


Частные инвесторы инвесторы ставят ва-банк на укрепление рубля
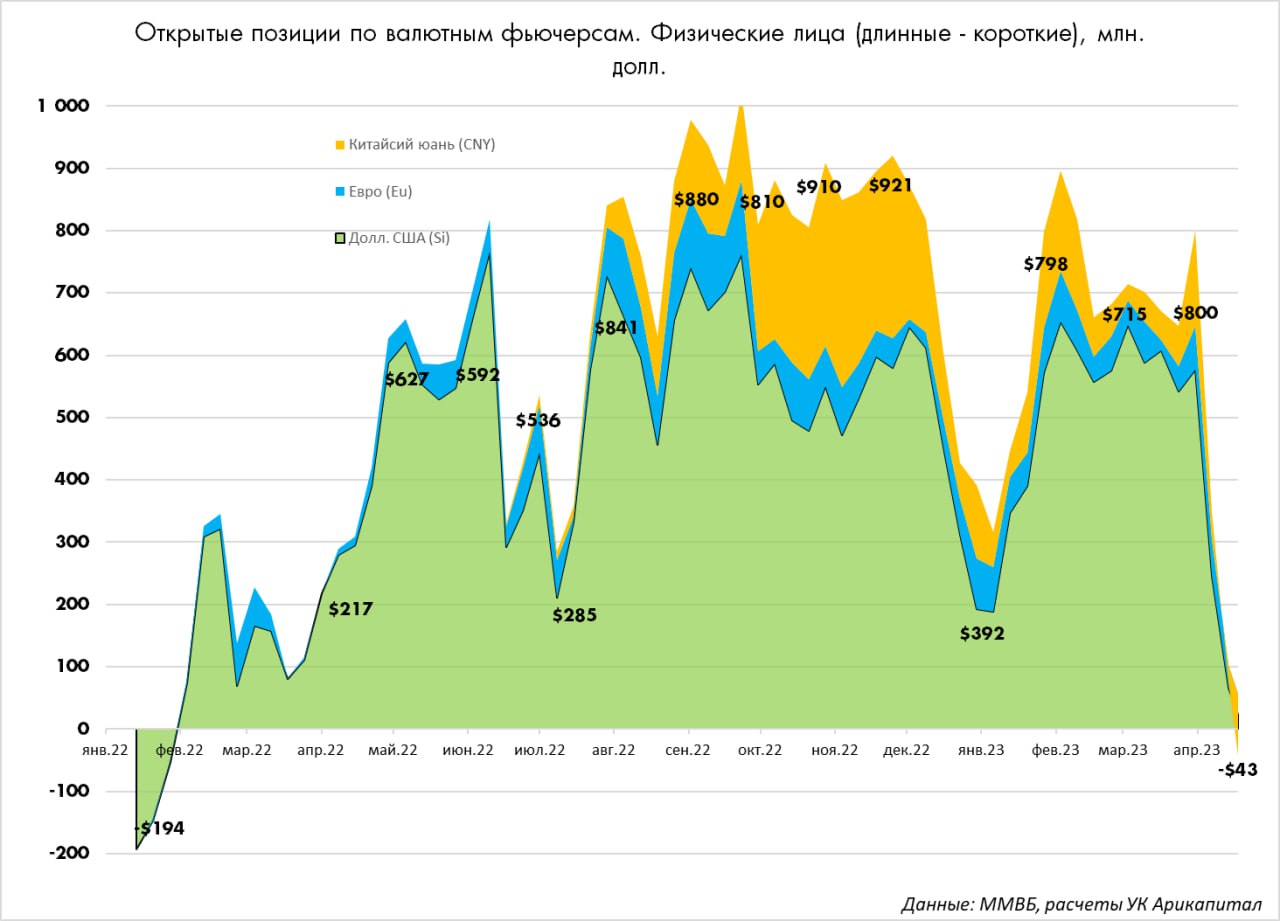
Неделю назад мы обращали внимание на резкое сокращение валютных инвестиций физических лиц, когда совокупная длинная позиция в валютных фьючерсах за 10 дней с 1 по 10 апреля упала с $800 млн. до $222 млн.
Однако розничные инвесторы на этом не остановились. За последнюю неделю они распродали оставшуюся длинную валютную позицию и ушли «в шорт» на -$43 млн. (сальдо всех длинных и коротких позиций по фьючерсам на доллар, евро и юань).
Последний раз короткая валютная позиция у физ. лиц наблюдалась в январе 2022 года. Отличие нынешней ситуации от января прошлого года в сломанном ценообразовании на рынке фьючерсов. При правильном ценообразовании форвардный курс USD/RUB выше текущего из-за разницы в процентных ставках. Например, сейчас при ставке ФРС – 5%, ставке ЦБ РФ – 7,5% и текущем курсе рубля - 81,80, справедливый курс наиболее ликвидного июньского фьючерсного контракта должен быть ~ 82,1. Но в ситуации, когда ценообразование на рынке определяют не маркемейкеры, а потоки физ. лиц, доминирование ставок на укрепление рубля искажает фьючерсный курс USD/RUB на целый рубль – 81,12.
Розничные инвесторы, делающие спекулятивные ставки на укрепление рубля потеряют, если курс просто останется на месте.
Что толкает делать такие рискованные спекулятивные ставки на рубль? По всей видимости, два фактора: во-первых, срабатывает память у тех кто помнит, что уровень 80 рублей действительно несколько раз был пиком девальвации. Во-вторых, надежды на увеличение продаж экспортной выручки на фоне приближения очередного налогового периода и роста мировых цен на нефть.
На мой взгляд, сейчас ситуация складывается иначе. Примечательно, что масштабные продажи физ. лицами (из которых проданные $260 млн. через фьючерсы лишь вершина айсберга) абсорбируются спросом на валюту со стороны импортеров. Экстремальное позиционирование физ. лиц усиливает тезис в пользу роста курса доллара по окончанию налогового периода, о чем недавно писали.