


👉 При применении контрсанкционных ограничений значение могут иметь разные критерии: дружественное или недружественное гражданство, валютно-правовой статус лица или наличие устойчивой связи с иностранной юрисдикцией.
🎯 Банк России ранее сформулировал следующий подход: гражданин РФ, одновременно обладающий иностранным гражданством, рассматривается как резидент – гражданин РФ. Наличие иностранного гражданства, даже недружественного, само по себе эту квалификацию не меняет.
📍 Данный подход применялся к ограничениям на отдельные валютные операции с нерезидентами, сделки с иностранными лицами, которые требовали разрешений, сделки с ценными бумагами и недвижимостью, а также к специальному порядку исполнения денежных обязательств перед иностранными кредиторами.
🏦 Такой же подход озвучивал и Минфин в своем разъяснении о сделках с недвижимостью применительно к ограничениям на сделки, если обе стороны сделки являются резидентами РФ (резидентство определяется валютным статусом, а не налоговым). Разрешение Правительственной комиссии также не требуется при наличии у российского гражданина иного гражданства.
✅ Валютный статус гражданина РФ определяется в силу его гражданства, тогда как налоговое резидентство – по общему правилу исходя из продолжительности фактического нахождения лица в соответствующей юрисдикции.
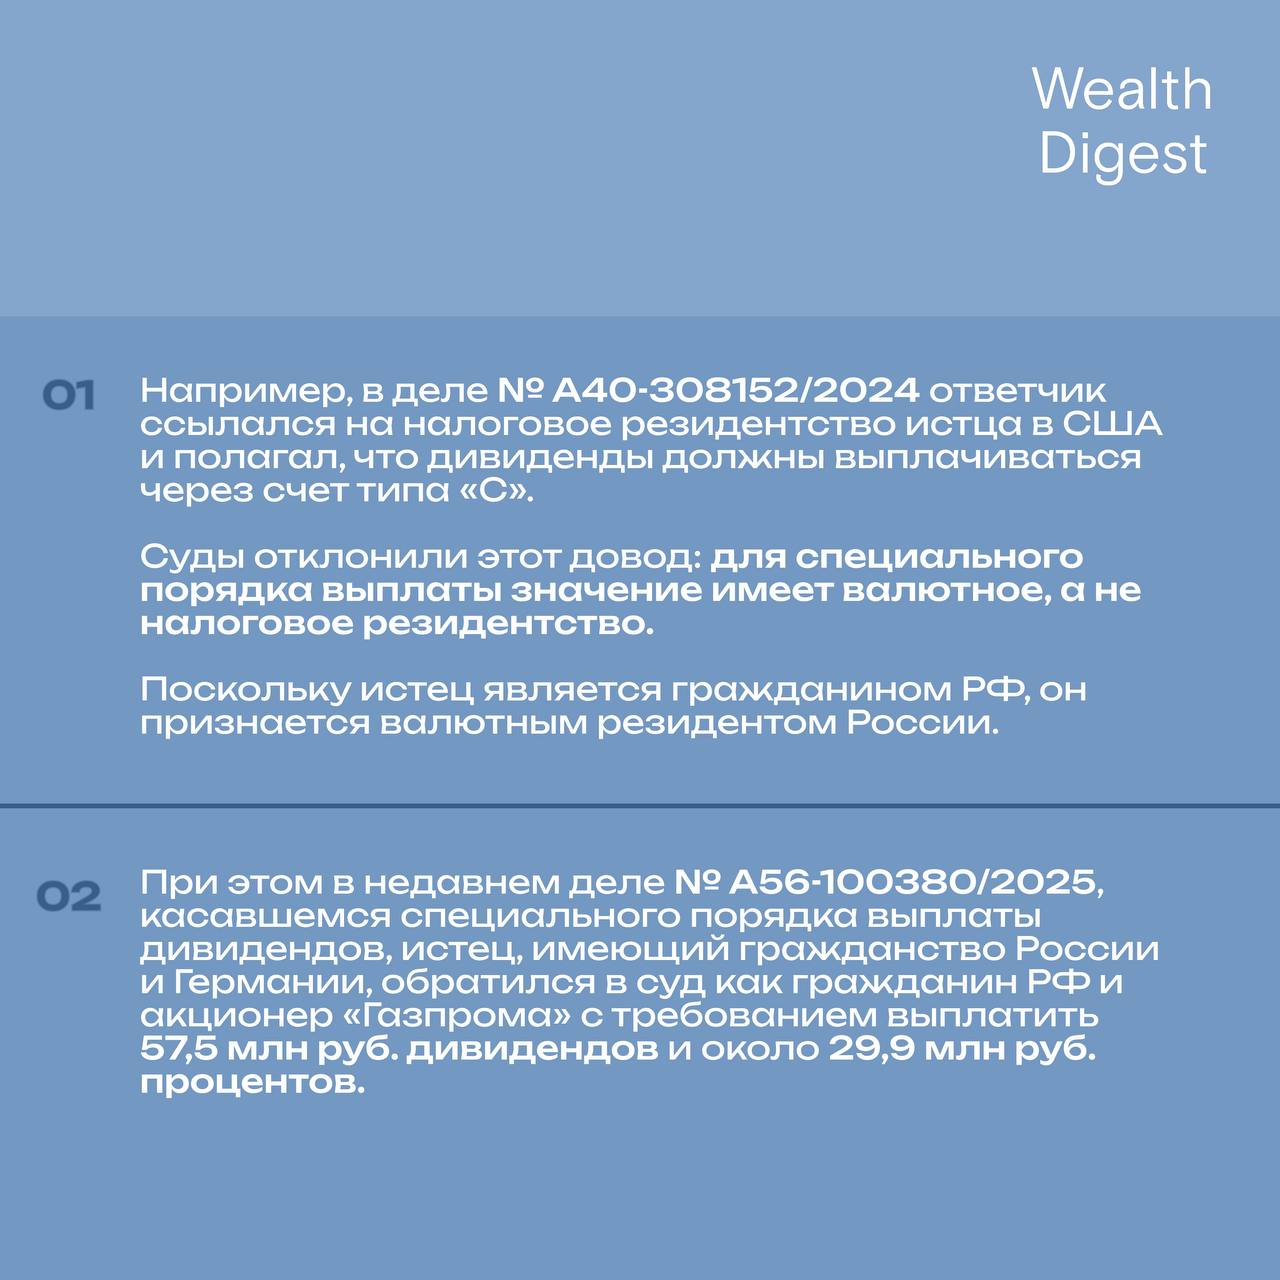
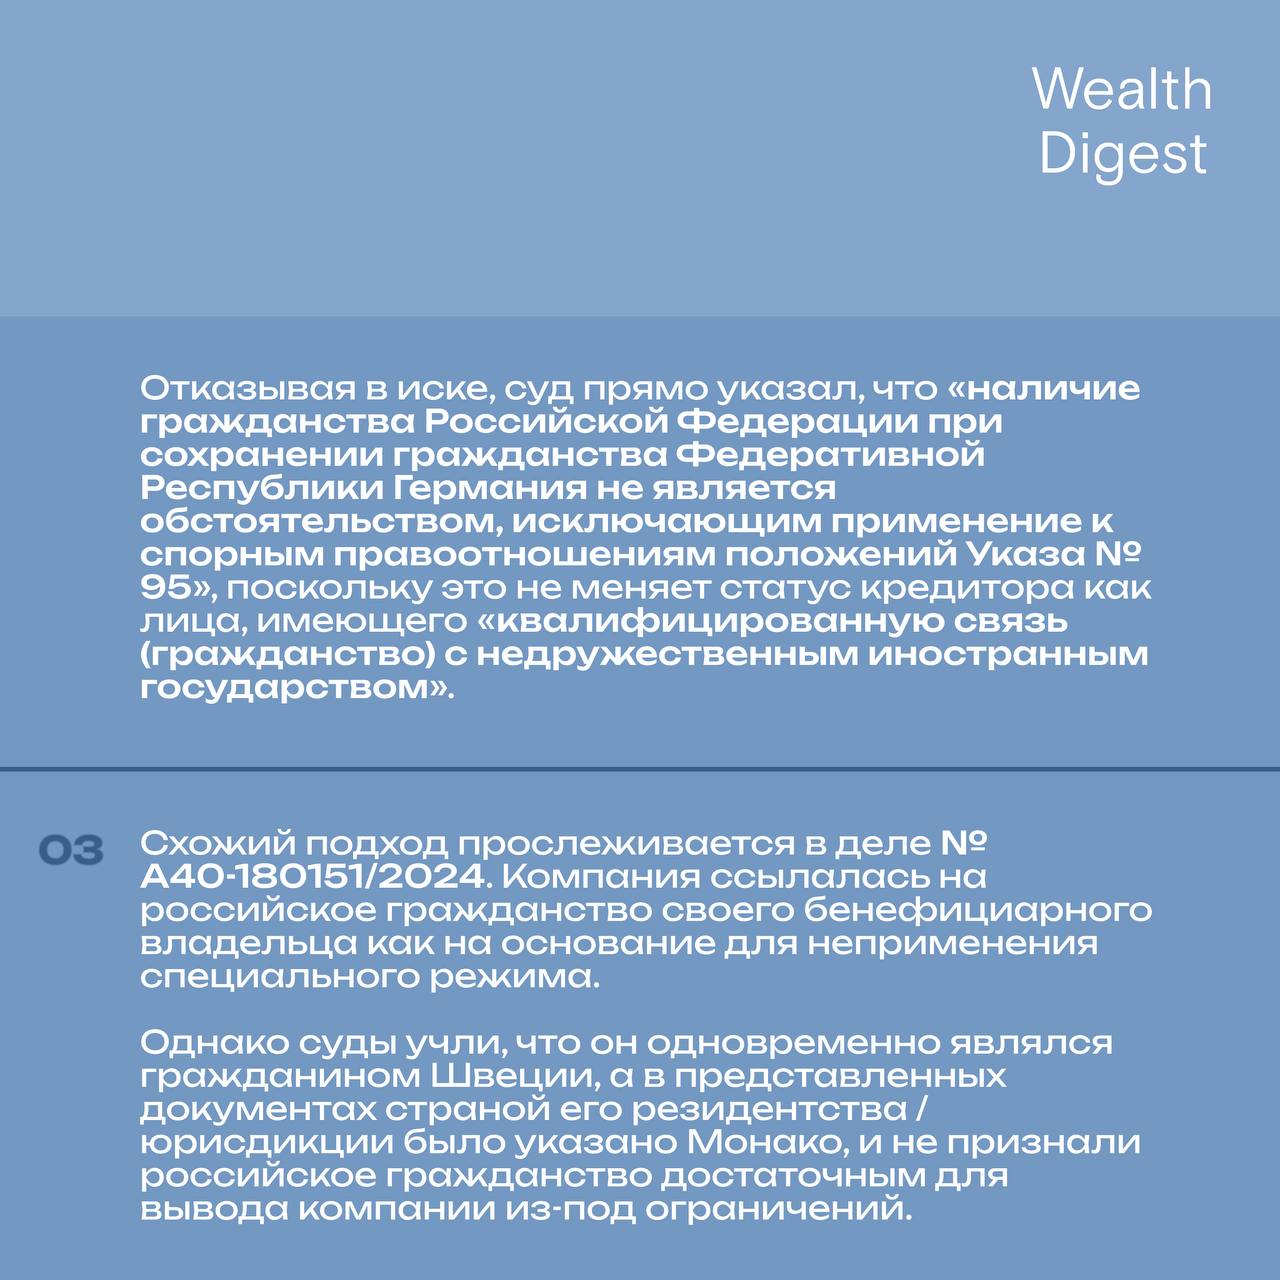
Однако судебная практика в вопросе эффекта наличия российского гражданства на контрсанкционные ограничения не так однородна.
Подробнее рассказывают директор юридической практики Кира Винокурова и юрист Анастасия Фоменко в карточках👆
📎 Наличие российского гражданства и иностранного налогового резидентства может стать основанием для неприменения контрсанкционных ограничений, но при наличии одновременно российского гражданства и иностранного недружественного гражданства ситуация уже не выглядит однозначной, несмотря на ранее озвученные подходы регуляторов.
🔎 Поэтому оценка влияния иностранной связи в виде гражданства или резидентства должна осуществляться комплексно, с учетом неоднородной практики и только формирующихся подходов судов.
#гражданство #контрсанкции