


🏦 ПАО «Совкомбанк» ао
Тикер: #SVCB
Идея: Long ☺️
Срок идеи: 3-4 недели
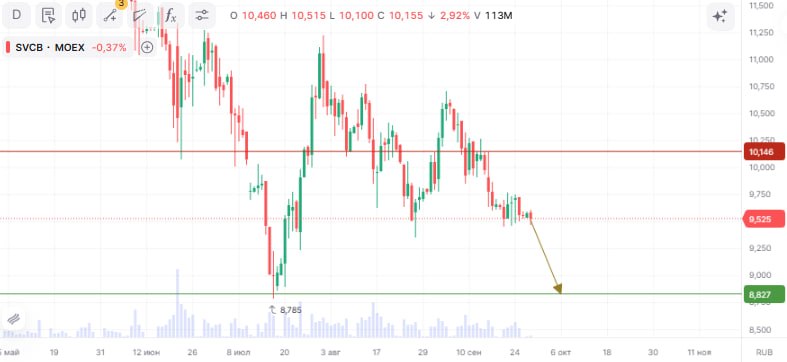
Цель: 8,827 руб.
Потенциал идеи: 7,32%
Объем входа: 8%
Стоп-приказ: 10,146 руб.
Технический анализ
Актив находится в нисходящем тренде. При объеме позиции в 8% и выставлении стоп-заявки на уровне 10,146 руб., риск на портфель составит 0,52%. Соотношение прибыль/риск составляет 1,12.
🏦 Фундаментальный фактор
#Совкомбанк — российский универсальный банк с развитой экосистемой страховых, лизинговых и технологических сервисов. Отчёт за второй квартал 2026 года показывает сильную операционную динамику: чистый процентный доход вырос на 8% кв/кв, комиссионный — на 20.5%, прибыль от небанковской деятельности — на 21.5%, а чистая прибыль прибавила 29.8% кв/кв на фоне снижения расходов на резервы. Рентабельность капитала достигла 21.1%, а чистая процентная маржа расширилась до 7.6%. Однако ключевой риск — достаточность капитала: норматив Н1.0 остаётся на уровне 11%, что ниже минимального порога 11.5%, необходимого для выплаты дивидендов. По расчётам, даже при достижении 11.7% к концу года дивиденд может составить лишь около 0.57 руб. (доходность 5.6% от текущей цены), а не 0.95 руб., как предполагает оптимистичный сценарий. На фоне активного рынка M&A и возможного продолжения продаж крупным акционером давление на котировки сохранится.
Нравится ли вам эта идея?
■ Да 👍
■ Нет 🔥
■ Проверю на себе 🤔
Подписывайтесь на канал в MAX