Манька Аблигация


Channel's geo and language: Russia, Russian
Category: Economics


Автор - финансист с 25-летним стажем
Управляет личным портфелем, состоящим из облигаций.
На рынке облигаций с 2019 года

Зарегистрирован в РКН
Related channels  |  Similar channels
Channel's geo and language
Russia, Russian
Category
Economics
Statistics
Posts filter


Вэб 58 - риски.
В чате спросили, почему я не предупреждаю о рисках в ВЭБ, хотя предупреждаю о рисках в РЖД или в АЭП.

Ответ. Я рассказываю о том, что такое ОСК. И чем он отличается от рейтинга.
И если у слушателей ролика не хватает мозгов понять, что такая ситуация не только у двух компаний - им не нужно торговаать облигациями. Лучше держать деньги на депозите.

Но ок, давайте теперь про риски ВЭБ.
Рейтинг - ААА
ОСК- А-
https://www.acra-ratings.ru/press-releases/6706/

Может ли государство переставать поддерживать ВЭБ?
Формально- да.
В ФЗ 82 говорится
• Ст. 5, ч. 2. Российская Федерация не отвечает по обязательствам ВЭБ.РФ. Субсидиарной ответственности или гарантии по долгам корпорации нет.
• Ст. 18, ч. 3. Уставный капитал ВЭБ.РФ может быть увеличен по решению Правительства Российской Федерации за счет дополнительных имущественных взносов Российской Федерации, в том числе субсидий в виде имущественного взноса, или за счет прибыли ВЭБ.РФ.
Формулировка «может быть», то есть это полномочие, а не обязанность.
В постановлении Правительства (№ 1611 от 22.12.2018) говорится
Взнос на увеличение уставного капитала ВЭБ.РФ производится, если коэффициент достаточности капитала (базового капитала) опускается ниже установленных пороговых значений.

Таким образом:
1. Поддержка ВЭб закреплена не законом, а Постановлением Правительства. При желании Правительства она может быть отменена.

На практике- чтобы государство перестало поддерживать ВЭБ должны:
1.сложиться тяжёлая ситуация для бюджета;
2. отменено Постановление 1611.

Может такое случится в будущем?
Да. Вероятность не известна, но случиться может.

Может такое случиться в ближайшие 12 мес?
Я считаю что нет.
Это моя личная точка зрения и я могу ошибаться. Никому ее не навязываю.
Но я готов держать свой капитал в этой бумаге ближайшие 12 мес.

Я уверен, что через 12 мес у меня ВЭБ 58 не будет. Не потому, что вырастут риски ВЭБ. Просто потому что за год появятся новые инвест возможности и я из ВЭБ 58 выйду под новые идеи. Скорее всего это случится в ближайшие 3-4 мес. Когда рынок дойдёт до дна и пойдет отскок.

Вот такое моё мнение о ВЭБ.


Сколько вы отдаёте брокеру и за что?

Комиссию брокера принято считать мелочью.
Ноль целых сколько-то там процентов. Ну что тут может быть значимого.

А вы посчитайте.
С каждого миллиона рублей оборота разница между тарифом 0,3% и 0,06% - это 2400 рублей.

И ещё момент.
Тариф, который вам поставили при открытии счёта, почти наверняка самый дорогой из доступных. У четырёх брокеров из пяти стартовый стоит 0,3% или около того. В пять-шесть раз дороже выгодного.

Брокеру удобно, чтобы вы на нём и сидели ) Переключение спрятано в настройках, занимает две минуты и требует только СМС.

Сел и собрал документ, где разобрал пять крупнейших брокеров глазами облигационера. Альфа, БКС, ВТБ, Сбер и Т-Инвестиции.

Файл я готовил для участников клуба. Но решил отдать его всем, кто придёт на интенсив.

Что внутри:

— главная таблица. стартовый тариф, выгодный тариф и абонплата по каждому в одном месте
— карточка на каждого брокера. комиссии по ступеням оборота, первичка, оферты, маржиналка
— ВТБ отдельно. 26 апреля он поднял комиссию базового тарифа с 0,05% до 0,15-0,25%. Годами был самым дешёвым на рынке, многие держат его по инерции и до сих пор не знают, сколько платят сейчас
— три места, где переплачивают чаще всего. И где именно их искать в приложении
— чек-лист. На что смотреть при выборе брокера под облигации
— моя субъективная оценка надёжности этих пяти

Документ можно забрать сразу после регистрации на бесплатный интенсив по ВДО 7, 8 и 10 октября.

За выходные записались больше 1500 человек 🤝

👉 ЗАРЕГИСТРИРОВАТЬСЯ И ЗАБРАТЬ РАЗБОР


Риск и доходность
Ролик о скрытых рисках, которые подсвечивает ОСК неожиданно для меня вызвал шквал критики. Мол какая может быть реструктуризация облигаций условной РЖД!? Государство ей поможет!
И как человек, который до сих пор держит  ВДО, может говорить о рисках в госкомпаниях!?

Отвечу по пунктам.
Риски госкомпаний.
Они есть. Иначе бы РА не присваивал отдельный ОСК. Вам это может не нравиться - это ваши проблемы. Я сам держу ВЭБ, у которого рейтинг ААА, а ОСК - А-. Но держа ВЭБ я сознаю этот скрытый риск и принимаю его к сведению.

Поможет ли государство?
Может поможет. А может и нет. Осенью 2025 года в прессе обсуждалась реструктуризация кредитов РЖД. Чо то незаметно, что государство помогло.
И в ролике недвусмысленно говорилось о том, что сейчас государство скорее всего поможет. А будет ли помогать через год-два - мы не знаем.

Реструктуризация.
Я завтра выложу пост с описанием:
-  изменений в процедур ОСВО - которые предлагает ЦБ,
- уже принятых изменений в закон о банкротстве, в том числе - о реструктуризации. Эти изменения вступают в силу 27.07.27 и Минэк предлагает перенести вступление на 01.01.27
По нему, рестракт долговых обязательств будет проще. И не факт, что он не будет затрагивать облигации.

Риск/доходность.
Это основная тема поста. Можно покупать бумагу хоть с сотой дохой. Можно - с 15-ой. Но важно, чтобы доходность соотвествовала риску.
Да, были времена, когда я держал весь свой портфель в ВДО. Тогда, на мой взгляд, доходность ВДО полностью компенсирвала их риски. Сейчас - перестала.
Когда я вижу, что риск по бумаге начинает превышать ее доходность (и в ОФЗ, и в ВДО, и в среднем риске) - я закрываю позу.
Вы можете считать меня перестраховщиком - это ваши проблемы. Пока что я выходил из бумаг ДО проблем, а не после.

Редакционная политика.
Когда я пишу ролик или пост про рисках в эмитенте - это означает, лишь то, что я описываю риск. Это не значит, что эмитента следует продавать.
Это значит, что вы должны прикинуть - приемлем ли для вас такой риск с такой доходностью. И главное - а осознаете ли вы вообще этот риск!

Психология.
Я буду продолжать писать о рисках, несмотря на все негативные реакции.
Но когда вы так остро реагируете - задумайтесь, почему вас это тригеррит?
Попробуйте разобраться в своих скрытых мотивах. Ну и если хочется поругать Маньку-паникершу - ругайте, если вам так станет легче. Я не против.😀
Но свои скрытые мотивы все равно разберите.

Удачи на рынке.


"Слабоумие и отвага"
Полгода назад, сделал пометку в аутлуке - вернуться к сообщению и посмотреть что произойдет
https://t.me/ludomanechka/104612

Сообщение - про облигации евротранса, в конце февраля 2026.
Тогда ЕТ заплатила купон и храбрые держатели в очередной раз воспряли духом.
А умные - продавали


"Тот кто продал Евротранс - редиска". Угу.
Участник вышел из чата и сейчас топит за других рискованных эмитентов в другом чате.
А люди, которые тогда к нему прислушались, потеряли,

Я даже не думаю, что он манипулятор. Он просто плохо разбирается в облигациях.

Ребята, вы все имеете право на свое мнение.
Но позвольте уж и мне высказывать свое мнение о рисках бумаг и эмитентов?😂

9.7k 0 10 7 202

Мысли выходного дня
- Безыйдейный рынок
- Время сидеть в Ликвидности и время выходить из нее
- Манька – паникерша
- Отличия в офертах - физики и институты
- Рейтинги

Пардон за легкий сумбур и сиплый голос - вчера позволил себе слегка расслабиться и немного злоупотребил 😊


"Государство спасёт? Не факт. Скрытый риск ААА облигаций..."

Наберите в поиске кредитный рейтинг РЖД или Атомэнергопрома и увидите красивые буквы ААА, наивысшую надежность. Но откройте сам рейтинговый отчет агентства Эксперт РА или АКРА, и там найдется еще одна оценка - пониже
Так что тогда скрывается за этим ААА? Насколько долго государство готово прикрывать долги этих компаний, если деньги в бюджете будут в жестком дефиците? И что изменится для держателей облигаций уже с 1 января?

Смотрите в новом ролике

Мало кто обращает внимание на разницу между рейтингом и ОСК. А с тем, как идут события, боюсь, скоро это может оказаться важным...

📺: https://youtu.be/0I62MeEd4u8
📺: https://vkvideo.ru/video-234054138_456239095
📺: https://rutube.ru/video/c71483e748ccb8f422c11d3accd7153e/
📝: https://dzen.ru/video/watch/6abfebbcebcc045b4b7bb7c0


🎟 РЕГИСТРАЦИЯ НА ИНТЕНСИВ «50 ОТТЕНКОВ ВДО» ОТКРЫТА

Три дня: 7, 8 и 10 октября.
Формат: Онлайн | Участие: Бесплатно.

👉 Занять место на интенсиве

Хочу, чтобы этот пост прочитал каждый, у кого в портфеле лежит хотя бы одна бумага с рейтингом АА минус и ниже.

Эта осень всё показала наглядно. Дефолты в ВДО идут фоновым режимом, а "Самолёт" и "Балтлизинг" тянут вниз целые сектора, даже когда с самими компаниями ничего катастрофического не случилось. Сейчас и выясняется, кто понимал, что держит, а кто покупал по чужим подборкам.

Слово ВДО в названии стоит для краткости. Разговор пойдёт гораздо шире.


Всё, что я буду показывать, работает для любой бумаги с рейтингом АА минус и ниже. Рейтинг А и вчерашние крепкие имена сегодня не ВДО. Через квартал могут ими стать. Чистые ВДО мало кому интересны, важнее не оказаться с такой бумагой, купив её когда-то как надёжную.

На интенсиве покажу алгоритм, по которому разбираю эмитентов для своего портфеля.

ПРОГРАММА ИНТЕНСИВА:

🗓 7 октября (ср) в 19:00 МСК | ДЕНЬ 1. Рынок ВДО в 2026 году
— Что считать ВДО и где проходит граница
— Откуда берётся купон 25–30% и кто его платит
— Почему рейтинг А превращается в С
— Рыночный риск: почему льют тех, у кого ничего не случилось

🗓 8 октября (чт) в 19:00 МСК | ДЕНЬ 2. Как проверить эмитента за 30 минут. Разбор "Самолёта"
— Порядок действий: что открывать и в какой последовательности
— Разбираем самую обсуждаемую и спорную компанию на рынке прямо сейчас

🗓 10 октября (сб) в 11:00 МСК | ДЕНЬ 3. Что делать с портфелем до конца года
(главный день)
— Как пересобрать портфель до января, даже если ВДО вы не держите
— Сколько ВДО можно держать и от чего зависит эта доля
— Что делать с тем, что уже лежит в минусе

КАК ПОПАСТЬ? (БЕЗ сложной регистрации)

Вход максимально простой:

1. Переходите на страницу.
2. Нажимаете кнопку - и телеграм сразу открывает вам доступ в закрытый канал.

Никаких анкет, ввода почты или телефона. Контакты я не собираю. Весь интенсив, эфиры, записи, материалы и ответы на вопросы - живёт внутри этого закрытого канала. Вход в канал - это и есть ваша регистрация.

🎁 ПОДАРОК (забираете сразу после входа в канал):

— Документ-разбор «Сколько вы отдаёте брокеру и за что»
Сбер, ВТБ, Альфа, Т-Инвестиции и БКС. Стартовая комиссия у большинства в 5–6 раз выше выгодной, а переключение занимает две минуты. Разбираем скрытые платежи и комиссии каждого брокера.

Заходите в канал прямо сейчас, чтобы сразу забрать подарок и не пропустить стартовые материалы ⤵️

http://vdo.alexandr-rybin.ru/

И обязательно перешлите этот пост друзьям и коллегам, кто держит облигации и до сих пор выбирает бумаги по чужим подборкам в телеграм! 🤝


Новабев.
Они чо - сговорились что ли? 😊

на всякий случай уточню - кредитные метрики у Новабев вполне приличные
Просто тоже удивительно, почему мало кредитов

11.2k 1 21 27 111

Почта России
Читаю отчет Эйлера "корпоративный компас"
Взгляд зацепился за долю облигаций - 71% кредитного портфеля!

Для меня всегда то, что компания мало занимает в банках и много - в бондах, было пусть не красным флагом, но как минимум желтым.
Честно говоря, отчётность Почты я раньше не читал, знаю только, что при рейтинге АА, ОСК у них ВВВ+ и само по себе финположение, если убрать поддержку государства - не айс.

В общем, это явилось для меня открытием.
Решил поделиться.

Нет, это не повод продавать Почту России 😊

Это повод открыть отчётность или хотя бы рейтинговый релиз прочесть

Заодно узнаете, какой там ЧД/ЕБИТДА и ЕБИТДА/проценты
я сам охренел


Как понять, что ваша "надёжная" бумага давно стала ВДО?

На днях перебирал сообщения в чате клуба, сверял их со своими выводами по рынку ... и ловил себя на одной и той же мысли.

Многим до сих пор кажется, что инвестиции в облигации - это простая игра.
Обходи стороной откровенно "мусорные" ВДО с рейтингом B или BB, покупай солидные компании с рейтингом А - и спи спокойно )

Но рынок прямо сейчас переписывает правила.

Мы привыкли расшифровывать ВДО как высокодоходные облигации.
Но глядя на текущую ситуацию, я всё больше убеждаюсь - честнее читать это как высокорисковые. Потому что граница опасности уехала гораздо выше.

Посмотрите на то, что происходит с бумагами, которые ещё полгода назад считались абсолютно респектабельной классикой.
Самолёт, Полипласт, Балтийский лизинг ))

Тогда их доходности были ниже 20%.
А что мы видим сегодня? Их доходности улетели в район 30% и до бесконечности 🤦‍♂️

Формально рейтинг у них остаётся прежним.
А по факту и по уровню риска - это уже чистые ВДО.

Я давно повторяю. ВДО - это компания, которая больше не может занять денег у институционалов и идет за ликвидностью к физикам.

Таких эмитентов с каждым месяцем становится всё больше.
И красивый буквенный рейтинг А от этого уже не спасает ..

Вы сидите в бумаге с уверенностью, что у вас в портфеле "ноль риска".
А потом просыпаетесь и обнаруживаете - компания фактически стала ВДО, тело облигации сложилось, а в портфеле образовался огромный минус.

Вы думали, что держите ситуацию под контролем.
Но по факту оказались статистами в чужой игре, где правила изменились без предупреждения.

И тут я задаю себе один простой вопрос.
А зачем вам вообще такие инвестиции, если они забирают нервы и деньги? ))

Проблема большинства инвесторов сейчас не в том, что им не хватает информации (её как раз избыток).
Разницу делают СРЕДА и системная насмотренность.

Когда в чате и на созвонах мы разбираем отчётность, я всегда обращаю внимание участников не на красивую букву рейтинга.
А на реальную долговую нагрузку и операционный cash flow.

Позавчера спросил участников, что им дал клуб за четыре месяца. Несколько историй целиком в карточках выше 👆

- Кто-то вовремя вышел из Самолёта и рискованных застройщиков ещё по 103% до начала падения.
- Кто-то вовремя урезал рискованные позиции, ушёл в ликвидность и теперь спокойно наблюдает за штормом, пока у него растёт купонный поток.
- А кто-то просто впервые за годы навёл порядок в голове, перестал судорожно читать каналы с "сигналами" и наконец-то начал спать спокойно )

Клуб - это как раз та самая среда, где я и опытные участники подсвечиваем "красные флаги" в бумагах до того, как они превращаются в убытки в вашем приложении.

С начала августа двери в наш клуб были полностью закрыты для новых участников.

Возможность присоединиться к клубу будет уже на следующей неделе - в рамках практического интенсива, который пройдёт 7, 8 и 10 октября.

На интенсиве как раз разберём новую реальность рынка.
Как работать с классическими ВДО и как вовремя распознавать риск в рейтингах А, чтобы не терять деньги на ровном месте.

Зарегистрироваться, занять место на интенсиве и гарантированно попасть в клуб можно будет уже в эту пятницу 🤝


ИНФЛЯЦИЯ В РФ С 22 ПО 28 СЕНТЯБРЯ 2026 ГОДА СОСТАВИЛА 0,12% ПРОТИВ 0,06% НЕДЕЛЕЙ РАНЕЕ

Такое себе 😕


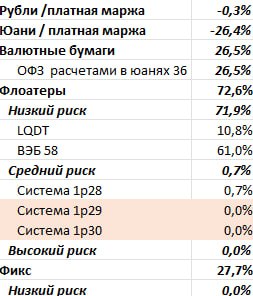
Портфель на 30.09.26 и доходность за 9 мес.

Доходность.
Доходность составила 23.8% годовых, по сравнению с 30% на 30 июня 2026 (привет всем, кто думает, что я завышаю свои цифры, чтобы похвастаться/привлечь учеников и тд)

Основная причина провала – убыток в июле, связанный с фьючерсом на валюту. Все планировал правильно, но нарушение собственных правил привело к убытку. Закрыл, выдохнул и начал торговать дальше.
Я уже писал, что нельзя «дожимать сделку». Но я попытался дожать. Очень ценный и очень платный урок

А августе доходность по месяцу составила 22% годовых. Могла бы быть больше, если бы поучаствовал в ралли после ЦБ. Но я смотрел на белых медведей и не особо жалею об упущенном ралли.
Сентябрь – 26.5% годовых. Правильная спекуляция на фьюче на юань. Могло бы быть больше – поскольку опять попробовал дожать сделку, но вовремя остановился.
И спекуляция юаневыми ОФЗ в юаневую маржу.
Плюс некоторые первички (Химмед, ЛОЭСК)
Плюс просто купонный поток.
И если бы не Балтийский лизинг – было бы еще лучше. Кто то из подписчиков писал – «вот мол, Александр. У вас то убыточных сделок нет». Конечно есть. Просто прибыльных должно быть больше, чем убыточных. Мне лет пять понадобилось, чтобы спокойно (ну более менее спокойно) закрывать убыточные позы.

Сделаю 30% по году? Думаю нет.
Хочу сделать 25% - посмотрим, получится ли. Гнаться за доходностью точно не буду.

Портфель
Портфель до ужаса примитивен.
78% - низкорисковые и по кредитному и по процентному риску ВЭБ 58, ВЭБ 61, ГПН
Еще 12% - ЛКДТ, из которого я время от времени выхожу в первички, и в течение недели выхожу из них
И 6.8% в ВДО – которые может быть полежат месяц, а может быть будут завтра проданы.
То есть мой портфель – это концепция «пограничной крепости», в которой войско сидит за крепкими стенами, и иногда выходит в набег на варваров, быстро возвращаясь с добычей (или потерями) обратно за надежные стены.

И еще примерно 15% от портфеля лежат на накопительных счетах – на биржу пока не завожу.

Скорее всего ЛКДТ переведу в какой-нибудь маржинальный флоатер ААА, чтобы получить 1-1.5% доп доходности.
И буду искать темы для спекуляций в маржу.

Есть проблема. Времени не хватает на рынок. И на работе много загрузки и во вторую смену – Клуб.
Поэтому торгую мало. О распорядке своем напишу отдельный пост. И о стиле торговли – тоже.

Немного технических вопросов.
1. Портфель публикуется раз в месяц. Это не модельный портфель – это мой реальный портфель. Но это срез на конец месяца – в течение месяца портфель постоянно меняется в части рискованных бумаг (и остаётся стабильным в части низкого риска)
2. Доли по эмитентам высокого и очень высокого риска раскрывать не будут, чтобы не было желания копировать портфель. Я стараюсь объяснить логику портфеля – дальше включайте свою голову.
3. Я подробно описывал сделки в ходе еженедельных публикаций портфеля. Поэтому сейчас не буду.
В дальнейшем, я каждый месяц буду описывать самые интересные ЗАКРЫТЫЕ сделки – чтобы показать логику мышления, а не чтобы их за мной повторяли.

И в целом, хотелось бы, чтобы читатели осознавали. Повторять (при желании) нужно логику построения портфеля или логику сделок. А не копировать сам портфель или сделки.
#портфель

11.3k 0 43 26 226

Самолет – или что делать, когда что-то льют
«Облигации – это весело»
И. Винокуров.

Вчера я даже во время рабочего дня не удержался – так увлекательно было следить за перипетиями по Самолету.
Ждем техдефолт.
Есть тех дефолт.
Нет техдефолта.
Опять есть.
Облигации – это весело, если это не твои облигации. А если твои – то не весело.
Я разбирал самолет 18 июня и 18 сентября.

Praemonitus, praemunitus … те кто не внял предупреждениям, наслаждайтесь бумагами по 60% от номинала

Еще раз разберу на следующей неделе на интенсиве

История событий вчерашнего дня
Неисполнение обязательства было – Самолет сам признал это на дискложе.
Было две платежки – одну на четверть займа  примерно отправили вовремя, вторую на три четверти – в 21.00. Разумеется, до 24.00 она в НРД не поступила и у Самолета произошел технический дефолт, который быстро кончился.
Самолет говорит, мол техническая накладка. Но мы то понимаем, что скорее всего, просто до последней минуты искали деньги.

Следующий шаг – за рейтинговым агентством.
По идее – после второго техдефолта Самолета они должны снизить рейтинг. Но сделают ли они это? Или удовлетворятся объяснениями компании о технических проблемах?
Если понизят как Уралстали до ВВ – это будет еще одним сигналом для распродаж. Впрочем – не думаю, что сильных. Но эти распродажи не дадут бумаге отрасти хотя бы до уровней 28 сентября.
Если АКРА оставит А- - ну, я не очень в это верю.
Так-то пересмотр должен быть в декабре 2026. Мне кажется, что АКРА проведет еще один анализ компании сейчас и просто пересмотрит рейтинг. Не на факте техдефолта, а по совокупности. И рейтинг будет снижен.

Что делать дальше.
Мне кажется, что сам по себе конец Самолета определен. Дотянуть до 01 января 2027 и там устроить рестракт.
Если они сегодня еле наскребли 2.5 млрд то январские/февральские погашения/оферты они, на мой взгляд, не пройдут.
Пройдут ли 1.5 млрд 30 октября? Не знаю. Думаю, все таки пройдут

Что хуже – рестракт или выходить по 60%? Не знаю Возможно, что рестракт хуже и не будет – доходности у бумаг и так уже аховые, равно как и цены.

Если выходить, то когда? Кажется – после погашения 30 октября (если оно случится) – там у народа появится энтузиазм (если еще никто не дефолтнет).

Но если честно – выходить из Самолета надо было в мае (когда я и вышел).
Если вы не вышли …

И вот тут как раз нужно то, что я твержу постоянно.
Вспомнить, какая ваша торговая идея была?
Оценить, реализовалась ли она.
И принять решение о дальнейшем действии.
Не под воздействием Маньки или какого-нибудь блогера или брокера. А сами!
Это ваши деньги и вы несете за них ответственность!

И еще, о заливах в Глораксе, Бруснике и тд.
Это рыночный риск во всей красе. «Бить будут по мне, а попадут в вас» (Саша Белый).

С одной стороны – это надо заранее понимать.
И на эфире в Клубе в понедельник я говорил подписчикам, что если Самолет дефолтнет – девелоперы пойдут вниз.
Если вы спекуль – вам надо это учитывать. Слить, чтобы откупить на пару процентов дешевле – нормальный «олежий шорт»
Сразу скажу – я сегодня ничего не покупал, времени не было, только с утра несколько ВДО слил на всякий случай, купил ЛКДТ

Но если вы держатель – то зачем сдавать бумагу, только потому что другой девелопер упал?
Ведь вы же сделали домашку, проверили эмитента и уверены в его качестве? Так держите и не дергайтесь
Или не сделали, а купили наобум? Ну тогда «если за покерным столом в течение 30 минут ты не знаешь кто лох – то лох, это ты». Тогда или вы делаете домашку или уходите в рейтинги ААА и спокойно получаете 16% годовых

По рыночному риску надо отдельный пост или ролик писать


"Турецкий сценарий: инфляция 30% в год - грозит ли это России, и что с ЭТИМ делать..."

После дефицитного проекта бюджета и доходностей по длинным ОФЗ 16.5% напрашивается вопрос - а мы чо, идем по пути Батьки Эрдогана?
Инфляция 40%, доха по 26238 50% и ее цена 5%?
Или как то пропетляем?

На эту тему и записал видео

📺: https://youtu.be/pe8E3beMKsw
📺: https://vkvideo.ru/video-234054138_456239094
📺: https://rutube.ru/video/a4ef378e87cf787b1750b1185795a497/
📝: https://dzen.ru/video/watch/6abbea0ea95eb9133bcaa37b


Сколько стоит научиться выходить из бумаги вовремя?

Недавно спрашивал в канале, кто попадал на дефолт. Проголосовало больше 3000 человек. Из тех, кто реально попал, вовремя вышел меньше чем один из пяти.

Почему так?

Покупать облигации умеют все. Выходить нигде не учат.
А теряют деньги именно там.

Поэтому курс по ВДО, который я сейчас доделываю для клуба, собран как практический алгоритм. От первого взгляда на эмитента до момента, когда вы бумагу продаёте. Коротко и плотно, без сотен часов теории.

6 шагов, 12 коротких уроков.

Сначала на чём живёт ВДО. Откуда там доха и почему компания с ужасными цифрами платит второй год, а соседняя с такими же уходит в дефолт. Уроки 1 и 2.

Дальше отчётность. Открываете отчёт незнакомой компании и за полчаса видите, на сколько месяцев ей хватит денег и где цифры подрисованы. Уроки 3 и 4.

Потом то, на чём спотыкается большинство. МФО, лизинг, девелопер и завод считаются по-разному, один и тот же долг к EBITDA у них значит совсем разное. Плюс ковенанты, оферты и суборды. Уроки 5 и 6.

Дальше учимся выбирать. Хватает ли доходности за риск, как собрать шорт-лист и взять один выпуск из нескольких похожих. Уроки 7 и 8.

Уроки 9 и 10 про мониторинг и выход. Какие сигналы видно раньше отчётности и как прописать правила заранее, чтобы не уговаривать себя, как я когда-то с Синтекомом 🤦‍♂️

Ну и последние два урока складывают всё вместе.
Сколько ВДО держать в портфеле и полный прогон метода на живой компании, от отчёта до решения "брать или нет".

Как это устроено. Смотрите блок уроков и получаете мою Excel-таблицу для анализа эмитента. За неделю до эфира даю список компаний, ваша задача - самим прогнать их по таблице.

А на эфире сверяете свои выводы с моими. Что заметил я, что заметили вы, где разошлись и почему. Как в шахматах, насмотренность растёт от количества партий )

Видел отдельные курсы по ВДО за 50, 70 и даже 100 тысяч.

Этот курс в отдельной продаже не будет. Ни за 50 тысяч, ни вообще. В октябре он сразу попадает в обычную подписку Клуба, вместе со всем, что там накопилось:

- курс "Система облигационера", 16 уроков: рынок, отчётность, логика решений
- мини-курс по торговле: стратегии, ценообразование, просадки, красные флаги
- "Язык рынка": 36 терминов и разбор отчётности с нуля. Что означает каждая строка, на примере М.Видео
- еженедельные разборы компаний по запросам участников. С июня больше 20 эмитентов, к каждому Excel-модель и отчётность
- ежемесячный обзор рынка: мой портфель и сверка прошлых прогнозов
- закрытый чат, где я каждый день отвечаю на вопросы

Ну и ответ на вопрос из заголовка. Всё это за 3990/мес.

Вход откроется в октябре.
Это будет последнее окно в этом году.

Можно зайти на один месяц и посмотреть, что внутри. Думаю, не пожалеете )

P.S. Карточки с уроками ниже


Forward from: MarketTwits
❗️🇷🇺#SMLT
ПАО «ГК «Самолет» перевела платежи в Национальный расчётный депозитарий по купону и полностью погасила выпуск БО-П20 28 сентября 2026 года. По техническим причинам на счёт НРД часть денег была зачислена 29 сентября 2026 года.

По установленной процедуре НРД зафиксирует реестр на следующий рабочий день после зачисления средств.

— компания

10.2k 0 48 23 152

вопрос важный, а времени нет

после рабочего дня выскажу свои мысли по Самолету


но не все деньги
получается - тех дефолт?


https://nsddata.ru/ru/news/view/1449326
заплатил ... НЕ ПОЛНОСТЬЮ


Video is unavailable for watching
Show in Telegram
Осень вступила в свои права: манул Тимофей начал традиционную зажировку в Московском зоопарке

В Московском зоопарке с приходом осени начался важный биологический период для одного из самых известных обитателей - палласова кота Тимофея. С середины августа пушистый хищник начал активнее интересоваться едой, чаще выходить на прогулки и демонстрировать себя посетителям.

👀 Чтобы поиск «добычи» был для кота интересным, зоологи прячут перепелок и грызунов по всей территории его вольера в укромных местах: в различных норах, в кустах, а также подвешивают в бумажный пакет. Полюбоваться активным осенним манулом можно также и онлайн на https://zoo.mos.ru/manul/

🥩 К концу сентября вес Тимофея достиг 5 килограммов. Для сравнения, его минимальный летний вес составлял 3,7 кг. Пик пищевого интереса и активности манула приходится именно на осеннюю пору. На данный момент рацион хищника строго контролируется: Тимофей получает около 250–300 граммов корма ежедневно, при этом один раз в неделю у него предусмотрен голодный день. Размер порций высчитывается индивидуально на основе данных взвешиваний и будет постепенно увеличиваться по мере приближения зимы.

«Осенняя зажировка - важный этап в жизни манулов, обусловленный их природными особенностями. Наша задача - создать Тимофею все условия для комфортного набора веса, который позволит ему благополучно пережить холода. Сейчас мы внимательно следим за его состоянием: набранные килограммы – это необходимый запас энергии. Мы рады видеть, что Тимофей следует своим инстинктам и активно готовится к зиме»,

— прокомментировала генеральный директор Московского зоопарка Светлана Акулова.

❄️ Сроки окончания зажировки напрямую зависят от погодных условий - температуры воздуха и обилия снега. Обычно процесс набора веса завершается в декабре. С первыми морозами шерсть Тимофея станет более плотной и пушистой. Максимальная плотность шерстяного покрова манула может достигать 9 тысяч волосков на квадратный сантиметр, что позволяет этим животным выживать в суровом степном климате при температурах до минус 50 градусов.

⚖️ Когда Тимофей наест необходимые жировые запасы, его активность значительно снизится. Зимой он может по 3–4 дня не покидать свой теплый домик, выходя лишь для того, чтобы подкрепиться или сходить в туалет. Интересно, что на улице манул предпочитает справлять нужду исключительно на самых высоких сугробах. А, находясь в теплом внутреннем домике, Тимоша ходит в лоток.

Подпишись 🐼 | Канал в MAX

20 last posts shown.