NalogOFF


Channel's geo and language: Russia, Russian


ТИГРАН АРАКЕЛЯН
✔️ Эксперт в налоговой безопасности, сопровождении налоговых проверок и оценке налоговых рисков📄
✔️ Руководитель головного штаба ФАБА Платин[УМ]
✔️ Экс-начальник отдела выездных налоговых проверок ИФНС
Мои контакты:
Тел.: +7 912 924 5581

Related channels  |  Similar channels
Channel's geo and language
Russia, Russian
Statistics
Posts filter


🟡 Банки
• Ст. 132 НК РФ п.1 (открытие счета без сведений ИНН/КПП): 20 000 → 66 000
• Ст. 132 НК РФ п.2 (несообщение об открытии/закрытии счета): 40 000 → 132 000
• Ст. 134 НК РФ п.1 (исполнение поручения при приостановлении): 20 000 → 56 000
• Ст. 134 НК РФ п.2 (расходные операции по драгметаллам): 20 000 → 34 000
• Ст. 135.1 НК РФ (непредставление справок/выписок): 20 000 → 56 000
• Ст. 135.2 НК РФ п.1 (корпоративное электронное средство платежа): 20 000 → 52 000
• Ст. 135.2 НК РФ п.2 (несообщение сведений об остатках): 40 000 → 105 000
• Ст. 135.2 НК РФ п.3 (справки с нарушением срока/недостоверные): 20 000 → 52 000
• Ст. 135.2 НК РФ п.6 (иные сведения): 10 000 → 26 000
• Ст. 135.4 НК РФ (непредставление информации о процентах по вкладам): без изменений — 1 000 за каждый случай

🟡 Организации финансового рынка
• Ст. 129.7 НК РФ п.1 (непредставление информации): 300 000 → 418 000
• Ст. 129.7 НК РФ п.2 (невключение информации о клиенте): 50 000 → 70 000
• Ст. 129.7 НК РФ п.3 (неполная/недостоверная информация): 25 000 → 35 000
• Ст. 129.7 НК РФ п.4 (умышленно): 100 000 → 139 000
• Ст. 129.7-1 НК РФ п.1: 10 000 → 14 000; 25 000 → 35 000
• Ст. 129.7-1 НК РФ п.2 (умышленно): 20 000 → 28 000; 50 000 → 70 000
• Ст. 129.8 НК РФ (нарушение порядка установления резидентства): 50 000 → 85 000

🟡 Маркетплейсы
• Ст. 129.17 НК РФ (неисполнение поручения налогового органа) — новый: 100 000

🤩Увеличение штрафов планируется с 1 января 2027 года, но не ранее чем через месяц после официального опубликования закона.

🤩 Большинство фиксированных штрафов вырастут в 1,16–3,3 раза. А для свидетелей — в 14 раз.
  
Сравним с МРОТ
С 1 января 2027 года федеральный МРОТ планируют установить на уровне 28 935 рублей. Об этом на заседании правительства 24 сентября сообщил министр финансов Антон Силуанов.
 
Штраф за неявку свидетеля — 14 000 ₽ (почти половина МРОТ).
За отказ от показаний или ложные показания — 42 000 ₽ (выше МРОТ).
 
🤩 Две повестки — и с человека можно взыскать сумму, превышающую минимальную месячную зарплату.
А теперь представим. Повестка направляется через личный кабинет налогоплательщика, портал госуслуг ….. Свидетель в этот момент — на вахте, в командировке, в глухой деревне без интернета (в новой реальности можно даже никуда и не уезжать). Сеть нестабильна. У налоговой стоит зеленая галочка «сообщение направлено», а по факту — никто его не получил.
 
А когда он все-таки узнает о штрафе, времени, сил и средств на обжалование уже может не остаться….
 
Проект № 617-9 — не только про индексацию. Ряд норм усиливает ответственность и расширяет инструменты налогового контроля.
 
Продолжаем изучать. Надеемся, что проект будет скорректирован в лучшую для налогоплательщика сторону...


🤩В Госдуму внесен бюджетный пакет: 7 законопроектов
 
🤩На рассмотрение внесены сразу семь документов: № 615-9 о федеральном бюджете, № 616-9 о поправках в Бюджетный кодекс, № 617-9 о масштабных изменениях в НК РФ, № 618-9 о налоге на сверхдоходы, № 619-9 об особенностях исполнения бюджетов, № 620-9 о бюджете СФР и № 621-9 о бюджете ФОМС.
 
🤩 Начинаем изучение. Первый на очереди — № 617-9.
 
🟡 Законопроект, который «писали желтым по белому»
 
У Достоевского желтый цвет — сквозной символ болезни, нищеты и духовного распада. Весь текст законопроекта № 617-9 выделен желтым. И, честно говоря, позитивом от него не веет.
 
🤩В финансово-экономическом обосновании сказано: принятие закона приведет к ежегодным дополнительным доходам федерального бюджета.
Ну а где взять деньги, если не с налогоплательщиков?

И сразу бросается в глаза то, что давно не меняли — штрафные санкции. Видимо, решили нагнать упущенное время.

⚠️ Штрафы по № 617-9: было → станет

🟡 Свидетель и эксперты
• Ст. 128 НК РФ (неявка свидетеля): 1 000 → 14 000
• Ст. 128 НК РФ (отказ от показаний или ложные показания): 3 000 → 42 000
• Ст. 129 НК РФ п.1 (отказ эксперта/переводчика/специалиста): 500 → 7 000
• Ст. 129 НК РФ п.2 (ложное заключение или ложный перевод): 5 000 → 14 000

🟡 Документы и сведения
• Ст. 126 НК РФ п.1 (непредставление документов): 200 → 560
• Ст. 126 НК РФ п.2 (сведения о налогоплательщике — орг/ИП): 10 000 → 25 000
• Ст. 126 НК РФ п.2 (сведения о налогоплательщике — физлицо): 1 000 → 2 500
• Ст. 126 НК РФ п.3.1 (несообщение об обособленном подразделении) — новый: 121 000
• Ст. 126.1 НК РФ (недостоверные документы): 500 → 900
• Ст. 129.1 НК РФ п.1 (несообщение сведений): 5 000 → 14 000
• Ст. 129.1 НК РФ п.2 (повторно): 20 000 → 56 000
• Ст. 129.1 НК РФ п.2.1 (сообщение иностранной организации): 50 000 → 75 000

🟡 Регистрация, учет и отчетность
• Ст. 116 НК РФ п.1 (опоздание с постановкой на учет): 10 000 → 30 000
• Ст. 116 НК РФ п.2 (деятельность без постановки на учет): 40 000 → 121 000
• Ст. 119 НК РФ п.1 и п.2 (непредставление декларации/расчета): 1 000 → 2 600
• Ст. 119.1 НК РФ (электронная форма отчетности): 200 → 560
• Ст. 119.2 НК РФ п.1 (недостоверный расчет финрезультата инвесттоварищества): 40 000 → 105 000
• Ст. 119.2 НК РФ п.2 (умышленно): 80 000 → 210 000
• Ст. 120 НК РФ п.1 (грубое нарушение учета — 1 период): 10 000 → 28 000
• Ст. 120 НК РФ п.2 (более одного периода): 30 000 → 83 000
• Ст. 120 НК РФ п.3 (с занижением базы): 40 000 → 111 000
• Ст. 126 НК РФ п.1.2 (6-НДФЛ): 1 000 → 1 850

🟡 КИК, иностранные организации и трансфертное ценообразование
• Ст. 126 НК РФ п.1.1 (документы о прибыли/убытке КИК): 500 000 → 754 000
• Ст. 126 НК РФ п.1.1-1 (документы по п.1 ст. 25.14-1): 1 000 000 → 1 510 000
• Ст. 129.3 НК РФ п.1 (неуплата налога по контролируемым сделкам): 500 000 → 580 000
• Ст. 129.3 НК РФ п.1.2 (по сделкам п.2 ст. 105.14): 30 000 → 35 000
• Ст. 129.4 НК РФ (непредставление уведомления о контролируемых сделках): 100 000 → 120 000
• Ст. 129.5 НК РФ (неуплата налога с прибыли КИК): 100 000 → 120 000
• Ст. 129.6 НК РФ п.1 (уведомление о КИК): 500 000 → 754 000
• Ст. 129.6 НК РФ п.2 (уведомление об участии в иностранных организациях): 50 000 → 104 000
• Ст. 129.9 НК РФ (участие в международной группе): 500 000 → 600 000
• Ст. 129.10 НК РФ (страновой отчет): 1 000 000 → 1 200 000
• Ст. 129.11 НК РФ п.1, 2, 4: 1 000 000 → 1 200 000
• Ст. 129.11 НК РФ п.3: 500 000 → 600 000

🟡 Обеспечительные меры
• Ст. 125 НК РФ (нарушение порядка владения арестованным имуществом): 30 000 → 83 000


🤩Октябрь 2026: что изменилось в работе бухгалтера и бизнеса 👇
 
🤩 НАЛОГИ
 
🔘 НДС по длящимся договорам (01.10.2026)
НДС считают расчётным методом от договорной стоимости, если обязанность платить налог возникла в силу закона, покупатель не имеет права на вычет, а стороны не изменили цену или условия договора. Счета-фактуры не выставляют.
ФЗ от 04.08.2026 № 293-ФЗ
 
🔘 НДС 10% для детских товаров (01.10.2026)
Ставка 10% применяется только при наличии сведений о сертификате или декларации из реестра Росаккредитации либо документов ЕАЭС. При ввозе – представить таможне.
ФЗ от 04.07.2026 № 218-ФЗ
 
🔘 Вычет НДС по бюджетным средствам (01.10.2026)
Нельзя заявлять вычет по НДС с покупок на бюджетные средства, полученные от третьих лиц; правило применяется и к покупкам до 01.10.2026, если вычет не принят. Такие средства приравнены к субсидиям из бюджета для целей ст. 170 НК РФ.
ФЗ от 04.07.2026 № 218-ФЗ
 
🔘 Прослеживаемость и СПОТ (01.10.2026)
Корректировочное уведомление – если данные в документе о предстоящей поставке изменились или товар не ввезён. Если распространяются положения о СПОТ, уведомление не подают – ФНС сама присваивает РНПТ не позднее следующего дня.
ПП РФ от 08.06.2026 № 709, Письмо ФНС России от 03.08.2026 № СД-36-15/6667@
 
🔘 НДПИ: цена газа и К_КГ (01.10.2026)
Цена газа = 6620 × коэффициент-дефлятор (до 01.07.2027 = 1). К_КГ – 783, для собственников ЕСГ и их дочерних компаний – 494.
ФЗ от 28.11.2025 № 425-ФЗ
 
🔘 Налоговая тайна (01.10.2026)
Сведения об иностранных гражданах, которые ФНС передаёт в МВД по ФЗ № 115-ФЗ, отнесены к налоговой тайне.
ФЗ от 26.07.2026 № 242-ФЗ
 
🔘 Ввоз в РФ: исключение товаров из льготного перечня (28.10.2026)
Из перечня оборудования, не облагаемого НДС при ввозе, исключили шесть позиций. Изменения внесли в перечень, который утвердили постановлением от 30.04.2009 № 372.
ПП от 26.09.2026 № 1246
 
🛒 МАРКЕТПЛЕЙСЫ И ПЛАТФОРМЫ
 
🔘 Закон о платформенной экономике (01.10.2026)
Вступает в силу закон о платформенной экономике: правила договоров, односторонних изменений, карточек, скидок, жалоб; требования к работе самозанятых.
ФЗ от 31.07.2025 № 289-ФЗ определяет правовые основы платформенной экономики в РФ и регулирует отношения, возникающие между операторами посреднических цифровых платформ, их партнерами, пользователями и иными лицами в связи с продажей товаров, выполнением работ, оказанием услуг.
ФЗ от 31.07.2025 № 289-ФЗ; ПП от 20.06.2026 № 768, от 28.01.2026 № 54, от 02.07.2026 № 821.
 
🔘 Штрафы для маркетплейсов и агрегаторов (01.10.2026)
КоАП дополнен ст. 14.69, 14.70, 14.71 – штрафы для маркетплейсов и агрегаторов.
ФЗ от 04.08.2026 № 295-ФЗ
 
🔘 Проверка карточек товаров, работ и услуг (01.10.2026)
Оператор проверяет карточки в два этапа, срок – 3 рабочих дня. Для старых карточек – 180 дней переходного периода.
ПП от 02.07.2026 № 821
 
🔘 Проверка партнёров и владельцев ПВЗ (01.10.2026)
Проверка партнёров и владельцев ПВЗ стала обязательной до заключения договора.
ПП от 20.06.2026 № 768
 
🔘 Обмен данными между маркетплейсами и ФНС (01.10.2026)
Операторы передают налоговикам данные о договорах с партнёрами и о партнёрах – 2 рабочих дня с даты согласия, при изменении данных – 3 рабочих дня.
ПП от 20.06.2026 № 766
 
🔘 Физлица на платформах (01.10.2026)
Оператор ограничивает работу партнёра-исполнителя (ИП или физ. лицо зарегистрированных самозанятым) на одного заказчика, если она превышает 60 часов в месяц 6 месяцев подряд.
ФЗ от 31.07.2025 № 289-ФЗ, ПП от 19.06.2026 № 760


Forward from: ТПП Тюменской области
Продолжаем знакомить со спикерами деловой программы «Тюменской марки-2026»✨

Татьяна Баева, Федеральная ассоциация бухгалтеров-аутсорсеров «Платинум», проведет мастер-класс.

Тема мастер-класса: «Электронная транспортная накладная — новые изменения с 1 сентября. Как подготовиться бизнесу?».

С 1 сентября 2026 года изменились правила оформления перевозочных документов. Основные документы переводятся в электронный формат через ГИС ЭПД — государственную информационную систему электронных перевозочных документов.

На мастер-классе разберем, что это означает для бизнеса на практике и как подготовиться к работе с:
▪️ электронной транспортной накладной (ЭТрН);
▪️ электронным заказом-заявкой (ЭЗЗ);
▪️ электронным путевым листом (ЭПЭ);
▪️ электронной экспедиторской распиской (ЭЭР).

Особенно актуальна встреча для компаний, которые перевозят или отгружают продукцию, работают с транспортными и логистическими организациями и участвуют в оформлении перевозочных документов.

🗓️ 02 октября | 14:30–16:00
📍 Выставочный зал «Тюменская ярмарка», ул. Севастопольская, 12

➡️ Регистрация по ссылке: [перейти]

Приходите, чтобы разобраться в изменениях и понять, как выстроить работу с электронными документами.

Организатор выставки: Администрация города Тюмени при участии Торгово-промышленной палаты Тюменской области.

#ТМ2026 #тюменскаямарка #АдминистрацияТюмени


Налоговая vs. Бизнес: дом без окон и дверей не спас от доначислений (Дело ИП Иванова А.А. № А22-3911/2025)
 
🤩ИП Иванов А.А. (УСН «доходы») в 2023г. оформил право собственности на 1/6 доли жилого дома и земельного участка в п. Южный Ики-Бурульского района. Зарегистрировался по этому адресу и встал на учёт в УФНС по Республике Калмыкия, что позволило ему применять пониженную ставку 1% по Закону Республики Калмыкия № 243-VI-З.
 
🤩 Налоговая решила, что ИП искусственно создал условия для пониженной ставки, и доначислила:
🤩 6,6 млн. – УСН
 
🤩Первая инстанция встала на сторону Бизнеса:
В законе нет требования вести деятельность в Калмыкии.
 
🤩Апелляция решение отменила и поддержала Налоговую:
 
✔️Сама по себе регистрация в регионе с пониженной ставкой не даёт права на 1%, если деятельность фактически ведётся в другом субъекте.
✔️Жилой дом, где был зарегистрирован предприниматель, фактически непригоден для проживания - отсутствуют окна, двери, участок без ограждения. Собственники - 6 ИП, зарегистрированы в один день, адрес - массовой регистрации.
✔️Все контрагенты, поставщики, выдача грузов, почтовый и юридический адрес - в Смоленске.
✔️Аренда офиса и бухгалтерские услуги не оплачивались.
✔️Часть работников фактически не осуществляла трудовую деятельность у предпринимателя
 
16 ААС:
«Вместе с тем аргументированных пояснений относительно получения (возможности получения) в отчетный период реальной экономической выгоды для бизнеса (не связанной с льготным налогообложением) от перемены места жительства и регистрации в Республике Калмыкия, предприниматель не представил, наличие реальных экономических мотивов и фактическое осуществление деятельности по месту регистрации надлежащими и достоверными доказательствами не подтвердил.»

  
🤩 А что с буквой закона?
Согласно НК РФ ставка налога по УСН определяется не по месту ведения деятельности, а по месту регистрации.
Минфин в своих письмах прямо указывает, что дифференцирование ставок в зависимости от места осуществления деятельности не предусмотрено.
🤩В Законе Республики Калмыкия действительно нет требования вести деятельность в Калмыкии, но апелляция применила системное толкование во взаимосвязи с п. 1 ст. 54.1 НК РФ....регистрация ≠ право на льготу.

📍А как же Омская область? Там в законе прямо прописано, что пониженные ставки применяются налогоплательщиками, осуществляющими деятельность на территории региона. Это снимает все вопросы, так как законодатель четко обозначил правила игры. Что мешает другим регионам сделать то же самое?

Может просто на законодательном уровне не вводить налогоплательщиков в заблуждение и не провоцировать приток ИП из-за отсутствия формулировок, а потом выгонять их? Хотя...никто не выгоняет, только дополнительная налоговая нагрузка))

Многие предприниматели не живут там, где зарегистрированы...бизнес ведут по всей стране.
В НК РФ нет правила «по количеству дней» или «где больше жил - та ставка и применяется».

А как Вы считаете: что важнее – буквальное толкование закона субъекта или доказывание реального присутствия в регионе, даже если оно не прописано?👇 Делитесь мнением в комментариях.

🤩Кассация состоится – 14.10.2026.

Постановление 16ААС от 03.07.2026г. по делу №А22-3911/2025


Forward from: ФАБА «Платинум»: Ассоциация Бухгалтеров-аутсорсеров
Налоговый контроль добрался до физлиц: зарегистрированных преступлений стало вдвое больше

МВД сообщило, что в первом полугодии 2026 года число зарегистрированных налоговых преступлений по ст. 198 УК РФ («Уклонение физического лица от уплаты налогов, сборов и (или) физического лица — плательщика страховых взносов от уплаты страховых взносов») выросло вдвое по сравнению с аналогичным периодом прошлого года. Преступления по ст. 199 УК РФ, связанные с уклонением от уплаты налогов организациями, выросли на 34,5%.


Важно понимать, что под «физлицами» в этой статистике подразумеваются в том числе индивидуальные предприниматели, отмечает руководитель головного штаба ФАБА, экс-руководитель отдела выездных проверок ФНС в Тюмени Тигран Аракелян.

По его оценке, рост во многом объясняется тем, что ИП сейчас стали объектом более пристального налогового контроля. В последнее время часть бизнеса переходит с формата компаний на формат ИП, поскольку такая структура может быть выгоднее с точки зрения налогообложения и движения денежных средств. Однако здесь возникают свои нюансы:

"Есть принципиальная разница между ст. 198 и ст. 199 УК РФ: первая относится к физическому лицу, включая ИП, вторая — к организации. При этом пороги, с которых возникает уголовная ответственность, различаются. Поэтому для предпринимателя, работающего через ИП, риски перехода налогового спора в уголовную плоскость могут возникать при существенно меньших суммах недоимки, чем в случае с организацией.

Так по 198-й статье крупным размером признается сумма налогов, сборов, страховых взносов, превышающая за период в пределах трех финансовых лет подряд 2,7 млн ₽, а А по 199-й при тех же условиях сумма должна превысить 18,7 млн ₽.


МВД связывает рост показателей с ужесточением контроля за бизнесом. Ведомство также говорит о создании федерального реестра подставных лиц, усилении обмена информацией и мерах по выявлению имущества налогоплательщиков. А насколько активно государство сегодня ищет незадекларированные доходы физических лиц, хорошо видно на примере Москвы.

В сентябре стало известно о выявлении около 154 тыс. трудоспособных жителей без официальных доходов, но с большим количеством недвижимости и транспорта. Власти передают информацию в ФНС для проверки источников дохода. Отдельное направление — владельцы нескольких квартир, которые сдают их в аренду, но не декларируют полученный доход.

"Статистика МВД говорит не только о возможном росте нарушений. Она одновременно показывает, что выявлять их государство стало активнее: данные об имуществе, доходах и деятельности бизнеса всё чаще сопоставляются между собой. Для предпринимателей это означает одно: риск обнаружения налоговых нарушений становится выше," — резюмирует Тигран Аракелян.


🤩 ЭПД 🛠 Регламент Минтранса по нештатным ситуациям и памятка для водителя
 
🤩 С 1 сентября 2026 года электронные перевозочные документы стали обязательными. Но что делать, если ГИС ЭПД недоступна, у оператора сбой, а в точке погрузки нет интернета?
 
🦅 Минтранс России разработал Регламент действий при нештатных ситуациях при оформлении и предъявлении ЭПД. Документ описывает порядок действий для всех участников перевозки при:
✔️недоступности ГИС ЭПД;
✔️недоступности ИС ЭПД (системы оператора);
✔️отсутствии интернета.
 
🤩Ключевые моменты:
 
✔️Недоступность ГИС ЭПД (государственной информационной системы электронных перевозочных документов).
Оператор ГИС ЭПД в течение 2 часов оповещает участников и операторов ИС ЭПД.
Операторы ИС ЭПД продолжают обмен между контрагентами без отправки в ГИС ЭПД.
После восстановления - направляют накопленные ЭПД в ГИС ЭПД.
Водитель: предъявляет ЭПД через ПО, интегрированное с ИС ЭПД, либо бумажную копию со штампом электронной подписи.
 
✔️Недоступность ИС ЭПД (информационной системы оператора).
Оператор ИС ЭПД в течение 2 часов уведомляет оператора ГИС ЭПД, МВД России, Ространснадзор и контрагентов. В течение всего периода информирует подключенных контрагентов; по окончании - уведомляет о восстановлении.
🤩По запросу контрагента выдает справку в свободной форме, подтверждающую нештатную ситуацию.
 
✔️Нет интернета
Допускается бумажный перевозочный документ.
Участник перевозки фиксирует факт, составляет акт с датой, временем, местом, присутствовавшими и проявлениями отсутствия связи, подписывает его несколькими лицами, оформляет бумажный документ, а после восстановления связи возвращается к ЭДО.
Водитель получает бумажный документ от грузоотправителя, перевозчика или экспедитора, предъявляет его при проверке и готов пояснить отсутствие связи.
Оператор ИС ЭПД фиксирует факт, подтверждает отсутствие связи, консультирует клиента и обеспечивает передачу накопленных ЭПД в ГИС ЭПД после восстановления связи.
 
Также ведомство опубликовало памятку для водителей (разработано совместно с МВД) и ответы на частые вопросы по работе с ЭПД.
 
Скачать документы 👇
🌐 Регламент действий при нештатных ситуациях
🌐 Памятка для водителей
🌐 Ответы на вопросы по ЭПД


Налоговая vs. Бизнес: положительное сальдо на ЕНС ≠ возврат (Дело ИП Рагимова З.Ш.о. № А06-6644/2025)
 
🤩ИП по результатам камеральной проверки декларации по УСН получил решение и требование об уплате налога за 2020г.
🤩Требование исполнено, но.... ИП не согласился с доначислением и обратился в суд.
 
В ходе рассмотрения дела № А06-12161/2023 Налоговая самостоятельно уменьшила сумму доначисленного налога.
 
10.02.25 – УФНС внесло записи в ЕНС, образовалось положительное сальдо 2,4 млн.
Производство по делу № А06-12161/2023 прекращено.
 
ИП обратился за возвратом излишне взысканных средств.

16.04.25 – деньги перечислены на счет ИП, но без процентов по ст. 79 НК РФ.
ИП опять вынужден идти в суд….
 
По мнению Налоговой проценты надо начислять по 10.02.2025 – дату отражения сальдо на ЕНС.
ИП настаивал: проценты – по день фактического возврата, 16.04.2025.
 
Три инстанции поддержали Бизнес
 
Установлен факт излишнего взыскания – на сумму подлежат начислению проценты по ст. 79 НК РФ.
Дата отражения переплаты на ЕНС не прекращает начисление процентов, поскольку это не фактический возврат и не учет в счет совокупной обязанности.
Проценты начисляются по день фактического возврата излишне взысканных сумм.
 
АС ПО:
«При указанных обстоятельствах судами отклонены доводы инспекции о том, что именно действия налогоплательщика по непредставлению документов, необходимых для проверки сведений, содержащихся в налоговой декларации, привели к доначислению сумм налога. Отмечено, что проценты носят компенсирующий характер (а не характер ответственности), в настоящем случае - компенсирующий характер за неправомерное взыскание и удержание налоговым органом денежных средств налогоплательщика зависит только от периода незаконного изъятия денежных средств, а не от возможности или виновности действий налогового органа.»


ВС РФ в определении от 27.01.2025 № 309-ЭС24-18347 по делу № А76-24862/2023 подтвердил: деньги на ЕНС – собственность налогоплательщика. И вроде на первый взгляд есть логика у налоговой – рассчитать проценты на дату формирования положительного сальдо (хотя она и на эту дату проценты не начислила).
Но механизм восстановления имущественного положения при излишнем взыскании установлен ст. 79 НК РФ. Именно она определяет, с какого момента и по какой день начисляются проценты.
Согласно п. 4 ст. 79 НК РФ проценты начисляются со дня, следующего за днем взыскания, по день фактического возврата либо учета в счет совокупной обязанности. Отражение сальдо на ЕНС – это ни то, ни другое.
Абз. 2 п. 4 ст. 79 НК РФ прямо определяет, как происходит возврат – излишне взысканные средства перечисляются на открытый счет в банке. То есть «фактический возврат» по абз. 3 наступает только в момент поступления денег на счет. ЕНС под это определение не подпадает.
Важная оговорка:
механизм ст. 79 НК РФ работает в отношении излишне взысканных сумм. Но по позиции ВС РФ неправомерное списание денег с ЕНС – это тоже излишнее взыскание, даже если переплата была сформирована добровольно. А значит и в этом случае положены проценты по ст. 79 НК РФ.
 
Постановление АС Поволжского округа от 11.06.2026г. № Ф06-2876/2026


ЛИЧНЫЕ КОНСУЛЬТАЦИИ.

Друзья, последние два дня я погрузился в консультации, поэтому хочу рассказать подробнее о этом направлении своей деятельности.

Как это проходит?

Всё очень просто! Я провожу консультации по любым вопросам, связанным с налогообложением (оффлайн/ZOOM). Будучи профессиональным налоговым консультантом и специалистом по налоговой безопасности, я готов ответить на вопросы и помочь разобраться в ваших проблемах «здесь и сейчас» — без долгих ожиданий и подготовки!

Самые частые запросы на консультациях:

➖Как правильно построить бизнес, чтобы избежать налоговых рисков?
➖Потенциальные налоговые проверки при использовании схем оптимизации налогообложения — как их избежать?
➖Работа с НДС: на что обратить внимание?
➖Самозанятые: какие опасные точки нужно учитывать?
➖Дробление бизнеса.
➖Как получить налоговые льготы.
➖Что делать, если вас вызвали на комиссию? Как вести себя в этой ситуации?

Я здесь, чтобы помочь вам разобраться в сложных вопросах налогообложения и сделать ваш бизнес более безопасным и эффективным!
Для записи на консультацию пишите @Tigran_nalogoff


Налоговая vs. Бизнес: Налоговая vs. Бизнес: история смягчения одного штрафа – от 45 до 9 млн. руб. (Дело ООО «БСТ-СТРОЙ» № А41‑55636/2026)
 
🤩Налоговая провела выездную проверку ООО «БСТ-СТРОЙ» по результатам которой предложила уплатить: 58 млн. НДС, 3,8 млн. налог на прибыль и уменьшить сумму убытков на 122 млн.
Предложение, конечно, так себе… но в рассматриваемом деле налогоплательщик спорил только со штрафом.
 
Помимо налогов, Общество привлечено к ответственности по п. 3 ст. 122 НК РФ (умысел):
🤩22,5 млн руб. - и это с учетом снижения в 2 раза.
Т.е. штраф до снижения был 45 млн. руб.🤩
 
🤩Налоговая при расчете штрафа применила отягчающее – повторность (+100% до 45 млн руб.), затем смягчающее – социальная направленность (–50% до 22,5 млн руб.).
Вот так легко жонглировала суммами в соответствии со ст. 114 НК РФ.
 
02.03.26 Межрегиональная ИФНС по СЗФО оставила решение без изменения.
 
28.05.26 Общество обратилось в суд 🤩
 
🤩А дальше – уже классика «налогового дзена»: в ходе судебного разбирательства, 19.06.26, вышестоящий налоговый орган частично осознал, что перегнул палку, и отменил штраф на 3,9 млн руб. Остаток – 18,6 млн руб.
 
🤩11.08.26 суд первой инстанции снизил оставшийся штраф ещё в 2 раза (учтен довод о нестабильном финансовом положении). Итог:9,3 млн руб.
 
АС Московской области:
«Смягчающие обстоятельства применяются к любым налоговым правонарушениям, независимо от формы вины (неосторожность или умысел), поскольку в зависимость от формы вины поставлен размер самой ставки штрафа по ст. 122 НК РФ».

 
🤩Не игнорируйте возможность заявить о смягчающих обстоятельствах. Даже если налоговая на всех этапах отказывает – в суде вышестоящий орган может частично отменить штраф, а суд – применить дополнительные смягчающие.
 
Решение АС Московской области от 11.08.2026 по делу № А41-55636/2026, которое может остаться без изменений, а может быть изменено или отменено – ведь налоговая 03.09.2026 обратилась в 10ААС… Будем следить за делом № А41-55636/2026.
 
🤩 С 01.09.2026 вступил в силу Приказ ФНС от 24.07.2026 № ЕД-1-7/514@, который закрепил четкую арифметику снижения: одно смягчающее обстоятельство даёт снижение в 2 раза, два – в 4, три – в 6, четыре – в 8, пять – в 10 раз (максимум)


Сегодня выступаю на форуме «МОЙ БИЗНЕС 2026» в Санкт-Петербурге.
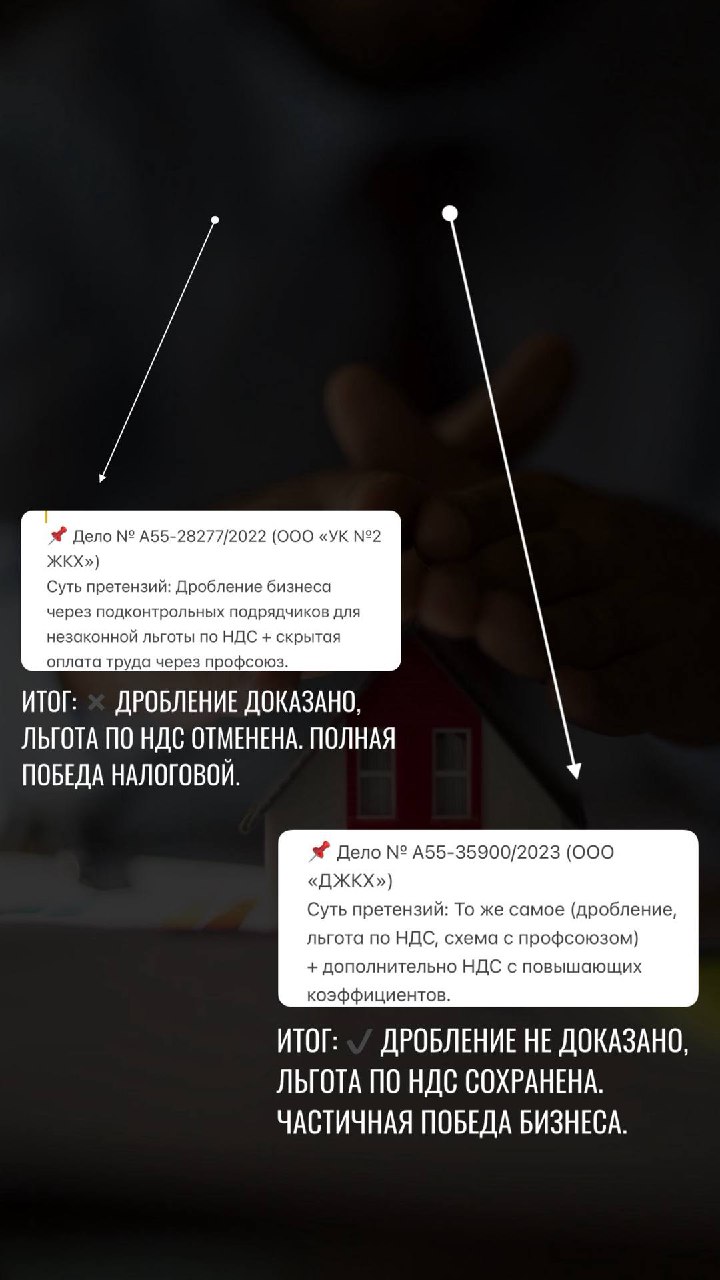
Уже совсем скоро на сцене площадки «бизнес и власть» буду вещать о дроблении бизнеса.

Делюсь с Вами своей презентацией ⤵️, также рассмотрим несколько местных дел по дроблению.

И небольшой бонус от меня для Вас - чек-лист «ПРИЗНАКИ ДРОБЛЕНИЯ БИЗНЕСА» - чтобы Вы могли проверить себя и быть в безопасности! 🤝


Forward from: ФАБА «Платинум»: Ассоциация Бухгалтеров-аутсорсеров
Video is unavailable for watching
Show in Telegram
📈 Цифровой контур системы оценки деловой репутации бизнеса охватывает уже 7,6 млн субъектов предпринимательства по всей России.

Как заявил заместитель руководителя ФНС России Тимур Шиналиев: «ЭКГ-рейтинг и Сервис оценки — это дополняющие друг друга системы. ЭКГ формирует публичный репутационный капитал, а Сервис обеспечивает точную фильтрацию участников».


🔹 О ключевых аспектах функционирования системы рассказали в рамках XI Восточного экономического форума. Так, с 2026 года обновлённая методика рейтинга учитывает:

🔴 Показатели разрывов по НДС – в блок «государство» попадают в том числе показатели разрыва по налогу на добавленную стоимость.
🔴 Трудоустройство ветеранов СВО – в блоке «кадры» помимо расчёта уровня оплаты труда, стабильности кадрового состава и благотворительных проектов учитывается трудоустройство ветеранов СВО.
🔴Реализацию экологических и климатических проектов.

▶️ Подробнее о рейтинге ФНС: как бизнесу пройти оценку и сохранить деловые возможности — смогут узнать участники «Мой Бизнес Форум 2026» в Санкт-Петербурге.

🔵 10 сентября от Федеральной ассоциации бухгалтеров-аутсорсеров выступят более 15 экспертов. Мы расскажем о фискальной безопасности, налогах, цифровом рубле и о том, как развиваться бизнесу в текущих условиях.

🔸Бухгалтеры, налоговые консультанты и юристы — это те люди, которые сопровождают предпринимателей каждый день и как никто другой понимают главные потребности бизнеса, возможные риски и пути развития.


🔺 Для регистрации на «Мой Бизнес Форум 2026» перейдите по ссылке 👉 http://vk.cc/cZWRrZ


🤩Другие важные изменения с 1 сентября 2026:
 
🔘 Изменились требования к составу квалифицированного сертификата ключа для подачи отчетности в СФР.
🤩Информация СФР
 
🔘 Электронные перевозочные документы: обязательный переход
🤩ФЗ от 07.06.2025 № 140-ФЗ
 
🔘 Прослеживаемость товаров – на постоянной основе
🤩Решение Евразийского межправительственного совета от 30.09.2025 № 5
 
🔘 Страхователи обязаны подавать данные о наличии в договоре ГПХ условия об уплате взносов на травматизм. Не позднее рабочего дня, следующего за днем заключения или прекращения договора.
🤩ФЗ от 20.02.2026 № 29-ФЗ
 
🔘 Эксперимент по обелению отрасли предоставления персонала.
🤩Приказ ФНС России от 18.06.2026 N ЕД-1-22/404@


🤩Сентябрь 2026: что изменилось в работе бухгалтера и бизнеса 👇
 
С 1 сентября 2026 года вступает в силу масштабный пакет поправок. Основные изменения внесены ФЗ от 28.11.2025 № 425-ФЗ, но есть и другие важные изменения.
 
🤩Изменения ФЗ от 28.11.2025 № 425-ФЗ:
 
🔘 Штрафы: снижение не более чем в 10 раз
При наличии смягчающих обстоятельств размер штрафа за налоговые правонарушения можно уменьшить не более чем в 10 раз (минимум – в 2 раза).
 
🔘 Налоговый мониторинг: новые правила для правопреемников
〰️Правопреемники организаций, где проводился мониторинг, вправе подать заявление без выполнения стандартных условий.
〰️Срок мониторинга не прерывается при реорганизации, если правопреемник вступил в него.
〰️Правопреемник обязан в течение месяца обновить документы, если сведения реорганизованной компании утратили актуальность.
〰️Расширен перечень оснований для досрочного прекращения мониторинга: несоответствие регламента, систематические нарушения доступа к информационным системам, несоответствие информсистем или системы внутреннего контроля.
 
🔘 Уведомления по НДФЛ и страховым взносам: установлены особенности заполнения уведомления об исчисленных суммах.
 
🔘 Новые способы подачи возражений на акты проверок
Письменные возражения на акт налоговой проверки и акт об обнаружении правонарушений можно подавать лично, заказным письмом, по ТКС, через личный кабинет налогоплательщика или через Госуслуги.
〰️Допускается рассмотрение материалов проверки по видео-конференц-связи.
 
🔘 Освобождение от указания ИНН для некоторых лиц
Адвокаты, арбитражные управляющие, нотариусы, оценщики, патентные поверенные, медиаторы вправе не указывать ИНН в налоговых декларациях и иных документах (вместо этого – персональные данные или номер записи из федерального регистра).
 
🔘 Отсрочка, рассрочка, инвестиционный налоговый кредит: изменяется порядок предоставления
〰️Уточнены условия: отсрочка/рассрочка предоставляется, если есть основания полагать, что налог будет уплачен в течение срока.
〰️Из перечня документов исключены справки об оборотах и остатках денежных средств.
〰️Пени не начисляются со дня вступления в силу решения об отсрочке/рассрочке.
〰️Предельный срок инвестиционного налогового кредита увеличен с 5 до 10 лет.
〰️Расширен перечень случаев, когда отсрочка, рассрочка, инвесткредит не предоставляются.
 
🔘 ЕНС: расширение оснований формирования совокупной обязанности
〰️Совокупная обязанность формируется на основе решений о досрочном прекращении отсрочки/рассрочки- – через месяц после решения.
〰️Изменен срок по отмене решений о вычете – 30 календарных дней со дня направления.
〰️Добавлены сроки по исполнительным документам о взыскании госпошлины
 
🔘 Зачет и возврат положительного сальдо ЕНС
〰️Деньги с отдельного счета по гособоронзаказу перечисляются только на этот счет.
〰️Если платеж в счет обязанности налогоплательщика перечислило иное лицо – возврат производится на счет отправителя.
〰️При зачете сальдо в счет обязательств другого лица – сумма на ЕНС получателя не возвращается. 〰️Возврат возможен на национальную платежную карту.
〰️Расширен перечень случаев отказа в зачете и частичного зачета.
 
🔘 Если в отношении физлица возбуждено дело о банкротстве, обязанность по уплате налогов и сборов не прекращается в случае его смерти или объявления умершим.
 
🔘 При запрете на отчуждение (передачу в залог) транспортных средств без согласия налогового органа регистрационные действия не допускаются.
 
🔘 Жалобы в вышестоящий налоговый орган
Жалоба (апелляционная жалоба) на акты ненормативного характера может рассматриваться как вышестоящим органом или налоговым органом, наделенным полномочиями вышестоящего.
 
🔘 Учет обособленных подразделений: можно не только выбирать одну инспекцию для постановки на учет, но и отказаться от выбора, если несколько подразделений расположены в одном муниципальном образовании, но подконтрольны разным налоговым.
 
ПРОДОЛЖЕНИЕ ⤵️


486 0 19 1 10

Добрый день!

Сегодня мы на семинаре, слушаем выступление Татьяны Баевой на тему Электронных транспортных накладных.

Как всегда делюсь с Вами презентацией спикера ⤵️


Forward from: ФАБА «Платинум»: Ассоциация Бухгалтеров-аутсорсеров
ТЮМЕНЬ | 27 АВГУСТА | ОФФЛАЙН

🗓 С 1 сентября ЭТрН становится обязательной: приглашаем на семинар

Налоговый комитет ТПП Тюменской области приглашает предпринимателей и компании на практический семинар, посвящённый переходу на электронные транспортные накладные (ЭТрН) — цифровой аналог привычной бумажной транспортной накладной.

⏱️27 августа, 12:00
📍ул. 25 Октября, 23А, стр. 1, Тюмень -- «Контора пароходства» (малый зал)

С 1 сентября электронные перевозочные документы становятся обязательными для отправителей, получателей и перевозчиков.
Как подготовиться к изменениям? Как выбрать оператора ЭПД? Как организовать работу и взаимодействие всех участников грузоперевозки?


На семинаре разберём:


🔴Новые правила работы с 1 сентября: сроки, ответственность, роли участников и обязательные документы;

🔴Алгоритм подписания ЭПД и организацию процесса внутри компании;

🔴Реальный опыт внедрения ЭПД у клиента;

🔴Практические вопросы, которые возникают у бизнеса при переходе на новый формат.


▶️ Спикер — Татьяна Баева, собственник аутсорсинговой компании «ТД в квадрате», аттестованный налоговый консультант, член Федеральной ассоциации бухгалтеров-аутсорсеров «ПлатинУМ».

📍 В завершение встречи можно будет задать эксперту вопросы и разобрать конкретные ситуации.

✅ Участие по предварительной регистрации: [перейти]

🔸 Приглашаем предпринимателей заранее разобраться в новых требованиях и подготовить свои бизнес-процессы к изменениям.


Налоговая vs. Бизнес: Земельный налог по ставке 6% – это законно? (Дело ООО «АКТИС-СТРОЙ» № А41-92614/2024)
 
🤩ООО «АКТИС-СТРОЙ» на праве собственности принадлежат три участка с видом разрешенного использования «для индивидуального жилищного строительства» (ИЖС). Общество самостоятельно рассчитало по ставке 1,5% и уплатило земельный налог за 2023 в бюджет в размере 3,2 млн. руб.
 
🤩Налоговая при расчете земельного налога за 2023 год применила к двум участкам ставку 1,5% и повышающий коэффициент 4, доначислив 9 млн. руб.

🤩Три инстанции поддержали Бизнес.
 
✔️С 2020 года коммерческие организации обязаны применять ставку 1,5% для ИЖС-участков.
✔️Повышающие коэффициенты (2 и 4) применяются только к ставке 0,3% как механизм утраты права на льготу при нарушении сроков строительства. Если льготная ставка 0,3% не применяется, то и повышающие коэффициенты неприменимы.
✔️Применение коэффициента 4 к ставке 1,5% дает 6% – это прямое нарушение предельной ставки 1,5%, установленной п. 1 ст. 394 НК РФ.
✔️Неопределенность норм толкуется в пользу налогоплательщика (п. 7 ст. 3 НК РФ, Постановление КС РФ № 52-П от 21.07.2026), а бремя в 6% носит конфискационный характер, нарушая принципы соразмерности и справедливости.
 
10 ААС:
«В данном случае применение повышающего коэффициента к максимальной налоговой ставке в размере 1,5% носит избыточный и дискриминационный характер относительно отдельной категории налогоплательщиков, а именно, для коммерческих собственников земельных участков с видом разрешенного использования «Для индивидуального жилищного строительства», увеличивая для них налоговую нагрузку в 2 и 4 раза соответственно по сравнению с иными организациями, осуществляющими другие виды строительства, что, в свою очередь, означает установление более обременительных условий налогообложения в отсутствие к тому разумных и объективных оснований.»


Почему возник спор❓
🤩 До 2020 года участки под ИЖС облагались по ставке 0,3%. Если строительство затягивалось, применялись повышающие коэффициенты. Реформа 2020 года (ФЗ от 29.09.19г. № 325-ФЗ) исключила из льготной категории участки, используемые в предпринимательской деятельности – для них ставка стала 1,5%, но законодатель не уточнил, нужно ли применять коэффициенты.
 
Налоговая решила, что нужно, и закрепила это в письме ФНС от 16.11.2023 № БС-4-21/14484@. Суды же поддерживали налогоплательщиков.
 
🤩Точку поставил Конституционный Суд РФ: Постановлением от 21.07.2026 № 52-П положения п. 1 ст. 394 и п. 15 ст. 396 НК РФ признаны не соответствующими Конституции РФ в той мере, в какой они порождают неопределенность и противоречивую практику. В связи с этим ФНС письмом от 21.07.2026 № БС-36-21/6262@ отменила свои прежние разъяснения.
 
❗️Проверьте расчеты земельного налога по участкам под ИЖС – если налоговая применила повышающий коэффициент к ставке 1,5%, оспаривайте.
 
Постановление АС Московского округа от 04.08.2026 по делу № А41-92614/2024

20 last posts shown.