ИнвестТема | Литвинов Владимир


Channel's geo and language: Russia, Russian
Category: Economics


Канал об инвестициях на финансовых рынках
Для связи: @Trader_31
Регистрация в Роскомнадзор №011301

Зарегистрирован в РКН
Related channels  |  Similar channels

Channel's geo and language
Russia, Russian
Category
Economics
Statistics
Posts filter


Freedom и иск Генпрокуратуры - стоит ли инвесторам волноваться?

В начале октября в картотеке Тверского суда Москвы появился иск замгенпрокурора к Тимуру Турлову и структурам Freedom Holding. Новость разошлась быстро, и часть подписчиков со счетами в Freedom Broker закономерно начала задавать вопросы. Я и сам озадачился, ведь у меня открыт там и брокерский, и банковский счета. Предлагаю отбросить эмоции и посмотреть на дело так, как я смотрел бы на любой корпоративный риск.

⚖️ Итак, ответчиками записаны сам Турлов, американская Freedom Holding Corp., кипрская Freedom Finance Europe Ltd., ещё одна компания и партнёр бизнесмена. Суть требований не раскрыта, беседа назначена на 15 октября. Первое, что бросается в глаза, это география: холдинг зарегистрирован в США и котируется на Nasdaq, брокер работает в Евросоюзе под надзором CySEC. Исполнять решение московского районного суда в этих юрисдикциях попросту негде.

Второй момент касается того, что у группы осталось в России. Брокера и банк в РФ холдинг продал в феврале 2023 года с одобрения ЦБ, сейчас это «Цифра брокер» и «Цифра банк». Нынешние владельцы к Freedom отношения не имеют, в списке ответчиков их нет, поэтому клиентов «Цифры» история не касается вовсе. Клиентов Freedom Finance тоже: их бумаги учитываются в европейской инфраструктуре, у брокера прямое членство в Euroclear, и российские требования до этого контура не дотягиваются.

Сам холдинг заявил, что сути иска не понимает, активов и деятельности в РФ не имеет, а его бизнес стабильно развивается. Отчётность это подтверждает: выручка за квартал, закончившийся 30 июня, выросла на 40% до $732,5 млн, активы превысили $14 млрд, а зарабатывает группа в Казахстане, Европе и с этого лета - в Турции. Мы подробно уже изучали отчетность с вами.


🇰🇿 Третий момент лежит уже не в юридической, а в политической плоскости. Турлов с 2022 года гражданин Казахстана, его ключевые активы находятся там, и ни один из них в иске не упомянут. Речь о банке, брокере, страховщиках, телекоме и дата-центрах. 26 сентября бизнесмена избрали президентом FIDE, а 7 октября Касым-Жомарт Токаев принял его в администрации и подробно обсуждал задачи по шахматам на уровне государства. Для Астаны Турлов - это системная фигура, а Казахстан и Россия остаются партнёрами, которым проще договориться, чем годами тянуть спор об имуществе, которого в России нет.

В сухом остатке получаем иск без раскрытого предмета к компаниям за пределами российской юрисдикции. Для клиентов Freedom24 и «Цифры» практических последствий я не вижу, а вот за беседой 15 октября понаблюдаю, скорее из интереса к развязке, чем из опасений.

❗️Не является инвестиционной рекомендацией
ИнвестТема


Текущая ситуация на бирже
 
Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов. Правда, среднесрочно мы все еще в томительном боковике.
 
📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что все еще много. В этом контексте не стоит ожидать голубиной риторики ЦБ на ближайшем заседании 23 октября, а ставочку могут сохранить на текущих значениях.
 
🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.
 
⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие. А там, глядишь, и дивиденды могут подъехать.
 
⛽️Бумаги Газпромнефти достигли максимума за полтора года. Рынок начинает закладывать щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму. Как я и говорил ранее, ГПН и Татнефть выглядят сейчас лучше прочих нефтяников. По последнему разбор сделаю на следующей неделе.
 
🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, ЦБ поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается заградительной. Будьте аккуратны с этим кейсом.
 
❗️Не является инвестиционной рекомендацией
ИнвестТема


Русагро - первое полугодие под крылом госструктуры

«Из князи в грязи» - это выражение ближе всего описывает трагичную ситуацию бывшего владельца Русагро Вадима Мошковича и экс-гендиректора Максима Басова. У одного отняли сельхозимперию, у другого - имущество на 3 млрд рублей. Более того, оба находятся под следствием. Я же продолжаю держать руку на пульсе Русагро и сегодня разберу отчетность компании.

🍅 Итак, выручка компании за первое полугодие 2026 года выросла на 9% до 183 млрд рублей. Однако качество этого роста оставляет желать лучшего. Валовая прибыль рухнула на 33,8% до 24,5 млрд рублей, EBITDA составила всего 9,4 млрд, а чистая прибыль практически обнулилась - 56 млн рублей против 4,8 млрд годом ранее. Себестоимость растет значительно быстрее выручки!!!

Выручка масложирового бизнеса выросла на 3% до 103,7 млрд рублей. После модернизации Аткарский МЭЗ вышел на проектную мощность, а производство сырого растительного масла во втором квартале подскочило на 32% до 301 тыс. тонн. Сельхознаправление выглядит эффектнее - выручка выросла в 3,5 раза до 21,6 млрд рублей за счет низкомаржинального трейдинга зерном и соей.

🥩 Главная проблема - мясной сегмент. Выручка сократилась на 10% до 41,6 млрд рублей, а EBITDA обвалилась кратно. Давят низкие цены на свинину на фоне роста предложения и импорта более дешевого мяса. То есть объемы здесь уже не спасают - ухудшилась сама ценовая конъюнктура.

Сахарный бизнес, напротив, нарастил выручку на 49% до 24,6 млрд рублей. Продажи сахара во втором квартале выросли на 47%, однако значительная часть опять пришлась на трейдинговый канал. При этом собственное производство сократилось на 7% из-за более низкой сахаристости свеклы. Получается, обороты растут практически везде, а денег в итоге становится меньше.

⚖️ Параллельно окончательно изменилась корпоративная структура. В мае 65% Русагро были обращены в доход государства, а контроль перешел под управление госструктуре РСХБ-Финанс. При этом летом акционеры одобрили первые с 2021 года дивиденды - 16,48 рубля на акцию. Корпоративный конфликт выплате не помешал, однако делать из одного дивиденда новую стабильную политику я бы пока не стал.

В итоге Русагро под новым контролем операционно продолжает работать, но финансовый результат слабый. Причем пока больше вопросов именно к конъюнктуре и качеству роста выручки, чем к эффективности нового управления. Низкие мультипликаторы выглядят заманчиво, но дисконт здесь вполне заслуженный: прибыль практически исчезла, мясной сегмент буксует, а будущая дивидендная политика неизвестна.

❗️Не является инвестиционной рекомендацией
ИнвестТема


НМТП - как порты попали на передовую

Еще недавно транспортный сектор и, в частности, порты считались тихой гаванью. Сейчас же текущая геополитическая ситуация вывела порты на передовую. Как в это тяжелое время выживает НМТП и стоит ли ориентироваться на низкие мультипликаторы? Давайте разбираться.

🚢 Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,6% до 39,7 млрд рублей. При этом грузооборот группы увеличился всего на 6,6% до 70,8 млн тонн. Тут стоит обратить внимание, что объемы росли преимущественно за счет менее маржинальных направлений. Не сильно помогла и ежегодная индексация тарифов на перевалку нефти на 5,1%.

Операционная прибыль снизилась на 9,2% до 24,3 млрд рублей, а EBITDA просела на 9,6% до 28 млрд. По рентабельности бьет быстрый рост расходов на ФОТ (+40% г/г). НМТП приходится компенсировать сотрудникам риски, связанные с военными действиями и ударами. Вдобавок расходы на топливо выросли почти в четыре раза.

📊 Несмотря на ухудшение операционки, чистая прибыль внезапно выросла на 8,3%, до 23,3 млрд рублей. Но здесь дьявол в деталях: убыток от курсовых разниц сократился с 3,1 млрд до символических 0,1 млрд. Без этого эффекта динамика чистой прибыли выглядела бы значительно хуже.

Все это данные первого полугодия, а во втором ситуация становится еще интереснее. Главный риск - ограничения на экспорт бензина и дизельного топлива. Для НМТП, где значительная часть грузооборота приходится на нефть и нефтепродукты, это чувствительный удар. На 24 сентября отгрузки дизеля и газойля из черноморских портов впервые упали практически до нуля. Поэтому третий квартал должен показать реальный масштаб проблемы.


💰 На этом фоне P/E около 3,1х и прогнозный дивиденд порядка 0,85 рубля с доходностью ~12,8% выглядят заманчиво. Однако бросаться к кнопке «купить» не спешу. Низкая оценка здесь вполне оправдана, а третий квартал может принести неприятный сюрприз по операционным показателям.

С другой стороны, именно набор этих рисков превращает НМТП в потенциальный «миркоин». Нормализация ситуации вокруг портов и восстановление экспорта нефтепродуктов способны быстро изменить сентимент. Но пока предпочту дождаться отчета за третий квартал - хочется сначала увидеть, насколько сильно нынешняя конъюнктура ударила по деньгам компании.

❗️Не является инвестиционной рекомендацией
ИнвестТема


Система - игры в Монополию

Заглянул я тут в полугодовую отчетность Системы и заметил 10 млрд рублей в строчке с прибылью за второй квартал. В 2025 году в ней фигурировал убыток в 50 ярдов. За полугодие, правда, акционерам все равно достался убыток в 35,4 млрд. Причем сама АФК признает, что квартальный плюс обеспечили разовые факторы. Что же происходит с одним из крупнейших инвестиционных холдингов страны? Давайте разбираться.

💰 Итак, выручка за шесть месяцев 2026 года выросла на 6,5% до 639,5 млрд рублей, скорректированная OIBDA на 21,9% до 211 млрд. Операционно дочки продолжают расти, но на уровне акционеров вся эта красота растворяется. Собственный капитал, относящийся к АФК, остается отрицательным - минус 206 млрд рублей.

Главная проблема прежняя - огромный долг. Чистый долг корпоративного центра сократился на 13,8% к марту до 330,5 млрд рублей, и это первое снижение за три года. Однако консолидированный долг Группы достиг безумных 1,43 трлн. Только финансовых расходов пришлось понести за полугодие на 166 ярдов. Все это тяготит холдинг, и вот какое решение он принял.

Во втором квартале АФК закрыла сделку с ВТБ на 320 млрд рублей, заложив пакет Ozon до конца 2030 года. Ставку нам не раскрыли, да и сама суть этой сделки не совсем понятна. Формально акции остаются собственностью Системы, но конструкция хорошо показывает потребность холдинга в ликвидности. Напоминает игру в «Монополию»: если приходится закладывать свою самую жирную карточку, дела явно идут не лучшим образом.


💰 Дополнительные деньги планируют искать через IPO Медси и Cosmos. Сначала рассматриваются частные сделки, затем выход на биржу осенью 2026-го или весной 2027 года. Формально привлеченные средства должны остаться внутри самих компаний, однако пик погашений долга АФК приходится как раз на 2026–2027 годы. Поэтому вопрос, насколько долго эти деньги будут находиться в дочках, для меня остается открытым.

В итоге Система по-прежнему остается заложником собственного долга. Даже хорошие результаты дочерних компаний с трудом доходят до акционеров, потому что значительную часть заработанного забирают кредиторы. Холдингу критически необходимы дальнейший делеверидж и снижение ключевой ставки. Раньше вывод на IPO дочек сулил раскрыть акционерную стоимость, сейчас - необходимый механизм выживания холдинга.

❗️Не является инвестиционной рекомендацией
ИнвестТема


🎬 Пятничный стрим от ИнвестТемы «Поговорим о деньгах»

Вы думали я не вернусь с очередным эфиром на тему денюжков? Не угадали - стриму быть! Сегодня обсудим, почему на фоне снижения инфляция люди все сильнее чувствуют рост цен, как подорожание коммуналки бьет по кошельку, что происходит с федеральным бюджетом и почему россияне все чаще берут автомобили в кредит на рекордные сроки.

🌐 Ссылка на YouTube

🌍 Cсылка на VK Видео

📹 Cсылка на RuTube

🙂 Ссылка на Twitch

Начало в 20:00 мск. Присоединяйтесь!


Криптовалюты среди нас!

Натолкнулся на новый раздел в приложении Альфа-Инвестиций. Оказывается там теперь можно покупать и продавать криптовалюту. Биткоин, Ethereum, Solana и другие, всего насчитали более 100 монет.

Для доступа нужна верификация: номер телефона, почта и фото с паспортом. После этого в приложении появляется криптосчёт - он пополняется рублями, выводить можно тоже в рублях или криптой.

Замечу, что всё это работает внутри одного приложения Альфа-Инвестиций - переходить на сторонние платформы не требуется. В общем буду тестировать, вам сообщу результаты.

❗️Не является инвестиционной рекомендацией
ИнвестТема


Selectel - два купона на выбор!

Совсем недавно я озадачился поиском облигаций, которые закрыли бы мне две базовые потребности: дали эффективную доходность с премией к дальним ОФЗ и были надежные, с рейтингом выше «А». И я вам хочу сказать, что выбор не так велик. Тогда я подобрал для себя 8-й выпуск Селектела, а сейчас готовится еще 2 интересных выпуска. Давайте изучим их.

💼 Итак, 6 октября Selectel планирует открыть книгу заявок на два выпуска облигаций общим объемом 5 млрд рублей. По серии 001P-09R предусмотрен переменный купон по формуле: ключевая ставка ЦБ + не более 2,25%, а по серии 001P-10R - фиксированный купон не выше 16,75% годовых, что соответствует эффективной доходности до 18,10%. Выплаты ежемесячные, срок обращения обоих выпусков - 3,5 года.

Примечательно, что эмитент предусмотрел амортизацию: 40% номинала будет погашено спустя два года, оставшиеся 60% - при завершении 42-го купонного периода. Такая структура немного сокращает дюрацию и позволяет инвестору раньше вернуть часть капитала. Мне не очень нравятся амортизации, но в этом случае она выглядит комфортной.


🦖 Привлеченные средства Selectel планирует направить на финансирование инвестиционной программы, которая нужна для роста бизнеса. Напомню, что по итогам первого полугодия 2026 года выручка Selectel выросла на 14% до 10,2 млрд рублей, а скорректированная EBITDA достигла 5,4 млрд рублей. Рентабельность по EBITDA остается на очень высоком уровне - 53%.

При этом компания продолжает активно инвестировать в развитие инфраструктуры и закупку оборудования, поэтому долговая нагрузка постепенно выросла. Отношение чистого долга к скорректированной EBITDA LTM на конец июня составило 2,1х. Для Selectel показатель остается вполне контролируемым с учетом высокой маржинальности и рекуррентного характера выручки.

✅ Кредитные рейтинги эмитента находятся на высоком уровне A+(RU) от АКРА и A+.ru от НКР со стабильным прогнозом. Selectel уже хорошо знаком долговому рынку: сейчас в обращении находятся четыре выпуска облигаций суммарным объемом 24,5 млрд рублей, также компания погасила четыре предшествующих размещения. Для меня это важный фактор - компания регулярно выходит на рынок и имеет сформированную историю обслуживания долга.

В итоге инвестору предлагают достаточно понятный выбор. Флоатер подойдет тем, кто не ожидает быстрого снижения ключевой ставки, а фиксированный купон позволяет зафиксировать текущую доходность на фоне дальнейшего смягчения ДКП. С учетом рейтинга, сильной операционной рентабельности и понятного драйвера спроса новый выпуск Selectel выглядит интересным вариантом для облигационной части портфеля.

❗️Не является инвестиционной рекомендацией
ИнвестТема


Текущая ситуация на бирже
 
Индекс Мосбиржи торгуется в томительном боковике под отметкой в 2300 п. Сверху нас ждет целая россыпь сопротивлений, начиная с зоны 2300-2370 пп. и заканчивая скользящей средней EMA65 и средним уровнем нисходящего канала. Пробивать все это будет сложно, но возможно. Главное - получить позитивный сигнал от геополитики и ЦБ. Правда, я сомневаюсь, что в ближайшее время мы его получим.
 
📊 Инфляционный фон остается стабильно высоким. Росстат представил традиционные недельные данные, сообщив о росте показателя на 0,12%. Октябрь принесет более высокие цифры на фоне индексации тарифов ЖКХ. Это вкупе с пересмотром дефицита бюджета на 2026 год не оставляет регулятору иного выбора, как сохранить ключевую ставку на заседании в конце месяца. В этом контексте доходность десятилетних ОФЗ приближается к отметке в 17%, что уменьшает инвестиционную привлекательность акций.
 
🍏 Глава Х5 Игорь Шехтерман на ежегодной конференции для поставщиков озвучил результаты с января по август. Продажи в Пятерочке выросли на 9,3%, в Перекрестке - на 7%, а дискаунтер Чижик показал рост на 31,1%. В июле-августе компания смогла немного прибавить по темпам роста, однако они по-прежнему остаются ниже целевых значений, прописанных в стратегии. Ключевой вызов для фудритейлера - борьба за трафик. Покупатели стали предельно рациональными: они ищут скидки и в принципе стали реже совершать спонтанные покупки.
 
🏢 Сектор недвижимости переживает еще более глубокий стресс. С сегодняшнего дня вступили в силу изменения в условиях семейной ипотеки. Единой ставки в 6% больше не будет - она теперь зависит от региона и количества детей в семье. Наибольшая доля семейной ипотеки в структуре продаж наблюдается у ЛСР, Самолета и Эталона, и неудивительно, что бумаги эмитентов выглядят хуже как индекса Мосбиржи, так и других девелоперов в лице GloraX и АПРИ.
 
🩺 Совет директоров Мать и дитя рекомендовал дивиденды за первое полугодие в размере 38 рублей на акцию, что ориентирует на доходность около 3%. Компания продолжает направлять большую часть прибыли на выплаты акционерам, несмотря на активный трек слияний и поглощений. Однако инвесторам стоит учитывать, что маржинальность бизнеса будет снижаться на фоне приобретения менее рентабельных активов.
 
🗿 Рубль укрепился к юаню до пятинедельного максимума. Этот тренд может сохраниться до конца октября, так как в экономику начинает поступать валютная выручка от высоких цен на нефть, которая традиционно приходит с временным лагом около двух месяцев.
 
❗️Не является инвестиционной рекомендацией
ИнвестТема


Магнит - долг превращает крепкую операционку в убыток

Продуктовые ритейлеры еще несколько лет назад воспринимались как одни из главных бенефициаров высокой инфляции, но теперь рост цен на полке уже не гарантирует рост прибыли. Да и инфляция держится в районе всего 6%. Высокая ставка раздувает процентные расходы, покупатель становится осторожнее, а масштаб бизнеса требует все больше денег на поддержание эффективности. Сегодня разбираемся с Магнитом.

🍏 Итак, выручка за первое полугодие 2026 года выросла на 12,8% до 1,89 трлн рублей. EBITDA прибавила 12,1% до 96 млрд, рентабельность сохранилась на уровне 5,1%, а валовая маржа подросла до 23,2%. Однако вместо прошлогодней прибыли в 6,5 млрд получили убыток в 1,9 млрд рублей. LFL-продажи выросли на 6,4%, причем практически весь результат обеспечил средний чек - трафик остался на месте.

Часть роста выручки дала «Азбука вкуса», которая консолидируется с мая 2025 года. При этом сами магазины Магнита вполне живы, а онлайн-оборот вообще вырос на 70% до 132 млрд рублей. Проблема в расходной части: затраты на персонал и коммуналку растут быстрее продаж. В результате даже увеличение среднего чека пока не приводит к улучшению рентабельности.


📊 Главная проблема Магнита - долг. Чистый долг вырос на 20,3% г/г до 518 млрд рублей, а NetDebt/EBITDA составляет 2,9х. Чистые процентные расходы достигли 48,1 млрд - практически столько же, сколько операционная прибыль. Средняя стоимость долга снизилась до 16%, но объем займов вырос, поэтому эффект от удешевления фондирования пока незаметен. Неудивительно, что в мае АКРА снизила рейтинг компании с AAA до AA+.

Менеджмент уже нажал на тормоз. CAPEX сократили на 46% до 36,8 млрд рублей, а новых магазинов открыли всего 212 против 933 годом ранее. Операционный денежный поток при этом восстановился до 51 млрд рублей после прошлогоднего оттока. Однако направить эти деньги на полноценный делеверидж пока не получается: значительная часть ресурсов продолжает уходить на обслуживание долга. Дивидендов нет уже второй год, и что-то мне подсказывает, что и за 2026 год акционеры останутся без выплат.

Получается, что выручка Магнита растет, маржа приемлемая, онлайн набирает обороты, денежный поток восстановился. Но долг в 518 млрд рублей превращает крепкую операционку в убыток для акционеров. Добавляет негатива продление РЕПО акций компании. Тех самых, оферту по которым так ждут инвесторы. От акций пока держусь в стороне и слежу за долгом.

❗️Не является инвестиционной рекомендацией
ИнвестТема


Допэмиссия Яндекса на 11 млн акций. Ждать ли навеса акций?

Появилась новость, что Яндекс планирует провести дополнительный выпуск сразу 11 млн акций под программу мотивации сотрудников. Для миноритариев это может прозвучать как размытие долей, но механика LTIP устроена иначе. Давайте во всем разбираться.

📊 Итак, 11 млн - это всего около 2,8% от текущего уставного капитала компании. Важно то, что это не 11 млн бумаг, которые в какой-то момент после выпуска одновременно выйдут на рынок. Это максимальный резерв, рассчитанный под потребности LTIP минимум до конца 2027 года, и реализовываться он будет еще дольше.

Право участников программы реализовать опционы растянуто на несколько лет. Фактическая передача акций происходит по мере наступления момента вестинга, поэтому одномоментного навеса сразу на 11 млн не возникнет.


До фактической передачи сотрудникам эти акции хранятся у администратора программы мотивации, они не предоставляют права голоса, и по ним не выплачиваются дивиденды. Полноценные экономические и корпоративные права появляются только после получения бумаг участниками программы.

📱 Даже получение сотрудником акции не означает ее автоматическую продажу. Передача бумаги участнику программы и ее последующий выход на рынок - два отдельных события, между которыми очень часто есть лаг по времени. Сотруднику выгоднее реализовать акции по более выгодной цене - это, кстати, увязывает интересы участников LTIP и миноритариев.

Смысл этого выпуска в том, чтобы один раз создать достаточный запас под максимальные прогнозируемые потребности LTIP до конца следующего года и больше не возвращаться к новым допэмиссиям каждый квартал, как это было раньше. Для компании и рынка это технически снижает неопределенность.

❗️Не является инвестиционной рекомендацией
ИнвестТема


Займер - перестройка бизнеса и его новые направления

Структурные изменения экономической модели России и новые законодательные веяния заставляют бизнес адаптироваться к новым условиям. У одних это получается со скрипом, другие - успешно проходят трансформацию. Например, Займер: еще несколько лет назад инвестиционный кейс строился вокруг микрозаймов, а сегодня группа развивает сразу несколько финансовых направлений. Давайте еще раз во всем разберемся.

💵 Итак, во втором квартале 2026 года выдачи основного продукта Займера «Лимит+» (микрофинансового аналога кредитной линии) выросли на 91% к первому кварталу, до 10,07 млрд рублей. Это уже более 90% всех выдач Займера, которые составили во втором квартале 10,8 млрд рублей. Да, это мы сравниваем с первым кварталом, год к году общий объем выдач снизился. Но тут важно другое - компания оперативно адаптируется к новым условиям.

Причина такой перестройки во многом кроется в регулировании. С октября ограничат число одновременно действующих дорогих займов у одного клиента, а с апреля 2027 года правило станет еще строже. Какими окажутся его последствия для прибыли, пока до конца непонятно. Поэтому Займер заранее снижает зависимость от классических микрозаймов и развивает займы с возобновляемым лимитом.

📊 Отличным подспорьем может стать интеграция цифрового банка «Евроальянс». Это основной элемент транзакционного бизнеса Группы Займер. Только за первое полугодие 2026 года пользователи открыли 478 тыс. рублевых кошельков Qplus, а объем платежей в июне увеличился в 6 раз по сравнению с январем. Всего за первое полугодие 2026 года Займер заработал 1,38 млрд рублей комиссионных доходов, часть которых теперь приходится на «Евроальянс».

Контуры более широкого финансового бизнеса уже видны. «Таксиагрегатор» организует быстрые выплаты водителям и предлагает инструменты для таксопарков, Seller Capital кредитует продавцов маркетплейсов и предпринимателей, работающих по франшизе, банк «Евроальянс» развивает платежные продукты, а наличие «Лимит+» удерживает клиентов в составе группы дольше. Логика понятная: один клиент пользуется сразу несколькими финансовыми сервисами, а Займер экономит на его привлечении и увеличивает общий чек.


💰 Отдельно мне нравится дивидендная составляющая. С момента IPO в апреле 2024 года Займер уже выплатил или рекомендовал к выплате 72,75 рубля на акцию - почти 31% от цены размещения в 235 рублей всего за два с половиной года. Выплаты идут ежеквартально, а менеджмент подтверждает приверженность дивидендной стратегии. Для нашего рынка результат действительно сильный.

В итоге вектор развития мне понятен. Займер постепенно уходит от зависимости исключительно от коротких микрозаймов и строит более диверсифицированный финансовый бизнес. Как на прибыль повлияет регулирование 2027 года, пока большой вопрос, однако компания готовится к изменениям заранее. Плюс есть история регулярных высоких дивидендов. Мне нравится, что руководство понимает, куда двигаться дальше - теперь посмотрим, насколько хорошо эта трансформация будет конвертироваться в прибыль.

❗️Не является инвестиционной рекомендацией
ИнвестТема


Финальные итоги тестирования стратегии «Интеллект»

Ну вот и подошел к концу мой масштабный тест стратегии «Интеллект» от ВТБ Мои Инвестиции. Несколько месяцев я наблюдал за тем, какие решения принимает ИИ, какие активы выбирает и насколько успешно справляется с непростым российским рынком. Пришло время подвести финальные итоги и ответить на главный вопрос: может ли ИИ заменить инвестору самостоятельный анализ?

🏦 Напомню механику. Стратегия «Искусственный интеллект» формируется передовой ИИ-моделью, которая анализирует макроэкономические данные, динамику цен активов и технические индикаторы. В выборку входит около 50 ключевых бумаг Мосбиржи, а также облигации и сырьевые активы. Сделки на счете совершаются автоматически на основе инвестиционных рекомендаций, исключая эмоции инвестора.

При этом стратегия довольно агрессивная и может инвестировать до 100% средств в акции. Правда, бездумно складывать все деньги в одну идею алгоритм не позволяет: доля одной бумаги ограничена 15%, а общий риск портфеля — 20%. В последние месяцы из-за повышенной волатильности модель сама снизила градус риска, удерживая около четверти портфеля в защитных инструментах — денежном рынке и фондах облигаций.

📊 За время моего тестирования стратегия показала себя заметно устойчивее самого рынка. На последнем замере с марта 2026 года ее результат составлял около -7% без учета комиссии сервиса против падения Индекса Мосбиржи примерно на 19,5%. По пути ИИ регулярно менял состав портфеля, фиксировал отдельные идеи и перераспределял деньги между акциями и защитными инструментами.

Что мне понравилось?
В первую очередь отсутствие необходимости постоянно следить за рынком. Алгоритм сам анализирует данные, формирует портфель и проводит ребалансировку, а инвестору остается лишь наблюдать за результатом. Для человека, который не хочет читать отчеты компаний, следить за нефтью, ставкой ЦБ и корпоративными новостями каждый день, это действительно удобно.

Но чудес я бы здесь не ждал. Опытный инвестор вполне может собрать более агрессивный портфель и на отдельных отрезках заработать больше. Главная ценность «Интеллекта», на мой взгляд, не в попытке любой ценой обогнать рынок, а в экономии времени и исключении эмоциональных решений. ИИ не боится просадок, не продает активы в панике и действует в рамках заранее заданной модели.

Если подводить итог моего эксперимента, то стратегия скорее подойдет новичкам и пассивным инвесторам, которым хочется получить готовый портфель без постоянного погружения в рынок. Я же по-прежнему предпочитаю самостоятельно искать отдельные инвестиционные кейсы. Но как инструмент для инвестора, который хочет делегировать большую часть работы алгоритму, «Интеллект» за время моего теста показал себя вполне рабочим решением.

❗️Не является инвестиционной рекомендацией
ИнвестТема


АЛРОСА - игра в кальмара

Алмазный индекс IDEX Diamond опустился в августе до своих исторических минимумов на 82 п. Кажется, что уже ничего не спасет нашего бриллиантового монополиста и у него остается один путь - забвение и делистинг. Но так ли это на самом деле? Может быть, упав на дно, цены развернутся, а текущие минимумы в акциях АЛРОСы станут отправной точкой для роста? Сперва давайте пробежимся по полугодовой отчетности.

💎 Итак, выручка компании за первое полугодие 2026 года упала на 32,8% до 90,3 млрд рублей. Причины кризиса в отрасли все те же: слабый спрос на природные алмазы и высокие запасы у индийских огранщиков. Только за первое полугодие 2026 года экспорт алмазов из РФ в Индию снизился в 1,9 раза до 1,2 млн карат. Дополнительное давление создают синтетические алмазы, которые, по мнению ряда экспертов, полностью вытеснят природные.

Слушайте, может, я старомодный и детство, проведенное в перестройку, дает о себе знать, но для меня ограненный алмаз, пролежавший в земле тысячи лет, имеет гораздо большую ценность, нежели лабораторный камень. Да-да, именно камень, ведь новые правила Минфина РФ обязывают продавцов называть бриллиантами только алмазы природного происхождения.


💎 Ничего против искусственных камней не имею, они точно займут свою нишу и отгрызут часть продаж, те же украшения Swarovski тому доказательство. Однако бриллианты также удержат существенную долю рынка, вопрос лишь в том, какие компании доживут до выхода из кризиса. Прямо-таки игра в кальмара получается. В Канаде уже ряд предприятий закупоривает алмазные шахты.

У нашего «алмазного друга» дела не менее плохи. Чистый долг компании АЛРОСА увеличился год к году на 84% до 112,1 млрд рублей. Сама величина долга некритичная, но настораживают его соотношение к EBITDA в 3,2x, растущие процентные расходы (за полугодие 16,5 ярдов) и отрицательный свободный денежный поток (за полугодие FCF составил -16,9 млрд рублей).

🤔 Как и всегда, на помощь может прийти Гохран, который поддержит компанию и проведет массовую закупку алмазов. Правда, целесообразность по-прежнему неочевидна, отвечают в ведомстве. Нецелесообразно или попросту нет денег на фоне структурного дефицита бюджета - история умалчивает, но АЛРОСА и по сей день остается без поддержки.

Вот и получается, что, несмотря на «скромное» падение выручки, компания нафармила почти 10 ярдов убытка за первое полугодие вместо прибыли в 40 млрд годом ранее. Правда, там эффект от продажи ангольской Катоки был, а в 2026 году и продавать нечего. Изначально я хотел написать статью в более позитивном ключе, но получилось как получилось... 🤷‍♂️ Выводы каждый сделает сам!

❗️Не является инвестиционной рекомендацией
ИнвестТема


🎬 Пилотный стрим от ИнвестТемы «Поговорим о деньгах»

Сегодня в прямом эфире разберем тему повышения налогов на пассивный доход граждан РФ, зачем нам цифровой рубль, почему при падающем спросе новостройки дорожают и что будет с вашими деньгами в случае кризиса. И это только часть тем, которые обсудим сегодня.

🌐 Ссылка на YouTube

🌍 Cсылка на VK Видео

📹 Cсылка на RuTube

🙂 Ссылка на Twitch

Начало в 19-00 мск. Присоединяйтесь!


Совкомфлот - бизнес потихоньку оживает

После прошлогоднего убытка Совкомфлот снова вышел в плюс, причем цифры за полугодие выглядят весьма впечатляюще. Однако здесь важно понять, что именно разогнало результаты: долгосрочные контракты или дорогой танкерный фрахт, который в любой момент может развернуться. Давайте разбираться.

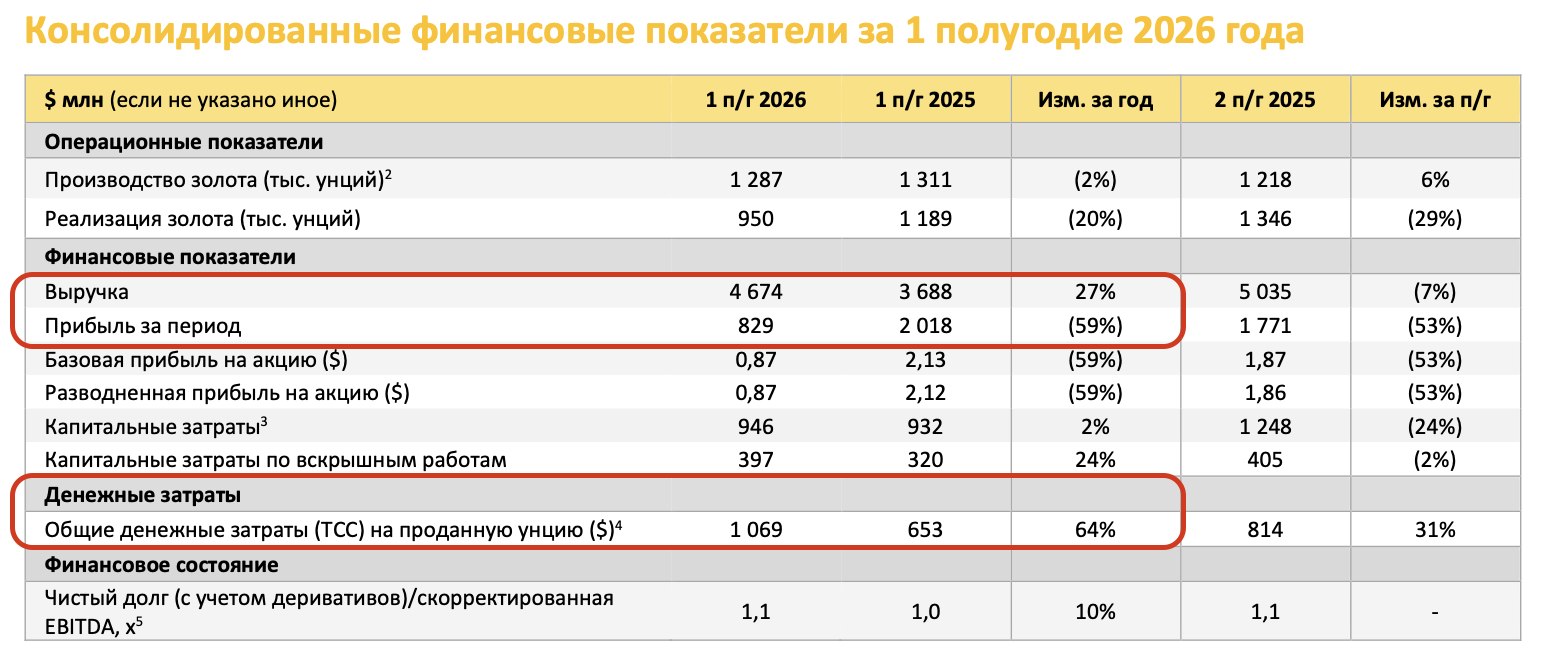
⚓️ Итак, выручка за первое полугодие составила $1,03 млрд, прибавив 66% г/г. Выручка по тайм-чартерному эквиваленту выросла на 61% до $809 млн, EBITDA - более чем вдвое до $547 млн. Рентабельность подскочила с 53 до 68%. В итоге вместо прошлогоднего убытка в $435 млн получили $284 млн чистой прибыли. Скорректированная прибыль составила $266 млн, или 20,1 млрд рублей.

Результаты вытянули сразу несколько факторов. Ставки танкерного фрахта за год практически удвоились на фоне напряженности на Ближнем Востоке, часть простаивающего флота вернулась в работу, плюс растет вклад долгосрочных контрактов. Совкомфлот получает новые ледовые газовозы для арктических проектов, а в августе принял первый афрамакс российской постройки. Здесь уже история не про спотовые ставки, а про долгосрочную загрузку флота.


📊 Однако за рост приходится платить. Капитальные затраты взлетели с $35 млн до $612 млн, а свободный денежный поток составил всего $23 млн. Общий долг достиг $2 млрд, чистый долг - $678 млн, увеличившись на 89% с начала года. Пока высокая прибыль позволяет спокойно обслуживать эту нагрузку, но при развороте ставок фрахта денежный поток может быстро оказаться под давлением.

Плюс никуда не исчезли санкционные риски. В 2025 году обесценение флота примерно на $550 млн стало одной из причин годового убытка в $648 млн. В текущем полугодии новых крупных списаний не видно, но сам риск остается. Добавляем сюда крепкий рубль, который режет рублевый финансовый результат компании с преимущественно долларовыми доходами. Дивиденды с учетом текущих вводных остаются под вопросом.

В итоге бизнес действительно ожил, но одновременно агрессивно наращивает CAPEX и долг. Совет директоров в конце сентября рассмотрит стратегию до 2030 года, поэтому интересно будет посмотреть на планы по флоту и финансированию инвестпрограммы. Я же продолжу следить за фрахтом, долгом и загрузкой новых газовозов. От самих акций пока предпочитаю держаться в стороне.

❗️Не является инвестиционной рекомендацией
ИнвестТема


🎬 Ребятушки, приготовил вам всякого разного интересного на завтрашний стрим, включая актуальную тему по увеличению налогов по вкладам и дивидендам.

Напомню, что в пятницу в 19-00 мск проводим пилотный эфир в моем новом формате «Поговорим о деньгах».


💬 Главное - это общение. В чате трансляции сможете не только задать мне вопрос, но и обсудить наболевшие темы. Ссылки на трансляцию опубликую завтра. Следите за анонсами, и всех жду!
ИнвестТема


Текущая ситуация на бирже
 
Индекс Мосбиржи медленно, но верно карабкается вверх, закрепившись в середине недели выше 2300 пунктов, подпитываясь надеждами на прогресс в переговорном треке Москвы и Вашингтона. Технический фактор также оказывает поддержку - количество шортистов в индексе Мосбиржи достигло исторического максимума. В таких ситуациях рынок обычно движется в противофазе, наказывая жадных спекулянтов.
 
📊 Росстат представил недельные данные по инфляции, сообщив о росте потребительских цен на 0,06%. В годовом выражении инфляция стабилизировалась в районе 6,3%. Цифры выглядят скучно и предсказуемо, если не заглядывать в октябрьский календарь с его индексацией тарифов ЖКХ. Куда более интересную статистику представил Центробанк, зафиксировав рост инфляционных ожиданий населения на 0,5 п.п., до 14,2%. При таких вводных шансы на снижение ключевой ставки на октябрьском заседании регулятора стремятся к нулю.
 
⚓️ Западные СМИ пишут о рекордном росте стоимости морских перевозок нефти на этой неделе на фоне геополитической напряженности на Ближнем Востоке. Для Совкомфлота это отличный повод порадовать акционеров сильными цифрами в отчете за третий квартал. Но эйфория может быть преждевременной. Прямые переговоры США и Ирана, прошедшие впервые за несколько месяцев, намекают на то, что долгосрочно рассчитывать на аномальную премию в фрахте не стоит.
 
🧰 Совет директоров ВсеИнструменты. ру 28 сентября рассмотрит вопрос о buyback. Котировки отреагировали мгновенно, прибавив более 7%. Логика рынка проста: компания удвоила свободный денежный поток по итогам полугодия, а значит, у нее есть ресурсы для щедрого обратного выкупа.
 
🏢 Продажи новостроек в столице рухнули на 45,2% год к году, достигнув минимума с мая 2020 года. Московский рынок жилья переживает гораздо более глубокое охлаждение, чем регионы. Снижение спроса негативно для ЛСР, Самолета и Эталон, для которых столичный рынок недвижимости является ключевым.
 
💎 Гендиректор De Beers Эл Кук сообщил о начале роста цен на природные алмазы на фоне сокращения предложения и роста спроса. Мировая добыча падает четвертый год подряд, и в 2026-м она рискует опуститься до 95 млн карат - антирекорда за 40 лет. Но рынок не всегда реагирует мгновенно, и в этом контексте не следует рассчитывать на быстрый рост цен, который приведет к переоценке стоимости акций Алроса.
 
❗️Не является инвестиционной рекомендацией
ИнвестТема


Твой Склад - высокая доходность на растущем рынке self-storage

Несмотря на сохранение ключевой ставки на уровне 14%, инвесторам все сложнее находить доходные идеи в консервативных инструментах. Именно поэтому я порой заглядываю в сегмент высокодоходных облигаций, и даже на внебиржевой рынок. Сегодня у меня на разборе АО «Твой Склад», которое предлагает инвесторам сразу два внебиржевых выпуска облигаций.

💼 Итак, первый выпуск объемом 50 млн рублей имеет номинал 1000 рублей, но приобрести облигацию можно за 950 рублей. Ежемесячный купон предусмотрен плавающий, с премией в 6,5% к ключевой ставке ЦБ. Дата погашения выпуска - октябрь 2027 года.

Второй выпуск предлагает уже фиксированный купон 27,5% годовых с ежемесячными выплатами на первые 12 месяцев. Далее эмитент сам устанавливает размер процента на следующий купонный период. Срок погашения - сентябрь 2029 года. Оба выпуска размещены на финансовой платформе «Маркетплейс» АО ВТБ Регистратор. Также предусмотрена возможность предъявить к выкупу эмитентом. По первому выпуску - в ноябре, по второму - в течение 60 дней.

📦 «Твой Склад» работает в сегменте self-storage - небольших боксов для хранения личных вещей и имущества бизнеса. Компания превращает коммерческие помещения в центры хранения со стабильным арендным потоком. Основная аудитория - физлица, на которых приходится 76% клиентов, еще 24% составляют юрики. Потенциальный объем российского рынка self-storage компания оценивает примерно в 74 млрд рублей в год. К 2032 году эмитент рассчитывает занять более 30% целевого рынка.

📊 За четыре года сеть выросла до 41 объекта общей площадью 21,8 тыс. м² и охватывает 26 городов в трех странах. Помимо собственных объектов компания получает роялти, занимается проектированием, производством и монтажом оборудования, а также развивает собственную ERP-систему. Диверсификация денежных потоков - это всегда хорошо!

При этом важно учитывать, что перед нами небольшой растущий эмитент, а высокая доходность по облигациям является компенсацией за повышенный риск и высокую долговую нагрузку. Публичного кредитного рейтинга привычного уровня у компании пока нет, поэтому такие бумаги требуют особенно внимательного подхода к размеру позиции.


Новые выпуски «Твой Склад» выглядят интересным вариантом для тех, кто ищет повышенную доходность и готов работать с сегментом ВДО. Особенно выделяется второй выпуск с фиксированным купоном 27,5% годовых. Буду следить за релизами в их сообществе.

❗️Не является инвестиционной рекомендацией
ИнвестТема


Газпромнефть - ближневосточный подарок

Еще в начале года нефтяники выглядели едва ли не главным аутсайдером рынка. Низкие цены на нефть, огромный дисконт Urals и крепкий рубль давили на финансовые результаты. Однако конфликт на Ближнем Востоке перевернул диспозицию, а отчет Газпромнефти за первое полугодие уже отражает первые плоды дорогой нефти. На примере отчета Газпромнефти мы это увидим.

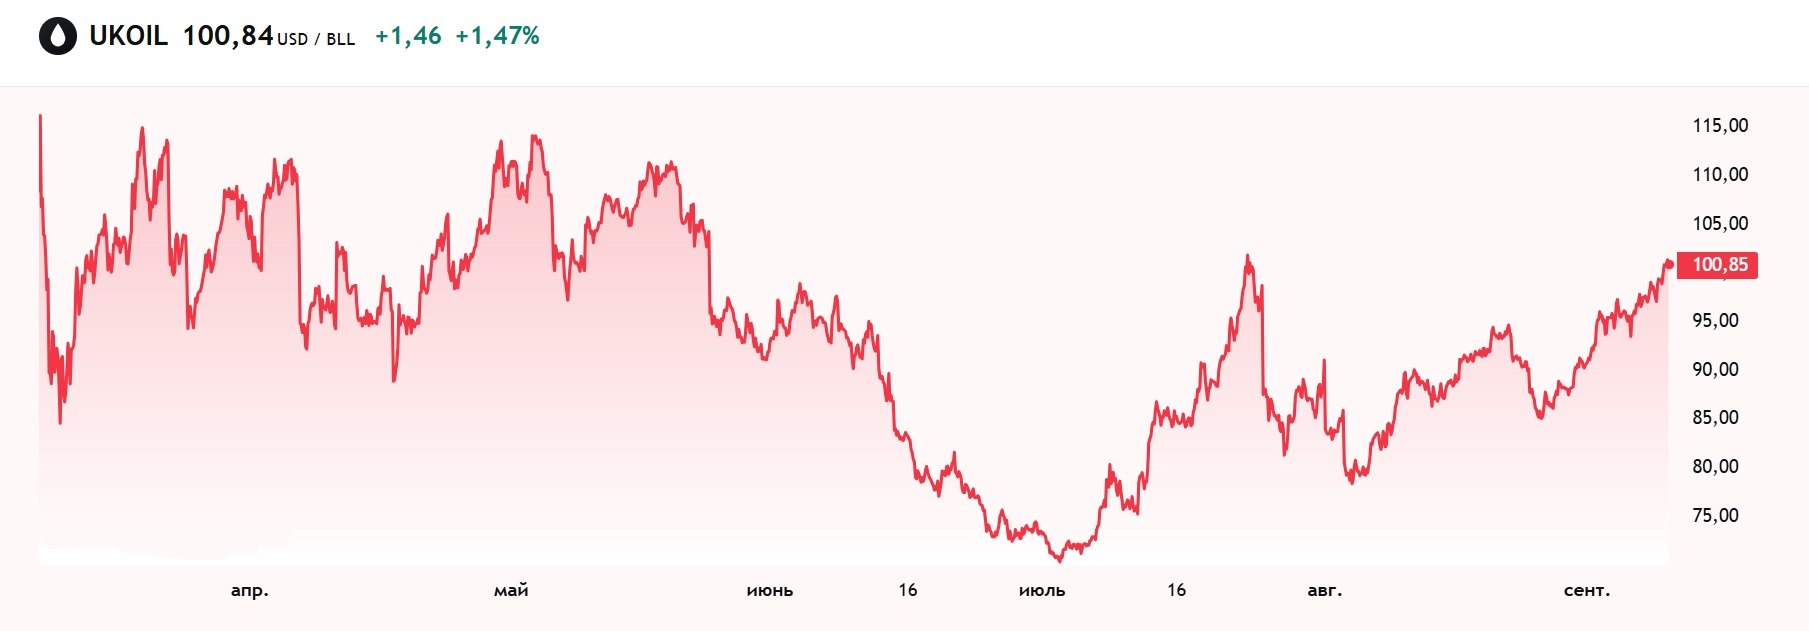
⛽️ Итак, выручка компании выросла на 5,9% до 1,88 трлн рублей, а скорректированная EBITDA сразу на 42,6% до 727,5 млрд. Операционная прибыль практически удвоилась до 395 млрд рублей, а чистая прибыль акционеров выросла примерно на 74% до 286,1 млрд. Главным драйвером стала нефтяная конъюнктура. На фоне ближневосточного конфликта Brent вновь перевалил за $100. Перебои с поставками из Персидского залива поддерживают цены, хотя Саудовская Аравия уже пытается перенаправлять часть потоков через Оман.

Еще интереснее ситуация с нашей нефтью. По данным Argus, средняя цена Urals для расчета налогов в августе выросла с $59 до $67,11 за баррель. В сентябре достигнет порядка $80. Премия российского сорта ESPO с поставкой в Шаньдун к Brent выросла до рекордных $12,5 за баррель, а цена достигла $117,11. Получаем практически идеальную комбинацию для нефтяников - дорожающая нефть плюс сокращение дисконта.


Правда, есть и слабое место. Операционный денежный поток составил 293 млрд рублей (+17,6%), но CAPEX вырос на 21,7% до 399 млрд. В результате FCF ушел в минус на 105 млрд рублей. Общий долг также подрос, хотя за счет роста EBITDA коэффициент Чистый долг/EBITDA снизился с 1,3x в конце первого квартала до 1,14x. Процентные расходы во 2 квартале тоже снизились, что дополнительно поддержало прибыль.

💰 С дивидендами все интереснее. СД уже рекомендовал 42,51 рубля за первое полугодие против 17,3 рубля годом ранее. Дивполитика предполагает выплату не менее 50% прибыли, а менеджмент ранее говорил о возможности сохранять payout выше 50%. Если во втором полугодии компания заработает 300-350 млрд рублей, то годовая прибыль выйдет в район 586-636 млрд. С учетом уже рекомендованных 42,51 рубля финальная выплата может составить еще примерно 20-58 рублей.

В сухом остатке получаем сильный отчет и заметно улучшившуюся конъюнктуру. Дорогая нефть и сужение дисконта Urals способны сделать второе полугодие еще сильнее. Именно поэтому Газпромнефть снова превращается в интересную дивидендную историю. Настораживают лишь отрицательный FCF и растущий абсолютный долг.

❗️Не является инвестиционной рекомендацией
ИнвестТема

20 last posts shown.