ТЕТЕРЛЕВА АННА| Аудит| Бухучет| МСФО


Channel's geo and language: Russia, Russian
Category: Economics


🔥Аудит и МСФО-отчетность
👩‍🎓ТЕТЕРЛЕВА АННА
📚К.э.н., АССА, Аудитор
💼 Собственница Аудиторской компании "Финансовые технологии-Аудит"
🔝ТОП-15 аудиторских компаний Урала и Сибири (Эксперт РА)
Написать мне:
@teterleva_a
Сайт:
https://audit-ft.ru

Related channels  |  Similar channels
Channel's geo and language
Russia, Russian
Category
Economics
Statistics
Posts filter


📊 ПБУ 18/02 обновили: где теперь отражать пересчёт

Друзья, 23 сентября 2026 года Минфин выпустил информационное сообщение № ИС-учет-70. Именно в нём ведомство разъяснило, как применять поправки в ПБУ 18/02, внесённые Приказом Минфина России от 20.08.2026 № 121н. Поправки вступили в силу с 29 сентября 2026 года.

Минфин расставил акценты и дал прямые указания, куда относить возникающие разницы.

В чём суть изменений?
Отложенные налоговые активы (ОНА) и обязательства (ОНО) оцениваются по ставке налога на прибыль. Когда ставка меняется, их пересчитывают. Так было, например, при повышении ставки с 20% до 25% с 1 января 2025 года. При пересчёте возникает разница, и до недавнего времени её всегда относили на счёт прибылей и убытков — то есть она влияла на чистую прибыль. Из-за этого возникал перекос: например, дооценка здания отражалась в добавочном капитале, а налоговая корректировка по связанному с ней ОНО «падала» в текущую прибыль.

Как теперь?
Разница отражается там же, где в учёте признана сама операция, к которой относится ОНА или ОНО. Налоговый эффект следует за операцией.

Три варианта отражения:

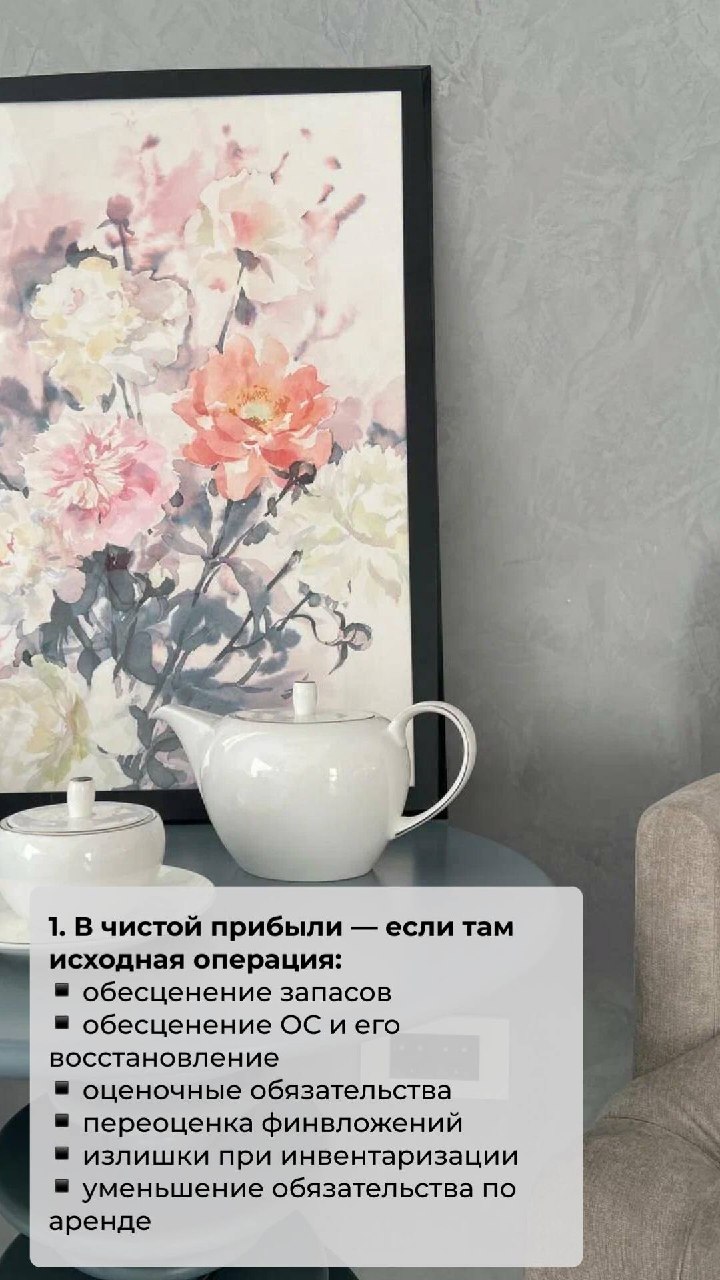
1️⃣ В чистой прибыли (убытке) — если там отражена исходная операция:
— обесценение запасов (п. 31 ФСБУ 5/2019);
— обесценение ОС и его восстановление (п. 45 ФСБУ 6/2020);
— оценочные обязательства (п. 8 ПБУ 8/2010);
— переоценка финвложений по текущей рыночной стоимости (п. 20 ПБУ 19/02);
— излишки, выявленные при инвентаризации (п. 12 ФСБУ 28/2023);
— уменьшение обязательства по аренде сверх стоимости права пользования активом (п. 21 ФСБУ 25/2018).

2️⃣ В совокупном финансовом результате без включения в чистую прибыль:
— переоценка внеоборотных активов (пп. 18–19 ФСБУ 6/2020, пп. 24–25 ФСБУ 14/2022);
— курсовые разницы по активам и обязательствам, используемым для деятельности за пределами РФ (п. 19 ПБУ 3/2006).

3️⃣ В капитале без включения в совокупный финансовый результат:
— ретроспективное изменение учётной политики (п. 15 ПБУ 1/2008);
— исправление существенной ошибки, выявленной после утверждения годовой отчётности (п. 9 ПБУ 22/2010).

Изменения актуальны для организаций, применяющих ПБУ 18/02. Те, кто вправе вести упрощённый бухучёт, могут его не применять (п. 2 ПБУ 18/02).

Поправки вступили в силу 29 сентября 2026 года и обязательны начиная с годовой бухгалтерской отчётности за 2026 год.

Если остались вопросы — пишите, разберём 😊

💬Я в МАХ

#ПБУ18 #отложенныеналоги #ОНА #ОНО #бухучет #аудит #изменения2026 #Минфин


🎥 Запись стрима по ФСБУ 9/2025 «Доходы» — теперь доступна

Друзья, на прошлой неделе мы провели стрим, посвящённый новому стандарту учёта доходов. Участников было много, но боли и запросы: «А будет ли запись?»

Отвечаю: да, запись готова. Стрим можно посмотреть по ссылке

Почему это стоит посмотреть?

С 1 января 2027 года учёт доходов меняется кардинально. ФСБУ 9/2025 полностью заменяет ПБУ 9/99, и это не просто смена документа. Выручка теперь признаётся не по дате акта или отгрузки, а в момент передачи контроля покупателю. Длительные контракты требуют признания по степени готовности. Отсрочки платежа — дисконтирования. А часть вопросов стандарт оставил открытыми — придётся обращаться к МСФО 15.

Что разобрали на стриме:

🔹 Что такое «контроль» вместо права собственности — и почему дата акта больше не главное
🔹 Как определить степень готовности по длительным договорам и когда признавать выручку по мере исполнения, а не единовременно
🔹 Почему скидки и бонусы теперь нужно оценивать вероятностно и уменьшать выручку сразу
🔹 Какие риски возникают у тех, кто работает с длительными контрактами и крупными заказчиками

Если после просмотра останутся вопросы — пишите, разберём 😊

💬Я в МАХ

#ФСБУ9 #доходы #выручка #стрим #запись #бухучет #аудит #МСФО15 #изменения2027


Video is unavailable for watching
Show in Telegram


🍂 С Днём учителя!

Друзья, сегодня особенный день — мы поздравляем всех, кто нас чему-то научил. И я хочу присоединиться к этим словам.

Наш профессиональный путь — это не только дипломы и курсы. Это люди, которые были рядом и передавали нам знания. Школьные учителя, преподаватели института, научный руководитель в аспирантуре, наставники на работе. За 25 лет в профессии у меня было много таких людей. И каждому из них я благодарна.

Но есть и вторая сторона этого праздника — для меня лично.

Я тоже причисляю себя к учителям. Мой преподавательский путь начался рано — в 22 года, когда я поступила в аспирантуру и сама начала вести занятия для студентов. С тех пор преподавание плотно вошло в мою жизнь.

Я провожу обучающие семинары и вебинары для коллег, опубликовала десятки статей и учебных пособий, пять лет была доцентом Уральского федерального университета и выпустила учебное пособие, рекомендованное для студентов вузов.

Так, летом мы разбирали на вебинарах темы:

🔹 Амортизация: правила расчёта и налоговые риски — бухгалтерский и налоговый учёт, ликвидационная стоимость, типичные ошибки
🔹 Общепит без НДС — кто может не платить налог, как оформить документы и не попасть на доначисления

И знаете, каждый раз, когда я вижу, как кто-то разбирается в сложной теме, находит ответ на свой вопрос или просто говорит «спасибо, стало понятнее» — я понимаю, что всё это не зря.

С праздником, дорогие учителя и преподаватели! Спасибо вам за терпение, знания и поддержку.

А помните ли вы своего первого учителя или наставника, который повлиял на ваш путь? Поделитесь в комментариях — будет интересно почитать истории друг друга 👇

💬Я в МАХ

#ДеньУчителя #спасибоучителям #наставники #преподавание #бухучет #аудит #АннаТетерлева


📊 Степень готовности по ФСБУ 9/2025: как считать выручку по длительным договорам

Друзья, по итогам опроса самой сложной темой в новом стандарте вы назвали расчёт степени готовности. Разбираемся по делу.

Когда возникает обязанность считать по степени готовности?

Если договор предусматривает передачу продукции в течение периода, превышающего один отчётный период, и организация может определить степень готовности — выручка признаётся по мере передачи контроля, а не единовременно.

Важное уточнение: если период исполнения обязанности не превышает 12 месяцев, организация вправе считать, что передача происходит в момент перехода контроля . То есть «длительный» — это не всегда про годы, может быть и про месяцы, если договор «перешагивает» через отчётную дату.

Два способа определения степени готовности (п. 20 ФСБУ 9/2025)

1️⃣ По доле объёма продукции, контроль над которой перешёл к контрагенту на отчётную дату, в общем объёме продукции по договору.
2️⃣ По доле расходов, понесённых в связи с исполнением обязанности, в расчётной величине общих расходов по договору.

Способ нужно выбрать и закрепить в учётной политике. При этом стандарт позволяет применять разные способы к разным договорам — это не обязательно единый метод для всей компании.

Как считать выручку за отчётный период?

Выручка рассчитывается на основе цены договора и степени готовности на отчётную дату, за вычетом выручки, признанной в предыдущих периодах.

Если сумма выручки неопределима, её приравнивают к затратам, возможным к возмещению.

Что важно помнить

🔹 Степень готовности определяется на каждую отчётную дату.
🔹 Выручка признаётся независимо от того, предъявлена ли она к оплате — одновременно возникает актив «не предъявленная к оплате начисленная выручка».
🔹 Субъекты, имеющие право на упрощённый учёт, могут не применять метод по степени готовности.

💬Я в МАХ

#ФСБУ9 #доходы #выручка #степеньготовности #бухучет #аудит #изменения2027


📚 Сентябрьский дайджест: что мы успели за месяц

Друзья, сентябрь получился интересным: стартовал новый деловой сезон, мы разбирали изменения в законодательстве, говорили о проверке контрагентов, публиковали статьи и делились чек-листами. Если что-то пропустили — вот подборка главного за месяц.

💳 Изменения с 1 сентября

Цифровой рубль с 1 сентября: что важно знать бухгалтеру и бизнесу — кто обязан принимать, сроки и что проверить

🔍 Работа с контрагентами

- Сверка с контрагентами: что проверить, пока не поздно
- Какие связи с контрагентами анализирует ФНС
- Проверка контрагента за 15 минут

📄 Учётная политика и практика

- Обновление учётной политики: чек-лист для тех, кто ещё не начал
- Разбираю вопросы из практики

📰 Мои статьи на Дзене

- Чек-лист бухгалтера на сентябрь
- НДС в 2026 году: что изменилось для бизнеса на УСН

🔎 Разборы сложных вопросов

- Почему клиенты ежегодно заказывают инициативный аудит
- ТМЦ для ремонта: в запасы или в капвложения
- Доходы будущих периодов: выделять ли краткосрочную часть?

📰 Публикации и события

Аудит и консалтинг в 2026: моё мнение в статье «Эксперт-Урал»

📅 Планирование

Календарь бухгалтера на октябрь 2026

📎 Полезные чек-листы

Чек-лист «Сравнение ПБУ 9/99 и ФСБУ 9/2025»
Чек-лист «Проверка контрагента за 15 минут»

Спасибо, что были со мной в сентябре! В октябре продолжим разбирать самое важное — впереди отчётность за 9 месяцев и много полезного.

💬Я в МАХ

#дайджест #сентябрь2026 #бухучет #отчетность #аудит #полезноедлябухгалтера #итогимесяца


📅 Календарь бухгалтера на октябрь 2026

Друзья, сентябрь заканчивается, и это значит, что самое время разложить по полочкам октябрь. Дел много: отчётность за 9 месяцев не за горами, а вместе с ней — привычная череда сроков и уведомлений.

Я подготовила для вас календарь бухгалтера на октябрь. Собрала в одном файле всё, что нужно держать в поле зрения: даты уплаты налогов и взносов, дедлайны отчётности, ключевые изменения месяца.

Октябрь — месяц плотный. Но когда все даты перед глазами, планировать проще. По крайней мере, не приходится держать в голове десять сроков одновременно.

Забирайте календарь ниже👇 И делитесь с коллегами, которым он тоже пригодится 😊

💬Я в МАХ

#календарьбухгалтера #октябрь2026 #отчетность #дедлайны #бухучет #планирование #полезноедлябухгалтера


Video is unavailable for watching
Show in Telegram
📊 Вебинар по ФСБУ 9/2025 «Доходы» прошёл!

Друзья, сегодня состоялся вебинар, посвящённый новому ФСБУ 9/2025 «Доходы». Получилось отлично и очень продуктивно — разбирали насущные вопросы, которые волнуют бухгалтеров и финансистов уже сейчас.

Обсудили, что принципиально меняется в учёте доходов: переход контроля вместо права собственности, признание выручки по степени готовности, вероятностная оценка скидок и бонусов. Вопросов было много — тема живая и важная.

И чтобы вы не запутались в изменениях, я подготовила чек-лист, где сравниваю новый стандарт со старыми ПБУ.

📎 Чтобы получить чек-лист, переходите по ссылке — чек-лист "Сравнение ПБУ 9/99 и ФСБУ 9/2025"

Добро пожаловать в мой канал новым подписчикам, я вам рада.
Спасибо всем, кто был на вебинаре! А если остались вопросы — пишите, разберём

💬Я в МАХ

#ФСБУ9 #доходы #вебинар #чеклист #бухучет #аудит #изменения2027 #АннаТетерлева


📰 Аудит и консалтинг в 2026: моё мнение в новой статье!

Друзья, в свежем номере журнала «Эксперт-Урал» вышла большая статья о рынке аудита и консалтинга в 2026 году. И там есть мой комментарий — делюсь с вами 😊

О чём вообще речь?

Рынок меняется. Регуляторная реформа, аудиторов становится меньше, требования к качеству растут. Бизнес стал избирательнее — уже не прокатывает «проверка ради проверки». Клиенту нужен результат.

Что я рассказала журналистам:

🔹 Реформа сильно изменила правила игры: функции СРО расширились, требования к заключениям выросли. Плюс новые ФСБУ, изменения в стандартах — скучать не приходится.

🔹 Бизнес сегодня ждёт от аудитора не формального заключения, а помощи. Мы стараемся работать на опережение — не исправлять ошибки постфактум, а предотвращать их. Это принципиально другой подход.

🔹 Семинары и вебинары — наше всё 😄 Я их провожу регулярно и участвую как спикер на разных площадках. Это не только про продвижение, но и про живой контакт с аудиторией.

🔹 Клиенты остаются с нами годами, потому что доверяют. А доверие — это про баланс: чтобы человек чувствовал в консультанте надёжное плечо, а не «проверяющего с папкой».

🔹 МСФО-отчётность — стабильный и растущий сегмент. Всё больше компаний выходят на азиатские рынки, а им нужна отчётность, понятная инвесторам и банкам.

🔹 И главное: универсальные советы больше не работают. Нужны конкретные решения под конкретный бизнес. Мы фокусируемся на тех, кому нужна глубокая экспертиза, а не общие слова.

В общем, статья получилась насыщенной. Прочитать статью можно здесь

💬Я в МАХ

#ЭкспертУрал #публикация #аудит #консалтинг #МСФО #бухучет #АннаТетерлева


Коллеги, какие идеи куда я такая красивая собралась?🤣🤣🤣


📊 Опрос: что для вас самое сложное в ФСБУ 9/2025 «Доходы»?
Poll
  •   1️⃣ Переход контроля — как понять, что контроль перешёл, и почему дата акта больше не главное
  •   2️⃣ Степень готовности — как считать выручку по длительным договорам
  •   3️⃣ Скидки и бонусы — как оценивать вероятностно и уменьшать выручку
  •   4️⃣ Новая классификация доходов — включаемые и не включаемые в чистую прибыль
9 votes


📊 Вебинар для Российского союза аудиторов прошёл: разбирали новый ФСБУ 9/2025 «Доходы»

Друзья, сегодня я провела вебинар на площадке Российского союза аудиторов — и тема была из тех, что сейчас на слуху у всех, кто работает с учётом.

ФСБУ 9/2025 «Доходы»: обзор ключевых изменений.

Стандарт вступает в силу с 2027 года, но готовиться нужно уже сейчас. И вопросы у коллег накапливаются.

Что разобрали на вебинаре:

🔹 Как меняется сама философия доходов — от ПБУ 9/99 к новому стандарту
🔹 Почему термин «прочие доходы» уходит, а доходы теперь делятся на включаемые и не включаемые в чистую прибыль
🔹 Что такое критерий «перехода контроля» и чем он принципиально отличается от привычного «перехода права собственности»
🔹 Как работает «пятишаговая» модель признания выручки: идентификация договора, определение цены, распределение цены и признание выручки

Если у вас есть вопросы по ФСБУ 9/2025 "Доходы" — пишите, разберём их в следующих постах 😊

💬Я в МАХ

#РСА #вебинар #ФСБУ9 #доходы #бухучет #аудит #МСФО15 #изменения2027 #АннаТетерлева


📅 Во вторник — стрим: ФСБУ 9/2025 «Доходы» под микроскопом

Друзья, с 1 января 2027 года учёт доходов меняется кардинально. Новый ФСБУ 9/2025 полностью заменяет ПБУ 9/99 — и это не просто смена стандарта.

Теперь выручку признают не по факту подписания акта или отгрузки, а в момент передачи контроля над продукцией покупателю. Длительные контракты требуют признания выручки по степени готовности, а отсрочки платежа — дисконтирования. При этом часть вопросов в стандарте осталась без ответа — придётся обращаться к МСФО 15.

Именно поэтому во вторник, 29 сентября в 12:00, я провожу стрим, где мы разберём сложные вопросы и то, как работать без рисков.

Обсудим:

🔹 Что такое «контроль» вместо права собственности — почему дата подписания акта больше не главное
🔹 Длительные договоры: как определить степень готовности и когда признавать выручку по мере исполнения, а не единовременно
🔹 Скидки и бонусы: почему их теперь нужно оценивать вероятностно и уменьшать выручку сразу
🔹 Риски для тех, кто работает с длительными контрактами и крупными заказчиками

Более подробно о стриме и регистрация здесь.

  😊

💬Я в МАХ

#стрим #ФСБУ9 #доходы #выручка #бухучет #аудит #МСФО15 #подготовкак2027 #АннаТетерлева


📋 Доходы будущих периодов: выделять ли краткосрочную часть?

Друзья, вчера мы говорили о классификации ТМЦ для ремонта. Сегодня продолжим тему классификации и разберём ещё один вопрос, который часто вызывает споры при подготовке отчётности — о доходах будущих периодов.

Нужно ли выделять краткосрочную часть доходов будущих периодов?
Здесь важно понимать, откуда эти доходы возникли. Есть три ситуации.

1. Государственная помощь на капитальные затраты 🏗️

Если бюджетные средства получены на финансирование капитальных затрат, организация может отражать их одним из двух способов:
— как обособленную статью в составе долгосрочных обязательств;
— как регулирующую величину, уменьшающую балансовую стоимость внеоборотных активов.

Если выбран первый вариант, выделять краткосрочную часть не нужно — это прямая норма ПБУ 13/2000, и она имеет приоритет.

2. Безвозмездное получение активов 🎁

Если организация получила, например, основное средство безвозмездно, его стоимость отражается на счёте 98 «Доходы будущих периодов» и списывается по мере начисления амортизации. При этом сам актив числится в составе внеоборотных, и правила перевода в оборотные к нему не применяются, даже если срок полезного использования меньше 12 месяцев. Поэтому доходы будущих периодов отражаются в составе долгосрочных обязательств, без выделения краткосрочной части.

3. Отложенная выручка 📦

Например, продажа карты в спортклуб или накопление бонусных баллов. Здесь всё зависит от срока, в течение которого у организации сохраняется обязанность оказать услугу или продать товар. Если срок больше 12 месяцев — долгосрочные обязательства, если меньше — краткосрочные. В этом случае выделение краткосрочной части может быть необходимо.

Что важно запомнить?

Универсального ответа нет — всё зависит от природы доходов будущих периодов. Где-то выделять краткосрочную часть не нужно, где-то — обязательно. Проверьте свою классификацию до сдачи отчётности.

💬Я в МАХ

#ФСБУ4 #отчетность #доходыбудущихпериодов #бухучет #аудит #подготовкакотчетности #9месяцев #классификация

20 last posts shown.