


KEPT: ИТОГИ 1ПГ2026 В M&A
На конференции Preqveca Kept представил итоги 1ПГ2026 на рынке M&A в России. Российский рынок слияний и поглощений находится в фазе охлаждения и структурной трансформации, где основным драйвером выступают внутренние корпоративные процессы, а влияние ухода иностранного капитала сводится к минимуму.
I. Ключевые рыночные показатели
II. Драйверы рынка и профиль инвесторов
III. Отраслевое распределение
—-
В общем, друзья, тренд схож с трендом на базе данных AK&M. Но надеемся, что второе полугодие будет поживее, хотя бы потому, что с 2027 года возможно увеличение ставки налога при продаже акций/ долей физлицами.
https://t.me/IBshumov
На конференции Preqveca Kept представил итоги 1ПГ2026 на рынке M&A в России. Российский рынок слияний и поглощений находится в фазе охлаждения и структурной трансформации, где основным драйвером выступают внутренние корпоративные процессы, а влияние ухода иностранного капитала сводится к минимуму.
I. Ключевые рыночные показатели
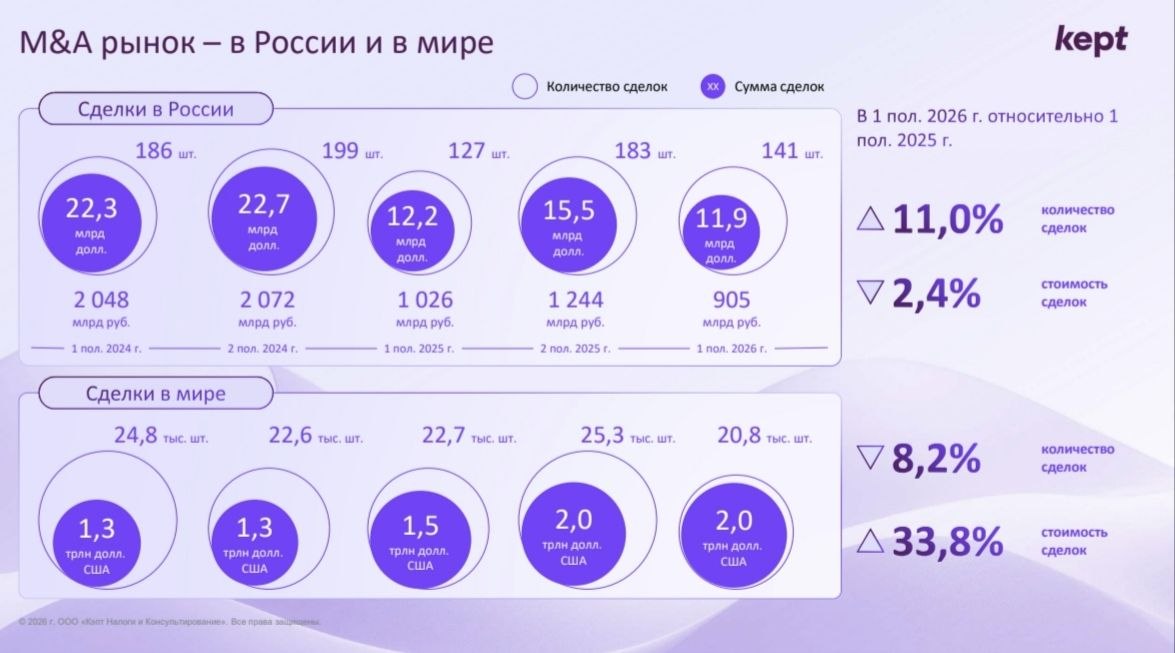
- В первом полугодии 2026 года на рынке была закрыта 141 сделка на общую сумму 11,9 млрд долларов США, что эквивалентно 905 млрд рублей.
- Относительно первого полугодия 2025 года наблюдается спад: количество сделок в России снизилось на 11%, а их совокупная стоимость — на 2,4% в долларах и на 11,8% в рублях.
- Долгосрочная динамика также демонстрирует снижение: после пикового 2021 года (682 сделки) объемы рынка последовательно сокращались с 45,1 млрд долларов (385 сделок) в 2024 году до 27,7 млрд долларов (310 сделок) в 2025 году.
II. Драйверы рынка и профиль инвесторов
- Абсолютное большинство транзакций обеспечивают внутренние инвестиции — на них пришлось 122 сделки из 141 в первой половине 2026 года.
- Влияние выхода иностранных компаний из российского бизнеса исчерпывает себя: доля сделок по покупке активов у уходящих иностранцев упала с 39% в 2023 году до 5% в первой половине 2026 года.
- Растет влияние финансовых инвесторов, доля которых в общем количестве сделок увеличилась с 20% в 2023 году до 35% в первом полугодии 2026 года.
- В сделках с участием финансовых инвесторов преобладает покупка контроля над бизнесом: в 38 из 57 таких сделок за первую половину 2026 года приобретаемый пакет превышал 75%.
III. Отраслевое распределение
В первой половине 2026 года тройку лидеров по объему привлеченных средств сформировали следующие сектора:IV. Ожидания на конец 2026 — первую половину 2027 года
- Недвижимость и строительство: 3,04 млрд долларов США (33 сделки, абсолютный лидер по количеству).
- Телеком, медиа и технологии: 1,58 млрд долларов США (24 сделки).
- Металлургия и горнодобывающая промышленность: 1,36 млрд долларов США (15 сделок).
- На рынке ожидается рост числа сделок с активами, имеющими высокую долговую нагрузку, а также сделок, связанных с другими специальными ситуациями.С детальным исследованием рынка M&A России от Kept за 2005-2025 гг. можно ознакомиться по ссылке.
- Роль классических фондов прямых инвестиций будет снижаться, но этот спад компенсируется активностью семейных офисов, готовых рассматривать вложения в широком спектре отраслей.
- Продолжится процесс вторичного перераспределения активов: смены владельцев компаний, ранее выкупленных у иностранных инвесторов или прошедших процедуру национализации.
- Фактором, сдерживающим активность покупателей, остается глубокий разрыв в ценовых ожиданиях между продавцами и инвесторами, а также низкая активность в международных сделках.
- Интерес компаний к рынку публичных размещений (IPO/SPO) будет сохраняться, однако его ограничивают малая глубина рынка и низкие мультипликаторы.
- Потенциальное снижение ключевой ставки Центральным банком рассматривается как главный возможный драйвер для повышения общей транзакционной активности.
—-
В общем, друзья, тренд схож с трендом на базе данных AK&M. Но надеемся, что второе полугодие будет поживее, хотя бы потому, что с 2027 года возможно увеличение ставки налога при продаже акций/ долей физлицами.
https://t.me/IBshumov