


#rwa
🤔 Токенизация трансформирует финансовый мир.
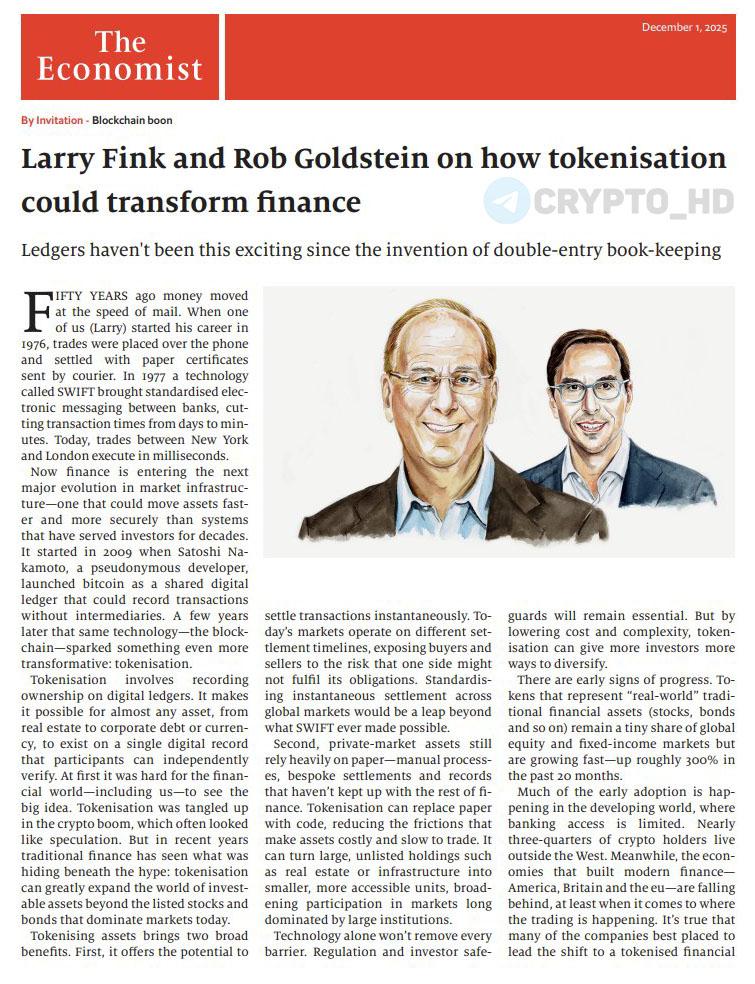
CEO BlackRock Ларри Финк и COO компании Роб Голдстейн считают токенизацию самым масштабным технологическим сдвигом в финансах со времен появления двойной бухгалтерской записи.
Ключевые тезисы из статьи The Economist:
1. Следующая эпоха финансовой инфраструктуры.
⊹ Финансовый рынок десятилетиями обновлялся медленно – SWIFT в 70-х, интернет в 90-х, миллисекундные сделки сегодня.
⊹ Теперь новый этап – цифровые реестры, которые фиксируют владение активами и позволяют передавать их мгновенно, без тяжеловесных процессов и посредников.
⊹ Это фундаментальный сдвиг, сравнимый с зарождением интернета.
2. Зачем токенизация рынкам.
⊹ Мгновенные расчеты.
Сегодня сделки закрываются в разные сроки: T+1, T+2, Т+недели в частных активах. Это создает риски, зависимость от контрагентов и несостыковки между рынками.
⊹ Токенизация решает эту проблему – расчеты происходят мгновенно, без бумажной рутины и задержек.
⊹ Доступ к частным активам.
Частный рынок – огромный, но закрытый, дорогой и медленный.
⊹ Токенизация превращает неликвидные активы в доступные цифровые доли, снижает издержки и делает рынок более открытым.
3. Масштаб рынка: рост уже начался.
⊹ Токены реальных активов (RWA) выросли на ~300% за последние 20 месяцев.
⊹ Основное внедрение – в развивающихся странах, где традиционные банки недоступны.
⊹ Крупные цифровые активы уже торгуются на традиционных биржах (пример: спотовые крипто-ETF).
4. Кто лидирует и кто рискует отстать.
⊹ Парадокс:
• Большинство ведущих стейблкоин-компаний – американские.
• Но США, Британия и ЕС технологически отстают от мест, где реально происходит торговля токенизированными активами.
⊹ Глобальное лидерство не гарантировано. Токенизация может развиваться быстрее, чем регуляторы успеют адаптироваться.
5. Текущая стадия = интернет 1996 года.
⊹ Токенизация сегодня сравнима с эпохой, когда Amazon только начинал, а большая часть будущих тех-гигантов еще не существовала.
⊹ То есть мы стоим в начале огромной многолетней трансформации.
6. Традиционные финансы и блокчейн не конкурируют.
⊹ Это не война «старого» и «нового». Строится мост, который соединит оба мира:
• Традиционные финансы.
• Стейблкоины, финтех, публичные блокчейны.
⊹ В будущем акции, облигации и крипта начнут жить в едином цифровом кошельке, без разделения на «классические» и «новые» активы.
7. Что требуется от регуляторов.
⊹ Токенизация будет масштабироваться только при наличии правил.
⊹ Ключевые требования:
• Защита инвесторов и прозрачность.
• Стандарты контрагентского риска.
• Единая цифровая идентификация (KYC/identity layer).
• Оценка рисков по сути, а не по форме.
⊹ Облигация остается облигацией, даже если это токен на блокчейне.
8. Урок 1929 года: расширение доступа требует защиты.
⊹ История показывает – технологии растут быстрее, чем системы безопасности.
⊹ Крах 1929 года случился из-за того, что инфраструктура не выдержала объемов.
⊹ Токенизация должна развиваться быстро, но безопасно, чтобы не повторить ошибки прошлого.
Ранее:
- активы страха
- альтернатива золоту
Crypto Headlines