Фильтр публикаций


Эх блин, не успели дропнуть быстро видео с аутлуком.


Уже больше $35 млрд традиционных активов находится onchain без учета стейблкоинов, причем основную часть занимают гос.облигации США.

Токенизация акций и облигаций меняет инфраструктуру рынка.
Сейчас активы можно дробить на маленькие доли, торговать ими 24/7, быстрее проводить расчеты и свободнее перемещать между платформами.

Для акций возможность купить небольшую долю уже давно существует у брокеров. Но для облигаций, частного кредитования, фондов и недвижимости это намного интереснее - там минимальный размер инвестиции исторически мог быть достаточно большим.

В чем преимущество токенизации?
Обычная акция обычно остается внутри инфраструктуры брокера. Токенизированный актив потенциально можно вывести на другую площадку, использовать как залог под кредит или встроить в другой финансовый продукт. То есть актив становится не только доступнее, но и намного мобильнее.
По сути токенизация пытается сделать с акциями и облигациями примерно то же, что стейблкоины сделали с долларом: сам актив не меняется, но использовать его становится намного проще.

И здесь уже становится интересно смотреть на криптопроекты, которые могут забирать value от роста этого рынка.
Очевидно, что от роста токенизации выигрывает и вся инфраструктура вокруг нее - блокчейны, биржи, лендинг и другие протоколы, но занимательнее смотреть на проекты, для которых RWA это уже основная ставка и источник роста бизнеса:
ONDO - один из самых прямых игроков в токенизированных облигациях и акций.
SYRUP / Maple - ставка на private credit и onchain lending.
PLUME - инфраструктура и отдельная сеть под RWA.
CFG / Centrifuge - инфраструктура для токенизации фондов, private credit и других институциональных активов.
Но важно: Centrifuge планирует перейти от CFG-токена к equity, поэтому как ставка именно на токен CFG эта история может быть временной.
CC / Canton - институциональная сеть под RWA, где банки и финкомпании выпускают, перемещают и рассчитываются токенизированными активами.

При этом у многих крупных игроков рынка своего токена вообще нет, ведь большинство из этих 35B принадлежит структурам вроде BlackRock и Franklin Templeton, поэтому выбор прямых ставок на этот тренд пока довольно ограничен. Но сама ставка здесь намного шире отдельных токенов.

Если токенизация продолжит расти такими темпами, через несколько лет вопрос будет уже не в том, какие активы пришли onchain, а какие еще туда не пришли.


факми


Gm, готовимся.


Всем привет.

Апдейтов по рынку особо нет, завтра запишу видео на YouTube с позициями.

3 октября в Варшаве снова делаем небольшой саммит вместе с OKX и Cryptology.

В этот раз ивент будет компактнее, и скорее всего из-за этого более ламповый.

Осталось 3 дня, покупайте билеты и приходите.


GM


$JTO отстает, открыт свинг, со стопом за лоу.

Таргет 1$.


$MET закрыт по 0.35$.


Что останется в вашей жизни, если завтра убрать из нее трейдинг?

Поразмышляли на эту тему в новой статье.

Разобрали связь результатов в трейдинге и самооценки, почему выбранная профессия может определять идентичность и зачем трейдеру, который стремится заниматься этим фуллтайм, необходимо искать себя и вне рынка.

Сохраняйте статью и отправляйте тем, у кого жизнь крутится только вокруг трейдингвью, дискорда и терминала.


GM


Как байбеки становятся новой нормой в криптоиндустрии?

В крипте давно есть одна фундаментальная проблема : хороший проект ≠ хороший токен.
Проект может иметь сильную технологию, миллионы юзеров и генерировать серьезную выручку, но если эта ценность никак не передается держателям токена, рост самого бизнеса не обязательно отражается на цене токена.

Именно поэтому сейчас рынок все больше смотрит не просто на revenue или fees, а на value accrual - каким образом заработанные протоколом деньги возвращаются в токен.

В 2026 году проекты уже потратили около $820 млн на выкуп собственных токенов и почти 70% этой суммы приходится на Hyperliquid и Pump.fun.

Но интереснее не сам рост, а почему байбеки вообще стали трендом.

На фондовом рынке связь довольно простая: компания зарабатывает деньги и может вернуть их акционерам через дивиденды или байбеки. У большинства проэктов в крипто индустрии этой связи исторически не было. Протокол мог генерировать миллионы комиссий, а держатель governance токена получал по сути только право голосовать.

Байбеки это меняют: чем больше зарабатывает протокол - тем больше токенов он может выкупить с рынка. HYPE стал одним из первых крупных примеров этой модели, после чего похожие механики начали появляться у Aave, Uniswap и других протоколов.

Но тут тоже есть важный нюанс: $10 млн байбеков сами по себе ничего не значат. Если проект одновременно раздает через эмиссию и анлоки токенов на $30 млн, держатели все равно остаются в минусе по предложению.

Поэтому криптобайбеки логичнее оценивать примерно как на фондовом рынке:
Buyback Yield = годовой объем байбеков / капитализация, а еще лучше смотреть на него за вычетом эмиссии и анлоков.

И вот здесь уже начинается более интересная переоценка токенов: рынок постепенно переходит от вопроса «сколько протокол зарабатывает?» к вопросу «сколько из заработанного реально возвращается держателю»


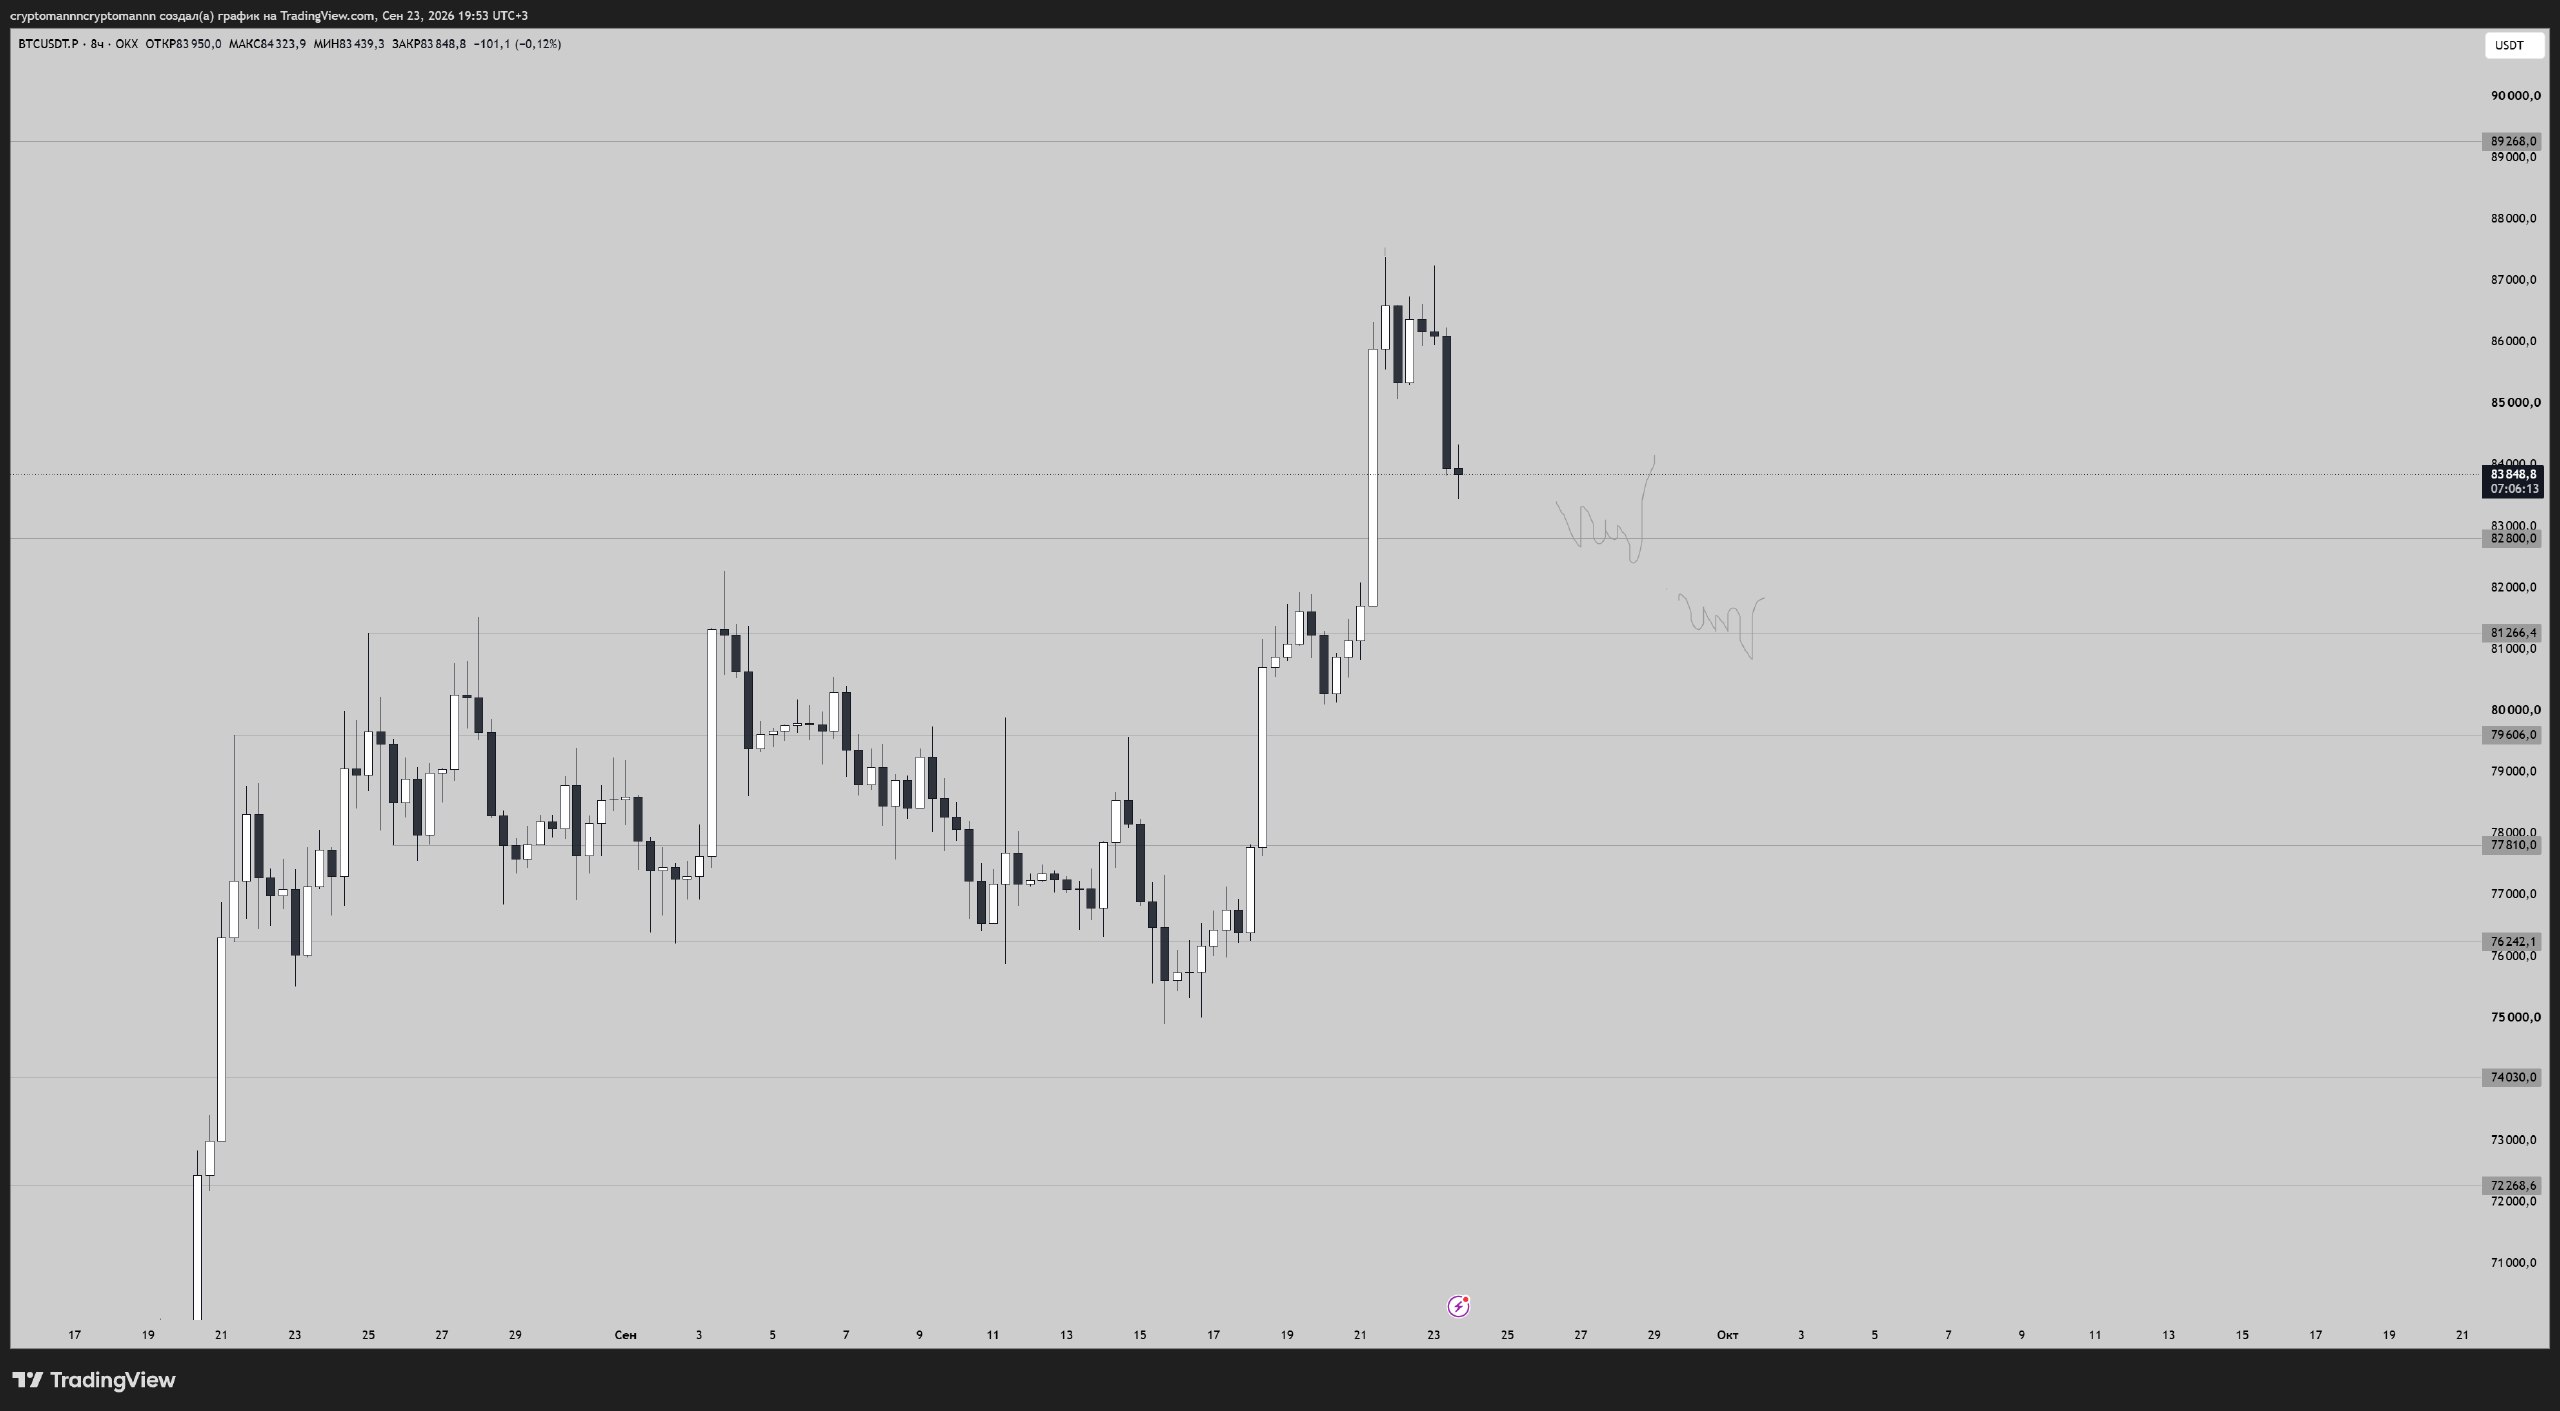
$SOL

https://www.tradingview.com/x/XwNIi6BO/

Монстр, если брали, то здесь нужно рубить 50%.


Только $PONS получилось взять.

https://www.tradingview.com/x/rr6Za1oL/

Показано 20 последних публикаций.