Камила Фазлыева


Гео и язык канала: Россия, Русский


Личный блог Камилы Фазлыевой — эксперта в области недвижимости, электронной регистрации, руководителя Национального агентства развития рынка недвижимости
@KamilaFazlyeva
+79273344394
E.sdelka@gmail.com

Связанные каналы
Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


Интересный материал о практике обусловливания доступа к государственной услуге и к льготной ипотеке условиями банковских партнёрских программ предоставила мне на Международном жилищном конгрессе рабочая группа «Трансформация делового климата», по направлению «Регистрация прав на недвижимость». (Упомянутая в письме практика известна на рынке всем)

Суть в трёх предложениях: Регистрация права дольщика на квартиру — государственная услуга Росреестра, и с 1 марта 2025 г. застройщик обязан подать документы сам, в 30 рабочих дней, бесплатно через прямой канал ведомства.

Крупнейшие ипотечные банки ставят ставку, категорию застройщика и доступ его покупателей к семейной ипотеке в зависимость от того, какую долю регистраций он проводит через платный сервис самого банка. В результате государственная услуга и государственная субсидия стали предметом торга в коммерческих программах, а платит за это покупатель.

Как это устроено. Банк делит застройщиков на категории. Категория зависит от доли регистраций через сервис банковской группы (порог 60 % от всех введённых помещений, замер раз в две недели) и от доли сделок без кредитов других банков.

От категории зависят: ставка для покупателей (разница 1,7-1,9 п. п.), доступ к семейной и IT-ипотеке (только высшая категория) и, по сведениям застройщиков, первоначальный взнос — 20 % для высшей категории против 30% для остальных.

Последнее условие в письменные правила не включено и доводится устно или через личный кабинет сервиса. Покупатель платит за регистрацию 6 600-9 900 руб. при бесплатной прямой подаче.

Почему застройщик не отказывается. Программы ему выгодны, а зависимость от банка — проектное финансирование через эскроу и ипотечный спрос — делает отказ невозможным: это потеря ставки для всех покупателей и доступа к госпрограммам.

Модель воспроизведена большинством крупных кредиторов; застройщик с несколькими банками получает взаимоисключающие требования. Поэтому жалоб нет и не будет.

Почему это не частный спор. Правила семейной ипотеки (решение Минфина от 22.09.2026 Nº 25-67381-01850-P) устанавливают единый для всех взнос 20 % и не допускают дополнительных условий доступа. В 2024 году банки уже пытались брать с застройщиков комиссию 7,5-11,5 % за выдачу льготной ипотеки — ФАС направила запросы, ЦБ назвал это несправедливой конкуренцией, с 2025 года стандарт ЦБ запретил плату за ставку.

Сегодня та же сделка совершается в неденежной форме: за доступ к субсидии банк берёт не деньги, а поток регистраций и отказ от конкурентов. Действующее регулирование платформ (ст. 10.1 закона о конкуренции, закон о платформенной экономике) этого не видит: оно исключает финансовые организации и государственные информационные системы.

Что предлагается.
1. Принцип канальной нейтральности (законы Nº 210-Ф3, 218-Ф3, 214-Ф3): условия договоров и программ, ставящие преимущества в зависимость от того, как контрагент обращается за государственной услугой, ничтожны.

2. Запрет продажи субсидии в любой форме (закон Nº 353-Ф3, ст. 78 Бюджетного кодекса): банк — участник госпрограммы не вправе ставить доступ к ней и её параметры (ставка, взнос, лимит) в зависимость от условий, не предусмотренных правилами программы; санкция — невыплата субсидии и исключение из программы. Правила семейной ипотеки уже содержат такую норму для ставки (п.
2(1)) — её нужно распространить на взнос и условия доступа.

3. Публичная статистика Росреестра по каналам подачи заявлений и право ФАС возбуждать дело по этим данным (закон Nº 135-Ф3) — практика станет видимой без заявителей.

4. Обязанности посредника: раскрытие тарифов, запрет исключительности, передача данных при переходе на прямой канал.

Что нужно от органов власти сейчас. Росреестру - опубликовать распределение заявлений по информационным системам с 01.03.2025. Минфину и ДОМ. РФ — проверить соблюдение единого взноса 20% и запросить у банков условия доступа застройщиков к программе. ФАС — рассмотреть неденежную форму обусловливания по аналогии с комиссиями 2024 года.

Рабочая группа сообщила, что подготовила соответсвующий законопроект с пояснительной запиской.


С 2019 г., чтобы провести «электронную сделку», собственнику нужно было заранее подать в Росреестр заявление о согласии на электронную форму. При использовании банковских сервисов соответствующее уведомление в Росреестр подавал банк.
Использование биометрии в сделках с недвижимостью (возможно с 1 июля 2026 г.) заменяет поход в МФЦ или уведомление банка.

Когда к использованию биометрии допустят коммерческие сервисы «электронной регистрации» она станет массовой в сделках с недвижимостью.
Пока провести сделку с биометрией можно на портале «Госуслуги». (Подписать заявления и документы УКЭПом в «Госключ»)

Снова много напуганных и неверующих в безопасность участников рынка. Согласно информации, любезно предоставленной Центром биометрических технологий:

В целях безопасности согласия на «все варианты использования биометрии» не существует.
На портале «Госуслуги» можно в любой момент отозвать согласие на её обработку у отдельных организаций или отказаться от получения всех биометрических услуг.

Биометрия сама по себе не является ключом к банковским счетам, личным кабинетам, цифровым документам или какой-либо конфиденциальной информации.

Прежде чем воспользоваться любым биометрическим сервисом, его необходимо подключить. Уже на этом этапе появляется многоуровневая защита, действующая во всех сервисах.
При электронной сделке требуется одновременно подтвердить личность через «Госуслуги» и по биометрии.

Сценария подтверждения биометрии в МФЦ нет, как и возможности регистрации биометрии в МФЦ (а мы с вами помним, куда проще прийти мошенникам с поддельным паспортом). Регистрация в ЕБС производится в отделениях банков и через приложение «Госуслуги Биометрия».

Зарегистрированный биометрический образец привязывается к идентификатору ЕСИА. Сам биометрический образец хранится в ЕБС в зашифрованном виде и не покидает периметр системы.

За пределами системы могут использоваться только биометрические векторы — обезличенные наборы символов, сгенерированные на основе биометрических образцов. Именно такой «векторный» сценарий реализован в платежных сервисах.

При этом биометрические образцы не привязаны к персональным данным пользователей.
В базе нет ФИО, ИНН, адресов и другой информации о гражданах, зарегистрировавших биометрию!
Таким образом, сама архитектура системы исключает возможность появления единой точки атаки.


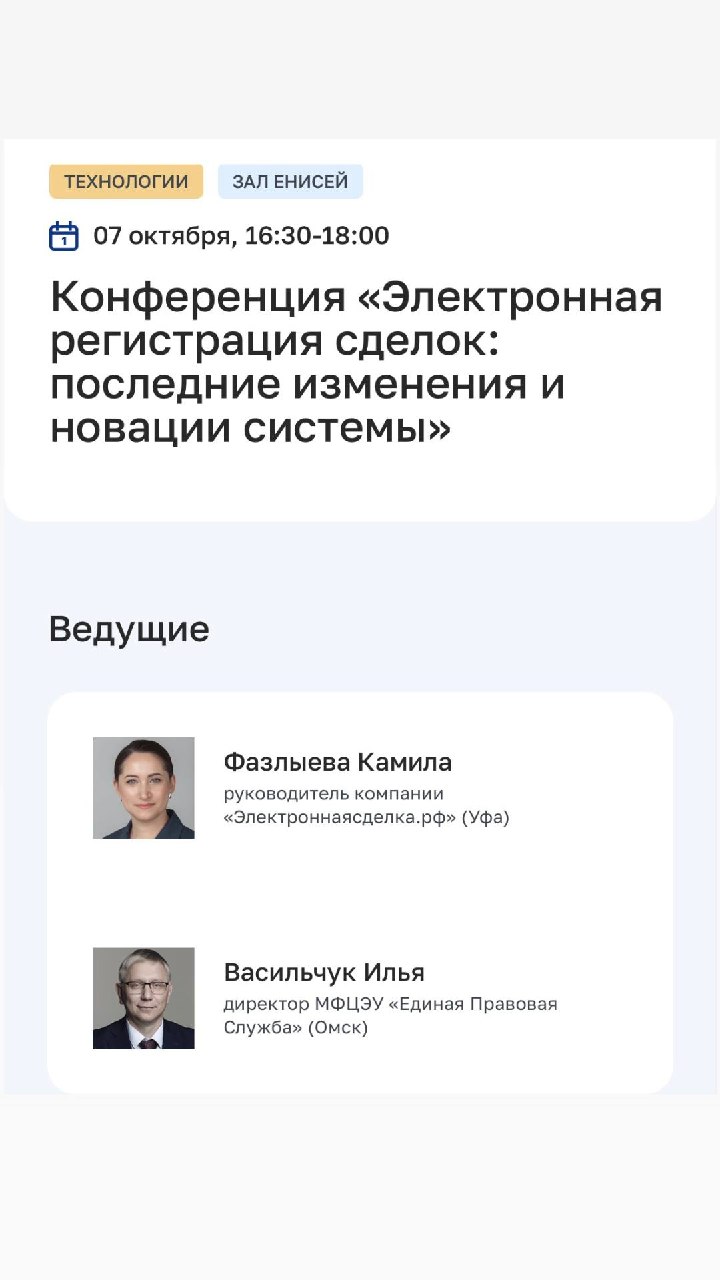
Итогам конференции по электронной регистрации на Международном жилищном конгрессе, где я была спикером и ведущей, посвящу два поста.


Репост из: Ипотека в России. Новости и аналитика
❗️ «Ипотечный бумеранг #377». Наиболее интересные за последнее время цитаты экспертов, которые касаются рынка недвижимости и ипотеки.

В новом выпуске:

▪️Михаил Задорнов, – экономист, экс-министр финансов и экс-глава банка «Открытие»
▪️Камила Фазлыева – гендиректор Национального агентства развития рынка недвижимости
▪️Константин Апрелев, – основатель Российской гильдии риэлторов (РГР)
▪️Ярослав Гутнов, – основатель компании SIS Development
▪️Алексей Попов, – главный аналитик Циан
▪️Сергей Разуваев, – директор консалтингового агентства GMK
▪️Максим Ельцов, – гендиректор «ПИА Недвижимость»
▪️Александр Москатов, – управляющий директор Миэль «Сущевский» (Москва)
▪️Михаил Хорьков (#1, #2), – руководитель комитета по аналитике Российской гильдии управляющих и девелоперов (РГУД)
▪️Павел Галкин, – председатель правления ГК «Паритет Девелопмент»
▪️Сергей Смирнов, – старший партнер компании Vysotsky Estate

#ИпотечныйБумеранг #мнение

@rusipoteka

📲 Ипотечный чат в MAX


Репост из: Ассоциация Кредитных Консультантов
📢  В Е Б И Н А Р - 14/10 11:00

Очевидное неочевидное будущее жилищно - кредитной системы России

🟪 На вебинаре вы узнаете:
✅ Ипотека в России.
✅ Краткая хронология и опыт взаимствования.
✅ Слабые и сильные стороны ипотечного кредитования. Ипотека - гегемон рынка жилья.
✅ Мировые ошибки и пути развития.
✅ Трансформация жилищно-кредитной системы.
✅ Накопительно-ипотечные системы в мире и в России.
✅ Варианты развития: от тупиковых до передовых.

🟪Спикер: Камила Фазлыева - глава Национального агентства развития рынка недвижимости, эксперт в области недвижимости, электронной регистрации и финансового обеспечения сделок с недвижимостью. Основатель и руководитель Ипотечного бюро Камилы Фазлыевой (с 2005 года) и автор всероссийского ИТ-проекта «Электроннаясделка_РФ»
Консалтинг-партнер Центра финансовых исследований Республики Башкортостан (программа Жилстройсбережения)

📌В график! Не пропустите эфир!

🕒 Среда 14 октября в 11-00 мск 🕒
📽 Запись: только для участников АКК

Регистрация:
https://pruffme.com/landing/u1284413/tmp1791383956


Россиянам помогут накопить на первоначальный взнос по ипотеке — закон о запуске нового инструмента подписал президент Владимир Путин.

Кто сможет воспользоваться программой и как устроен накопительный механизм
рассказывает Циан:

https://www.cian.ru/stati-zhilischnye-vklady-podrobnosti-i-uslovija-345691/

Подробно расписано и спикеры интересные :)


Репост из: Ипотека в России. Новости и аналитика
🚀 Ассоциация банков «Россия» на прошедшей неделе приняла участие во встрече в ГУ Банка России по ЦФО о внедрении договоров жилищных сбережений.

❗️ Обсуждалась готовность регионов к субсидированию жилищных сбережений граждан и вопросы банков по реализации нового закона.

❗️ Несколько регионов высказались о заинтересованности в проработке возможности выделения средств на премирование накоплений граждан. Ответы регионов — своеобразный барометр настроений в части жилищной политики и финансового положения субъектов.

❗️ Напомню, что программа уже действует в Башкортостане, где региональный бюджет выделяет средства на программу с 2014 г.
В то же время хочу акцентировать внимание, что за 12 лет экономическая ситуация в стране изменилась, и рассчитывать на региональные бюджеты в массовой реализации программы жилищных сбережений не представляется возможным.

❗️ Наша команда разработчиков, среди которых реализаторы упомянутой программы «Жилстройсбережения» в Башкирии, видит ее масштабирование в создании инфраструктуры на базе федеральных банков без дополнительной нагрузки на бюджеты, путем работы с застройщиками и частными инвесторами.

❗️ Данный проект внедрения федеральной программы жилищных сбережений у нас готов. Его конечная цель — формирование долгосрочных сбережений граждан (ДЖС). Проект рассчитан до 2040 года.

Предыдущие материалы #1  #2  #3  #4  #5  #6  #7  #8  #8B  #9  #10  #11  #12 #13

Продолжение следует...

#КамилаФазлыева
#НакопительноИпотечныеСистемы

@rusipoteka @KamilaFazlyeva


Наблюдаю, как коллеги-эксперты упрямо не хотят говорить про сохранение 6% по «семейке» для всех категорий при наличии 50% первоначального взноса.

Им проще истерить об ущемлении покупателей повышением ставки для одно- и двухдетных (в ущемлении которых принимали активное участие, подгоняя цены вверх), чем признать очевидное: накоплений на ПВ нет, их нужно создавать.


Репост из: Рынок Взыскания
Просрочка по ипотеке на вторичке с начала года увеличилась на 29%

Объем просроченной задолженности по ипотеке на готовое жилье в России по итогам восьми месяцев 2026 года достиг 244,4 млрд рублей. С начала года показатель вырос на 29%, или на 54,5 млрд рублей.

В просрочку прежде всего уходят заемщики, оформлявшие ипотеку после повышения ставок, рассчитывая на скорое рефинансирование, которое не произошло, сообщила «Рынку Взыскания» директор Национального агентства развития рынка недвижимости Камила Фазлыева.

Читать подробнее>>

🌐 Подписаться на «Рынок Взыскания»

📲 Подписаться в MAX


Репост из: Ипотека в России. Новости и аналитика
❗️ «Ипотечный бумеранг #376». Наиболее интересные за последнее время цитаты экспертов, которые касаются рынка недвижимости и ипотеки.

В новом выпуске:

▪️Камила Фазлыева (#1, #2) – гендиректор Национального агентства развития рынка недвижимости
▪️Алексей Попов (#1, #2), – главный аналитик Циан
▪️Константин Апрелев, – основатель Российской гильдии риэлторов (РГР)
▪️Антон Глушков, – президент Национального объединения строителей
▪️Михаил Хорьков (#1, #2), – руководитель комитета по аналитике Российской гильдии управляющих и девелоперов (РГУД)
▪️Максим Ельцов, – гендиректор «ПИА Недвижимость»
▪️Виталий Злочевский, – президент Гильдии риэлторов Приамурья
▪️Константин Барсуков, – советник президента Гильдии риэлторов Москвы
▪️Дмитрий Щегельский, – президент Национальной палаты недвижимости, гендиректор АН «Бенуа»
▪️Илья Пискулин, – глава девелоперской компании «Творчество», основатель форума недвижимости «Движение»

#ИпотечныйБумеранг #мнение

@rusipoteka

📲 Ипотечный чат в MAX


Репост из: 🗞 ЖУРНАЛ "ДОМ"📰
СЕМЕЙНАЯ ИПОТЕКА: КАК ПОЛУЧИТЬ СТАВКУ 6% ДЛЯ ВСЕХ, И ПОЧЕМУ ГОСУДАРСТВУ ТЕПЕРЬ НУЖНЫ ВАШИ НАКОПЛЕНИЯ

Колонка редакции Журнала Дом

С 1 октября правила игры на рынке льготного жилья меняются. Государство делает ставку на тех, кто умеет копить. Если у вашей семьи уже есть половина суммы на покупку квартиры, вы получаете «зеленый свет» на лучших условиях.

Публикация здесь
https://jourhome.ru/finansy/semejnaja-ipoteka-kak-poluchit-stavku-6-dlja-vseh-i-pochemu-gosudarstvu-teper-nuzhny-vashi-nakoplenija/


🏠 Остаемся на связи:
ДОМ: Telegram I MAX I ДЗЕН

PS Поддержите нас лайком — и пусть удача в недвижимости всегда будет на вашей стороне! ❤️🏡🙌

#журналдом


«Дом. РФ» поддержал запуск федеральной программы жилищных сбережений

https://cian.ru/novosti-domrf-podderzhal-zapusk-federalnoj-programmy-zhilischnyh-sberezhenij-345633/?ysclid=muoykgdy5691036191


Репост из: Ипотека в России. Новости и аналитика
🚀 С 1 октября заработают новые условия по семейной ипотеке. Если размер первоначального взноса составит 50% и более от стоимости жилья, то для семей сохранится базовая льготная ставка 6% вне зависимости от количества детей и региона покупки недвижимости.

❗️ Это прямое указание Минфина на приоритет формирования реального первоначального взноса у заемщика, отсутствие которого серьезная проблема последних лет.

❗️ Накопить первоначальный взнос в современных условиях представляется для многих сложной задачей. Это то направление, которое не останется без внимания государства в ближайшие годы.

❗️ В связи с этим, своевременна инициатива формирования федеральной системы жилищных сбережений (в связи с принятием закона от 04.07.2026 № 230-ФЗ «о Договоре жилищных сбережений»), с которой обратилась к ПАО ДОМ. РФ Общероссийская общественная организация «Деловая Россия» в лице председателя Комитета по недвижимости Нижегородского регионального отделения Дарьи Каплун на встрече генерального директора ПАО ДОМ. РФ В.Л. Мутко с предпринимательским сообществом.

❗️ В частности предложено:
- предусмотреть механизмы государственной поддержки накоплений граждан, в том числе возможность софинансирования со стороны государства и субъектов Российской Федерации
- обеспечение пониженной кредитной ставки участникам программы (в качестве ориентира предлагается учитывать параметры программы Республики Башкортостан)
- рассмотреть применение инструментов партнерского финансирования Банка ДОМ. РФ
в жилищно-накопительной системе: «Использование таких инструментов может расширить доступность продукта для различных групп граждан и дополнить традиционные ипотечные механизмы.

❗️ Ожидаемый эффект — создание системного механизма долгосрочных жилищных накоплений, увеличение доступности ипотеки, привлечение частного капитала в жилищное строительство и повышение обеспеченности граждан жильем в рамках достижения национальных целей развития».

❗️ В своем ответе ДОМ. РФ сообщил о поддержке и необходимости отдельной проработки данного
направления: «Принятие законодательства о договорах жилищных сбережений
создает правовую основу для развития новых накопительных инструментов
приобретения жилья.

АО «Банк ДОМ. РФ» является участником эксперимента по партнерскому финансированию. Действующее регулирование предусматривает возможность осуществления Банком отдельных операций, в том числе приобретения и последующей реализации объектов недвижимости с рассрочкой или отсрочкой платежа.

❗️ Кроме того, «Банк ДОМ. РФ» разрабатывает продукт проектного финансирования застройщиков на принципах партнерского финансирования.

❗️ При дальнейшей проработке также целесообразно учитывать накопленный региональный опыт реализации жилищно-накопительных программ, предусматривающих сочетание собственных сбережений граждан, поддержки субъекта РФ и последующего кредитования.

❗️ Предложение «Деловой России» по развитию жилищных сбережений с использованием инструментов партнерского финансирования будет учтено при дальнейшем формировании механизмов жилищных накоплений», - говорится в ответе.

Предыдущие материалы #1 #2 #3 #4 #5 #6 #7 #8 #8B #9 #10 #11 #12

Продолжение следует...

#КамилаФазлыева
#НакопительноИпотечныеСистемы

@rusipoteka @KamilaFazlyeva


Массово пишут о том, что с повышением ставок по семейной ипотеке спрос уйдет на вторичный рынок и вызовет рост цен. Далее следуют типичные рассуждения о рынке Москвы.

Однако, если еще несколько лет назад было привычным, что вслед за столицей ситуация придет в регионы, сейчас четко виден разнонаправленный тренд: отток из периферии усилился — в ту же Москву, что уже наглядно видно в экспозиции квартир в продаже.

В родной Уфе, как и во многих городах, достаточно быстро продается всё самое дешевое (до 6–7 млн). А в более дорогих сегментах сроки продаж выросли в разы. Не только по причине дороговизны ипотеки и недостаточных доходов, но и по причине необоснованного подъема цен собственниками: «все подняли, и я поднял».

Сейчас в Уфе в продаже рекордное количество квартир элитного, псевдоэлитного класса. Не продав за 20 млн, они поднимают цену до 30.
Частый аргумент: мы уезжаем, а там (в Москве, СПб и заграницей) всё дорого.

Эксперты, сообщающие о предстоящем росте цен, всегда рассчитывают на то, что это подтолкнет к сделкам здесь и сейчас, но эффект противоположный: собственники уже подняли цены и сидят годами со своей большой квартирой, слушая басни про «закрытые списки» участников СВО, депозиты, которые вот-вот принесут за их 150-метровые квартиры с ремонтом из нулевых.
Потом начинают обзванивать агентства в поисках покупателя, которого от них якобы прячут, а рецепт один — снижение цены, поскольку в Уфе сейчас нет и близко стольких платежеспособных желающих купить, сколько квартир ценой выше 12 млн выставлено в продажу.

Завершая, коллеги: ваши мантры о предстоящем росте цен (большем, чем инфляционные ожидания) уже завели рынок больших и дорогих квартир в стагнацию (рассказы про иной сегмент покупателей и иные правила формирования рынка оставьте внутримкадамцам).
Вам же сделки нужны, не так ли?! Или пусть еще пять лет повисит — хотя бы Авито заработает.


Поскольку родоначальниками кооперативного движения являются Башкирия и Татарстан, и ряд журналистов это знает, то вечерне-субботняя просьба дать комментарий по кооперативам меня не удивила.
Я видела в одном из региональных СМИ текст про КООПы и комментарии экспертов — кредитных ортодоксов.

Что, откуда и куда,
Я прекрасно знаю, да.
ЖСК — не ипотека,
Значит, страшная беда.

Не эскроу, не кредит —
У банкиров заболит.
Без контроля миллионы
Будут мимо проходить.

Только, знаете, друзья,
Всех в одно ведро нельзя.
Вы уже в своих помоях —
Процентованных убоях —
Всю Россию поперек
Завалили нам на бок.

А про кооперативы
Вы спросите «Унистрой»!
Он казанский, он живой.
Что и как должно работать,
Если думать головой!


Репост из: BFM
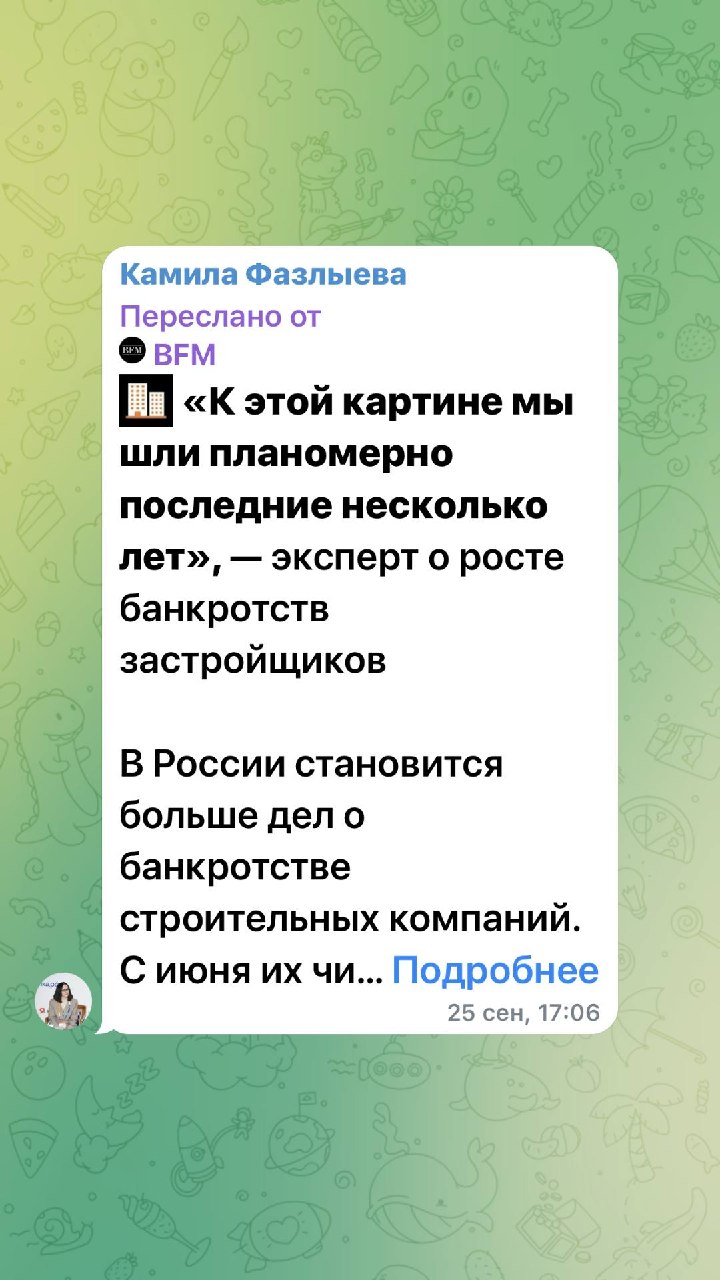
🏘 «К этой картине мы шли планомерно последние несколько лет», — эксперт о росте банкротств застройщиков

В России становится больше дел о банкротстве строительных компаний. С июня их число выросло на треть, а год к году — на 41%, следует из исследования «Контур. Фокуса».

В основном речь идет о региональных девелоперах. Среди последних случаев — «Строительная компания „Ак Барс“» в Казани, СЗ «Высота» в Челябинске, застройщик «Салаир» в Сургуте и «Звезда-2013» в Перми.

🎤 Генеральный директор Национального агентства развития рынка недвижимости Камила Фазлыева связывает ситуацию прежде всего с падением спроса. В крупных региональных городах накопился значительный объем уже сданных, но нераспроданных квартир.

Из-за слабых продаж застройщикам сложнее пополнять счета эскроу и выполнять условия проектного финансирования. Большинство компаний строят не на собственные, а на кредитные средства.

«Где-то потребуется четыре-пять лет, чтобы продать скопившийся пул квартир. В реальности эти сроки исходят из продаж, которые были до этого на рынке».


Ситуацию в регионах дополнительно осложняет отток населения в Москву, Санкт-Петербург и другие крупные города. Там, откуда люди уезжают активнее, провал продаж заметнее.

Но проблема не ограничивается региональными компаниями — у крупных федеральных девелоперов масштаб потенциальных сложностей может оказаться выше из-за значительно больших объемов строительства.

«Здесь как раз размер коллапса из-за огромного объема их строек, несопоставимых с регионалами. Серьезные проблемы могут быть гораздо более объемными, чем в регионах».


📻 Подписывайтесь на BFM | И в MAX


Ну что, только ваша Фазлыева среди федеральных экспертов оценивает изменения по семейной ипотеке положительно.

Оперативный Циан сразу опубликовал комментарии. Ждем цитирования у других.
https://www.cian.ru/novosti-minfin-utverdil-novye-uslovija-semejnoj-ipoteki-345584/


Всю неделю комментирую предполагаемые изменения условий семейной ипотеки — материала набралось на пять постов.

Посвящать этому много постов я не хочу (СМИ опубликуют — и достаточно), потому что ключевое здесь: ПОТЕНЦИАЛЬНОЕ СНИЖЕНИЕ НАГРУЗКИ НА ГОСБЮДЖЕТ.
Соответственно, всё выстроено в этой логике.
А вопросы некоторыми журналистами задаются будто без достаточного понимания, что и для чего происходит.

Далее, эксперты оценивают это как негативное изменение. Почему? Их не заботит госбюджет? (Он мало кого заботит, понимаю). Или они не могут посмотреть шире и понять, что программы, висящие на госфинансировании в существующем варианте не приносят той пользы, которую могли бы приносить?
Их личное количество продаж квартир и комиссия — это не про интересы государства. А они свой интерес проецируют на масштаб страны.

Если произойдут изменения условий по семейной ипотеке — это ПОЗИТИВНОЕ ИЗМЕНЕНИЕ. Любую льготную ипотеку давно нужно делать адресной, а средства госбюджета использовать более рационально: не тратя их на субсидирование банковских ставок, а направляя непосредственно гражданину, мотивируя накапливать.

Мне 100500 комментариев писали, что закон о жилищных вкладах никогда не будет принят (про обесценивание накоплений и наших стараний), а его приняли.
Теперь они же говорят, что он недостаточен для работоспособности и никто не станет этим заниматься. А мы его доведем и реализуем. Продолжайте наблюдение :))
И перестаньте мучать «семейку» — это целевая программа, а не универсальный инструмент.


Репост из: Ипотека в России. Новости и аналитика
❗️ «Ипотечный бумеранг #374». Наиболее интересные за последнее время цитаты экспертов, которые касаются рынка недвижимости и ипотеки.

В новом выпуске:

▪️Эльвира Набиуллина, – глава ЦБ РФ
▪️Ильдар Хусаинов, – директор компании «Этажи»
▪️Сергей Смирнов, – старший партнер компании Vysotsky Estate
▪️Елена Чегодаева, – руководитель департамента аналитики и консалтинга «НДВ супермаркет недвижимости»
▪️Кирилл Кулаков, – профессор НИУ МГСУ
▪️Екатерина Щурихина, – директор по банковским рейтингам «Эксперт РА»
▪️Камила Фазлыева – гендиректор Национального агентства развития рынка недвижимости
▪️Михаил Хорьков (#1, #2), – руководитель комитета по аналитике Российской гильдии управляющих и девелоперов (РГУД)
▪️Илья Пискулин (#1, #2), – глава девелоперской компании «Творчество», основатель форума недвижимости «Движение»
▪️Сергей Разуваев, – директор консалтингового агентства GMK
▪️Сергей Еремкин, – управляющий директор вторичной и загородной недвижимости «Авито Недвижимости»
▪️Константин Апрелев, – основатель Российской гильдии риэлторов (РГР)
▪️Кирилл Холопик, – руководитель Единого ресурса застройщиков (ЕРЗ)
▪️Константин Барсуков, – советник президента Гильдии риэлторов Москвы
▪️Дмитрий Щегельский, – президент Национальной палаты недвижимости, гендиректор АН «Бенуа»
▪️Максим Ельцов, – гендиректор «ПИА Недвижимость»

#ИпотечныйБумеранг #мнение

@rusipoteka

📲 Русипотека в MAX

Показано 20 последних публикаций.