


Что в итоге?
Рабочая сила 124 года активно убегала из сельского хозяйства. При этом промышленность выросла весьма скромно. Выходит, стабильная доля занятого населения поддерживается в наибольшей степени за счет создания новых рабочих мест в самых разнообразных услугах.
Но будем ли мы наблюдать этот процесс дальше? Останется ли доля занятых стабильной? Не приведет ли генеративный ИИ к потрясениям на рынке труда? Знать нам этого не дано, но что-то можно "прикинуть".
Услуги — весьма трудоемкий сектор, где распространена "болезнь издержек" Баумоля. Во многих услугах мы видим, что зарплаты растут быстрее производительности. Растут потому, что в более производительных отраслях, зарплаты тоже увеличиваются. Чтобы работники продолжали трудиться в низкопроизводительных услугах, необходимо трудягам повышать з/п. В итоге цены на низкопроизводительные, но очень нужные услуги, растут.
Болезнь издержек — лишь одна из причин роста цен на услуги, но очень значимая. Так, с 2000 года по вторую половину 2024 в США средняя почасовая оплата труда выросла на 118,5%. При этом услуги больниц подорожали на 256%, обучение в колледже — на 188%, детские сады на 140%. При таких соотношениях все эти услуги стали менее доступными.
Генеративный ИИ может оказать решающее воздействие именно на доминирующий сегодня сектор услуг. С одной стороны, поразительная стабильность в прошлом указывает, что перераспределение работников непрерывно продолжается уже более века. Но с другой, вероятно, существуют пределы темпов, с которыми рабочая сила способна адаптироваться к изменениям.
И перед куча вопросов:
• в каких именно секторах генеративный ИИ вызовет отток работников?
• какими темпами это будет происходить?
• где именно будут создаваться новые рабочие места и с какой скоростью?
Короче, будет ли приток соответствовать оттоку при сохранении стабильности доли занятости в общей численности населения?
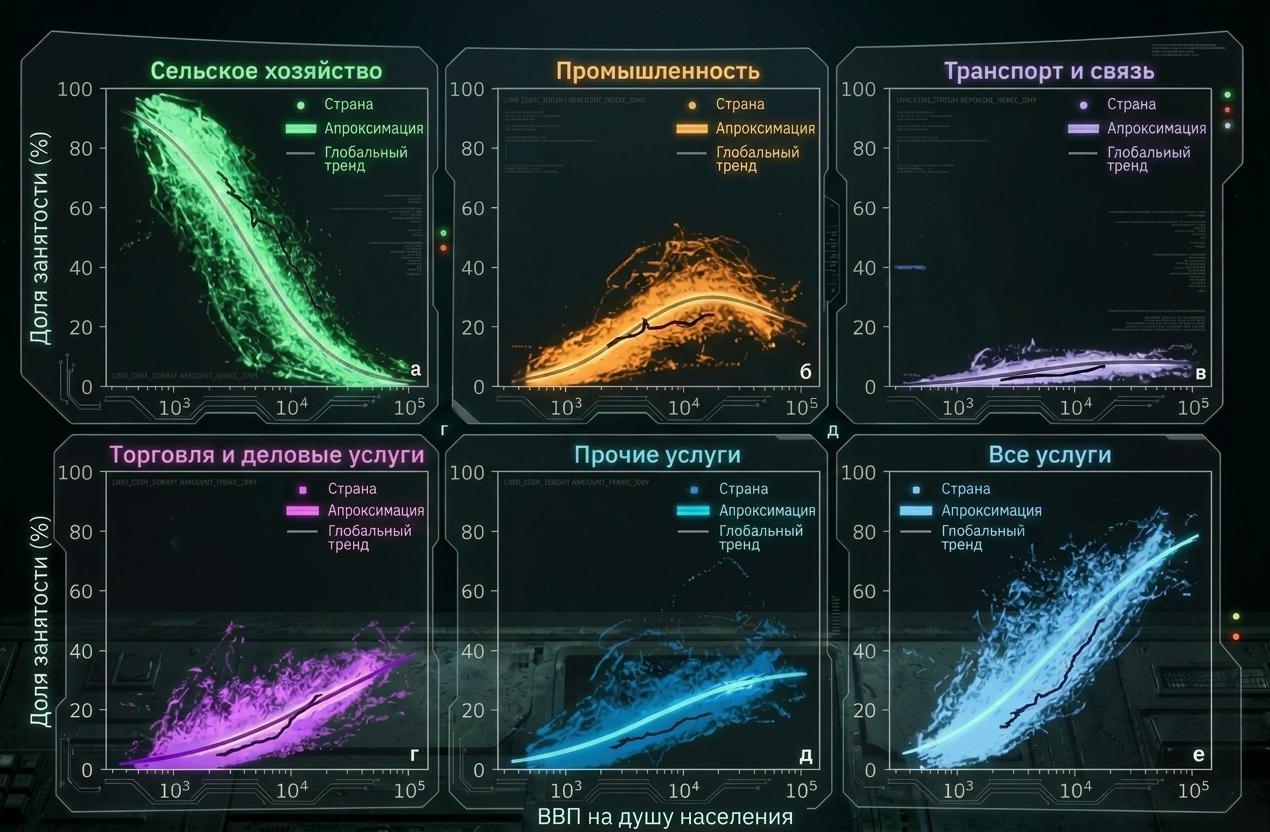
Если посмотреть на графики, где показаны взаимосвязи между долями занятых в секторах и ВВП на душу населения, можно предположить, что основной отток работников в будущем будет приходиться на промышленность, а если генеративный ИИ излечит болезнь издержек в сферах "прочих услуг" (да-да, там именно что образование, здравоохранение и все такое), то и здесь мы столкнемся с оттоком.
А где приток? Если смотреть на имеющиеся зависимости, главной губкой, впитывающей межсекторальных релокантов, продолжит оставаться "торговля и деловые услуги". Но и здесь вопрос. Что будет внутри сектора?
Стилизованные факты помогают нам задать границы стабильности. Но заменит ли репликант релоканта — это вопрос соотношений, которые себя проявят лишь в будущем.
Но пока репликантов мы видим только в кино и мемах, а релоканты продолжают бороздить океаны рынка труда.
Время работать никуда не ушло...