


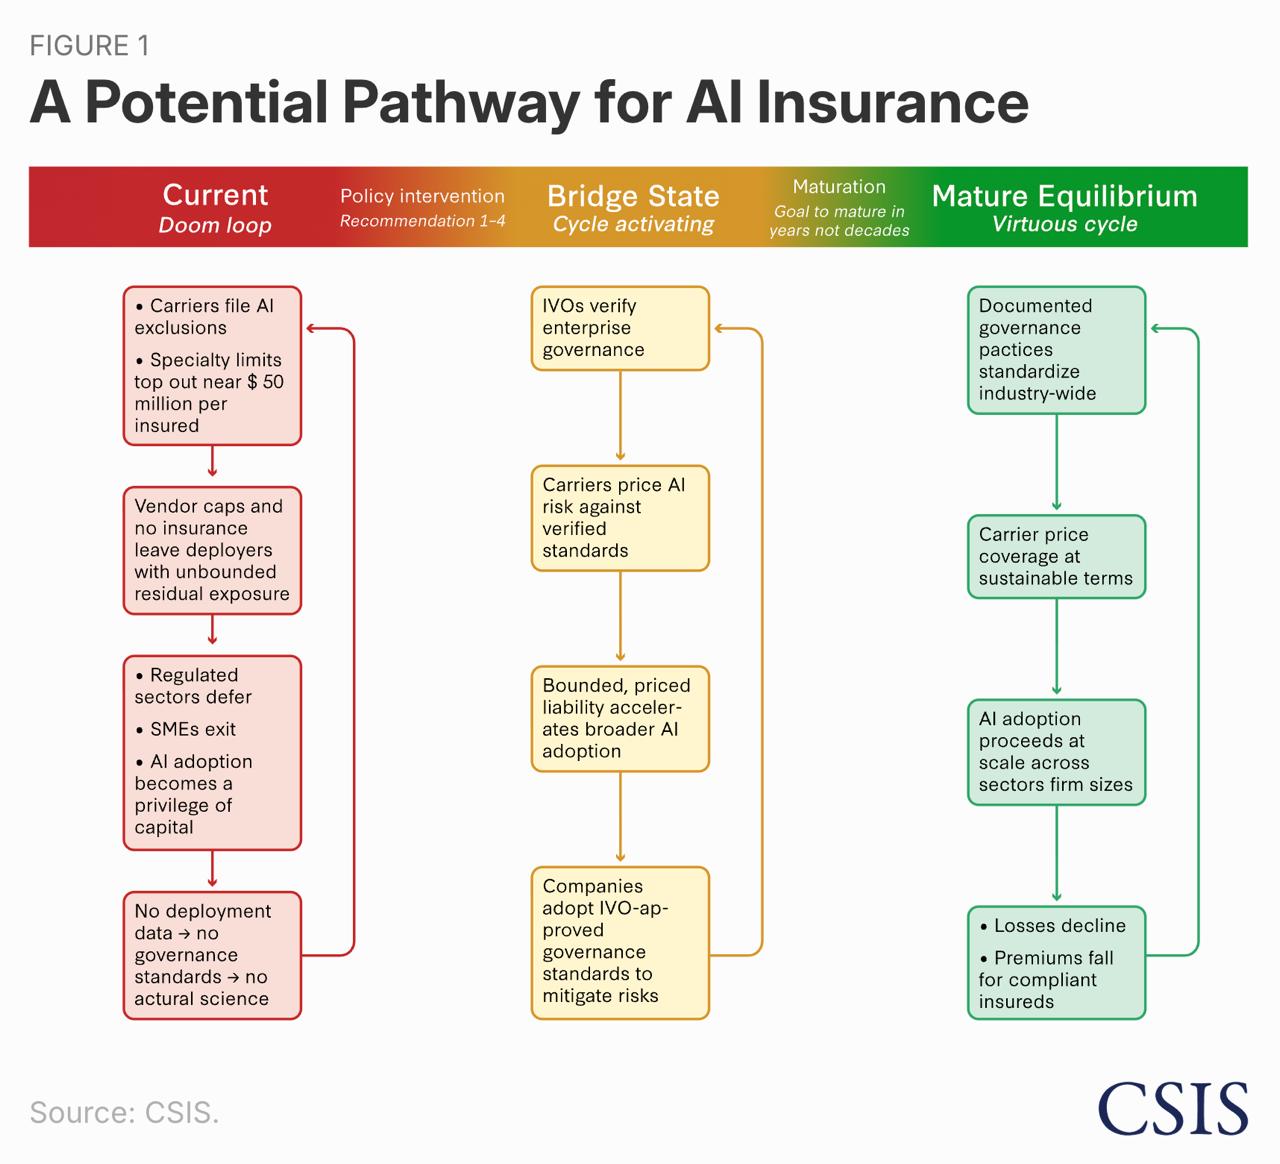
Могут ли страховщики стать теневыми регуляторами сферы ИИ?
CSIS выпустил исследование о том, что происходит со страхованием ИИ-рисков в США. Основной тезис автора примечателен: если для деятельности, связанной с ИИ, нельзя купить страховое покрытие, многие компании воспримут это почти как законодательный запрет на такую деятельность. То есть регулятором, определяющим, каким образом будет происходить внедрение систем ИИ, фактически становится страховой рынок, а не законодатель.
Происходит это так. Страховщики всё чаще вписывают в полисы оговорки о том, что убытки, связанные с использованием генеративного ИИ, не покрываются. И это не решения отдельных страховщиков: Insurance Services Office (ISO), разработчик типовых форм полисов для большей части американского рынка, включила в них оговорку об исключении генеративного ИИ с 1 января 2026 года и летом подтвердила, что готовит такую же для агентных систем. Регуляторы штатов, через которых проходит согласование форм, одобрили свыше 80% таких заявок.
Автор сопоставил 14 категорий ИИ-рисков с 8 основными линиями корпоративного страхования. Из 112 получившихся комбинаций 90, то есть около 80%, закрыты исключениями, покрытие доступно в 13 и ограничено в 9. Лимиты специализированных продуктов составляют 25–50 млн долларов на одного страхователя (мы все помним, что часто иски против ИИ-компаний миллиардные).
Основная причина в том, что ИИ-риск не проходит по классическим критериям страхуемости (Б. Берлинер):
• максимально возможный убыток не ограничен;
• частота убытков не поддаётся оценке: накопленной статистики нет, судебная практика только складывается;
• низкая прозрачность: страховщик не может проверить, какие модели ИИ использует клиент и как они встроены в его внутреннюю инфраструктуру, а значит не отличает добросовестного страхователя от недобросовестного.
Плюс тысячи страхователей работают на одних и тех же нескольких ИИ-моделях, поэтому один инцидент способен одномоментно дать убытки по всему портфелю.
Что с этим делать?
Автор формулирует четыре предложения:
• создать федеральную базу ИИ-инцидентов при NIST по образцу авиационной системы добровольных сообщений (ASRS), чтобы появились данные для расчёта тарифов;
• наладить координацию между NAIC (объединение страховых регуляторов штатов) и федеральными ведомствами, пока исключения не закрепились в типовых формах и рынок не раздробился на 50 штатных режимов;
• подготовить механизм государственного перестрахования катастрофических убытков по образцу закона Прайса-Андерсона 1957 года для атомной энергетики: там до лимита платят страховщики и сами операторы через взаимный пул, а сверх лимита вопрос выносится на решение Конгресса;
• создать институт независимой проверки: лицензировать организации, которые проверяют системы ИИ у компаний, и утвердить стандарты аудита. Тогда страховщик будет опираться на заключение профессионального проверяющего, а не оценивать риск на глаз.
Вот вам очередной пример того, что отсутствие регулирования не равно быстрым инновациям 🐱.