


🇨🇳 Китай выходит из госдолга США. И покупает золото
Китай постепенно сокращает зависимость от американского доллара — и делает это не заявлениями, а изменением структуры своих резервов
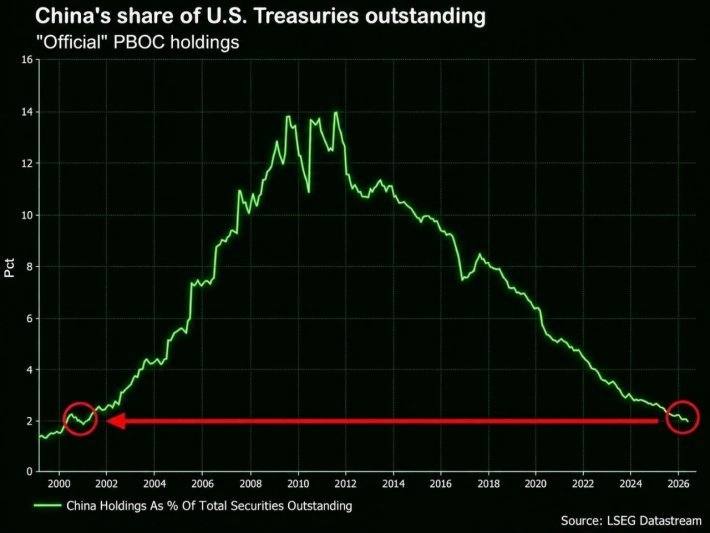
Ещё в 2010–2012 годах на Китай приходилось около 14% американского госдолга. Сегодня — всего около 2%. Это примерно тот же уровень, что был в 2001 году, когда Китай только вступал в ВТО
Что делает Китай?
Пекин постепенно сокращает долю американских казначейских облигаций и одновременно увеличивает покупки физического золота. Причём темпы покупок заметно выросли. За один месяц Китай приобрёл около 650 тыс. унций золота — это максимальный объём с 2023 года. Получается довольно интересная картина: меньше американского долга ➡️ больше золота.
И логика здесь понятна
Американские облигации — это актив, номинированный в долларах и находящийся внутри международной финансовой системы. Золото — физический актив, который не зависит от платёжеспособности конкретного государства и не требует наличия американского контрагента
Для страны, которая хочет снизить зависимость от доллара, это принципиально разные инструменты
Но кто покупает американский долг вместо Китая?
И здесь самое интересное. Китай уходит, но американские облигации не остаются без покупателей. Их активно приобретают:
▪️ Япония
▪️ Великобритания
▪️ американские инвестиционные фонды и другие участники рынка.
На первый взгляд — проблема решена, но структура покупателей меняется. Раньше значительную часть американского госдолга держал центральный банк Китая — крупный и относительно предсказуемый держатель. Теперь всё большую роль играют частные инвесторы и фонды, а у них совершенно другая логика поведения. Центробанк может держать облигации годами, преследуя стратегические цели. Хедж-фонд в условиях кризиса может принять решение закрыть позицию практически мгновенно
⚠️ И вот здесь возникает риск для США
Американский госдолг уже превысил $40 трлн. Обслуживание этого долга становится всё дороже: процентные расходы составляют более $960 млрд в год, или примерно $3,18 млрд каждый день. Чем выше доходности по облигациям, тем дороже государству рефинансировать накопленный долг. А если одновременно меняется структура держателей Treasuries, возникает ещё один вопрос:
насколько устойчивым будет спрос на американский долг во время серьёзного кризиса?
Пока инвесторы уверены в рынке — всё работает, но в момент паники крупные фонды могут начать сокращать позиции одновременно. И тогда проблема будет уже не в том, что Китай продаёт облигации, а в том, кто окажется готов покупать их в момент, когда продавать захотят все
🥇 Почему золото?
Мне кажется, именно здесь находится главный смысл происходящего. Китай не просто сокращает американские облигации. Он постепенно перестраивает структуру резервов. И золото становится одним из главных инструментов этой диверсификации.
Причина проста: золото нельзя напечатать решением центрального банка. Его нельзя создать увеличением госдолга. Физический металл не является обязательством другой страны. И именно поэтому центральные банки в последние годы всё активнее наращивают золотые резервы
Мои выводы
Я бы не сказал, что если Китай продаёт американский долг — значит доллару конец, это слишком примитивно. Доллар по-прежнему остаётся основой мировой финансовой системы, а американские Treasuries — одним из крупнейших и наиболее ликвидных рынков в мире
Но происходит структурный сдвиг. Китай хочет иметь меньше зависимости от доллара и больше активов, которые находятся под его непосредственным контролем. И если эта стратегия продолжится, последствия могут быть долгосрочными:
А для инвестора это ещё один аргумент внимательно смотреть на золото в долгосрочных портфелях
По всем вопросам — @levisin
Китай постепенно сокращает зависимость от американского доллара — и делает это не заявлениями, а изменением структуры своих резервов
Ещё в 2010–2012 годах на Китай приходилось около 14% американского госдолга. Сегодня — всего около 2%. Это примерно тот же уровень, что был в 2001 году, когда Китай только вступал в ВТО
Что делает Китай?
Пекин постепенно сокращает долю американских казначейских облигаций и одновременно увеличивает покупки физического золота. Причём темпы покупок заметно выросли. За один месяц Китай приобрёл около 650 тыс. унций золота — это максимальный объём с 2023 года. Получается довольно интересная картина: меньше американского долга ➡️ больше золота.
И логика здесь понятна
Американские облигации — это актив, номинированный в долларах и находящийся внутри международной финансовой системы. Золото — физический актив, который не зависит от платёжеспособности конкретного государства и не требует наличия американского контрагента
Для страны, которая хочет снизить зависимость от доллара, это принципиально разные инструменты
Но кто покупает американский долг вместо Китая?
И здесь самое интересное. Китай уходит, но американские облигации не остаются без покупателей. Их активно приобретают:
▪️ Япония
▪️ Великобритания
▪️ американские инвестиционные фонды и другие участники рынка.
На первый взгляд — проблема решена, но структура покупателей меняется. Раньше значительную часть американского госдолга держал центральный банк Китая — крупный и относительно предсказуемый держатель. Теперь всё большую роль играют частные инвесторы и фонды, а у них совершенно другая логика поведения. Центробанк может держать облигации годами, преследуя стратегические цели. Хедж-фонд в условиях кризиса может принять решение закрыть позицию практически мгновенно
⚠️ И вот здесь возникает риск для США
Американский госдолг уже превысил $40 трлн. Обслуживание этого долга становится всё дороже: процентные расходы составляют более $960 млрд в год, или примерно $3,18 млрд каждый день. Чем выше доходности по облигациям, тем дороже государству рефинансировать накопленный долг. А если одновременно меняется структура держателей Treasuries, возникает ещё один вопрос:
насколько устойчивым будет спрос на американский долг во время серьёзного кризиса?
Пока инвесторы уверены в рынке — всё работает, но в момент паники крупные фонды могут начать сокращать позиции одновременно. И тогда проблема будет уже не в том, что Китай продаёт облигации, а в том, кто окажется готов покупать их в момент, когда продавать захотят все
🥇 Почему золото?
Мне кажется, именно здесь находится главный смысл происходящего. Китай не просто сокращает американские облигации. Он постепенно перестраивает структуру резервов. И золото становится одним из главных инструментов этой диверсификации.
Причина проста: золото нельзя напечатать решением центрального банка. Его нельзя создать увеличением госдолга. Физический металл не является обязательством другой страны. И именно поэтому центральные банки в последние годы всё активнее наращивают золотые резервы
Мои выводы
Я бы не сказал, что если Китай продаёт американский долг — значит доллару конец, это слишком примитивно. Доллар по-прежнему остаётся основой мировой финансовой системы, а американские Treasuries — одним из крупнейших и наиболее ликвидных рынков в мире
Но происходит структурный сдвиг. Китай хочет иметь меньше зависимости от доллара и больше активов, которые находятся под его непосредственным контролем. И если эта стратегия продолжится, последствия могут быть долгосрочными:
Меньше спроса со стороны иностранных центробанков ➡️ выше требования инвесторов к доходности Treasuries ➡️ дороже обслуживание американского долга ➡️ больше стимулов для США поддерживать привлекательность своего долгового рынка
А для инвестора это ещё один аргумент внимательно смотреть на золото в долгосрочных портфелях
По всем вопросам — @levisin