Александр Новиков|ЛИЧНЫЙ КАПИТАЛ


Гео и язык канала: Россия, Русский


Основатель канала ЛИЧНЫЙ КАПИТАЛ, ваш
Эксперт по личным финансам, предприниматель,
инвестор,
наставник.
☝️Моя цель — обучить инвестициям как можно больше людей.
Ссылка для приглашения
https://t.me/+QNRT0NvpHyMVBkAs
https://instagram.com/norma_finance

Связанные каналы

Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


АУДИТ СЕМЕЙНОГО КАПИТАЛА: 25 ВОПРОСОВ
Осень — время инвентаризации. Не знаете ответа на 5+ вопросов — у вас не капитал, а «чёрный ящик».

Контур 1. Безопасность
▪️ Точная сумма всех активов сегодня?
▪️ Сколько месяцев семья проживёт без дохода?
▪️ Есть ликвидная подушка безопасности?
▪️ Вклады разбиты по 1,4 млн для страхования вкладов?
▪️ Наследники знают, как получить доступ?
Контур 2. Доходность
▪️ Держите активы >3 лет «по привычке»?
▪️ Знаете реальную доходность с поправкой на инфляцию?
▪️ Зафиксированы сроки выхода по каждой позиции?
▪️ Есть защита от падения рынка на 30%?
▪️ Готовы увеличить долю кэша при снижении ставок?
Контур 3. Долги
▪️ Платежи по кредитам — до 30% дохода?
▪️ Делали рефинансирование долга%?
▪️ Есть «плохие» долги под 20%+ вместо закрытия?
▪️ Личные и бизнес-долги разделены юридически?
Контур 4. Защита
▪️ Доли в недвижимости оформлены с учётом рисков?
▪️ Учтены налоги при продажах и конвертации?
▪️ Активы выведены из зоны риска ИП?
Контур 5. Наследие
▪️ Финансовый план записан, не только в голове?
▪️ Семья знает, что делать в экстренной ситуации?
▪️ Завещание обновлялось за последние 2 года?

20+ «ДА» — вы управляете капиталом.

Нужна помощь со стратегией? Напишите в личку: Семья

ТГ @a_novikoff


С доходов от вкладов хотят брать налог до 22%. По кому это ударит сильнее всего?

Минфин внёс в правительство законопроект: доходы от вкладов, инвестиций и продажи имущества предлагают сложить с зарплатой и облагать по шкале от 13 до 22%. Ставка 22% коснётся только части дохода выше 50 млн ₽ в год, а необлагаемый порог по вкладам обещают сохранить.

Больнее всего это ударит по обычным людям в год крупной продажи: 8 лет копили портфель, продали разом ради крупной покупки и в этот год оказались «богачом» по меркам налоговой. Поэтому крупные продажи он теперь планирует растягивать на 2-3 года.

Дорожает и то, что касается всех, даже без вложений: коммуналка с 1 октября, на 8-22% в зависимости от региона, с 2027 года утильсбор, а на посылки из-за рубежа Минфин предлагает НДС 22%.

Государству нужны деньги, и забрать их можно открыто, через налоги, или тихо, через инфляцию. Деньги, которые просто лежат, теряют тоже.
Поэтому предлагаю заставить их работать на вас.

Запись на консультацию в личку.
@a_novikoff


Пенсия — это не возраст. Это сумма активов
В России средняя пенсия — около 23 000 ₽. Прожить можно. Жить — сложно.
Те, кто выходит на пенсию с пассивным доходом 100–200 тысяч в месяц, не ждали государства. Они строили активы параллельно с карьерой.
Что работает:
— Накопительные программы в страховой компании — фиксированный доход без риска+налоговые вычеты
— ПДС — господдержка + двойной вычет
— ИИС-3 — налоговые льготы + биржевой рост
— ЗПИФ недвижимости — арендный поток без управления+рост актива объектом
— Авторские права — пассивный доход от интеллектуальной собственности
Не нужно использовать всё сразу. Нужно выбрать 2–3 инструмента под свою ситуацию и начать.
Через 10–15 лет разница между теми, кто начал, и теми, кто откладывал — очень заметна.
Хотите составить личный план?

Напишите ПЛАН
@a_novikoff


ЗПИФ недвижимости — что это и зачем это вам?

Закрытый паевой инвестиционный фонд недвижимости (ЗПИФ) — это инструмент, через который инвесторы владеют крупным объектом коммерческой недвижимости: торговым центром, складом, бизнес-центром. Владелец может быть как один, так и несколько — всё зависит от структуры фонда.

Крупные фонды, которые собирают брокеры, стартуют от 100-500 млн рублей. Но частный инвестор может стать пайщиком через биржу — порог там значительно ниже.

Плюсы:
Доступный вход через биржу — от нескольких тысяч рублей за пай.
Профессиональная управляющая компания берёт на себя все вопросы.
Доходность от роста пая 8-16% годовых в зависимости от объекта и региона.
Ежемесячные выплаты пассивного дохода 10-12% годовых.
В результате можно владеть долей в крупном объекте, недоступном напрямую.
Высокая ликвидность – за сутки можно продать паи и получить деньги на счет.
Все объекты, как правило, застрахованы.

Минусы:
Большинство ЗПИФ доступны только КВАЛифицированным инвесторам, но есть исключения.
Эффективный горизонт вложения от 3 лет.
Зависимость от управляющей компании.
Рыночный риск — стоимость паёв может колебаться.

Именно поэтому к выбору фонда нужно подходить компетентно. Красивая презентация и обещание высокой доходности — не критерий. Важно смотреть на объекты внутри фонда, надёжность УК и условия выхода.

Хотите разобраться, какие фонды сейчас интересны и подойдут именно вам?
Напишите в личку "Фонд" — разберём варианты.

@a_novikoff


💧 Ликвидность это скорость, с которой актив превращается в деньги без потери стоимости.

Квартира: низколиквидный актив. Продажа занимает месяцы, а если спешить, то придётся скидывать цену. Акции голубых фишек: высоколиквидные: продал за секунду, деньги на счёте. Облигации: где-то посередине.

В портфеле должен быть баланс. Если всё в недвижимости - рискуешь застрять без кэша в нужный момент. Если всё в акциях- рискуешь попасть под просадку, когда срочно понадобятся деньги.

⚖️ Ликвидность это про свободу манёвра. Не про доходность, а про возможность быстро среагировать.
➡️@a_novikoff
Я в MAX


Квартира как пенсия — мечта или ловушка?

Многие думают: куплю квартиру, сдам — и пенсия обеспечена.
Давайте разберём честно, как это работает на практике.

Плюсы:
Понятный инструмент, квартиру можно потрогать руками.
Защита от инфляции, стоимость жилья растёт вместе с ценами.
Регулярный доход от аренды.
Актив можно передать детям.

Минусы:
Высокий порог входа, от 5-10 млн рублей.
Арендаторы меняются, бывают периоды без дохода.
Налоги, коммунальные платежи, ремонт — всё за ваш счёт.
Актив неликвидный, быстро продать без потери в цене сложно.
Вы становитесь управляющим, а не пассивным инвестором. И чем старше — тем сложнее тянуть эту роль.

Реальная доходность квартиры в аренду — 4-6% годовых. При текущей ключевой ставке 14% это уже не выглядит привлекательно.

В 2020 году квартиры покупали по семейной и льготной ипотеке под низкие ставки — это разогнало спрос и подняло цены. Сейчас многое из того, что строилось тогда, ещё не сдано, крупные застройщики испытывают трудности, а купить инвестиционную студию или евродвушку по нынешним ценам и ставкам — уже совсем другая история.

В России квартира — неплохая, но далеко не лучшая часть пенсионной стратегии.

Хотите разобрать, какие инструменты дадут вам реальный пассивный доход к пенсии?
Напишите мне в личку "Пенсия" — разберём вашу ситуацию.

@a_novikoff


🎯 Рынок никогда не стоит на месте. Он качается между жадностью и страхом, переоценённостью и недооценённостью.

Когда всё растёт инвесторы уверены, что так будет всегда. Покупают на пике, берут кредиты, вкладывают последнее. Когда всё падает - ждут конца света и сливают по любым ценам.

Но маятник всегда возвращается. И задача не в том, чтобы предугадать момент разворота, а в том, чтобы не поддаваться общему безумию. Покупать, когда страшно. Сдерживаться, когда эйфория.

🕰️ Понимание циклов даёт спокойствие. Ты знаешь, что за ночью будет день. Просто ночь иногда длинная.
➡️@a_novikoff
Я в MAX


🧒 Дети не учатся обращаться с деньгами в школе. Всё что они знают - из семьи. А в большинстве семей о деньгах молчат.

Между тем базовые вещи закладываются до подросткового возраста: карманные деньги, планирование покупки, разница между «хочу» и «надо». Ребёнок, который с детства понимает цену вещей, вырастает во взрослого, который умеет копить и не влезает в глупые долги.

Не нужно читать лекции. Достаточно показывать на своём примере и давать безопасную практику. Свои деньги - свои ошибки - свои выводы.

👨‍👧 Финансовая грамотность это прививка. Ставится в детстве, защищает всю жизнь.
➡️@a_novikoff
Я в MAX


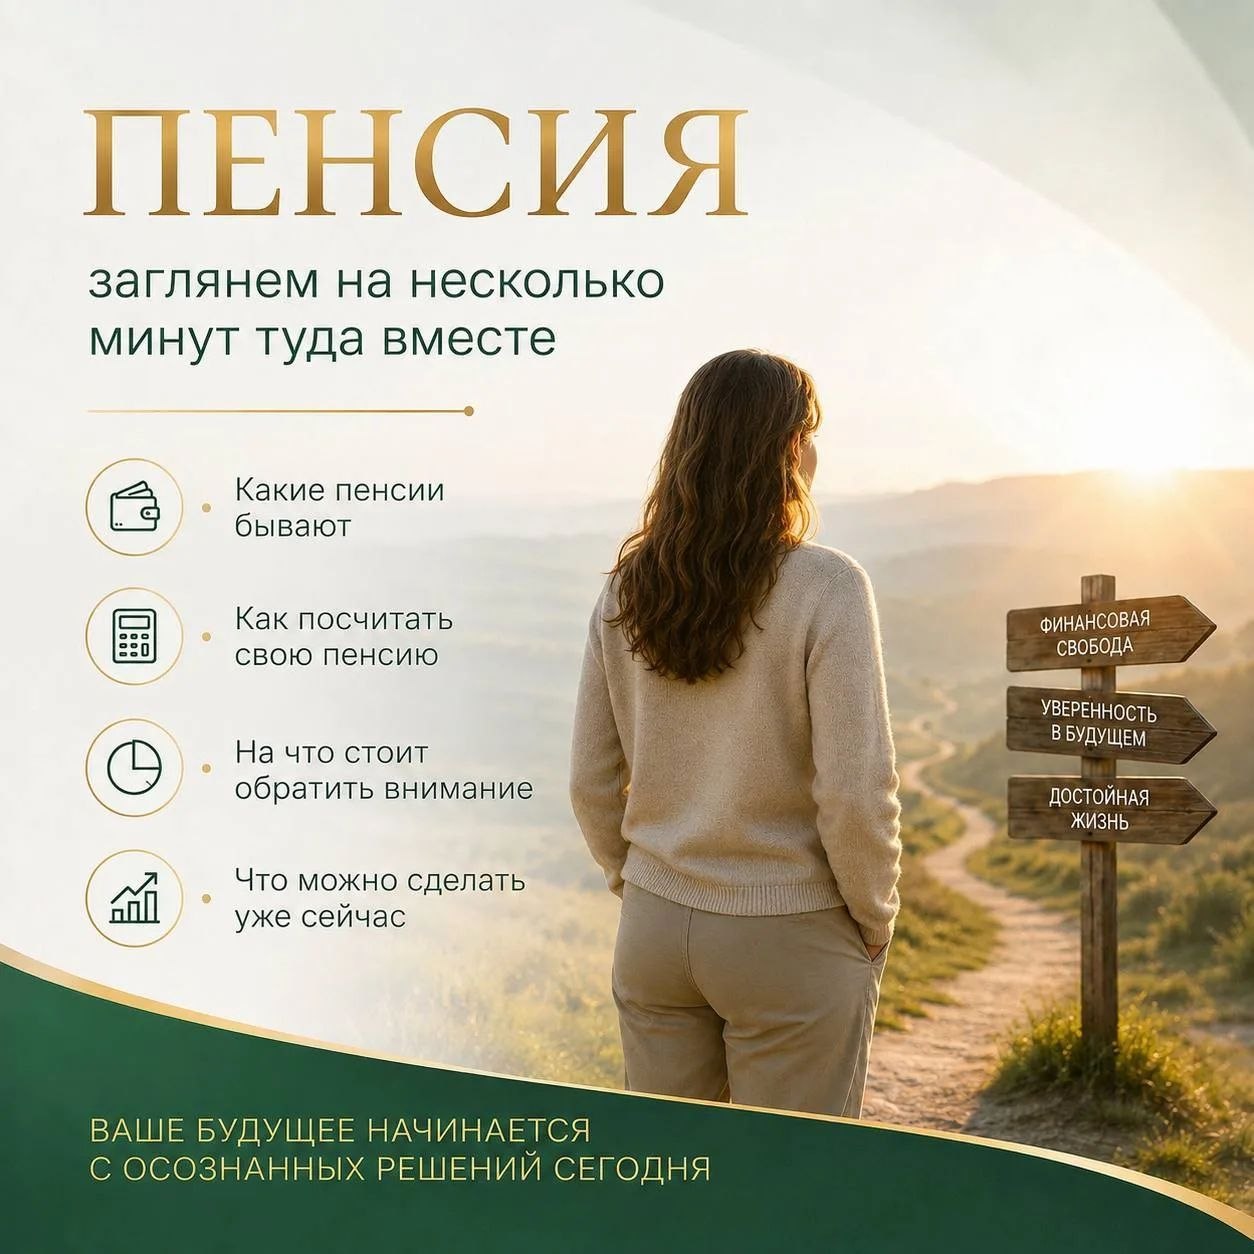
Ваше будущее начинается с осознанных решений сегодня.

Знаю,что  тема пенсий у многих вызывает скуку.

О, это пока не скоро...где-то там, в далёком будущем, разберёмся!

Но давайте на несколько минут всё-таки заглянем туда вместе. Я не хочу пугать вас цифрами, а просто разложить всё по полочкам, чтобы вы сами понимали, на что ориентироваться и быть финансово-грамотными.

И конечно для начала разберём и поговорим вот о чём:

❤️Какие пенсии вообще бывают

Страховая пенсия по старости — та самая, «полноценная». Она формируется, если у вас есть официальный стаж, уплаченные взносы и накопленные баллы. Периоды ухода за ребёнком или военной службы тоже засчитываются.

Социальная пенсия по старости — это подстраховка для тех, кто не наработал условия для страховой. Назначают её позже: в 2026 году женщинам — с 64 лет, мужчинам — с 69.

Накопительная пенсия — она есть у тех, за кого в своё время работодатель делал взносы на накопительную часть, или у участников добровольных пенсионных программ. Размер зависит от суммы накоплений и того, как вы решите её получать.

Вы можете сами посчитать свою пенсию самостоятельно, я вам подскажу:

Количество ваших ИПК * на 156,76 рублей(стоимость баллов в 2026 году).+9 584,69 руб. (ФВ-фиксированная выплата)

Чтобы узнать свои ИПК и стаж, зайдите на Госуслуги и запросите справку из СФР — там всё видно.

❤️ВАЖНО, на что стоит обратить особое внимание: если у вас меньше 30 баллов или стажа меньше 15 лет, страховая пенсия вам НЕ ПОЛОЖЕНА — только социальная, и получить её вы сможете на 5 лет позже. Размер социальной пенсии с 1 апреля 2026 года — ❤️❤️❤️❤️❤️ рубля в месяц.

Здесь важный сигнал для тех, кто давно работает как самозанятый или ИП — часто взносы в этом случае минимальны или отсутствуют.

Да, при низком доходе есть доплата до прожиточного минимума пенсионера в регионе. Но это скорее страховка от совсем критичной ситуации, чем финансовая опора для привычной жизни.

Честно говоря и страховая при достигнутом пороге баллов и стажа не сильно радует
           
  30* 156,76 рублей+9584,69=14287,49

❤️Что можно сделать уже сейчас

❤️Проверить выписку из лицевого счёта на Госуслугах — стаж, баллы, работодателей
❤️Не надеяться, что неофициальные периоды работы «как-нибудь зачтутся»
❤️Узнать, можно ли подтвердить пропущенный стаж документами
❤️Оценить, сколько баллов и лет реально не хватает

Думать не только о государственной пенсии, но и о своём личном капитале

Мне кажется, главный вопрос тут не «какую пенсию мне назначат», а честный разговор с собой: хватит ли этих денег на привычную жизнь?
Что я уже делаю, чтобы у меня был достаточный пассивный доход в это время?

В следующих постах разберём конкретные шаги и сравним разные подходы к тому, как эту ситуацию менять.

#управлениекапиталом
#инвестиции
#богатоебудущее


🏭 Богатство создаётся не в момент покупки актива, а в момент создания ценности.

Компания выпускает продукт, который нужен людям. Люди платят деньги. Компания растёт, её акции дорожают. Инвестор, купивший долю в этой компании, получает часть созданной ценности.

Поэтому инвестиции - не игра в угадайку. Это поиск бизнесов, которые решают реальные задачи: кормят, лечат, перевозят, развлекают, строят. Чем больше пользы, тем выше потенциал роста.

💡 Перед покупкой акции стоит задать один вопрос: этот бизнес делает мир лучше или просто красуется в новостях? Ответ многое проясняет.
➡️@a_novikoff
Я в MAX


📉 Инфляция бьёт по разным людям с разной силой. Всё зависит от структуры потребления.

Тот, кто тратит большую часть на еду, бензин и лекарства, чувствует рост цен острее. У этих категорий инфляция почти всегда выше официальной. Тот, кто вкладывает в технику и долгосрочные активы, страдает меньше.

Вывод простой: чем разнообразнее корзина расходов и чем выше доля накоплений в бюджете, тем слабее удар.

🛡️ Лучшая защита от инфляции - не покупать дорожающие пассивы, а наращивать активы, которые растут вместе с ценами.
➡️@a_novikoff
Я в MAX


👨‍👩‍👧 Когда бюджет ведётся в одиночку, а тратят все, система не работает. Семейным финансам нужны договорённости

Не обязательно объединять все доходы. Есть разные модели: общий, раздельный, смешанный бюджет. Главное чтобы оба партнёра понимали правила игры и не жили в финансовой неизвестности.

Обсуждение денег похож на тест на доверие. Если пара может спокойно говорить о расходах, накоплениях и целях, у неё крепче фундамент, чем у тех, кто избегает этой темы.

🤝 Деньги это не предмет спора, а инструмент для общей жизни. Инструментом надо уметь пользоваться вместе.
➡️@a_novikoff
Я в MAX


💰Есть два способа увеличить разницу между доходами и расходами.

Экономия имеет границы: нельзя уменьшить расходы в ноль, есть обязательные платежи, еда и транспорт. А доходы ограничены только навыками и временем.

⚖️Поэтому рациональная стратегия - не выбирать одно. Сначала навести порядок в тратах, чтобы выжать максимум из текущих расходов. Затем освободившееся время и ресурсы потратить на развитие: обучение, смена работы, запуск свое дела.

Экономия дает ресурс. Рост дохода дает масштаб. Нужны оба.
➡️@a_novikoff
Я в MAX


📊 Раз в месяц стоит проводить один и тот же ритуал: проверять счета, смотреть на расходы, пополнять инвестиции.

Это занимает не больше 30 минут. Но именно эти полчаса держат всю систему в порядке. Пропустил месяц: начался хаос. Пропустил три и уже не понимаешь, куда ушло.

Рутина кажется скучной, но именно она отделяет тех, у кого капитал растёт, от тех, кто живёт от зарплаты до зарплаты.

🗓️ Выбери один день в месяце. Запиши в календарь. Сделай это таким же обязательным, как оплата квартиры. Чем дольше будешь делать рутину, тем легче это будет сделать в следующий раз.
➡️@a_novikoff
Я в MAX


💭 «Инвестиции это для богатых», «на бирже только теряют», «нужны миллионы, чтобы начать». Эти мифы стоят людям дороже, чем любые рыночные кризисы.

Начать можно с тысячи рублей. Открыть счёт за один вечер. Инвестировать в фонды не сложнее, чем оформить доставку еды. Всё остальное это отговорки, за которыми прячется страх.

Рынок не требует гениальности. Он требует регулярности, терпения и базовых знаний. Всё это нарабатывается, если начать.

🚫 Мифы - способ оправдать бездействие. Бездействие - единственная гарантированная потеря денег.
➡️@a_novikoff
Я в MAX


🎢 Волатильность - скорость и амплитуда изменения цены. Простыми словами: насколько сильно актив штормит. Один инструмент за год плавно прибавляет 12%, двигаясь в узком коридоре. Другой за это же время падает на 30%, потом взлетает на 50%, потом снова откатывается. Итоговая доходность может быть одинаковой. Но путь совершенно разный.

Волатильность измеряется в процентах и показывает стандартное отклонение доходности от среднего значения. Чем выше показатель, тем шире разброс цен и тем сильнее нервы инвестора проходят проверку на прочность.

Акции технологических компаний традиционно более волатильны, чем коммунальный сектор. Акции малой капитализации дёргаются сильнее, чем голубые фишки. Криптовалюты это вообще отдельная вселенная, где дневное движение в 10–20% считается нормой, а не аномалией. Облигации и депозиты наоборот - тихая гавань, где цена почти не двигается, но и доходность скромная.

Почему большая волатильность пугает?
Человек видит, как его портфель за неделю теряет 15%, и в голове включается паника. Кажется, что так будет продолжаться вечно, что нужно срочно продавать, фиксировать убыток, спасать остатки. Это инстинкт, выработанный тысячелетиями эволюции. Бежать от опасности. Но рынок не хищник. Здесь паника - плохой советчик.

📊 Исторически рынки всегда восстанавливались. Падения на 20-30% случаются регулярно. Полные обвалы на 50% бывают реже, но тоже часть игры. И каждый раз те, кто пересидел просадку, в итоге оказывались в плюсе. А те, кто продал на дне фиксировали убыток и потом боялись вернуться.

Волатильность это не риск сам по себе. Риск - вероятность потерять капитал навсегда. Если инвестор вложился в диверсифицированный портфель и не продаёт в панике, то просадка это временное явление. Потеря становится реальной только в момент продажи на дне.

Как использовать волатильность с умом?
Первое - понять свой риск-профиль. Если мысль о просадке в 20% не даёт спать, то держать в акциях 90% портфеля не стоит. Лучше добавить облигаций, депозитов, золота. Доходность будет ниже, зато сон крепче.

Второе - регулярные покупки. Когда рынок штормит, фиксированные ежемесячные взносы автоматически усредняют цену. В хорошие месяцы покупаешь дороже, в плохие дешевле. Психологически это переносится легче, чем попытки угадать идеальную точку входа.

Третье - резервный фонд. Наличие подушки безопасности даёт спокойствие. Даже если рынок упадёт на 40%, инвестор знает: на жизнь хватит, продавать активы по бросовым ценам не придётся. Это снимает главный страх: страх остаться без средств.

Четвёртое - диверсификация. Разные классы активов ведут себя по-разному. Акции падают, в то время как облигации держат удар. Недвижимость стоит. Золото растёт. Правильно собранный портфель гасит общую волатильность и делает кривую доходности более плавной.

Отдельная тема: волатильность как источник дохода. Спекулянты зарабатывают на движении цены. Фьючерсы, опционы, маржинальная торговля позволяют извлекать прибыль из колебаний в любую сторону. Но это игра для профессионалов. Без опыта, дисциплины и продвинутых инструментов риск слить депозит многократно выше потенциальной прибыли.

Большинству частных инвесторов спекуляции не нужны. Им нужен спокойный портфель, регулярные пополнения и время. Волатильность в такой стратегии не враг и не друг. Просто фактор, который учитывается при выборе активов и доли риска.

🧠 Главное правило: волатильность убивает только тех, кто позволяет ей управлять своими решениями. Если есть план, шторм переживается спокойно. Если плана нет - любое движение рынка превращается в катастрофу.
➡️@a_novikoff
Я в MAX


🔁 Доходы растут не тогда, когда случается чудо. А тогда, когда мелкие действия повторяются изо дня в день.

Перевести 10% в накопления сразу после зарплаты. Готовить дома вместо доставки. Не заходить в магазины без повода. Раз в месяц смотреть на структуру расходов. Всё это скучно, но именно так строится капитал.

Привычка - автоматизация решения. Мозг перестаёт тратить энергию на выбор и просто действует по шаблону. Остаётся больше сил на то, что действительно важно.

📆 Финансовый успех это не разовое усилие. Это сотня одинаковых дней подряд.
➡️@a_novikoff
Я в MAX


📈 Высокая доходность - плата за риск. Не подарок, не удача, не «просто хороший актив». Чем больше обещают сверху, тем выше шанс потерять всё.

Человек видит 30% годовых и думает: «Вот оно». А по факту эти 30% означают, что актив может просесть на 50% в неудачный год. Или исчезнуть совсем.

Облигации федерального займа дают скромный процент, потому что риск почти нулевой. Акции третьего эшелона могут вырасти втрое, но могут и обнулиться. Это не рулетка, а математика.

⚖️ Грамотный инвестор не гонится за максимальной цифрой. Он собирает портфель, где риск осознан и распределён.
➡️@a_novikoff
Я в MAX


🛒 Большинство покупок совершается не потому, что вещь нужна. А потому, что мозгу скучно, грустно или тревожно.

Маркетологи это знают и бьют точно в цель. Распродажи, ограниченные серии, таймеры обратного отсчёта. Всё это давит на эмоции, а не на логику. Человек покупает не товар, а дофаминовый всплеск.

Защита простая: правило 48 часов. Увидел вещь, закрыл вкладку, отошёл на два дня. Если через двое суток всё ещё понимаешь, зачем она нужна - значит можно возвращаться. Девять из десяти «хотелок» отсеиваются на этом фильтре.

🧠 Финансовая дисциплина это не сила воли. Это умение не подставлять слабые места под удар.
➡️@a_novikoff
Я в MAX


🚀 Самое сложное в инвестициях: начать. Паралич анализа: что купить, где открыть счёт, какой тариф выбрать, как не ошибиться. Человек зависает на старте и теряет месяцы, а то и годы.

Одна консультация снимает этот паралич. Открываешь счёт за 15 минут. Покупаешь первый актив. Перестаёшь бояться кнопки «купить». Дальше проще.

Старт не требует больших денег. Он требует правильной последовательности действий.

📩 Если давно хочешь начать, но не знаешь с чего, пиши в директ НАЧАЛО. Проведу за руку от открытия счёта до первой сделки. Дальше справишься сам.👇
➡️@a_novikoff

Показано 20 последних публикаций.