Инвестдруг Ольга Сабитова


Гео и язык канала: Россия, Русский
Категория: Экономика


Частный инвестор с 2014 года, магистр финансов ВШЭ, приглашенный эксперт Т-банка, Альфа-Инвестиций, Финам и др
СоцСети: https://sabitovainvest.ru/socialnetwork
Тех.подд: @SabitovaOlga_getcourse_bot
РКН: https://gosuslugi.ru/snet/67a4c03d01234b69882ed5ca

Зарегистрирован в РКН
Связанные каналы  |  Похожие каналы
Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


15% налога и фонды теперь НЕВЫГОДНЫ? 😁

Увидела вопрос: фонд денежного рынка теперь вообще невыгоден из-за налога 15%? Может, пора из него выходить?

Так вот, здесь страшнее цифра, чем то, что происходит 😁

📌 15% применяется НЕ ко всей налоговой базе

До 2,4 млн руб. налоговой базы действует ставка 13%, а 15% только на превышение. И налог считают не со всей суммы продажи, а с финансового результата

Например, заработали 3 млн руб
2,4 млн руб → 13%
600 тыс. руб → 15%

Итого налог - 402 тыс. руб, а не 450 тыс. 

⚡️ Стал ли фонд после этого НЕВЫГОДНЫМ?

Нет

Если после налогов и расходов результат меня устраивает, ЗАЧЕМ мне отказываться от инструмента только из-за страшной цифры «15%»?

Тем более если это фонд денежного рынка. Его задача: временно разместить свободные деньги и сохранить к ним быстрый доступ

Да, расходы фонда тоже учитываем

📍 Поэтому сначала считаю, сколько останется у меня на руках в МОЕМ случае. А уже потом сравниваю с альтернативами


Забудьте про покупку недвижимости

Хотя бы на ближайший год, если квартира вам не нужна прямо СЕЙЧАС

ЦБ на последнем заседании оставил ставку 14%. И быстрого снижения нам пока никто не обещал

С семейной ипотекой тоже стало веселее. Я уже писала, как изменились условия, и привычные 6% теперь доступны далеко не всем

📌 Поэтому я бы сейчас поставила другую цель: купить квартиру через 2-3 года

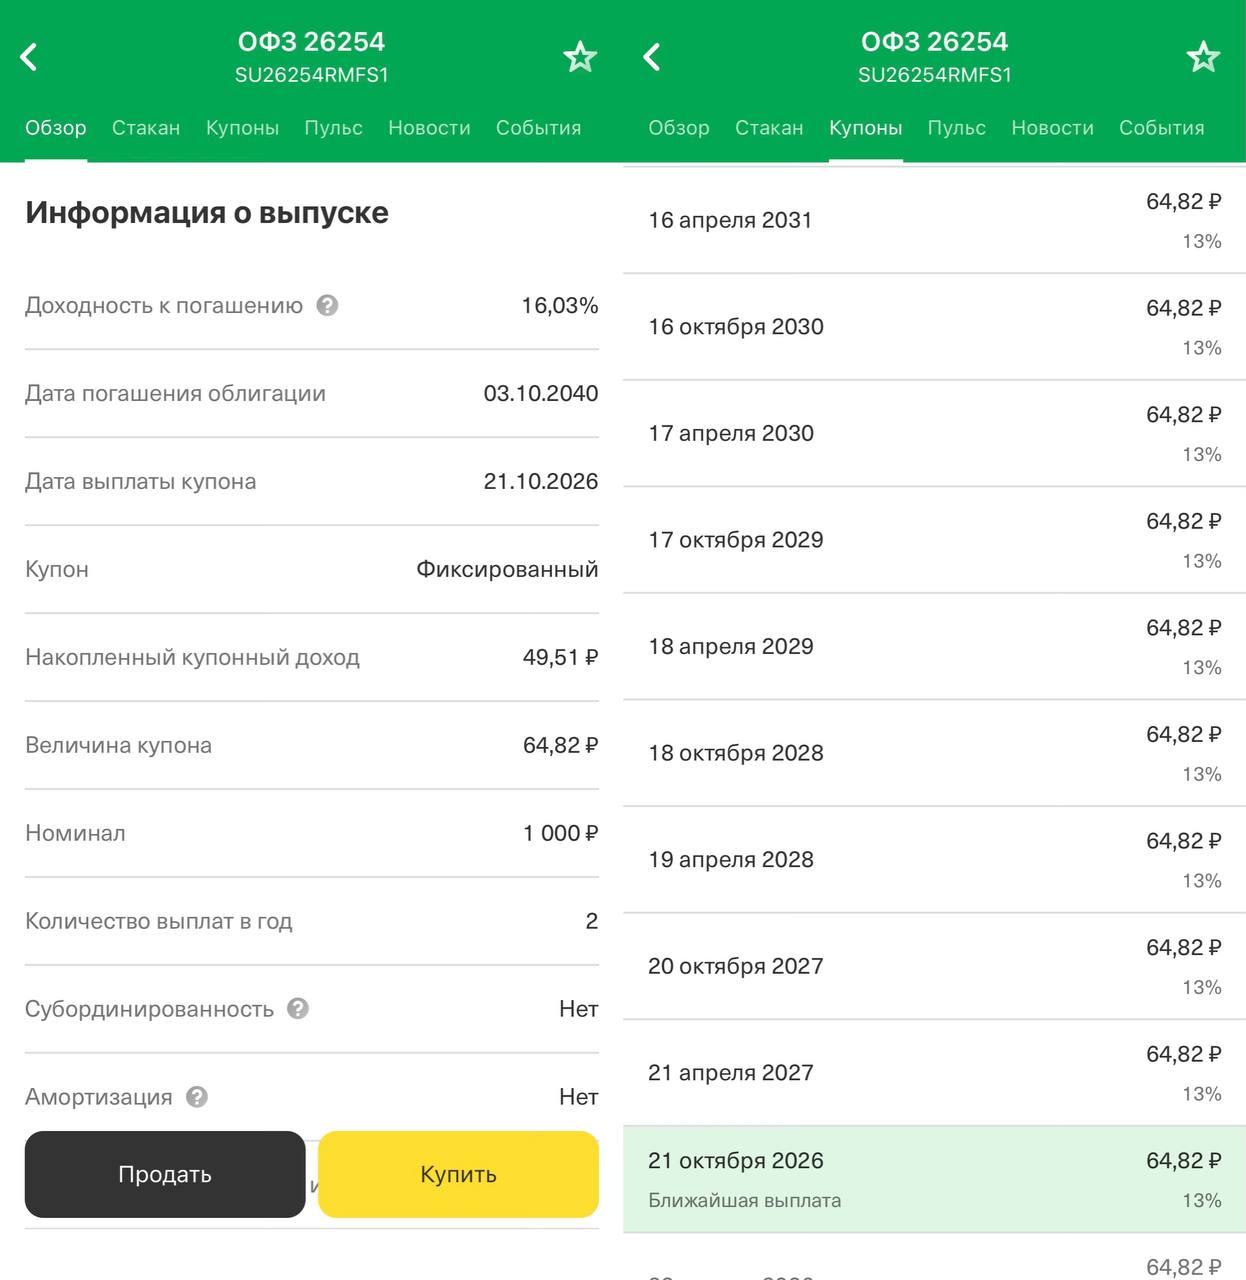
И это время использовала бы, чтобы собрать хороший первоначальный взнос. Например, сейчас на рынке есть облигации с доходностью около 16%

⚡️ Считаем на пальцах

Есть 500 тыс. руб. Каждый месяц добавляем ещё 50 тыс. руб 
За три года вы лично вложили 2,3 млн руб

Если для примера взять доходность 16% и реинвестировать выплаты, получится уже около 3,1 млн руб. плюс минус. То есть ваши деньги заработают ещё несколько сот тысяч

Но ☝️ 16% на три года вам никто не гарантирует. Доходности будут меняться, выплаты придётся реинвестировать уже по новым ставкам, а у разных облигаций разный риск

Поэтому мне здесь важнее сама логика:
не брать большую ипотеку СЕЙЧАС → дать себе 2–3 года → нарастить первоначальный взнос → занять у банка меньше

А если у вас уже есть подходящий ИИС, вообще отлично. Можно использовать и налоговые льготы

Новый ИИС специально ради квартиры через 2–3 года я бы НЕ открывала: для счетов, открытых в 2026 году, минимальный срок для льгот уже 5 лет

📍 Потому что нет смысла гадать, какая будет ипотечная ставка через три года. Важнее прийти к этому моменту с большей суммой на руках и МЕНЬШЕ ЗАВИСЕТЬ от банка


ДОКУПАТЬ, ДЕРЖАТЬ ИЛИ ПРОДАВАТЬ?!

Вы разобрались, как работают облигации, купили бумаги, всё было хорошо. А потом одна из них внезапно падает до 95% 🤯

И в этот момент уже не хочется пересматривать десять уроков. Хочется, чтобы кто-нибудь НОРМАЛЬНО объяснил: что вообще происходит с моей бумагой?

Листайте скрины ⬆️ 

Это обычные вопросы участников моего ИнвестКлуба

Просели облигации ЛСР: аналитики разбирают, что произошло и почему сейчас нет смысла что-то менять

Другой участник спрашивает, как выбирать облигации. Разбираем главное: сможет ли компания ВЕРНУТЬ ДЕНЬГИ и на какие показатели смотреть

Ещё одна участница принесла сразу несколько просевших бумаг. Эксперт разобрал ситуацию на рынке и отдельно прошёлся по её выпускам

Вот это для меня и есть нормальная поддержка в инвестициях 💪

Не «вот вам база знаний, дальше удачи» 😁 

А возможность прийти со своей конкретной бумагой и разобраться: почему она падает, изменилось ли что-то принципиально и на что смотреть дальше

В Клубе есть обучение, аналитика, интенсивы и инвестидеи. Но для меня одна из самых важных вещей вот эта: вы не остаётесь один на один со своим портфелем, когда рынок начинает чудить

Сейчас вход в ИнвестКлуб закрыт. Если хотите попасть в следующий набор, оставляйте заявку в предзаписи ⬇️

ЗАПОЛНИТЬ АНКЕТУ


Сбер хочет менять рубли на крипту. Не ведитесь))

Сбер планирует дать клиентам возможность покупать крипту и хранить её через свою инфраструктуру. Удобно? Да. Но я бы так делать НЕ стала

Потому что для меня крипта - это не только ставка на рост биткоина. Это ещё и возможность держать часть капитала ВНЕ российской финансовой инфраструктуры

📌 Представьте: рубли у вас в российском банке, акции и облигации у российского брокера. Потом вы ещё и крипту покупаете через российского посредника. Активы разные, а зависимость всё равно от ОДНОЙ системы

Российский посредник работает по российским правилам. Если сверху меняются требования, он обязан их выполнять: вводить ограничения, запрашивать документы, менять порядок операций

Сам биткоин от этого другим не становится. Меняется тот, кто стоит между вами и активом и от кого зависит доступ к нему

⚡️ В этом вообще был один из смыслов крипты - убрать обязательного финансового посредника. А тут мы сами добровольно ставим его обратно

Поэтому я бы для покупки смотрела НЕ на российские криптобиржи

Всё-таки диверсификация это не только разные активы, но и разные инфраструктуры

6.2k 1 15 51 169

Правильный ответ на пятничную загадку: НЕИЗВЕСТНО 😁

Если смотреть только на то, сколько они откладывают сейчас, второй явно впереди:
Первый - 15 тыс. руб в месяц
Второй - 36 тыс. руб

И рука уже тянется сказать: ну все, второй богаче

А вот и нет. Данных слишком мало

Мы не знаем:

📌сколько лет каждый из них копит
📌с какой суммы начинал
📌куда вкладывал деньги и какой получил результат
📌снимал ли деньги
📌было ли такое, что вообще ничего не откладывал

Первый мог начать 15 лет назад. А второй - откладывать 30% последние пару лет

И тогда картина уже не так очевидна 🤷‍♀️

☝️ В инвестициях одна красивая цифра вообще мало что говорит

👉 20% доходности? За какой срок и с каким риском?
👉 15% дивидендов? Почему так много?
👉Доход 300 тыс. руб.? А сколько человек тратит и сколько у него уже накоплено?

Сначала смотрим, ЧТО стоит за цифрой. Потом делаем вывод


Я НЕ записываю каждый кофе и каждый поход в магазин 😁

Меня спросили, веду ли я личный бюджет и где: приложение, Excel, заметки или вообще всё в голове

Веду, но …

У меня нет такого, что я каждый вечер сижу и записываю доходы и расходы. Я пробовала, но сидеть и дрюкать каждый поход в кафе - это рутина, которая жрёт у меня очень много энергии

По факту я просто сижу и колупаюсь в прошлом 😁

Поэтому где-то раз в квартал открываю статистику банка. Беру все расходы за три месяца, делю на три и смотрю, сколько в среднем стоит месяц моей жизни. За один месяц смотреть не очень показательно

Например, сегодня мы массово закупили ребёнку одежду, а следующие два месяца этой статьи вообще почти нет

Потом сравниваю расходы с прошлым кварталом и с тем же кварталом прошлого года. Если сумма выросла - начинаю разбираться, ПОЧЕМУ 🧐

Допустим, у меня появились персональные тренировки. Это еще 20 тыс. руб в месяц. Тут все понятно - я сама добавила новый расход. А если ничего нового не появилось, но жить стало дороже, я уже прикидываю инфляцию моей потребительской корзины. И учитываю её, когда планирую расходы дальше 📊

Никаких специальных приложений у меня нет. Почти всё проходит через один банк, поэтому его статистики хватает. Если бы банков было много, пришлось бы уже дополнительно всё сводить

А так важнее понимать, сколько в среднем стоит моя платная подписка на жизнь 😁

7.8k 0 9 11 181

Кто из них БОГАЧЕ? 😏

Один человек получает 300 тыс. руб в месяц
Второй - 120 тыс. руб

Первый откладывает 5% дохода
Второй - 30%

И делают они это уже много лет

❓ Как думаете, у кого из них сегодня капитал больше и почему?


Цифровой рубль ввели. Деньги из банков ЗАБИРАТЬ? ⚡️

Увидела этот комментарий, а потом еще несколько похожих. Мол, раз появился цифровой рубль, деньги со вкладов лучше срочно вытаскивать

И у меня здесь один вопрос: ЧТО конкретно изменилось для ваших денег на вкладе?

📌 Цифровой рубль - это еще одна форма рубля наряду с наличными и деньгами на обычном банковском счёте. Пользоваться им или нет, вы решаете сами. Автоматически ваши деньги туда никто не переводит

Я свой счёт в цифровых рублях, кстати, пока вообще НЕ открывала

Не потому что боюсь. Просто пока не вижу для себя смысла. Карты и обычные счета у меня уже есть, а проценты на цифровые рубли вообще не начисляются

Теперь к вкладам 👇

Если меня устраивают банк, ставка и условия, ЗАЧЕМ мне закрывать вклад только потому, что появился ещё один способ платить и переводить рубли?

Ставка по моему вкладу от этого не исчезла. Условия не изменились. Деньги никуда сами не переехали

Вот если ставка стала неинтересной, банк перестал устраивать или я нашла вариант выгоднее, тогда уже считаю и решаю, куда переложить деньги

Но сам цифровой рубль для меня вообще НЕ причина забирать деньги со вклада

📍Сначала покажите мне КОНКРЕТНЫЙ риск для моих денег. А потом уже будем решать, надо ли от него спасаться 😁

8.3k 0 3 11 116

Ставку больше снижать не будут?

Если вы уже ждали 13%, потом 12% и потихоньку хоронили высокие ставки - рано 😁

В сентябре ЦБ оставил ключевую ставку на 14%. После серии снижений впервые взяли паузу. Причем некоторые аналитики допускают, что нынешние 14% могут оставить вообще до весны 2027 года. Но это НЕ значит, что на 14% теперь застряли навсегда

В базовом сценарии сам ЦБ ждет среднюю ставку 10,5-12,5% в 2027 году. То есть движение вниз пока остается основным сценарием, просто оно может идти с паузами

И знаете, что я делаю на этом фоне?
В пятницу снова покупала ОФЗ и пока продолжаю набирать облигации

При нынешних ставках меня уже устраивает доходность, которую можно получить на несколько лет. А если рыночные ставки дальше пойдут вниз, длинные облигации еще могут подрасти в цене

Акции я тоже продолжаю держать и покупать, но сейчас облигации мне нравятся больше. И мне вообще не нужно угадывать, будет на следующем заседании 13%, 13,5% или снова 14%

Я смотрю на две вещи: какую доходность мне дают СЕГОДНЯ и устраивает ли меня срок

Если устраивают, зачем мне ждать разрешения от Набиуллиной? 😁


Цены вырастут еще на 14%? Россияне именно этого и ждут

И я понимаю, откуда ноги растут. Куры за год подорожали на 16%, бензин - почти на 25%, а коммуналка сегодня прибавила еще от 8% до 22% в зависимости от региона. И это мы еще не дошли до всех новых налогов и сборов 😁 

Сами россияне считают, что за прошлый год цены уже выросли на 15%. Не по официальной статистике, а по ощущениям собственного кошелька 

При этом ожидания, как всегда, расходятся с прогнозами. Люди уверены, что инфляция будет не меньше 14%. ЦБ прогнозирует 6-7% по итогам 2026 года. Кто окажется ближе к реальности, узнаем потом 😁

Я здесь за старое доброе: верим в лучшее, готовимся к худшему

Допустим ваши обязательные расходы - 100 тыс. руб. в мес., подушка на полгода получается 600 тыс. руб. Я бы лично добавила к ней еще запас на возможный рост цен и собирала уже не 600 тыс., а 684

И если подушка у вас уже лежит и вы годами считаете: «Ну все, свои шесть месяцев я закрыл», я бы тоже пересчитала. Потому что подушка считается НЕ ОДИН РАЗ на всю жизнь. Если раньше семье хватало 100 тыс. руб. в месяц, а теперь нужно 110–115 тыс., старые 600 тыс. уже не покрывают те же самые шесть месяцев

Это нужно не потому что цены ТОЧНО вырастут на 14%. А потому что если вдруг вырастут, я хочу быть к этому готова


Вот так портфель перестает быть просто набором бумаг 💰

Листайте скрины. Это сентябрь участников моего ИнвестКлуба

У одного за месяц пришло 22 716 руб купонами. У другого - 55 136 руб выплат по разным бумагам и в разные даты. А у третьего только второй месяц инвестирования и пока набралось 227 руб

Суммы вообще несопоставимые. И мериться здесь, у кого больше, точно НЕ НАДО 😁

Гораздо важнее другое

Сначала приходит один купон. Потом второй. Одна бумага платит сегодня, другая через неделю, третья в конце месяца. И вместо случайного «ой, мне что-то пришло» постепенно появляется система

Но последний скрин мне нравится вообще больше всех цифр. Участница в клубе всего месяц. Портфель еще только собирается, первые купоны и дивиденды уже пришли

А пишет она вот что:
«Пытаюсь понять логику, чтобы понимать, как и почему эта бумага в портфеле»

☝️ Вот оно.


Сначала можно просто повторять мои сделки. Но довольно быстро возникает нормальный вопрос:
А ПОЧЕМУ мы вообще купили именно эту бумагу?

Вот ради этого люди и приходят в клуб. Не чтобы всю жизнь ждать от меня очередное «купи вот это». А чтобы со временем открыть свой портфель и понимать: зачем там каждая бумага, откуда должны приходить выплаты, какие риски есть и за чем следить дальше

Портфель из нескольких бумаг собрать несложно.
Гораздо важнее собрать систему, в которой вы сами понимаете, ЧТО происходит с вашими деньгами

И если вы сейчас смотрите на эти скрины и думаете: «Блин, я тоже так хочу» - значит, пора хотя бы перестать откладывать 😁

Следующий набор в ИнвестКлуб откроется в ноябре

А пока можно оставить заявку в предзапись, чтобы не пропустить старт ⬇️

ЗАПОЛНИТЬ АНКЕТУ

7.7k 0 14 19 92

Семейная ипотека ВСЕ? С одним ребенком уже 10%

С завтрашнего дня семейную ипотеку прилично перекраивают. Привычные 6% останутся далеко не у всех

Под 6% смогут купить квартиру семьи с тремя детьми в регионах и семьи с четырьмя детьми в Москве, Питере и их областях. Еще под 6% можно будет построить дом в любом регионе независимо от количества детей

А теперь посчитаем, что это значит для обычной семьи с одним ребенком 👇

Берем кредит 6 млн руб. на 15 лет

Было под 6%:
платеж - 50 631 руб. в мес.
переплата - 3,1 млн руб.

Станет под 10%:
платеж - 64 476 руб. в мес.
переплата - 5,6 млн руб.

То есть ежемесячный платеж сразу выше почти на 14 тыс. руб., а переплата вырастает еще на 2,5 млн руб

В смысле?! Берем 6 млн, а сверху отдаем еще почти столько же 🤦🏻‍♀️

И это я еще посчитала 15 лет. Растянуть на 20-30 лет семейную ипотеку и уменьшить платеж за счет длинного срока уже не выйдет

Я бы на таких условиях квартиру пока НЕ брала, если не горит. Исключение - если вы понимаете, что через год из-за возраста ребенка вообще перестанете подходить под семейную ипотеку. Во всех остальных случаях я бы продолжала копить первоначальный взнос и уменьшать сумму будущего кредита

Потому что купить одну квартиру, а выплатить за две - план так себе 😁


Заработали на вкладе - отдайте 22%? 🤦🏻‍♀️

Еще одна прекрасная новость из налогового пакета 😁 Минфин предлагает считать проценты по вкладам ВМЕСТЕ с зарплатой и другими доходами

Сейчас их считают отдельно. А если поправки примут, доходы сложат вместе и налог будет зависеть уже от общей суммы за год. То есть изменения вполне могут коснуться не каких-то миллионеров из параллельной вселенной, а человека с обычной зарплатой и вкладом

Например, за год вы получили по вкладам 260 тыс. руб. процентов

Если максимальная ключевая ставка 2026 года останется 16%, первые 160 тыс. руб. налогом не облагаются. Остается 100 тыс. руб. Сейчас при ставке 13% налог с них составит 13 тыс. руб

А если ваша зарплата за год уже дошла до 2,4 млн руб. и новые правила примут, эти 100 тыс. могут попасть уже под ставку 15%. Тогда налог будет 15 тыс. руб. Разница 2 тыс. руб

Не катастрофа. Но когда у вас несколько вкладов и сумма процентов больше, считать уже точно придется

И да, страшные 22% со всех процентов никто забирать не собирается 😁 До этой ставки еще надо дорасти до совсем других доходов.

Пока это только предложение Минфина. Но если его примут, я сразу пересчитаю свои вклады ПОСЛЕ налога

Потому что красивые 14% в приложении меня интересуют меньше, чем вопрос: сколько из них в итоге останется у меня на руках и нет ли варианта выгоднее


Зумеры зарабатывают БОЛЬШЕ миллениалов 😁

К 28 годам их доход на 25% выше, чем был у миллениалов в том же возрасте, и на 50% выше, чем у бумеров.

И нет, это не потому что «раньше все стоило дешевле» 😁 Цифры уже пересчитаны с учетом инфляции

Но больше зарабатывать еще не значит быть богаче. На графике зарплаты, а не накопленный капитал, недвижимость, инвестиции и долги. А вот там картина вполне может оказаться другой 🤷‍♀️


Единственная финансовая табличка, которую я веду ⬆️


ВСЕ ваши деньги могут заморозить, даже если вы ничего не нарушили

Росфинмониторинг предложил новое правило. Банк сможет на 5 рабочих дней остановить операции, если ваши данные частично совпали с данными человека, чьи деньги должны быть заморожены

То есть вы вообще ни при чем. Ни в каких списках не состоите. Просто не повезло совпасть 😁

И вот 5 рабочих дней звучат не страшно ровно до момента, пока вся зарплата лежит на одной карте, а вам сегодня нужны продукты, бензин и лекарства

При этом правила «один банк заблокировал, значит автоматически заблокировали все остальные» нет

Поэтому я бы заранее сделала две очень простые вещи:

1️⃣ Держала дома наличные хотя бы на 5 рабочих дней обычных расходов.
Не весь резерв под матрасом 😁 А деньги на продукты, транспорт, лекарства и все то, без чего несколько дней не обойтись

2️⃣ Имела дебетовые карты хотя бы двух разных банков.
Если проблема возникнет только в одном, второй может очень сильно выручить

☝️ Пока это только законопроект, новые правила еще НЕ действуют

Но ждать, пока однажды не получится расплатиться своей единственной картой, чтобы потом срочно искать наличные и открывать счет в другом банке, я бы точно не стала

Наличка на несколько дней + два разных банка. Все. Никакой паники, просто еще одна маленькая страховка от финансового геморроя 😁


С дохода по акциям заберут 35% 🤦🏻‍♀️

Увидела эту новость, и первая мысль, конечно: ну все, опять приехали

Полезла разбираться, КОГО вообще касаются эти 35%. И, как обычно, оказалось, что в один страшный заголовок смешали сразу несколько разных налоговых историй 😁

Начну с 35%
Их предлагают брать НЕ с дивидендов, которые приходят нам на обычные брокерские счета. Речь о выплатах владельцам российских бумаг, которым деньги перечисляются на специальные счета типа «С»

Если ваши дивиденды приходят на обычный брокерский счет, эта часть новости к вам не относится. Можно выдохнуть

Но есть вторая часть. И вот она уже интереснее

Сейчас наши дивиденды облагаются налогом отдельно по ставкам 13-15%.
А Минфин предлагает считать их вместе с зарплатой и другими доходами. Чем выше получится общий доход за год, тем выше может стать ставка налога на часть этой суммы

И вот это уже вполне может коснуться обычного инвестора

Например:
- зарплата за год: 2 млн руб.
- дивиденды: 2 млн руб.

Сейчас налог с этих доходов составит 520 тыс. руб.
Если изменения примут: 552 тыс. руб.
То есть на 32 тыс. руб. больше, или примерно на 6% больше налога, чем сейчас

☝️ При этом страшные 22% не будут брать со всех ваших дивидендов.
22%- это максимальная ставка, и она применяется только к части общей суммы доходов выше 50 млн руб. в год

Важный момент: пока это вообще НЕ закон. Это только предложение Минфина.
Поэтому из-за очередного кричащего заголовка хорошие дивидендные акции мы с вами, конечно, не бежим продавать сломя голову 😁

Пока наблюдаем. Если поправки примут, тогда уже спокойно разберемся и посмотрим, что реально изменилось для наших денег

8.2k 0 20 6 193

Сегодня стартовал мой курс по крипте. Поэтому выдаю вам последнее китайское предупреждение 😁⚠️

Оля, а сейчас уже можно покупать крипту? А где ее вообще покупать? А что выбрать? А где потом все это хранить?
И мое любимое: «Мне бы вообще сначала нормально разобраться в крипте» 😁

Ребят, ну вот именно поэтому я и сделала КриптоПРО

Потому что можно бесконечно читать мои посты, сохранять разборы, что-то самостоятельно тыкать, а потом все равно через неделю прийти с вопросом: «Оля, а теперь куда нажимать?»

Сегодня группа уже начала обучение.
С вами работает Алексей Быстриков, наш основной эксперт по криптовалюте.

И здесь не история «посмотрели урок и пошли дальше»

Разобрали → сделали руками → закрепили → только потом двигаемся дальше

Нужно настроить сервисы: настраиваем.
Нужно разобраться, как купить актив: разбираемся и делаем.
Дошли до хранения: раскладываем, какие есть варианты и риски.
Дошли до выбора активов и стратегии: учимся понимать, на что смотреть, а не покупать потому, что кто-то написал «полетели 🚀»

В итоге задача КриптоПРО очень простая: чтобы вы перестали собирать знания о крипте кусками и наконец понимали, что, где, зачем и как вы делаете со своими деньгами

☝️ Группа уже стартовала, но на этой неделе еще можно присоединиться

Если вы опять собирались разобраться «чуть позже», то вот это ваше чуть позже уже наступило 😁

Оставляйте заявку на бесплатную Zoom-встречу с Алексеем. Там сможете задать свои вопросы и понять, подходит ли вам КриптоПРО

⬇️ ОСТАВИТЬ ЗАЯВКУ


Ну что, начинаем неделю с отгадки пятничной загадки 🙂

Я специально не написала, КАКОЕ именно свойство загадала. И судя по комментариям - правильно сделала 😁 Потому что вариантов вы нашли сразу несколько

Кто-то убрал квартиру из-за высокого порога входа и низкой ликвидности. Кто-то - вклад, потому что там доходность фиксирована. Еще была версия, что квартира лишняя из-за более слабой связи с ключевой ставкой

Но я загадала другое свойство. Мой лишний актив - фонд денежного рынка

По вкладу можно получать проценты, по облигациям - купоны, по квартире - аренду. А в обычном фонде денежного рынка доход накапливается в стоимости пая. Чтобы забрать его деньгами, пай нужно ПРОДАТЬ

И да, несколько человек попали ровно в ту логику, которую я загадала 😏 Но остальные ответы тоже вполне рабочие - вы просто смотрели на эти активы с другой стороны 👍

Вот за это я такие загадки и люблю: в комментариях сразу видно, насколько по-разному можно разбирать одни и те же инструменты 😁

7.8k 0 2 12 131
Показано 20 последних публикаций.