


Банк России: Качество портфеля МФО продолжило ухудшаться
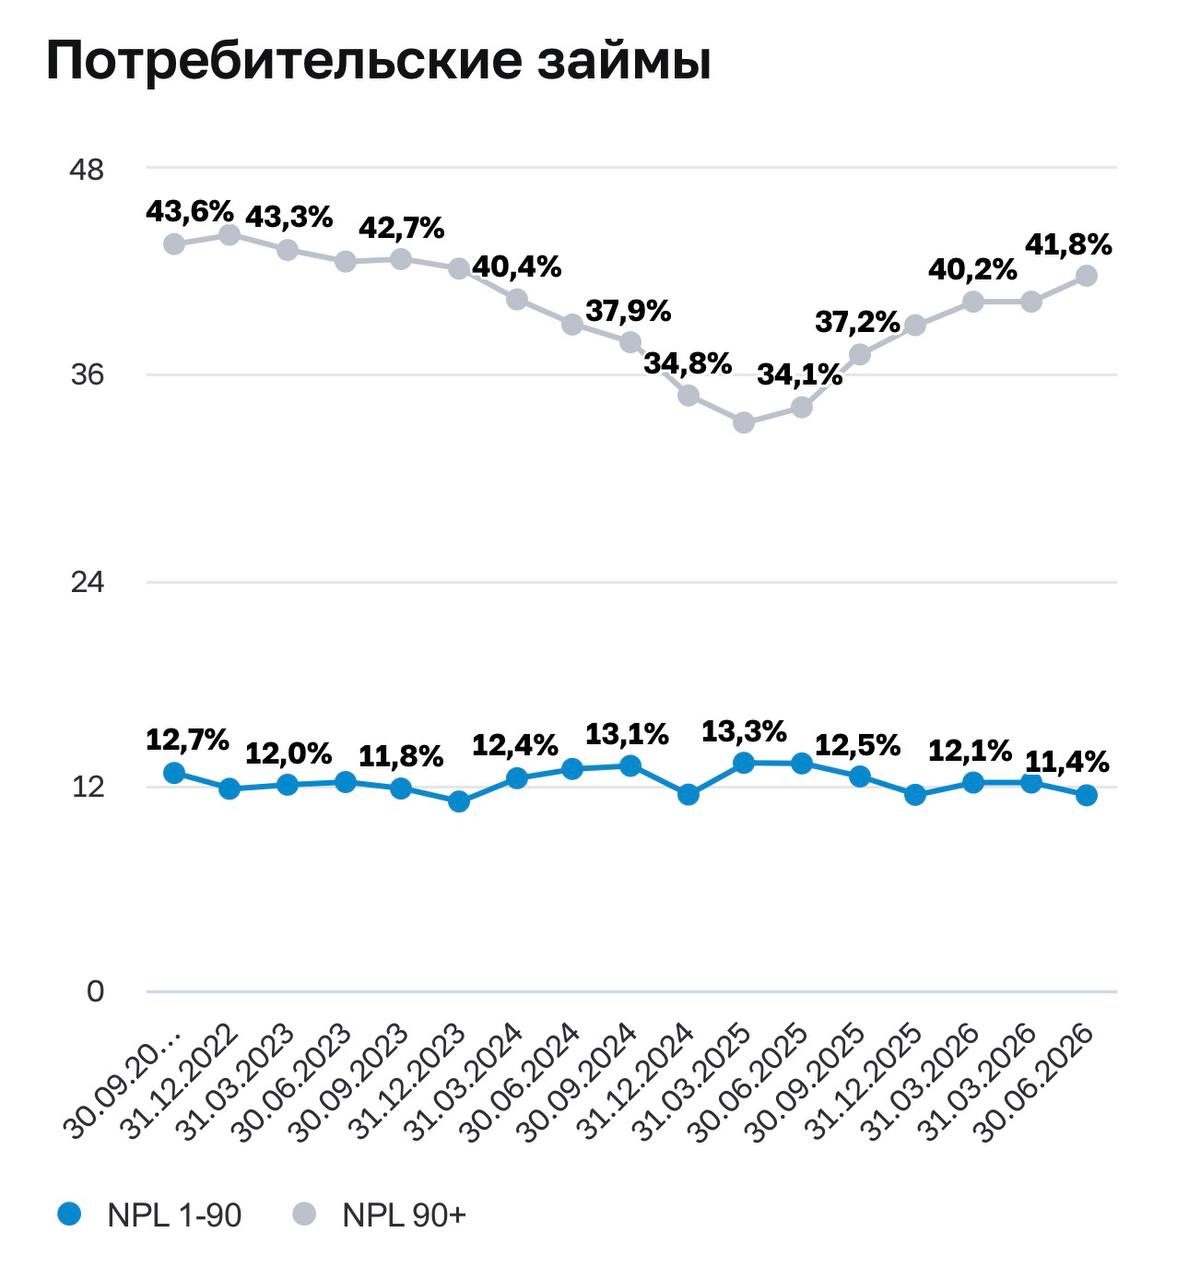
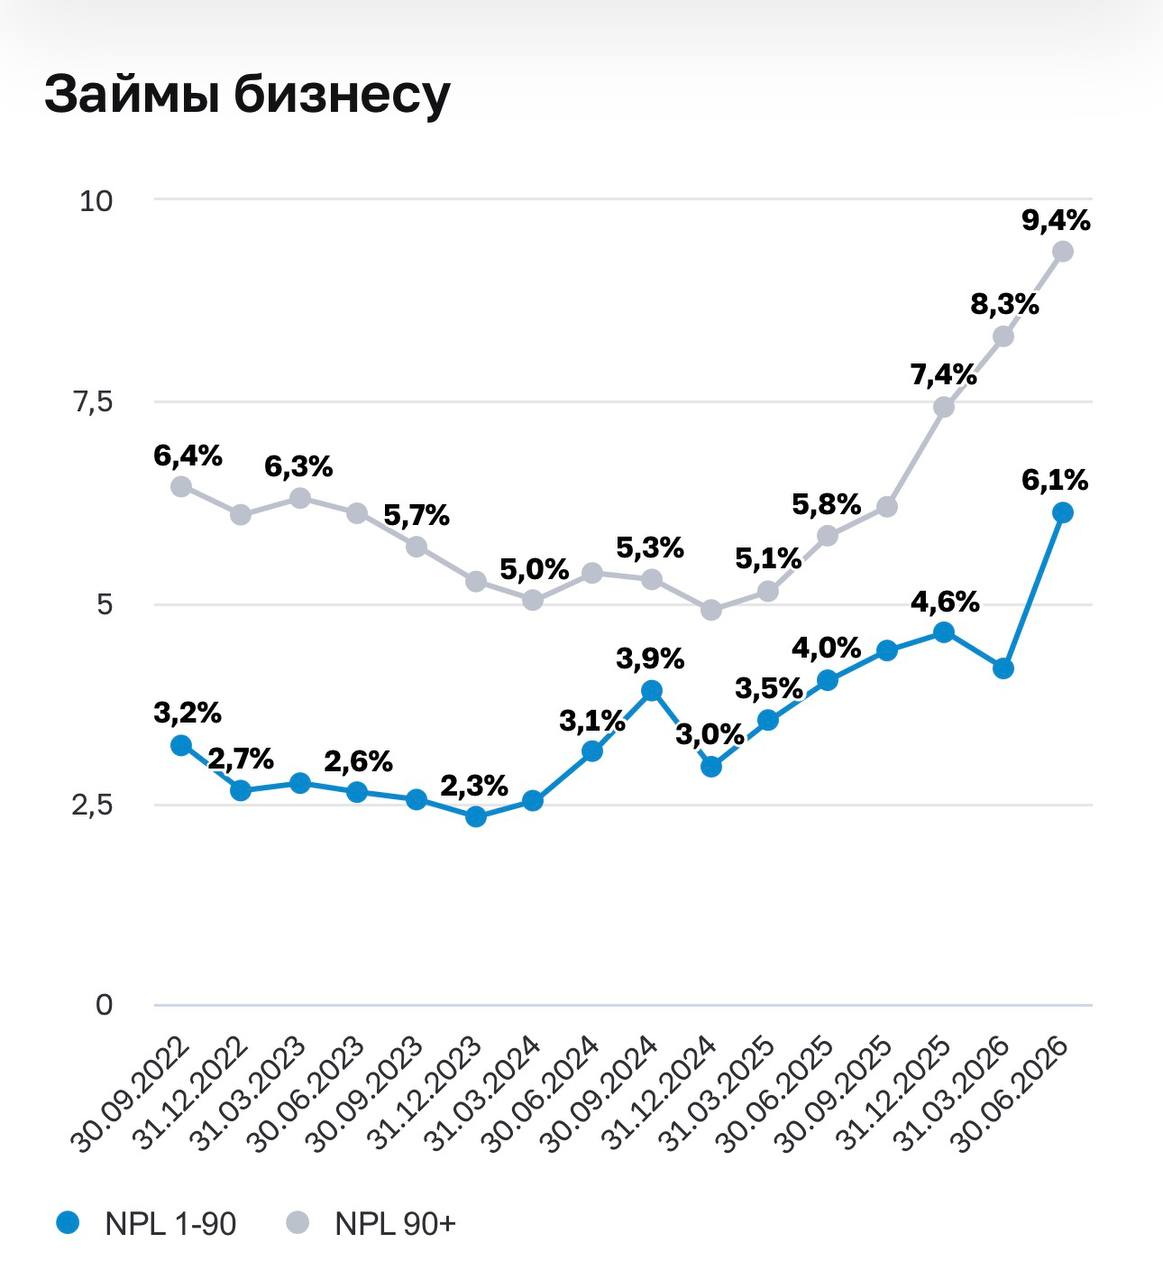
Показатель NPL 90+ достиг 41,8% в потребительском сегменте (+1,6 п.п. кв/кв) и 9,4% в сегменте займов для бизнеса (+1,1 п.п. кв/кв).
Потребительские займы
🛍️В потребительском сегменте рост NPL 90+ обусловлен ухудшением качества новых выдач. Основной причиной роста просроченного свыше 90 дней портфеля стали займы с ПСК более 250% годовых, выданные в течение I квартала 2026 года.
👣При этом доля займов, перешедших рубеж свыше 90 дней просрочки до конца следующего квартала, достигла 9% от выдач I квартала 2026 года (кварталом ранее – 7%).
🔎Негативная динамика сохраняется и в «молодой» просрочке 1–90 дней: порядка трети выдач I квартала 2026 года вышли на просрочку 1–90 дней до конца полугодия. Это создает предпосылку для дальнейшего ухудшения качества розничного портфеля МФО: 58% задолженности, которая на конец I квартала 2026 года была просрочена на срок 1–90 дней, так и не вернулась в график и перешла в более глубокую просрочку.
Займы бизнесу
👨🏻💼В основном ухудшение произошло за счет займов коммерческих МФО предпринимателям из отраслей торговли (преимущественно продавцам на маркетплейсах), строительства, а также транспортировки и хранения.
💼Дополнительным фактором роста доли NPL 1–90 в сегменте займов бизнесу являлось ухудшение качества портфеля по займам самозанятых граждан.
Подробности - https://www.cbr.ru/analytics/microfinance/mfo/mfommt_2026_2/