Raptor Capital | Инвестиции


Гео и язык канала: Россия, Русский
Категория: Экономика


Канал об инвестициях с умом:
• Обзоры компаний
• Актуальные идеи
• Аналитика
Автор: @raptor_capital_admin
Информация на канале не является ИИР.

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


🏗 ТОП-10 облигаций застройщиков

📌 В прошлом посте проанализировал 15 застройщиков по 9 критериям по итогам 1 полугодия 2026 года. Отобрал всего 5 компаний, в которых рисков по моей оценке намного меньше. Сегодня заключительный пост о застройщиках, делюсь подборкой облигаций наиболее фин. устойчивых девелоперов.

1️⃣ ДЛИННЫЕ ФИКСЫ:

• В длинных выпусках выше доходность и ниже цена, но выше вероятность коррекции и есть риск, что к моменту погашения фин. устойчивость заметно ухудшится.

🏗️ Глоракс 001P-05 (RU000A10E655)

• Доходность YTM: 24,2%
• Купон: 20,5%
• ТКД: 21,1%
• Цена: 97,1%
• Срок: 2,7 года

• Долговая нагрузка на среднем по сектору уровне, эскроу на 78% покрывает проектное финансирование.

🏗 ЛСР 001Р-11 (RU000A10CKY3)

• Доходность YTM: 20,6%
• Купон: 16%
• ТКД: 16,6%
• Цена: 96,5%
• Срок: 1,8 года
• Амортизация: по 30% через 10 месяцев и через 1,3 года

• Долговая нагрузка ниже среднего по сектору, покрытие эскроу 98%.

🏗 Сэтл-Групп 002P-07 (RU000A10EK06)

• Доходность YTM: 19,3%
• Купон: 16,5%
• ТКД: 16,8%
• Цена: 98,3%
• Срок: 1,4 года

• Долговая нагрузка на низком уровне, покрытие эскроу 99%, операционная прибыль с запасом покрывает процентные расходы.

🏗 А101 001Р-02 (RU000A10DZU7)

• Доходность YTM: 17,6%
• Купон: 17%
• ТКД: 16,9%
• Цена: 100,7%
• Срок: 1,2 года

• Долговая нагрузка около нуля (с вычетом эскроу), покрытие эскроу 109%, высокое покрытие процентных расходов.

2️⃣ КОРОТКИЕ ФИКСЫ:

• В коротких выпусках чуть ниже доходности, но выпуски гораздо меньше подвержены коррекции в случае возникновения проблем у эмитента или ужесточения ДКП.

🏗️ Легенда 002Р-04 (RU000A10C6Z5)

• Доходность YTM: 22,6%
• Купон: 20,25%
• ТКД: 20,3%
• Цена: 99,8%
• Срок: 9 месяцев

• Реальная долговая нагрузка на высоком уровне, но в ближайший год предстоит погасить всего 5% долгов.

🏗️ Глоракс 001P-03 (RU000A10ATR2)

• Доходность YTM: 20%
• Купон: 28%
• ТКД: 27,2%
• Цена: 102,8%
• Срок: 3 месяца

• В ближайший год предстоит погасить всего 9% долгов.

🏗 Сэтл-Групп 002P-03 (RU000A1084B2)

• Доходность YTM: 18,4%
• Купон: 17%
• ТКД: 17%
• Цена: 100%
• Срок: 5 месяцев

•  В ближайший год предстоит погасить 25% долгов, но для банковских проектных кредитов уже есть 99% средств на эскроу-счетах.

🏗 А101 001Р-01 (RU000A108KU4)

• Доходность YTM: 16,5%
• Купон: 17%
• ТКД: 16,8%
• Цена: 101%
• Срок: 7 месяцев

• В ближайший год предстоит погасить 55% долгов, но для банковских проектных кредитов уже есть 109% средств на эскроу-счетах.

3️⃣ ФЛОАТЕРЫ:

• Отобрал пару флоатеров с привязкой купона к ключевой ставке, доступны только для квалифицированных инвесторов.

🏗 А101 001Р-03 (RU000A10DZT9)

• Купон: КС + 4%
• ТКД: 17,8%
• Цена: 100,9%
• Срок: 1,2 года

🏗 Сэтл-Групп 002P-05 (RU000A10BZQ9)

• Купон: КС + 3,5%
• ТКД: 17,2%
• Цена: 101,5%
• Срок: 1,7 года

✏️ ВЫВОДЫ:

• Считаю, что не стоит спешить с покупками облигаций застройщиков, но можно заранее присмотреться к некоторым из них и ждать новых панических распродаж. Некоторые застройщики уже показывали признаки дефицита ликвидности, на фоне чего коррекция была во всём секторе. Также, на мой взгляд, не стоит гоняться за длиной выпуска, более короткие могут сберечь и нервы, и портфель от сильных коррекций.

👍 Поддержите пост реакциями, если было интересно.


🏗 Застройщики – Обзор 15 компаний

📌 Изучил полугодовые отчёты 15 застройщиков и обновил мою таблицу платёжеспособности для сектора. Делюсь критериями оценки и рейтингом рисков в облигациях.

1️⃣ КРИТЕРИИ ОЦЕНКИ:

• Продолжаю бороться с фокусами в отчётах застройщиков, в таблице столбцы по порядку:

1) Место в топе застройщиков по объёму текущего строительства. Чем меньше застройщик, тем меньше ущерба для экономики принесёт его банкротство или дефолт. Многим крупным компаниям банки прощают нарушения ковенант, не требуя досрочного востребования.

2) Кредитный рейтинг. Статистика дефолтов говорит о том, что ближе к реальности рейтинги от Эксперта РА и АКРА.

3) Доля облигационного долга. Если доля высокая, значит банки неохотно дают в долг. Низкая доля облигаций – меньше вероятность, что компания споткнётся именно на публичном рынке долга.

4) Доля краткосрочного долга. Чем ниже доля, тем меньше вероятность, что возникнут проблемы с погашениями на горизонте 1 года (до 30 июня 2027 г.).

5) Чистый долг/EBITDA по расчёту компании. Считают все по-разному, все завышают EBITDA и некоторые не учитывают проектное финансирование.

6) Чистый долг/EBITDA без экономии эскроу. Это бумажная статья, которая не является реальным доходом, а значит выручка, EBITDA и процентные расходы завышены на сумму этой «экономии». В этом столбце скорректировал долговую нагрузку на бумажный эффект.

7) Покрытие эскроу (эскроу/проектный долг). Чем он выше, тем ниже стоимость кредитов. Низкое покрытие эскроу – долг растёт быстрее продаж или рискованно продают высокую стройготовность.

8) ICR – коэффициент покрытия процентов. Если ICR выше 1x, значит операционная прибыль больше процентных расходов. Если меньше 1x, значит набирают новые долги для обслуживания старых.

9) ICR с учётом капитализации процентов. Многие застройщики прячут часть процентных расходов в запасы, чтобы отложить убытки на потом. Если это учесть, то ICR ниже 1x у большинства.

2️⃣ ПО КОМПАНИЯМ:

• Для каждого застройщика по каждому критерию присвоил число баллов от 1 до 15 в зависимости от места в таблице. Например, у Легенды 15 баллов за самую низкую долю краткосрочного долга, но 1 балл за самый высокий Чистый долг/EBITDA без экономии эскроу.

• Получился следующий рейтинг риска, начиная с наиболее финансово устойчивых:

1. 🏗 А101
2.
🏗️ ПИК
3.
🏗 Сэтл Групп
4.
🏗 ЛСР
5.
🏗️ Глоракс
6.
🏗️ Легенда
7.
🏗 Страна Девелопмент
8.
🏗 Пионер
9.
🏗 Тальвен
10.
🏗️ Брусника
11.
🏗 РКС
12.
🏗 Джи-групп
13.
🏗 Самолёт
14.
🏗️ АПРИ
15.
🏗 Эталон

• Такую же таблицу делал по итогам 2025 года, при сравнении с текущей сильно снизилась устойчивость Самолёта и Эталона и улучшилась у Сэтл Групп и Брусники. У остальных компаний коэффициенты остались около прежних уровней или немного ухудшились.

• По специфике формирования отчётов отмечу с положительной стороны Джи-групп за хорошую прозрачность, с негативной стороны Легенду (своеобразный расчёт чистого долга с вычетом ПФ), ЛСР (сделки со связанными сторонами) и Тальвен (нет полугодовых МСФО).

✏️ ВЫВОДЫ:

• В таблице базовые критерии оценки платёжеспособности застройщиков, которые в разы полезнее пресс-релизов с операционным ростом. Думаю, при текущих признаках дефицита ликвидности в секторе достаточно избегать облигаций компаний с большим числом красных ячеек в таблице и быть готовым к возможной коррекции всего сектора в случае новых проблем у гигантов.

• В этот раз для себя выделил Сэтл Групп, Глоракс, А101, ЛСР, Легенду с горизонтом до апреля 2027 года (отчёты за 2026 год). В следующем посте сделаю подборку облигаций наиболее фин. независимых застройщиков. Позже обновлю похожую таблицу для лизинговых компаний рынка облигаций.

👍 Поддержите пост реакциями, если было интересно.

1.6k 0 54 16 234

🏗 Застройщики – Подробный обзор 1 полугодия

📌 Решил обновить данные по застройщикам, за 3 дня постараюсь успеть сделать: 1) обзор сектора в обычном формате для компаний с листингом акций; 2) большую таблицу по 16 застройщикам для рынка облигаций; 3) подборку облигаций наиболее фин. независимых застройщиков.

❓ СИТУАЦИЯ В СЕКТОРЕ:

• Чтобы сломать финансовую модель, с которой застройщики успешно жили последние ≈20 лет, понадобилось всего 2 условия – ограничение льготных ипотек и рекордная продолжительность высоких кредитных ставок. Чем ниже спрос на недвижимость и чем меньше денег на эскроу-счетах, тем выше стоимость кредита для застройщиков, отсюда убытки и дефицит ликвидности.

• По итогам полугодия суммарное покрытие эскроу застройщиков в РФ снизилось до 69,6%, это минимум за последние 6 лет. Соответственно, долг застройщиков растёт намного быстрее, чем объём денег на эскроу-счетах. С 1 октября усложнили условия семейной ипотеки, выросли риски для застройщиков с высокой долей ипотечных продаж (АПРИ 83%, Глоракс 71%, Самолёт 62%).

1️⃣ ВЫРУЧКА В 1П2026 г.:

• В рублях выросли продажи у Глоракса (+44,6% год к году), АПРИ (+29,5%) и ЛСР (+0,7%). Снижение выручки у Эталона (–9,6%), ПИК (–11,6%) и Самолёта (–31,3%). Если убрать эффект инфляции, то продажи в кв. метрах выросли только у АПРИ (+48%) и Глоракса (+1%).

2️⃣ ПРИБЫЛЬ:

• Из компаний с листингом акций улучшение в строке прибыли только у Эталона (убыток уменьшился на 7%). Снизилась чистая прибыль у Глоракса (–31,6%), ПИК (–54,6%) и АПРИ (–87,7%). У Самолёта и ЛСР убытки.

3️⃣ ДОЛГОВАЯ НАГРУЗКА:

• Если доверять методике расчётов застройщиков (об этом позже), то на конец июня у компаний Чистый долг/EBITDA:

🏗️ ПИК: –0,2x
🏗 ЛСР: 2,8x
🏗️ Глоракс: 2,9x
🏗 Эталон: 3,1x
🏗 Самолёт: 3,9x
🏗️ АПРИ: 4,2x

4️⃣ ДИВИДЕНДЫ:

• В 2027 году есть вероятность выплаты дивидендов только у ЛСР, традиционные 78 рублей на акцию (див. доходность 16,3%).

5️⃣ ОЦЕНКА РЫНКОМ:

• Акции половины застройщиков нельзя оценить по P/E из-за отсутствия прибыли, посчитал по EBITDA LTM: ПИК (EV/EBITDA = 2,9x), ЛСР (3,6x), Глоракс (3,7x), Самолёт (4x), АПРИ (5,7x), Эталон (6,1x).

6️⃣ НОВЫЕ РИСКИ:

• 2026 год уже вышел очень богатым на негативные корпоративные практики от застройщиков:

🏗 Самолёт. Сбер может получить над ним управление, возможна реструктуризация займов + были техдефолты по облигациям в мае и сентябре.

🏗️ ПИК. Снизили free-float с 15% до 2% и планируют делистинг акций.

🏗 ЛСР. Убыток за полугодие состоит на 81% из обесценения от продажи дочерней компании. У дочки было активов на 46 млрд рублей, а продали её за 3 млрд рублей связанной стороне. Стоит ли ждать дивидендов на 8 млрд рублей после вывода 20 млрд рублей со счетов компании, и стоит ли ждать подобных сделок во 2 полугодии после размещения облигаций на 15 млрд рублей?

🏗 Эталон. Размыли акционеров в 2 раза через допэмиссию и сделали пересмотр своих прошлых результатов в отчёте (=задним числом снизили EBITDA 1П2025 и завысили EBITDA 1П2026).

🏗️ АПРИ. Внепланово увеличили объём выпуска 002Р-14 через 3 недели после его размещения + 3 раза с начала года побывали в списке налоговых должников.

✏️ ВЫВОДЫ:

• Не думаю, что нужны выводы после такого числа и разнообразия признаков дефицита ликвидности у девелоперов. Помимо этого застройщики продолжают включать в выручку эффект от экономии эскроу и капитализировать проценты. В следующем посте поделюсь своими расчётами долговой нагрузки, ICR и покрытия эскроу с учётом всех бумажных эффектов для 6 компаний из поста + Брусника, Сэтл Групп и ещё 8 застройщиков.

👍 Поддержите пост реакциями, если было интересно.

2.2k 0 23 13 210

🛒 Ритейл – Подробный обзор 1 полугодия

📌 Сегодня смотрим на отчёты ритейлеров за 1 полугодие, считаем дивиденды X5 и оцениваем новые приобретения Ленты.

❓ СИТУАЦИЯ В СЕКТОРЕ:

• Казалось бы, продуктовые ритейлеры должны были стать бенефициарами периода высокой инфляции, особенно с развитием жёстких дискаунтеров (общая выручка дискаунтеров в 2025 году выросла на 67,3%). Бенефициарами ритейлеры не стали, а столкнулись с эффектом «инфляционных ножниц» – опережающий выручку рост процентных расходов и расходов на персонал.

1️⃣ ВЫРУЧКА В 1П2026 г.:

• Лидером по росту выручки стала Лента (+26,2% год к году) на фоне приобретения сразу 4 сетей: О'кей, OBI, Реми, Молния. Схожие темпы роста выручки у Магнита (+12,8%) и Х5 (+10,5%). Самый скромный и близкий к инфляции результат у Fix Price (+4,8%).

2️⃣ ПРИБЫЛЬ:

• Все ритейлеры потеряли в чистой прибыли, меньше остальных Лента (–17,8%) из-за убытков OBI и О'кея. Из-за роста расходов на персонал сильнее упала прибыль у Х5 (–28,4%) и Fix Price (–28,9%). Магнит остаётся убыточным из-за высокой долговой нагрузки.

3️⃣ LFL-ПРОДАЖИ:

• LFL-выручка показывает органический рост продаж без учёта новых магазинов. Ещё в прошлом году сопоставимые продажи у ритейлеров были в пределах +9-12%, по итогам 1 полугодия 2026 года показатель у всех снизился почти в 2 раза: Лента (+6,7%), Магнит (+6,4%), Х5 (+5,1%). У Fix Price (+1,8%) продолжается стагнация.

4️⃣ РЕНТАБЕЛЬНОСТЬ EBITDA:

• По итогам полугодия рентабельность снизилась у всех ритейлеров, наиболее маржинальными остаются Лента (6,1%) и Х5 (5,7%). Менее рентабельны Фикс Прайс (5,4%) и Магнит (5,1%).

5️⃣ ДОЛГОВАЯ НАГРУЗКА:

• На конец июня по-прежнему тревожно выглядит только долговая нагрузка Магнита (Чистый долг/EBITDA = 2,9x, как и на конец 2025 года). Остальные ритейлеры тоже увеличили свою нагрузку по сравнению с началом года: Лента (1,4x против 0,6x), X5 (1,1x против 0,8x), Fix Price (0,3x против 0,1x).

6️⃣ ДИВИДЕНДЫ:

• В мае и июле Fix Price и X5 выплачивали дивиденды, но выплаты были по результатам 2025 года, поэтому уже выплаченные дивиденды не отношу к 2026 году.

• До конца года дивиденды может выплатить только Х5, по див. политике насчитал 165 рублей на акцию (див. доходность 8,5%), после чего Чистый долг/EBITDA придёт к 1,4x (учёл влияние предыдущей выплаты).

7️⃣ ОЦЕНКА РЫНКОМ:

• Самая дешёвая оценка акций по-прежнему у Fix Price (P/E = 3,8x), почти сравнялась текущая оценка у Х5 (5,9x) и Ленты (5,8x). Магнит из-за убытков можно оценивать только по EBITDA, недооценки в акциях нет (EV/EBITDA = 3,7x).

✏️ ВЫВОДЫ:

• На мой взгляд, идей в секторе стало меньше: Х5 подходит к завершению крупных дивидендных выплат, а на рост Ленты стали давить купленные убыточные OBI и О'кей. Fix Price по-прежнему стагнирует, Магнит тратит почти всю операционную прибыль на процентные расходы.

• Идеи в акциях ритейлеров могут появиться в 2027 году, если Лента повысит эффективность OBI и О'кея, а X5 оптимизирует свои расходы. Оба процесса могут привести к росту EBITDA, для Х5 это шанс на доп. выплату дивидендов в середине 2027 года, для Ленты восстановление рентабельности может стать поводом для начала выплаты дивидендов.

👍 Поддержите пост реакциями, если было интересно.


🏗 Самолёт – Считаем деньги для погашений

📌 Самолёт допустил техдефолт второй раз за 5 месяцев, теперь облигации торгуются с доходностью выше 100%. Попробуем посчитать деньги застройщика для ближайших погашений, хоть и не всё в случае Самолёта зависит от калькулятора.

1️⃣ ЧТО ПРОИЗОШЛО?

• 17 сентября стало известно, что Сбер может получить управление в Самолёте, в т.ч. возможна реструктуризация займов. Этот фактор может перечеркнуть все расчёты и графики погашений, если будет раздел компании.

• 28 сентября Самолёт по «тех. причинам» погасил выпуск БО-П20 двумя переводами – 249,1 из 1000 рублей на 1 облигацию в положенное время и оставшиеся 730,9 рублей с опозданием на пару часов. По заявлению компании, деньги отправили в 21:00, но зачисление произошло после полуночи.

• Предыдущий техдефолт (4 мая) был тоже из-за ночных переводов. У рынка свежи в памяти похожие купоны впритык или с опозданием от ЕвроТранса, поэтому падение облигаций вполне объяснимо.

2️⃣ СЧИТАЕМ ДЕНЬГИ:

• Прошёлся по всем выпускам Самолёта и сделал график выплат по облигациям до конца года. Очевидно, что у компании есть проблемы с ликвидностью, ведь деньги уже дважды отправляли в последний момент.

• Сразу уточню и развею частый миф в комментариях: «Самолёт погасил на офертах многие выпуски». Компания склонна возвращать облигации обратно на рынок после put-оферт, проверить это можно на ЦРКИ по истории выплат купонов, например: в БО-П13 после оферты в феврале 2026 года осталось в обращении 8,4 млн бумаг, и уже в августе их число выросло до 16,8 млн бумаг (8,4 млрд рублей вернули на рынок).

• Подобные возвраты есть в каждом выпуске с офертами, поэтому сумму погашения лучше учитывать как равную объёму выпуска. В таблице в скобках указал максимальный объём средств, который может потребоваться, если Самолёт вернёт на рынок 100% выкупленных бумаг.

• Пик погашений по облигациям до конца года приходится на 20-30 октября (от 2,3 до 2,7 млрд рублей), с такой же суммой споткнулись 28 сентября (2,54 млрд рублей). Самая крупная выплата до конца года – 30 октября, понадобится от 1,4 до 1,6 млрд рублей на погашение выпуска 01.

• На конец июня у Самолёта осталось 5,5 млрд рублей нераспределённой прибыли и 9,9 млрд рублей на счетах. Суммы небольшие для ≈50 млрд рублей процентных расходов за 2 полугодие, но 15-18 млрд рублей должны были заработать операционно за июль-сентябрь. Итого за 3 квартал точно будет убыток и что-то около обнуления средств на счетах, если не было роста долга (скорее всего, был).

• Не вижу смысла считать эскроу-счета и земельные участки, так как ничего общего с активами быстрой ликвидности они не имеют. Есть ещё неиспользованные кредитные линии на 519 млрд рублей, но они актуальнее для рефинанса банковских кредитов (на облигации приходится лишь 13% долга).

• Как мне видится, Самолёт уже выбрал простой, но болезненный способ обслуживания облигационного долга до конца года – погашения буквально за счёт других облигаций, а именно возврат выкупленных на офертах бумаг обратно на рынок. Полученные с «возврата» деньги и направляют на купоны и погашения. Такого запаса осталось в выпусках на ≈13 млрд рублей, но, разумеется, продажи в рынок будут ещё сильнее давить на цены.

• Намного сложнее будет в 2027 году, понадобится до 76 млрд рублей: 24 января (погашение БО-П13 на 24,5 млрд рублей); 12 февраля (put-оферта БО-П11 до 20 млрд рублей); 22 июля (погашение БО-П14 на 20 млрд рублей).

✏️ ВЫВОДЫ:

• Три главных вывода: 1) 20-30 октября в облигациях Самолёта будет нервно; 2) продажа в рынок выкупленных облигаций должна закрыть вопрос погашений до конца 2026 года; 3) январь-февраль 2027 года будут для Самолёта сверхсложными.

• На мой взгляд, признаки дефицита ликвидности в случае Самолёта выглядят убедительнее любых доходностей и принципа «too big to fail». Помощь Самолёту и его активам в любом случае должна прийти, но придёт ли она его облигационному долгу – вопрос хороший.

👍 Поддержите пост реакциями, если было интересно.


🌾 Пищевая промышленность – Подробный обзор 1 полугодия

📌 Сегодня смотрим на полугодовые отчёты компаний из пищевой промышленности, оцениваем перспективы и риски.

❓ СИТУАЦИЯ В СЕКТОРЕ:

• По данным от Росстата, за 8 месяцев 2026 года производство продуктов питания в РФ выросло на 0,7% г/г, напитков – снизилось на 4,4%. Отдельно по продуктам: мясо +5,9%; рыба –3,3%; мясо птицы –5,5%. Продовольственная инфляция за январь-август составила 4,5% против 11,6% в 2025 году.

1️⃣ ВЫРУЧКА ЗА 1П2026 г.:

• Лидером по росту выручки стала Инарктика (+37,8%), при росте реализации в тоннах на 57% продолжают давить низкие цены на красную рыбу. Меньше прирост выручки у Русагро (+9,1%), Новабев (+7,6%) и Черкизово (+3,5%).

2️⃣ ПРИБЫЛЬ:

• По отчётам МСФО, чистая прибыль для акционеров вышла только у Черкизово (+104,7%; образцово поработали с себестоимостью) и Новабев (–44,5%; рост процентных расходов вслед за долгом). У Русагро себестоимость растёт быстрее выручки + переоценка биоактивов, отсюда чистый убыток против прибыли годом ранее. Инарктика продолжает восстанавливать биомассу рыбы (до значений 2023 года осталось 23%), чистый убыток уменьшился в 17 раз.

• Если не учитывать переоценку биоактивов, то у Черкизово рост прибыли в 3 раза, у Инарктики прибыль +115%, у Русагро рост убытка на 33%.

3️⃣ ДОЛГОВАЯ НАГРУЗКА:

• С начала года снизили свой финансовый долг только Черкизово (–5%) и Русагро (–2%). Умеренная долговая нагрузка у Новабев (Чистый долг/EBITDA = 1,4x без учёта аренды) и Черкизово (2,2x), высокая нагрузка у Инарктики (2,5x) и Русагро (2,7x).

4️⃣ ДИВИДЕНДЫ:

• В ближайшие 2 недели выплатят дивиденды за 1 полугодие:

🍗 Черкизово – 120,19 руб. (3,4%);
🍷 Новабев – 8 руб. (3,2%);
🐟 Инарктика – 10 руб. (3,1%).

• Учёл сезонность бизнеса, темпы роста в 1 полугодии, пару внешних корректировок и допустил отсутствие крупных переоценок биоактивов, тогда за 2026 год суммарные дивиденды на 1 акцию могут составить:

🍷 Новабев – 26 руб. (10,4%);
🍗 Черкизово – 244 руб. (6,8%);
🐟 Инарктика – 20 руб. (6,2%).

• Русагро уже выплатила внеплановый дивиденд из прибыли прошлых лет 16,48 руб. (16,2%), на горизонте года выплат больше не ожидаю.

5️⃣ ОЦЕНКА РЫНКОМ:

• С теми же условиями наиболее дешёвая форвардная оценка акций выходит у Новабев (P/E = 4,7x; с вычетом казначейских акций), дороже оценка у Русагро (6,4x), Черкизово (7,4x) и Инарктики (7,9x).

✏️ ВЫВОДЫ:

• Лучше всего выглядят отчёты у Черкизово и Инарктики, при этом относительно дешёвая оценка по-прежнему только в акциях Новабев. Русагро оценивать сложно из-за дивидендной неопределённости и корпоративных рисков.

• На мой взгляд, акции Черкизово интересны только долгосрочно, акции Инарктики – с прицелом на восстановление биомассы в 2027 году. Новабев – пока неизвестны последствия изменения акцизного правила с 1 июля, в Русагро неизвестных переменных ещё больше.

👍 Поддержите пост реакциями, если было интересно.


🏦 Новые блокировки счетов и налоговые претензии (сентябрь 2026 г.)

📌 Месяц подходит к концу, а значит пришло время обновить таблицу налоговых задолженностей эмитентов облигаций.

1️⃣ ДЕФОЛТЫ И ПРЕТЕНЗИИ ФНС:

• Каждый месяц 25 числа ФНС публикует сведения о налоговых задолженностях по состоянию на 1 число текущего месяца (25 сентября стало известно о долгах на 1 сентября).

• Систематическое наличие налоговых претензий говорит о дефиците денег у компании, что повышает риск техдефолта и полноценного дефолта по облигациям. В 2025 году из 18 дефолтов у 14 компаний накануне были налоговые претензии от ФНС, у 6 компаний блокировали счета.

• За сентябрь число дефолтов выросло, проверяем взаимосвязь с таблицей налоговых задолженностей:

1) В 2026 году 20 компаний допустили полноценный дефолт, из них 16 компаний имели долг перед ФНС за пару недель/месяцев до дефолта: Вератек, Нэппи Клаб, ПЗ Пушкинское, СибАвтоТранс, АгроДом, Роял Капитал, Главснаб, Бизнес-Лэнд, ЕвроТранс, Группа Продовольствие, Антерра, Оил Ресурс, Центр-резерв, ЛКХ, ВЗВТ, ПК Фабрикс.

2) Ещё 8 компаний в 2026 году допустили техдефолт (полноценного дефолта пока нет), из них 5 компаний имели налоговые задолженности накануне: Эффективные технологии, Восток-Ойл, Альфа Дон Транс, ЖКХ РС (Я), Л-Старт.

3) Всего 7 из 28 компаний не имели долгов перед ФНС: Соби-Лизинг, Ю Ди Пи Авто, ММЗ, Кириллица – перед дефолтами; Самолёт, КЛВЗ, Петербургснаб – перед техдефолтами.

4) Итого 21 из 28 компаний (дефолты + техдефолты 2026 года) были в таблице налоговых претензий перед неисполнением обязательств по облигациям.

2️⃣ ТЕКУЩИЕ ДОЛЖНИКИ ФНС:

• Обновил таблицу налоговых задолженностей и блокировок, смотрим, что изменилось за последний месяц:

1) Список должников покинули 10 компаний: Восток-Ойл, ВЗВТ, Гельтек-Медика, ЭнергоТехСервис, ЕнисейАгроСоюз, ЛК Спектр, Трансформаторен, ЛК-Прогресс, ЗАО Прогресс, Солид-Лизинг. Их долг перед ФНС снизился до нуля или менее 100 тыс. рублей.

2) В списке должников появились 11 компаний: Агрофирма Рубеж, Элтера, Парк Сказка, Полипласт, Сибирский КХП, КапДорСтрой-НН, Реиннольц, Транспортная ЛК, Миррико, Пэт Пласт, ЧП Афанасий.

3) Сильно вырос долг перед ФНС у Виллины (в 3 раза), ЛКХ (в 1,7 раза), Плазы-Телеком (в 1,5 раза).

4) Спустя месяц так и не смогли разблокировать свои счета Контрол лизинг, Омега и Эффективные технологии. Снова заблокировали счета у Идель Нефтемаш и ЛКХ. У этих 5 компаний счета заблокированы по состоянию на утро 28 сентября.

5) В сентябре ФНС временно блокировала счета у Истринской сыроварни и ошибочно у компании Мой самокат (резидент Сколково).

• В таблицу не добавлял компании с задолженностью менее 100 тыс. рублей и исключил 18 компаний с полноценным дефолтом. Пару эмитентов мог пропустить, поэтому напоминаю, где можно смотреть налоговые сведения по эмитентам.

3️⃣ ГДЕ ИСКАТЬ ДАННЫЕ?

1) Находим ИНН компании (в любом поисковике «ИНН облигации»).

2) Проверяем блокировку счетов: ищем в интернете «Информирование банков о состоянии обработки электронных документов» (сайт ФНС – service nalog), выбираем тип «Запрос о действующих приостановлениях операций по счетам», вводим ИНН и вместо БИК ставим 9 нулей.

3) Проверяем налоговую задолженность: ищем «Прозрачный бизнес» (сайт ФНС – pb nalog), вводим ИНН. Данные обновляются каждый месяц 25 числа.

✏️ ВЫВОДЫ:

• В сентябре число налоговых должников выросло с 36 до 38 компаний из 600+ эмитентов облигаций. Из рейтинга BBB– и выше сейчас в списке должников ФНС 4 компании: Полипласт (A), Элтера (BBB), АПРИ (BBB–), Миррико (BBB–).

• Следующим шагом после регулярных задолженностей перед ФНС часто становится «задолженность» перед держателями облигаций. За 9 месяцев 2026 года в моей таблице побывало 16 из 20 компаний перед дефолтом и 5 из 8 компаний перед техдефолтом. Кто следил за претензиями ФНС, мог уберечь свой портфель от 75% дефолтов.

👍 Поддержите пост реакциями, если было интересно.


🚂 Группа Синара – Разговор с руководством о финансах

📌 Вторая часть поста о моей поездке в Екатеринбург к Группе Синара по приглашению Пульса от Т-Банка.

1️⃣ РОЛЬ СТМ В ГРУППЕ:

• Первый актуальный вопрос – насколько репрезентативен отчёт СТМ (Синара-Транспортные машины) при оценке всей Группы Синара. Если вкратце – лишь частично.

• Из выручки всей Группы на СТМ приходится лишь 28% (123 из 443 млрд рублей за 2025 г.). Отчёта Группы за 1 полугодие ещё нет, у СТМ рост выручки на 0,9% до 55,2 млрд рублей.

• Из всей Группы больше всего нуждается в финансировании СТМ, поэтому через неё занимают больше, в т.ч. на рынке облигаций. В результате у СТМ на конец июня высокий уровень Чистый долг/EBITDA = 4,6x (2,5x на начало года), у всей Группы показатель 1,5x на начало года.

2️⃣ ФИН. УСТОЙЧИВОСТЬ:

• Следующий важный вопрос – законтрактованная выручка, т.е. деньги, которые компания должна получить в будущем, но уже сейчас отображает в объёме выручки. По словам руководства, выручка соответствует денежным потокам, а значит нет смещения выручки влево.

• Существенная чистая прибыль у СТМ была в 2022 году (0,7 млрд рублей), далее убытки в 2025-2026 гг. Два позитива: 1) у СТМ в 1П2026 г. убыток уменьшился на 2% до 4,6 млрд рублей; 2) Группа Синара прибыльна, по итогам 2025 года рост чистой прибыли на 59% до 17,3 млрд рублей.

• 73% кредитов СТМ привязано к ключевой ставке, при этом премия к КС высокая, от 2,7% до 5,6%. Большая доля плавающей ставки в период жёсткой ДКП всегда = давление на прибыль.

• ICR (покрытие процентов) ниже 1x из-за высокой доли плавающей ставки. Часть процентов пока платят за счёт новых долгов, но есть положительная динамика вслед за снижением ключевой ставки.

• На 30 июня на счетах 48 млрд рублей, пик погашений – с 2029 года (62 млрд рублей), тогда же получат основную часть оплаты за поезда ВСМ, в сумме контракты на 229 млрд рублей до 2030 года.

• В отчётах СТМ не указывает объём неиспользованных кредитных линий, ответ руководства – есть линии от нескольких банков на десятки млрд рублей, которые с запасом покрывают краткосрочную (до 1 года) часть долга. Есть линия 33,9 млрд рублей от ВЭБ РФ по льготной ставке.

• Также в отчётах бывает факт нарушения ковенант (в 1П2026 на 18,2 млрд рублей). По словам менеджмента, это недопонимания аудитора, досрочного востребования от банков не будет. Посмотрел динамику ковенант в предыдущих отчётах, доверять словам можно.

• По прогнозам – ожидают снижение долговой нагрузки до «околонулевых значений» к 2030 году. За 5 лет планируют нарастить выручку в 3,5 раза до 400 млрд рублей.

• Все произведённые поезда обслуживаются только у СТМ (а это 42% выручки), объём долгосрочных контрактов 1,15 трлн рублей до 2054 года.

3️⃣ ОБЛИГАЦИИ:

• У Группы Синара кредитный рейтинг АА– и А+, у Синары-ТМ А и А+ (АКРА и НКР). От АКРА «негативный» прогноз, недовольны рентабельностью и покрытием процентов.

• На днях отменили выпуск 1Р10 и разместили вместо него зелёный выпуск 1Р11 – думали, что не успеют подготовить нужные документы для зелёного, поэтому внезапная замена. У зелёного выпуска пониженный коэффициент резервирования, поэтому выше спрос со стороны банков.

• Руководство закладывает в свой фин. план более плавное снижение ключевой ставки, чем прогнозирует ЦБ, но если будет рост КС – готовы снижать долю плавающей ставки в структуре долга. Доля долга по облигациям всего 27%, сильно увеличивать не планируют, в 2026 году новых размещений также не планируют.

• Отдельно на выпусках останавливаться не буду, доходности около 19%, все поместил в таблицу.

✏️ ВЫВОДЫ:

• Благодаря поездке узнал показатели и влияние всей Группы на СТМ, ориентир по кредитным линиям, планы по облигациям и контрактам, всего этого нет в отчётах.

• Главный вывод из общения с руководством – денежные потоки на ближайшие 2-3 года покрывают обязательства, есть источники доп. финансирования. По моей оценке, риски в облигациях невысокие, для меня появился кандидат для добавления в портфель.

👍 Поддержите пост реакциями, если было интересно.


🚂 Группа Синара – Поездка к эмитенту

📌 22-23 сентября летал в Екатеринбург в гости к компании Синара по приглашению Пульса от Т-Банка. Посетил производство и пообщался с руководством, делюсь своими выводами.

1️⃣ О КОМПАНИИ:

• Группа Синара – крупный холдинг, объединяющий в себе машиностроение, девелопмент, банковское направление и менее масштабные предприятия.

• В состав группы входит холдинг «Синара – Транспортные Машины» (СТМ), его основное направление – производство и поставки ж/д техники (электропоезда, локомотивы, общественный транспорт).

2️⃣ СИНАРА-ЦЕНТР:

• В первый день посетили выставочный комплекс Синара-Центр, впечатлила коллекция картин 20 века.

• Весь комплекс состоит из 4-х отреставрированных зданий, инвестиции в строительство составили всего 2 млрд рублей в 2019 году. Для сравнения, это всего половина от объёма недавнего выпуска СТМ 1Р11.

3️⃣ УРАЛЬСКИЕ ЛОКОМОТИВЫ:

• На следующий день поехали в г. Верхняя Пышма (18 км от Екатеринбурга) на завод «Уральские локомотивы», ключевые цифры: площадь 220 тысяч кв.м, 4 тысячи сотрудников и 600 единиц оборудования.

• Первое впечатление – непривычно чистые помещения завода, несмотря на производство, продолжающееся прямо во время экскурсии. Возникла мысль, что подготовились к нашему приезду, но краем глаза удалось заглянуть в цеха, которые мы не посещали, порядок был и там.

• Всего по заводу прошли порядка 1,5 км, посмотрели бОльшую часть оборудования и продукции. Обновление оборудования – большая расходная статья, поэтому обращал внимание на дату его производства, чтобы оценить CAPEX на ближайшие пару лет.

• Оказалось, большинство станков произведены совсем недавно с учётом сроков эксплуатации, а значит крупных расходов на его обновление пока не предвидится. Впечатлил роботизированный сварочный комплекс с двумя «руками», обслуживание которого выходит намного выгоднее оплаты труда нескольких работников.

• Из ж/д техники своими глазами увидел все этапы производства поездов и тележек от колёс до полноценного вагона. Как выяснилось, здесь производится большинство современных скоростных (Ласточка, Финист) и грузовых поездов (Гранит, Синара, Орлец, Малахит).

4️⃣ ПЕРСПЕКТИВЫ ВСМ:

• Сейчас главный проект Синары – участие в создании поезда для ВСМ (высокоскоростная магистраль). Первым маршрутом ВСМ будет Москва – Санкт-Петербург, поезд обеспечит скорость до 400 км/ч и время в пути 2 часа 15 минут (у Сапсана 4 часа).

• Старт проекту в 2024 году дал Президент РФ В.В. Путин, лично приезжал на этот же завод. Запуск магистрали запланирован на 2028 год, на сегодняшний день готовы 78,5% строительного комплекса, сварены 18 кузовов вагонов, из них 12 уже окрашены и переданы в сборочное производство. Первые 2 поезда отправятся на испытания уже в 2027 году.

5️⃣ ОБЩЕНИЕ С МЕНЕДЖМЕНТОМ:

• За 2 дня очень плотно общались с менеджментом Синары (причём с высшим руководством), не возникло никаких сомнений о профессионализме. Получил ответы на все свои вопросы, много информации узнал впервые, не было ощущения недосказанности или завышенных прогнозов, как это иногда бывает с другими компаниями (особенно в IT-секторе).

• Как экономист, больше интересовался финансовыми вопросами, всё, что удалось узнать – расскажу в следующем посте. К слову, в 2026 году новых размещений облигаций Синара не планирует.

✏️ ВЫВОДЫ:

• После посещения производства Синары и общения с руководством остались только положительные впечатления, намного глубже погрузился в бизнес компании. Лично для меня рисков в облигациях стало меньше, получил информации намного больше, чем есть в отчётах и пресс-релизах. В комментариях прикрепил фото.

• Отдельное спасибо руководству Синары и Т-Банку за приглашение и организацию поездки, также был рад знакомству с другими авторами инвест-тематики (нас было 15 человек). В следующем посте поделюсь финансовой стороной компании и ответами руководства на каверзные вопросы.

👍 Поддержите пост реакциями, если было интересно.

3.1k 0 9 32 144

🚗 Балтийский лизинг – Считаем деньги для погашений

📌 В облигациях Балтийского лизинга новый виток паники, оцениваем риски и их соответствие доходностям.

1️⃣ ЧТО ПРОИСХОДИТ?

• Напомню хронологию событий:

• 3 августа БалтЛиз опубликовал не самый лучший отчёт за 1 полугодие 2026 года по РСБУ, но реакции рынка не было.

• 10 августа начались продажи клубных выпусков БО-П14 и БО-П21. Их держали только крупные институционалы, один из них решил продать свою позицию в рынок. Доходности в облигациях выросли с ≈22% до 30-35%.

• 17 сентября начался новый виток паники, облигации распродали до доходностей 60-80%. Что изменилось за последние 2 недели:

1) Вышел отчёт по МСФО. В обзоре отчёта РСБУ я писал, что МСФО должен быть чуть лучше, смотрим:

– Чистая прибыль: 59 млн рублей (в РСБУ 40 млн рублей);
– На счетах 970 млн рублей (в РСБУ 946 млн рублей);
– Долг/Капитал = 6,2x (в РСБУ 6,9x);
– ICR = 1,17x (в РСБУ 1,10x);
– ЧИЛ/Чистый долг = 0,88x (в РСБУ 0,88x).

• Главный вопрос в отчёте – появление прочих активов на 15,2 млрд рублей (отсюда падение ЧИЛ). Довольно крупная сумма ушла связанным сторонам на карьерную технику, её поставка в конце года. Возможно, так выглядит помощь Контрол Лизингу, но подтверждений этому нет.

2) По неофициальным данным, БалтЛиз покинули 2 зам. директора: по оборудованию и по работе с банками и инвесторами.

3) БалтЛиз начал расширять деятельность по опер. аренде, активов в аренде уже на 10+ млрд рублей. На примере ГТЛК, опер. аренда легко может привести к убыткам.

4) 15 сентября БалтЛиз разместил каталог техники с пробегом на продажу.

2️⃣ ПОЧЕМУ ОБЛИГАЦИИ ПАДАЮТ?

• За последние дни не было ни одной негативной новости для БалтЛиза (кроме вышеперечисленных). Отмечу пару своих мыслей:

1) Сбер может получить управление в Самолёте, его долг могут реструктурировать. Риски в облигациях выросли и паника с Самолёта перекинулась на БалтЛиз, Делимобиль, Whoosh и др. Многие выпуски теряли в цене 3-10% в рамках одного дня.

2) Фонды и банки всё ещё не продают облигации БалтЛиза. Проверил объёмы торгов по каждому из 16 выпусков, таких свечек, как 10-12 августа, нет и близко. Соответственно, падение исключительно из-за продаж розничных инвесторов и низкого спроса.

3) Сильнее других падают флоатеры, за ними подтягиваются доходности фиксов. Сохраняю своё мнение, что снижение рейтинга БалтЛиза с АА– до А/А+, это вопрос времени. После снижения неквалы смогут только продавать флоатеры БалтЛиза, это заранее закладывают в цены.

3️⃣ СЧИТАЕМ ДЕНЬГИ:

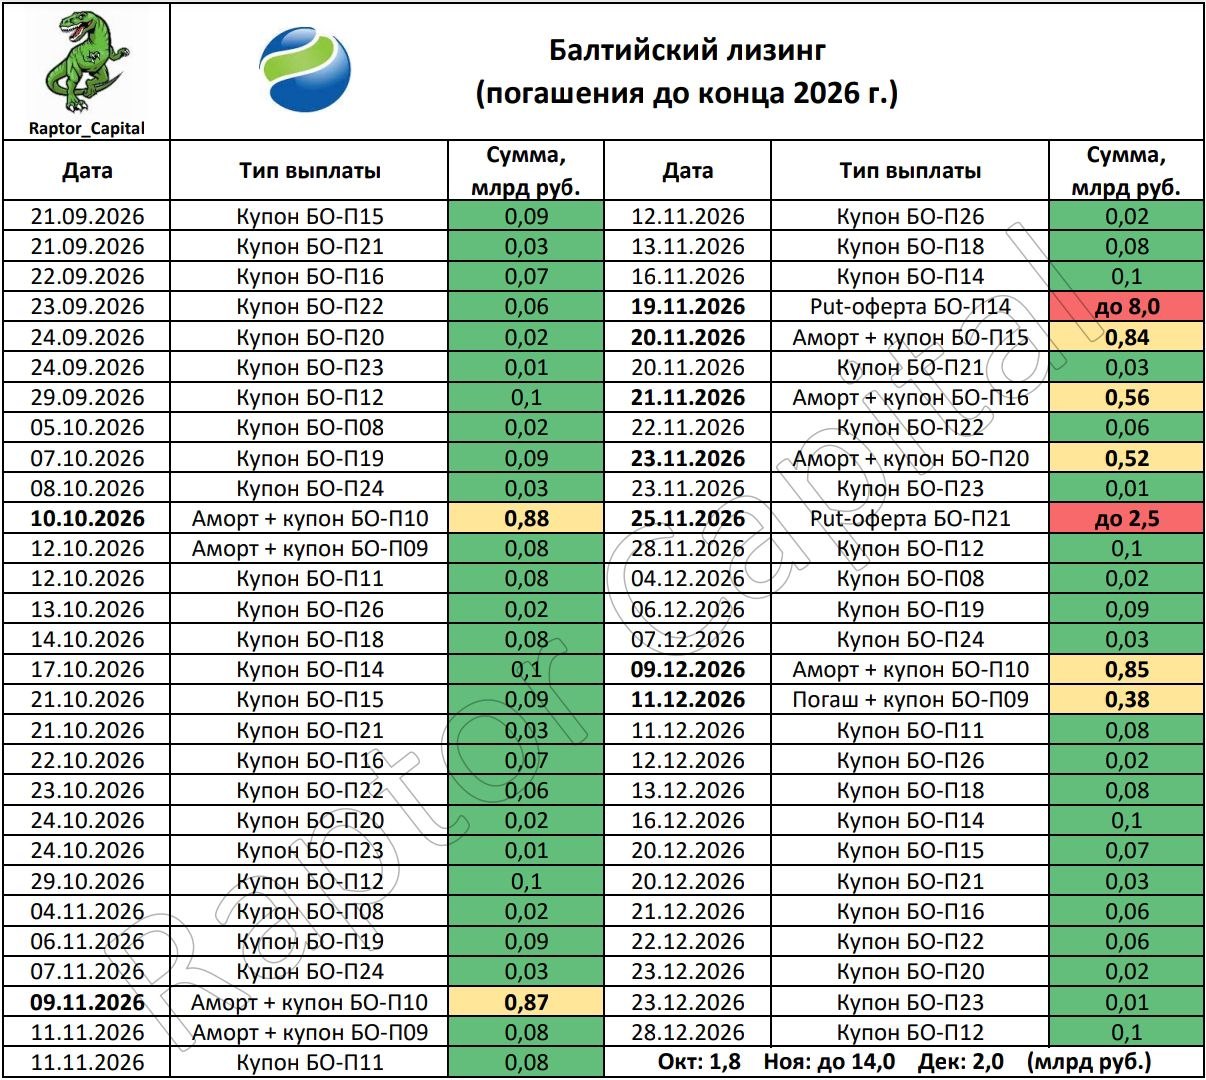
• Вручную сделал календарь погашений БалтЛиза до конца 2026 года. Самая тяжёлая неделя – с 19 по 25 ноября, понадобится до 12,5 млрд рублей (8% долга), но 10,5 из них – put-оферты. Порядка 8,5 млрд рублей по-прежнему держат институционалы, БалтЛиз будет с ними договариваться о более привлекательных условиях вместо выкупа.

• БалтЛиз уже потратил 1 млрд на счетах и 1,2 млрд рублей от размещения БО-П26 (7 сентября успешно прошли амортизацию на 3,3 млрд рублей).

• Для покрытия дефицита БалтЛиз уже начал аккумулировать средства через продажу изъятой техники, в июле-августе реализовали на 2 млрд рублей.

• Посчитал примерную стоимость продаваемой техники, на sale baltlease размещено 5688 позиций на ≈12,4 млрд рублей. Всё продать не успеют, понадобится рефинанс на 5-7 млрд рублей, если на оферты принесут 100%.

✏️ ВЫВОДЫ:

• Обычно доходности по 60% возникают только после первого техдефолта или блокировки счетов. У БалтЛиза из признаков дефицита ликвидности – только посредственный отчёт и ускорение продаж стоков. До пика погашений должны увидеть отчёт РСБУ за 9 месяцев и можем увидеть новости от банков (хорошие о новых кредитных линиях или плохие о досрочном востребовании), также БалтЛиз обещал провести эфир для инвесторов.

• Продолжаю держать облигации БалтЛиза на 6% от портфеля, не вижу достаточных причин для продажи и не докупаю из-за личных принципов диверсификации. Пока остаюсь при своём мнении – с пиком погашений справятся, но буду следить за каталогом стоков, объёмами сделок в выпусках и новостным фоном.

👍 Поддержите пост реакциями, если было интересно.

4.4k 0 40 34 293

🏦 Куда уходят деньги физлиц? (август 2026 г.)

📌 ЦБ опубликовал обзор финансовых рынков по итогам августа 2026 года. Смотрим, что покупают розничные инвесторы, и делаем выводы.

1️⃣ АКЦИИ:

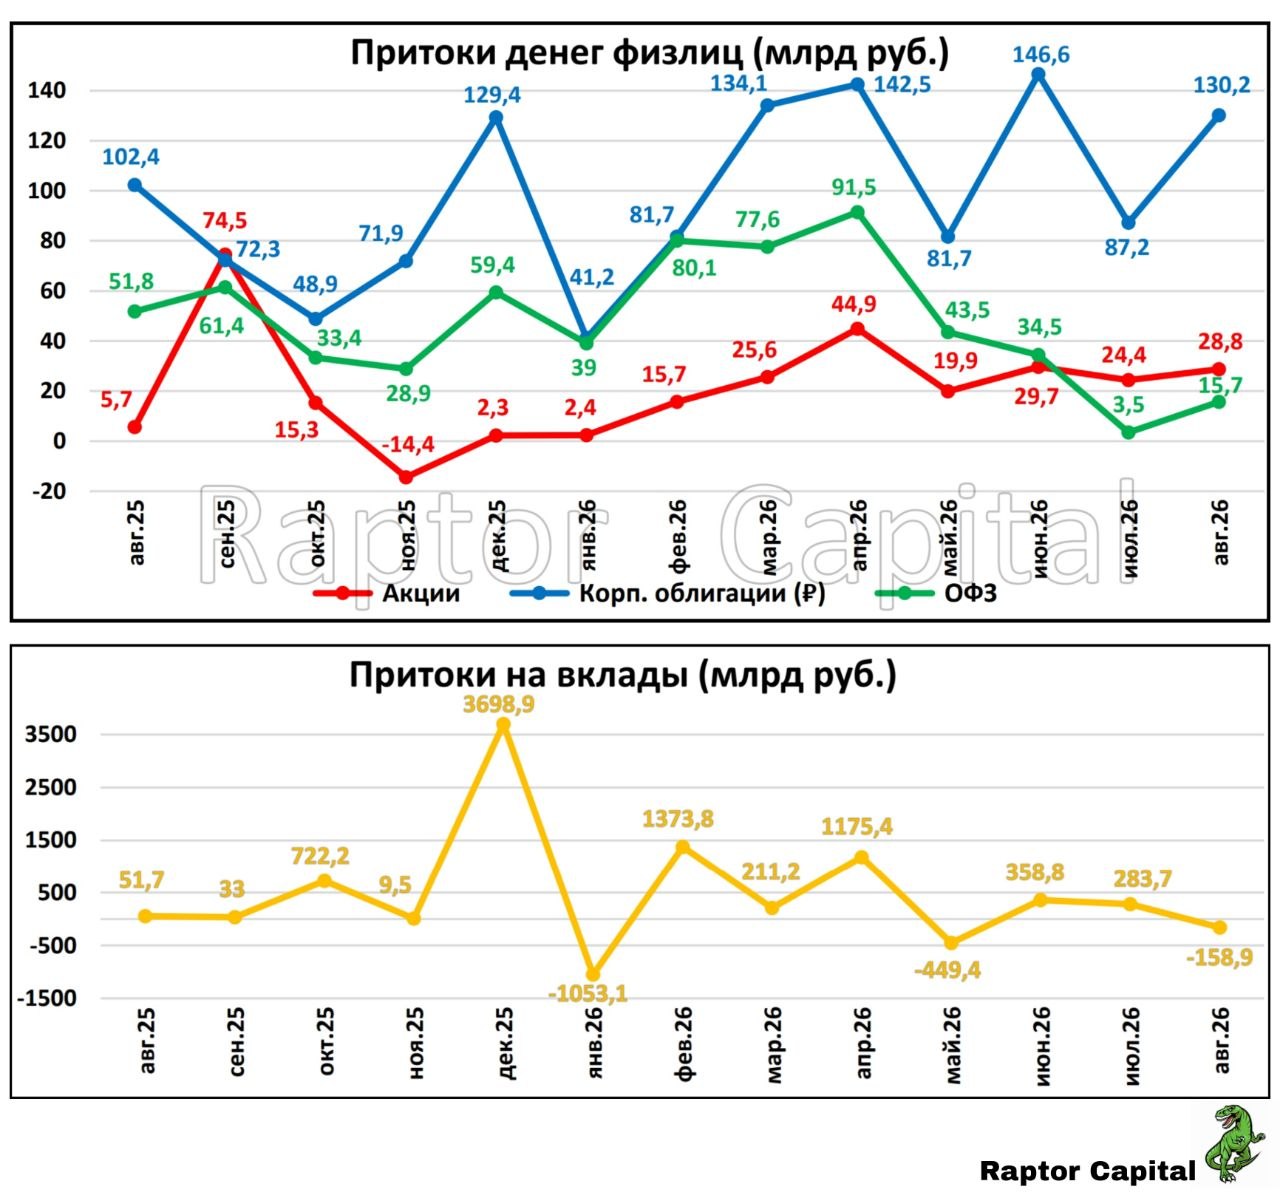
• Физлица увеличили темпы покупок акций, по итогам августа приток 28,8 млрд рублей против 24,4 млрд рублей в июле. За последние 12 месяцев притоки выше были только 3 раза: в сентябре 2025 г., апреле и июне 2026 г. (верхний график).

• Как и в июле, единственные нетто-продавцы акций – доверительное управление и СЗКО (крупные банки), продали на 33,8 и 8,4 млрд рублей соответственно (37,9 и 22,7 млрд рублей в июле). Напомню, в июле ДУ продали акций на рекордную с 2020 года сумму, «случайным» образом этот рекорд совпал с минимумом рынка акций за 3 года. Такая синхронность в продажах акций со стороны банков и ДУ во многом связана со взаимодействием управляющих компаний в рамках одной Ассоциации.

• Общий объём торгов акциями в августе составил 2,2 трлн рублей против 2,9 трлн рублей в июле. Значение близко к средним объёмам за последний год, по-прежнему нет главного признака продаж инсайдерами (рекордно высоких объёмов).

2️⃣ ОБЛИГАЦИИ:

• Приток денег физлиц на рынок рублёвых корпоративных облигаций в августе составил 130,2 млрд рублей против июльских 87,2 млрд рублей. В июле был спад притока из-за малого числа размещений облигаций, в августе притоки в облигации восстановились.

• Спреды доходностей корпоративных облигаций к ОФЗ в августе расширились по всем рейтингам, для ААА на 0,15%, для А и АА на 0,6%, для BBB на 2,03%. В рейтинге ВВВ видно сильную переоценку рисков со стороны инвесторов.

• Седьмой месяц подряд растёт кривая, показывающая число дефолтов за последние 12 месяцев, поставили новый рекорд – 38 эмитентов. По числу компаний, впервые допустивших дефолт, тоже идём на взлёт: в мае 3 эмитента, в июне – 4, в июле – 5, в августе – 7.

• Приток денег физлиц в ОФЗ составил 15,7 млрд рублей. Это в 4,5 раза выше, чем в июле (приостановка аукционов), но в предыдущие 12 месяцев притоки физлиц в ОФЗ были гораздо выше (29-92 млрд рублей в месяц).

• 2 сентября Минфин РФ разместил ОФЗ-ПК на 0,9 трлн рублей, по годовому плану осталось ещё 1,7 трлн рублей.

• В августе СЗКО продали ОФЗ на 99,7 млрд рублей, это крупнейший отток ОФЗ от банков за последние 2,5 года. Банки продолжают готовиться к возможному обострению дефицита свободной ликвидности. К слову, 11 сентября в ЦБ отметили отсутствие «дефицита наличности или кризиса ликвидности», а 15 сентября ЦБ повысил прогноз структурного дефицита ликвидности банков на 2026 год с 2,4-3,6 до 4,0-5,2 трлн рублей.

3️⃣ ДРУГИЕ РЫНКИ:

• Отток денег физлиц со вкладов в августе составил 158,9 млрд рублей (приток 283,7 млрд рублей в июле, нижний график). Пока это в рамках сезонности, и в сентябре тоже можем увидим отток, но важнее данные по итогам октября. Если будет 3-4 месяца подряд с оттоками денег со вкладов, ЦБ может задуматься об увеличении привлекательности вкладов через рост ключевой ставки.

• В фонды денежного рынка (LQDT и др.) физлица внесли 78,8 млрд рублей, новый рекорд за 1,5 года. В июле приток тоже был высокий (75 млрд рублей).

• Физлица перестали ждать девальвацию рубля, притоки в валюту снизились с июльских 97,6 до 74 млрд рублей в августе, притоки в валютные облигации снизились с 2,8 до 0 млрд рублей (притоки = оттокам).

• Продолжает расти объём наличных денег, с января по август: –386, +180, +257, +607, +381, +450, +643, +434 млрд рублей.

• Притоки в недвижимость (счета эскроу) снизились с июльских 482,3 млрд рублей до 406 млрд рублей в августе.

✏️ ВЫВОДЫ:

• Физлица продолжают покупать акции, в облигациях сместили фокус с рейтинга BBB на A-грейд из-за ускорения роста числа дефолтов, наращивают доли в LQDT. За август со вкладов ушло 0,2% средств, пока в рамках сезонности.

• ДУ и банки продолжают продавать акции, банки ускорили продажи ОФЗ. Если оттоки со вкладов продолжатся в сентябре-октябре, банки будут и дальше восполнять запас ликвидности продажами акций и ОФЗ, как это отразится на рынках – мы уже видели.

👍 Поддержите пост реакциями, если было интересно.


💊 Сектор здравоохранения – Подробный обзор 1 полугодия

📌 Продолжаю разбирать отчёты компаний по секторам, сегодня взглянем на фармацевтику и медицину.

❓ СИТУАЦИЯ В СЕКТОРЕ:

• За 1 полугодие 2026 года объём платных медицинских услуг в РФ вырос на 13,6% год к году до 1 трлн рублей при медицинской инфляции 12,6%, реальный рост объёмов всего +1%. Рынок фармацевтики вырос на 12% до 1,5 трлн рублей, треть пришлась на госзакупки лекарств.

1️⃣ ВЫРУЧКА В 1П2026 г.:

• Вслед за медицинской инфляцией выросла выручка у ЕМС (+41%, но почти весь рост за счёт покупки Семейного доктора) и Мать и дитя (+28,8%, но без учёта новых клиник +11,2%). В 5 раз быстрее рынка по-прежнему растёт Промомед (+75,7%), самые скромные темпы роста у Озон Фармацевтики (+11,7%).

2️⃣ ПРИБЫЛЬ:

• Лидеры по росту чистой прибыли – Озон Фармацевтика (+89,7%) и Промомед (+82,6%). Незначительный рост прибыли у Мать и дитя (+5,1% на фоне роста расходов по аренде приобретенного Эксперта), и падение прибыли у EMC (–16,9%). У обеих сетей клиник схожая картина, расходы на персонал выросли быстрее выручки, а процентные доходы с депозитов снизились.

3️⃣ ДОЛГОВАЯ НАГРУЗКА:

• Уменьшилась долговая нагрузка у ЕМС (Чистый долг/EBITDA = –0,1x) и Озон Фармацевтики (0,8x с учётом факторинга, влияющего на дивиденды). Вырос долг у Промомеда (1,8x) и появился положительный долг у Мать и дитя (0,4x после сделок M&A).

4️⃣ ДИВИДЕНДЫ:

• За 1 полугодие уже заработали на дивиденды:

🩺 Мать и дитя – 42 рубля (3,1%);
💊 Озон Фарм. – 0,76 рублей (1,8%);
💊 Промомед – 3,06 рубля (0,7%).

• При выполнении прогнозов менеджмента дивиденды по итогам всего года могут составить:

🩺 Мать и дитя – 90 рублей (6,6%);
💊 Озон Фарм. – 1,4 рубля (3,2%);
💊 Промомед – 11 рублей (2,7%).

• Менеджмент ЕМС обещал выплаты дивидендов после редомициляции (прошло 2,5 года, дивидендов нет). Теперь кубышка EMC обнулилась, вместе с этим появились новые обещания о дивидендах после «нормализации ситуации на финансовых рынках».

5️⃣ СДЕЛКИ M&A:

• Мать и дитя в мае 2025 года купила сеть клиник Эксперт (+19% к выручке), оплатили своими средствами без кредитов и допэмиссии. В июне 2026 года купили Здравицу и Ильинскую больницу (+7% к выручке), появился положительный чистый долг.

• ЕМС в конце 2025 года купила сеть клиник Семейный доктор (+20% к выручке) за счёт обнуления кубышки и объединилась с сетью Скандинавия (+35% к выручке) за счёт допэмиссии акций, размывающей доли акционеров в 1,3 раза.

6️⃣ ПРОГНОЗЫ:

• В 2025 году свои прогнозы по выручке выполнили Мать и дитя (+31,2% против прогноза +28%) и Промомед (+75,2% против +75%), но не выполнила Озон Фармацевтика (+23,6% против +25%).

• Прогнозы менеджмента по выручке на 2026 год: Мать и дитя +23-25%, Озон Фармацевтика +15-25%, Промомед +60%. EMC редко общается с инвесторами и прогнозы не даёт.

7️⃣ ОЦЕНКА РЫНКОМ:

• При выполнении прогнозов дешевле всего сейчас оценены акции Озон Фармацевтики (P/E = 5,9x), дороже стоят ЕМС (7,2x), Промомед (8,8x) и Мать и дитя (9x).

✏️ ВЫВОДЫ:

• За растущий бизнес из сектора медицины инвесторы теперь готовы платить не дороже 9-10 прибылей (P/E). На мой взгляд, по итогам 1 полугодия привлекательность акций Мать и дитя немного снизилась, и интереснее по текущей цене выглядит Озон Фармацевтика. Промомед всё ещё дорого оценён, а в ЕМС (ЮМГ) по-прежнему не заинтересованы в своей капитализации.

👍 Поддержите пост реакциями, если было интересно.

3k 0 18 1 99

🇷🇺 Портфель из «Too Big to Fail». Кто рухнет первым?

📌 При выборе облигаций многие инвесторы ориентируются на узнаваемость эмитента, его масштаб и системную значимость. Собрал 38 крупнейших компаний в одну таблицу, чтобы посчитать доходность портфеля, состоящего только из них.

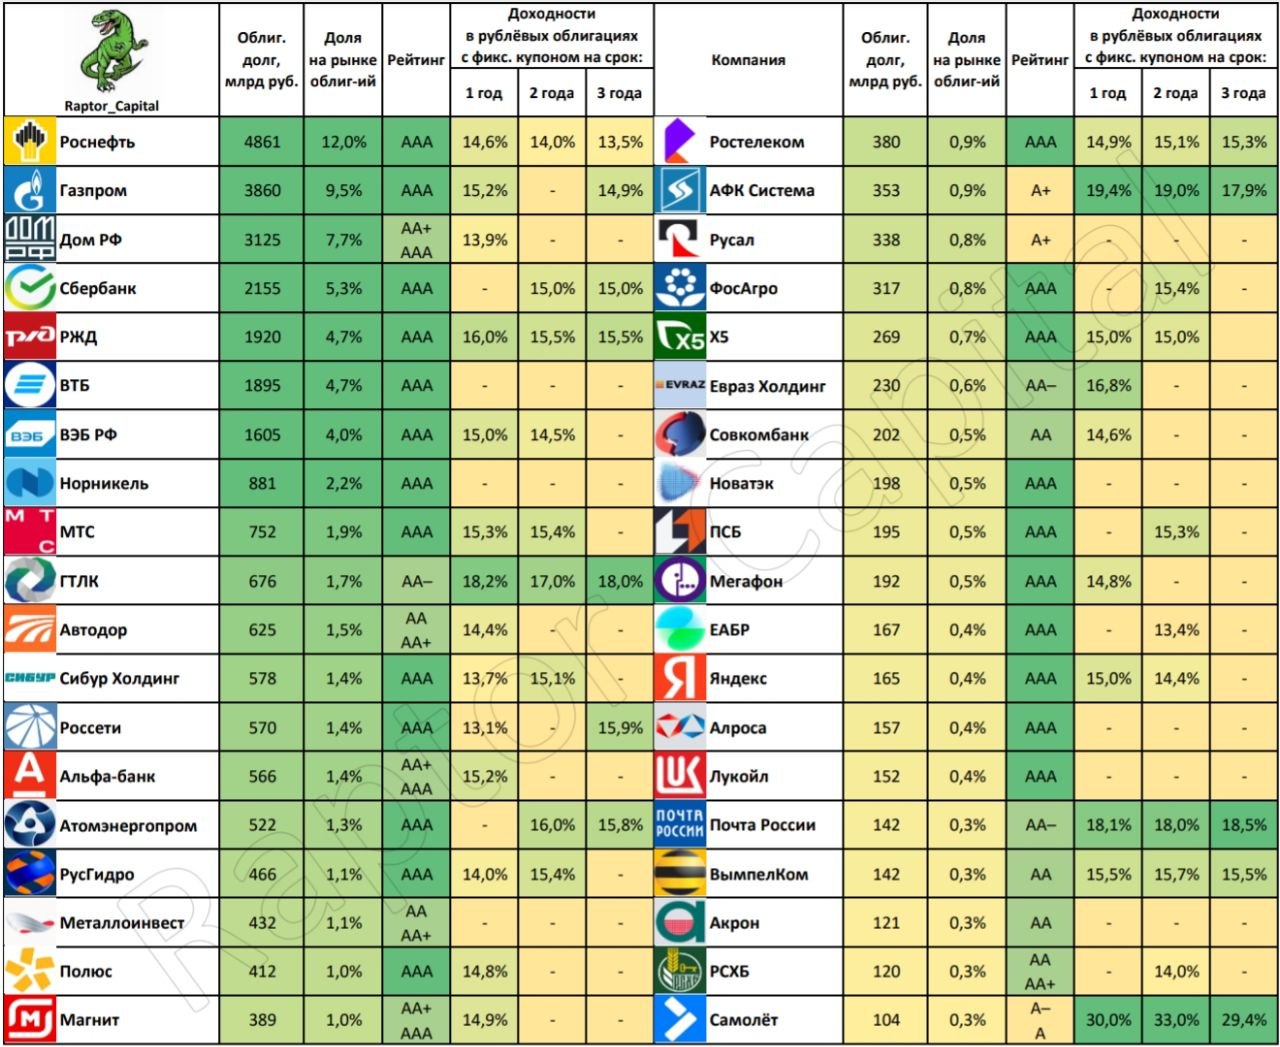
1️⃣ ТОП-38 КОМПАНИЙ:

• Определить крупнейшие компании можно по величине выручки, капитализации (у ПАО) или размеру долга. Так как будем оценивать облигации, то в качестве критерия масштаба выбрал размер облигационного долга.

• Из ≈660 эмитентов отобрал в таблицу 38 компаний с долгом по облигациям выше 100 млрд рублей, вместе они занимают долю более 70% на рынке корпоративных облигаций. При возникновении серьёзных проблем у этих компаний, под сильную коррекцию попадет весь рынок облигаций.

• В топ-5 по объёму облигационного долга входят:

⛽️ Роснефть (4,9 трлн рублей);
⛽️ Газпром (3,9 трлн рублей);
🏠 Дом РФ (3,1 трлн рублей);
🏦 Сбербанк (2,2 трлн рублей);
🚂 РЖД (1,9 трлн рублей).

• Дальше ещё 33 компании, от ВТБ (1,9 трлн рублей) до Самолёта (104 млрд рублей). На всякий случай уточню, что номинально большой долг не означает высокую долговую нагрузку, так у Роснефти Чистый долг/EBITDA = 1,8x против 28x у Почты России.

• По статистике дефолтов – самый крупный полноценный дефолт на сегодняшний день был у ЕвроТранса (долг по облигациям 29 млрд рублей), остальные компании имели облигационный долг менее 15 млрд рублей. Самые крупные эмитенты, допустившие техдефолт – Почта России (142 млрд рублей; в марте 2026 г. ошиблись при выплате купонов на 1 копейку) и Самолёт (104 млрд рублей; в мае 2026 г. опоздали с выплатой купонов на пару часов).

2️⃣ ПОРТФЕЛЬ «TOO BIG TO FAIL»:

• Крупнейшим компаниям приписывают термин «Too Big to Fail» (слишком большие, чтобы обанкротиться), они часто имеют господдержку или крупные неиспользованные кредитные линии в банках. Иногда банкам действительно выгоднее дать в долг ещё 50 млрд рублей в трудный для компании период, чем окончательно лишиться ранее выданных 500 млрд рублей.

• У некоторых из 38 компаний на публичном рынке есть только флоатеры или валютные облигации, в графе их доходностей поставил прочерки. По остальным компаниям подобрал рублёвые выпуски с фиксированным купоном на срок от 1 до 3 лет, доходности к погашению вышли от 13,1% до 33% (верхняя планка, естественно, принадлежит Самолёту).

• Из 38 компаний с крупнейшей долей присутствия на рынке облигаций можно составить 3 портфеля:

1) С погашением через 1 год:

– 24 выпуска;
– 4,2% на каждого эмитента;
– YTM портфеля = 15,9%;
– YTM без Самолёта = 15,3%.

2) С погашением через 2 года:

– 20 выпусков;
– 5% на каждого эмитента;
– YTM портфеля = 16,3%;
– YTM без Самолёта = 15,4%.

3) С погашением через 3 года:

– 12 выпусков;
– 8,3% на каждого эмитента;
– YTM портфеля = 17,1%;
– YTM без Самолёта = 16%.

• ОФЗ 26232 с погашением через 1 год сейчас дают доходность 13,5%; ОФЗ 26242 с погашением через 3 года дают доходность 14,7%. Выходит, что диверсифицированный портфель облигаций крупнейших компаний даёт премию около 2% к доходности ОФЗ.

• Для консервативных инвесторов такая премия вполне достаточна, для остальных из таблицы помимо Самолёта своими доходностями выделяются АФК Система (17,9–19,4%), Почта России (18-18,5%) и ГТЛК (17-18,2%).

✏️ ВЫВОДЫ:

• Изначально планировал сделать лишь рэнкинг компаний по объёму облигационного долга (не нашёл в открытом доступе), но решил проверить и доходности. Будем надеяться, что у этих компаний не возникнет проблем с обслуживанием долга, в противном случае для многих более мелких компаний доступ к рефинансу закроется с соответствующими последствиями. В остальном – солидарен с рынком, риски «падения» наглядно отражены в таблице высокими доходностями.

👍 Поддержите пост реакциями, если было интересно.


🏦 Ключевая ставка – 14%. Будет ли пауза долгой?

📌 ЦБ впервые за 1,5 года сохранил ключевую ставку на прежнем уровне. Будет ли пауза временной или цикл снижения подошёл к концу – делюсь фактами и своим мнением.

1️⃣ РИТОРИКА ЦБ:

• В этот раз ЦБ рассматривал только сохранение ключевой ставки, снижение не обсуждали. Основные причины – ускорение инфляции и высокие инфляционные ожидания на фоне ситуации с топливом.

• Пространство для снижения ставки сейчас меньше, чем в 1 полугодии, проинфляционные риски выросли. ЦБ хочет убедиться, что временные факторы не перерастут в устойчивый рост цен.

• К следующему заседанию ЦБ 23 октября будут известны эффект от индексации тарифов и параметры нового проекта госбюджета, в зависимости от этих двух факторов ЦБ обновит свой среднесрочный прогноз по инфляции и ключевой ставке.

2️⃣ СКОЛЬКО ПРОДЛИТСЯ ПАУЗА?

• Как известно, после цикла снижения ключевой ставки обычно есть период сохранения ставки, длинной в несколько месяцев. Разбираемся, наступил ли этот период сейчас, но сначала вспомним прошлые циклы:

1) Январь–июль 2015 г. Ставку снижали 5 раз подряд, далее 10 месяцев сохранения ставки 11%. В 2016 году цикл снижения ставки продолжился ещё на 2 года, но были сохранения на 1-3 заседаниях подряд.

2) Июнь 2019 г. – февраль 2020 г. Ставку снижали 5 раз подряд, в марте 2020 г. было разовое сохранение 6% (неопределённость из-за пандемии), далее ещё 3 снижения подряд и пауза на 8 месяцев со ставкой 4,25%.

3) Апрель–сентябрь 2022 г. Ставку снижали 6 раз подряд, далее 10 месяцев сохранения ставки 7,5%.

• Сейчас имеем 10 снижений ставки подряд, и пока, на мой взгляд, сценарий больше напоминает 2020 год. Тогда было разовое сохранение ставки из-за непонятных на тот момент последствий пандемии, сейчас этот неопределенный фактор – ситуация на рынке топлива. До сих пор неизвестно, как долго этот фактор продлится и в какой степени повлияет на инфляцию и инфляционные ожидания.

• Перед прошлым заседанием ЦБ негативных макроданных было намного больше (скачок инфляции и рекордно высокие инфляционные ожидания на фоне топливных ограничений, ускорение выдач ипотек в июне). Ещё в июле методология ЦБ предполагала сохранение ключевой ставки, но, видимо, было принято решение удержать инфляционные ожидания символическим снижением ставки на 0,25% до ровных 14%.

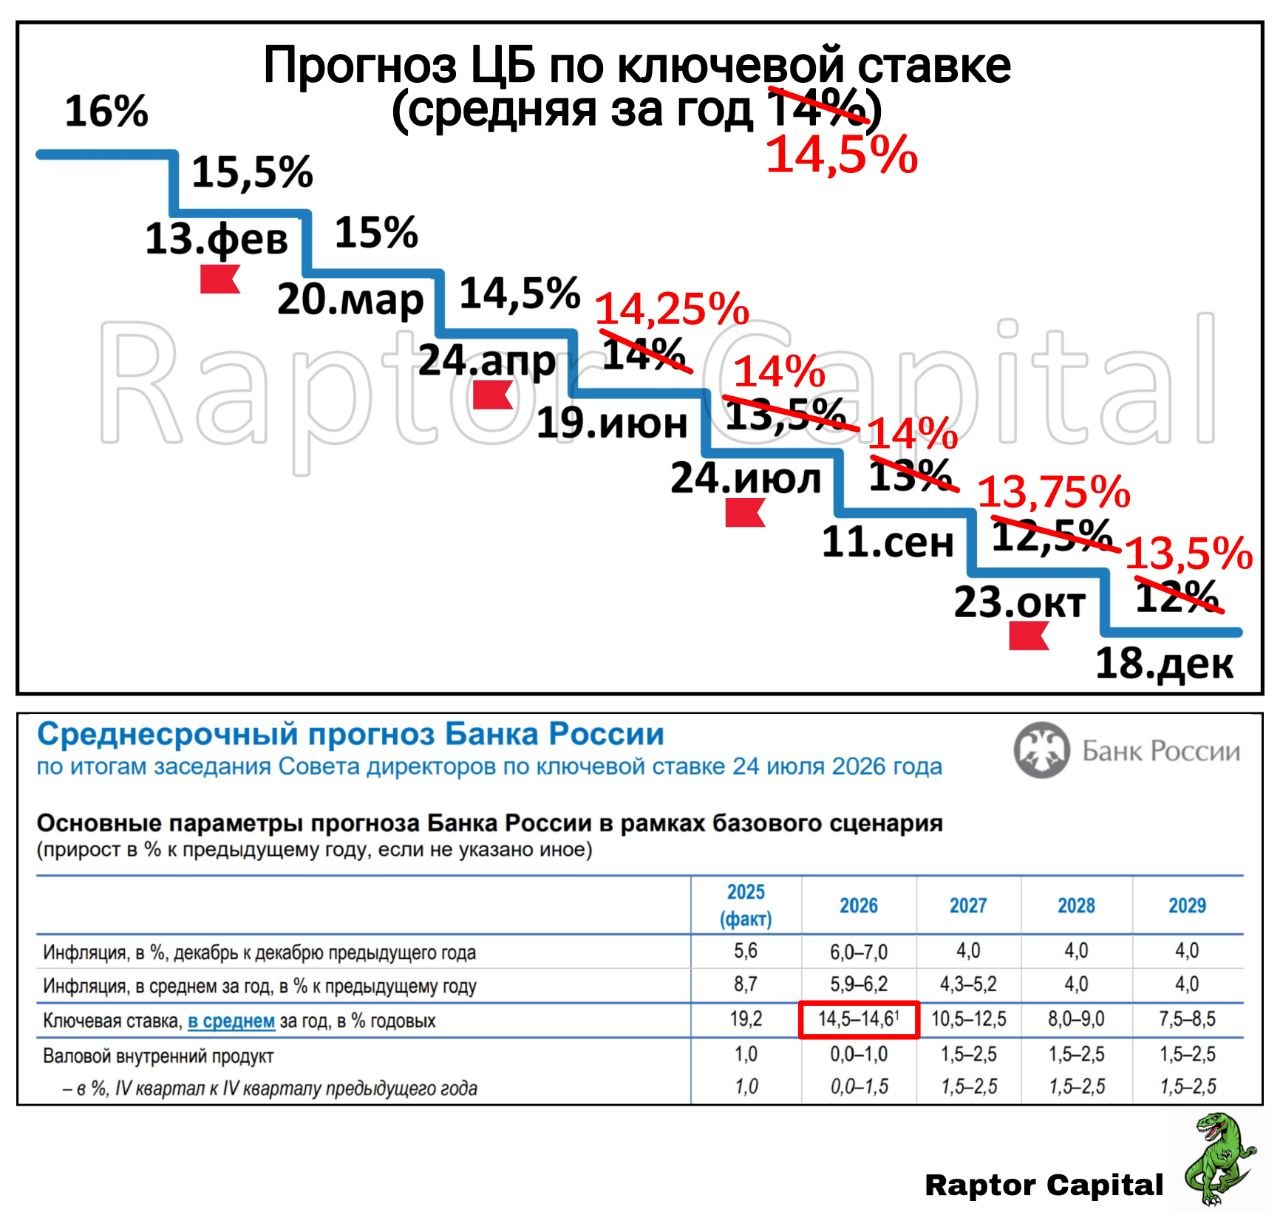
• Можно предположить, что ЦБ планирует сохранять ставку 14% несколько месяцев для оценки накопленного эффекта, но лаг действия ключевой ставки на экономику около полугода, и отсчитывать надо не с сегодняшнего дня. На мой взгляд, последние 2 снижения по 0,25% были скорее косметическими, и отсчитывать стоит с 24 апреля (ставка 14,5%), когда снижения по 0,5% закончились. Полгода пройдёт 24 октября, а следующее заседание ЦБ как раз 23 октября.

• Соответственно, к следующему заседанию уже будет понятен эффект от апрельского снижения ключевой ставки до 14,5%, также будут известны вклад индексации тарифов в инфляцию и параметры госбюджета. Если последние 2 фактора не будут слишком негативными, то в октябре есть все шансы на продолжение цикла снижения ключевой ставки.

• К посту прикрепил график ключевой ставки, который я публиковал в июле. Решения ЦБ в июле и сентябре в точности подтвердили мои ожидания, посмотрим, увидим ли продолжение цикла снижения ставки в октябре и декабре (пока это оптимистичный прогноз). Зачёркнутые значения ставки – прогноз ЦБ в начале года.

✏️ ВЫВОДЫ:

• Сегодняшнее сохранение ключевой ставки – пока это разовая пауза, а не начало долгого периода сохранения ставки. ЦБ ожидаемо взял тактическую паузу перед индексацией тарифов и обновлением параметров госбюджета (+неопределённость на рынке топлива). Посмотрим, как реализуются эти факторы, тогда дальнейшая траектория ставки станет понятнее.

👍 Поддержите пост реакциями, если было интересно.

4.3k 0 12 10 116

⚡ ЦБ сохранил ключевую ставку 14%

• Как и ожидалось, ЦБ решил сделать паузу в цикле снижения ключевой ставки. По-прежнему считаю, что такое решение можно воспринимать как тактический шаг на опережение перед индексацией тарифов и новым проектом госбюджета. Если не будет значительного негатива по этим факторам, то уже 23 октября можем увидеть плавное продолжение снижения ставки.

📌 Ждём пресс-конференцию ЦБ, в следующем посте поделюсь ключевыми тезисами и своим мнением.


🚗 ГТЛК – Обзор облигаций и эмитента

📌 Параллельно с застройщиками начинаю разбирать полугодовые отчёты лизинговых компаний, первый в очереди, разумеется, гигант ГТЛК.

1️⃣ О КОМПАНИИ:

• ГТЛК – гос. транспортная лизинговая компания, основанная в 2001 году. По данным Эксперт РА, ГТЛК за 1 полугодие 2026 года снизился по объёму нового бизнеса с 3 на 4 место, по размеру портфеля остался на 1 месте среди лизинговых компаний РФ.

• ГТЛК входит в список системообразующих организаций, главное преимущество – регулярная докапитализация от государства, которая покрывает убытки компании с 2022 года. В июне 2026 года ГТЛК перешёл под контроль ВЭБ РФ от Минтранса и Минфина. Фактически компания осталась государственной, но рисков стало меньше, так как у ГТЛК появился опорный банк и конкретное лицо, ответственное за кредитные риски.

2️⃣ ФИН. УСТОЙЧИВОСТЬ:

• Выручка ГТЛК за 1 полугодие 2026 г. снизилась на 2,6% до 73,8 млрд рублей, доля лизинга в выручке выросла с 55% до 63%, поэтому теперь чуть более справедлив лизинговый подход к оценке ГТЛК.

• Чистый убыток за полугодие составил 28,1 млрд рублей (больше убытка за весь 2025 год в 26,3 млрд рублей), но из них 24,3 млрд рублей ушли на создание резервов, соответственно часть резервов в следующих кварталах могут восстановить.

• Финансовый долг с начала года вырос на 5,4% до 1,06 трлн рублей. Доля облигационного долга в структуре займов 39%. Долг/Капитал = 6,2x (на начало года 5,2x; норма для лизинга ниже 8x). ЧИЛ/Чистый долг = 0,85x (с учётом активов в аренде; на начало года 0,87x; норма для лизинга выше 1,0x).

• Долговая нагрузка подросла из-за увеличения накопленного убытка (уже 110 млрд рублей), несмотря на очередную докапитализацию в марте на 5 млрд рублей. После перехода к ВЭБ РФ компанию продолжает спонсировать ФНБ, в июле-августе для них разместили облигаций на 7 млрд рублей с купоном от 0,01% до 1,83%.

• ICR = 0,96x (коэф. покрытия процентов; операционная прибыль на 4% ниже процентных расходов; в 2025 году 0,98x), CR = 0,8x (коэф. текущей ликвидности; оборотных активов на 21% меньше краткосрочных обязательств; в 2025 году 0,7x).

• Облигационный долг 411,4 млрд рублей, топ-10 по объёму среди всех эмитентов. На конец июня на счетах было 20,3 млрд рублей (25,3 млрд рублей на начало года), после чего погасили облигаций на 20 млрд рублей и разместили новых с учётом ЦФА на 16 млрд рублей.

• В этот раз без графика погашений, так как из 130+ выпусков облигаций подробные параметры известны лишь по публичным 35 выпускам. Одно из крупнейших ближайших погашений – 10 марта 2027 года (≈30 млрд рублей по выпуску ЗО27-Д).

3️⃣ ОБЛИГАЦИИ:

• Кредитный рейтинг АА–, прогноз «стабильный» от АКРА (март 2026 г.) и Эксперт РА (декабрь 2025 г.). Без учёта господдержки собственный рейтинг ГТЛК ВВВ+.

• Из 35 публичных выпусков облигаций отобрал в таблицу выпуски с ежемесячными купонами и погашением через 1+ год, добавив пару долларовых выпусков, отмечу некоторые:

1) Среди фиксов самая высокая доходность к погашению и низкая цена у выпуска 002P-13 (RU000A10F801): YTM = 18,4%; купон 15,95%; цена 97,4%; на 3,6 года; амортизация через 2,5 года.

2) Единственный фикс без амортизации и оферт 002P-08 (RU000A10BQB0): YTM = 16%; купон 19,5%; цена 106,8%; на 1,7 года.

3) Среди флоатеров высокая премия к КС у 002P-14 (RU000A10FXF8): купон = КС + 3,5%; цена 99,2%; на 5 лет; put-оферта через 2 года.

4) Из долларовых выпусков более высокий купон, но выше цена у 001P-22 (RU000A10EAM5): номинал $100; YTM = 12,3%; купон 9,5%; цена 94,9%; на 3 года; амортизация через 2,5 года.

✏️ ВЫВОДЫ:

• Если вынести за скобки созданные резервы, фин. устойчивость ГТЛК осталась на уровне прошлого года. Для обычной лизинговой компании этот уровень плохой, для ГТЛК – приемлемый. Часть процентных расходов компания гасит за счёт новых долгов, в т.ч. привлечения почти бесплатных денег ФНБ. Полагаю, что раньше вопрос долговечности господдержки стоял более остро, и после покупки ВЭБ РФ моё личное отношение к ГТЛК изменилось в лучшую сторону.

👍 Поддержите пост реакциями, если было интересно.


🏦 Ключевая ставка – Что ждать в эту пятницу?

📌 В пятницу 11 сентября состоится шестое в этом году заседание ЦБ. По традиции смотрим на основные индикаторы экономики РФ и проецируем их на перспективы ключевой ставки.

1️⃣ ПРИЧИНЫ СНИЗИТЬ СТАВКУ:

1) Инфляция.

• Недельная инфляция (верхний левый график) за последние 1,5 месяца приблизилась к средним данным 2017-2021 гг. В прошлый раз ЦБ снизил ставку на 30-й неделе, несмотря на высочайшие темпы роста цен (8 недель подряд по 0,15-0,31% на фоне ситуации с топливом), в августе вернулись к сезонной дефляции и –0,08% по итогам месяца. С начала года накопленная инфляция 4,67%, по всему 2026 году ЦБ ждёт 6-7%. Если остаток года инфляция будет близка к 2025 году, получим ≈6,3%, но впереди индексация тарифов, которая добавит 0,4-0,6%. Без новых форс-мажоров инфляция будет в рамках прогноза ЦБ.

2) Инфляционные ожидания.

• Инфляционные ожидания в августе снизились с 14,7% до 13,7% (нижний левый график). Это близко к значению августа прошлого года (13,5%), и, вероятно, после снятия топливных ограничений ожидаемая инфляция вернётся к майским 13%. Вдобавок на днях ФАС подписала соглашения с 12 нефтяниками об ограничении роста цен на АЗС не выше инфляции.

3) Кредитование.

• По предварительным данным, в августе объём кредитов физлицам вырос на 13,7% год к году до 1,1 трлн рублей, ипотечное кредитование снизилось на 4% до 374 млрд рублей. По корпоративному кредитованию – на примере Сбера портфель вырос всего на 1,4% за август до 32,5 трлн рублей. Есть оживление кредитования, но его значительного разгона пока нет.

4) Реальная ставка.

• Реальная ставка по-прежнему высокая – 7,7% (разница между ключевой ставкой и инфляцией, верхний правый график). В этом году ЦБ снижал ключевую ставку при реальной ставке 8,4-9,6%, а значит может снизить и сейчас, почти сохранив жёсткость денежно-кредитной политики.

5) Индекс PMI.

• В июле индекс деловой активности PMI вырос до 50,7 (максимум за 1,5 года), даже ЦБ отмечал оживление производства и бизнеса. В августе PMI снизился до 48,8, а hh-индекс остаётся на высоком значении 8,7. Для ЦБ это повод снизить жёсткость ДКП, улучшив компаниям условия для рефинансирования.

2️⃣ НЕГАТИВНЫЕ ФАКТОРЫ:

1) Дефицит бюджета.

• Плановый дефицит бюджета РФ на 2026 год – 3,8 трлн рублей. С января до мая дефицит бюджета непрерывно рос до 6 трлн рублей, в июне снизился до 5,7 трлн рублей, в июле снова вырос до 6,4 трлн рублей, в августе вновь снизился до 5,8 трлн рублей – это 2,5% ВВП, что не укладывается в прогноз ЦБ 2%.

2) Ставка RUSFAR.

• RUSFAR – не причина для снижения ставки, а опережающий банковский индикатор изменения ключевой ставки (нижний правый график). На сайте Мосбиржи бесполезно смотреть на ставку ON, её ежедневная волатильность может достигать 0,5%. Наиболее устойчив показатель на 3 месяца, и сейчас RUSFAR (3М) = 13,97%, а значит банки допускают сохранение ключевой ставки на двух ближайших заседаниях.

3) Курс рубля.

• С прошлого заседания ЦБ рубль ослаб на 9% с 78,4 до 86,5 рублей за доллар США. Теоретически это проинфляционный фактор, требующий более аккуратного снижения ключевой ставки, но, с учётом механики курсообразования рубля, вряд ли стоит рассматривать этот фактор всерьёз.

✏️ ВЫВОДЫ:

• Накануне прошлого заседания ЦБ причин для сохранения ключевой ставки было намного больше: скачок инфляции и инфляционных ожиданий, ускорение кредитования, топливные ограничения. В августе многие факторы стабилизировались, а значит единственное оправдание для сохранения ставки – тактический шаг ЦБ на опережение, перед индексацией тарифов в октябре и новым проектом госбюджета.

• В пятницу ЦБ снова будет выбирать между снижением ключевой ставки на 0,25% и её сохранением. Позади уже 10 подряд снижений, и я полагаю, что мы близки к первому сохранению. Будет ли оно на этом заседании или в октябре, не имеет большого значения, но похоже, что год будем заканчивать со ставкой 13,5-13,75%.

👍 Поддержите пост реакциями, если было интересно.


💻 IT-сектор – Подробный обзор 1 полугодия

📌 Сегодня смотрим на отчёты IT-компаний, оцениваем выполнимость прогнозов менеджмента и дивидендные перспективы.

❓ СИТУАЦИЯ В СЕКТОРЕ:

• За последние 3 года 7 из 12 компаний в таблице провели IPO, из них только акции B2B-РТС сейчас стоят чуть дороже цены IPO (возможно, потому что прошло всего 5 месяцев). Рекордсмены IVA и Диасофт с момента IPO в 2024 году подешевели в ≈4 раза.

• У 7 компаний из сектора большая часть выручки смещена на конец года, поэтому результаты 1 полугодия не совсем репрезентативны: Астра, Аренадата, Базис, Позитив, Софтлайн, Диасофт, IVA.

1️⃣ ВЫРУЧКА В 1П2026 г.:

• Лидеры по росту выручки в 1 полугодии – Аренадата (+86% год к году), Позитив (+41%) и Базис (+30%). Снизилась выручка только у IVA (–8,5%) и Хэдхантера (–0,7%).

2️⃣ ПРИБЫЛЬ:

• Кратный рост чистой прибыли у Циана (+103%), Астры (+96%) и Яндекса (+90%). Софтлайн получил прибыль против убытка годом ранее, ВК по-прежнему убыточен, сезонные убытки у Аренадаты и Позитива. Большинство компаний продолжают урезать расходы, поэтому рентабельность EBITDA у многих подросла.

3️⃣ ДОЛГОВАЯ НАГРУЗКА:

• По сравнению с началом года заметно снизили свою долговую нагрузку Позитив (Чистый долг/EBITDA = 0,8x против 1,7x) и ВК (2,3x против 3,6x). Выросла нагрузка у Софтлайна (3,3x против 1,8x), продолжает сжиматься кубышка Циана (–0,8x против –1,6x).

4️⃣ ПРОГНОЗЫ МЕНЕДЖМЕНТА:

• В 2025 году свои прогнозы по росту выручки выполнили Аренадата (+46% вместо +20-30%), Базис (+37% вместо +30-40%), Яндекс (+32% вместо +30%), Астра (+18% вместо +10%, но провалили цель по утроению прибыли за 2 года), Позитив (отгрузки +40% вместо +40-60%). Не выполнили прошлогодние прогнозы по росту выручки Хэдхантер (+4% вместо +8-12%), Диасофт (–3% вместо +20%), IVA (–4% вместо +15-25%), Софтлайн (EBITDA +14% вместо +28-49%).

• На 2026 год текущие прогнозы менеджмента по росту выручки: Диасофт (+28-48%), Базис (+30-40%), Позитив (отгрузки +21-36%), Яндекс (+20%), Аренадата (+20%), Софтлайн (отгрузки +10-17%), ВК (EBITDA +6%), Хэдхантер (+0%), IVA (+0%). По опыту прошлого года, доверять можно только прогнозам Яндекса, Аренадаты, Базиса и Позитива.

5️⃣ ДИВИДЕНДЫ:

• Исходя из прогнозов менеджмента (с моей корректировкой некоторых прогнозов «вниз»), посчитал ориентиры прибыли и суммарных дивидендов за 2026 год:

💻 В2В-PTC – 19,5 рублей (15,4%);
🏠 Циан – 93 рубля (14,8%);
💻 Хэдхантер – 400 рублей (14,2%);
💻 Диасофт – 110 рублей (9,2%);
💻 Базис – 9,4 рублей (8,8%);
💻 Позитив – 84 рубля (8,3%);
💻 Аренадата – 7 рублей (8,2%);
💻 Яндекс – 220 рублей (5,7%);
💻 Астра – 6,5 рублей (3%);
💻 Софтлайн – 0,4 рублей (0,8%).

6️⃣ ОЦЕНКА РЫНКОМ:

• Самая дешёвая форвардная оценка акций у Аренадаты (P/E = 5,1x), В2В-РТС (5,3x) и Позитива (5,3x). Дороже остальных стоят Циан (11,9x благодаря дивидендам), Яндекс (8,4x благодаря стабильному росту бизнеса) и Диасофт (8,1x благодаря надеждам на див. доходность под 20%).

✏️ ВЫВОДЫ:

• Самый важный 4 квартал для IT-компаний ещё впереди, но по итогам первой половины года лучше ожиданий отчитались Циан, Яндекс, Астра и Позитив. Касательно оценки акций – лишь спустя пару лет рынку пришло понимание, что «растущие» IT-компании не должны торговаться с P/E = 10-15x.

• На мой взгляд, идею можно искать в IT-компаниях с двузначной див. доходностью (Хэдхантер, В2В-PTC и спорно Циан). Относительно стабильные результаты у Яндекса, операционно и финансово неплохо выглядят Аренадата и Базис. В акциях остальных 6 компаний, по моей оценке, рисков больше, чем перспектив.

👍 Поддержите пост реакциями, если было интересно.


🏗 Самолёт – Обзор облигаций и эмитента

📌 Самолёт отчитался за 1 полугодие, убираем все корректировки и смотрим на реальную картину фин. устойчивости.

1️⃣ О КОМПАНИИ:

• ГК «Самолёт» – крупнейший девелопер, основанный в 2012 году. Топ-1 среди застройщиков РФ по объёму текущего строительства.

• В 2025 году было сразу несколько инфоповодов: продажи акций мажоритарием, уголовные дела о мошенничестве, просьба о господдержке. В мае 2026 года допустили техдефолт, опоздав с выплатой купонов на пару часов.

2️⃣ ФИН. УСТОЙЧИВОСТЬ:

• Выручка за 1 полугодие 2026 года упала на 31% год к году до 117,5 млрд рублей, вместе с ростом фин. расходов (+13%) получили чистый убыток в 22,3 млрд рублей (прибыль 1,8 млрд рублей годом ранее). В 2026 году с переносом срока сдали 86,5% жилья (71,7% годом ранее).

• Финансовый долг с начала года вырос на 3,2% до 773,3 млрд рублей. Доля облигационного долга в структуре займов всего 13%. В отчёте указан Чистый долг/EBITDA = 3,9x (3x полгода назад).

• ICR = 1,1x (коэф. покрытия процентов; операционная прибыль на 11% выше процентных расходов; годом ранее 2,5x), CR = 1,9x (коэф. текущей ликвидности; оборотных активов почти в 2 раза больше краткосрочных обязательств; годом ранее 1,9x).

• Переходим к фокусам застройщиков:

1) В отчётах застройщиков есть строка «эффект от экономии эскроу». Реальным доходом этот эффект не является, а значит выручка, EBITDA и процентные расходы завышены на сумму этого «эффекта экономии» (23,1 млрд рублей). Без учёта этого бумажного эффекта Чистый долг/EBITDA = 14,4x (8,2x на начало года).

2) Застройщики капитализируют часть процентных расходов, перенося их в запасы, чтобы отложить убытки на «потом». Если это учесть, то у Самолёта ICR = 0,6x (0,97x годом ранее).

• Облигационный долг 104,4 млрд рублей. На конец июня у Самолёта на счетах было 9,9 млрд рублей (–63% спустя 1 год), в июле провели допэмиссию клубного выпуска 002Р-05 на 3 млрд рублей. На эскроу-счетах 338,8 млрд рублей (–8%), объём неиспользованных кредитных линий 519 млрд рублей (–15%).

• График погашений облигаций с учётом put-оферт:

– 2026 г.: 4,3 млрд рублей;
– 2027 г.: 75,8 млрд рублей;
– 2028 г.: 25,8 млрд рублей;
– 2029 г.: 21,8 млрд рублей;
– 2030 г.: 1 млрд рублей;
– 2031 г.: 4,6 млрд рублей.

• Пик погашений в 2027 году, понадобится до 76 млрд рублей, три важнейшие даты: 24 января (погашение БО-П13 на 24,5 млрд рублей); 12 февраля (put-оферта БО-П11 до 20 млрд рублей); 22 июля (погашение БО-П14 на 20 млрд рублей).

• Понятно, что необходимых для погашений 76 млрд рублей Самолёт не заработает операционно, и что новые выпуски для розницы соберут лишь несколько млрд рублей. Остаётся либо размещать новые выпуски для институционалов (в июле собрали желающих лишь на 3 млрд рублей), либо размывать акции в 2 раза (соберут 15-20 млрд рублей), либо распаковывать кредитные линии в банках, готовых к нарушению ковенант.

3️⃣ ОБЛИГАЦИИ:

• Кредитный рейтинг А– от АКРА (март 2026 г.) и А от НКР (март 2026 г.), «стабильный» прогноз.

• У Самолёта сейчас в обращении 16 выпусков облигаций, все поместил в таблицу, отмечу некоторые:

1) Самая высокая доходность и купон в выпуске БО-П11 (RU000A104JQ3): YTM = 39,8%; купон 26% раз в полгода; цена 96%; put-оферта через 5 месяцев.

2) Самый дальний выпуск без оферт БО-П18 (RU000A10BW96): YTM = 27,6%; ежемесячный купон 24%; цена 98,7%; на 2,7 лет.

3) Выпуск БО-П21 (RU000A10DCM3) имеет возможность конвертации в акции. Условия строгие, поэтому важно на 100% понимать механизм и верить в кратный рост акций.

✏️ ВЫВОДЫ:

• Коэффициенты долговой нагрузки и покрытия процентов у Самолёта ушли ещё глубже в красную зону, вся фин. устойчивость держится лишь на новых кредитных линиях. На мой взгляд, премия за риск в облигациях Самолёта недостаточна, есть более финансово независимые застройщики (по итогам 2025 года – Сэтл Групп, ЛСР, Глоракс, А101, Легенда).

👍 Поддержите пост реакциями, если было интересно.

3.4k 0 37 3 170

🚚 Транспортный сектор – Подробный обзор 1 полугодия

📌 Уже разобрал банковский сектор, металлургов и электроэнергетиков, теперь смотрим на компании из транспортного сектора, оцениваем привлекательность акций и облигаций.

❓ СИТУАЦИЯ В СЕКТОРЕ:

• В 2025 году транспортный сектор столкнулся с двумя проблемами – крепкий рубль и высокая ключевая ставка, 2026 год добавил риски ущерба инфраструктуре и топливных ограничений. Операционно больше остальных могут пострадать Транснефть, НМТП и Аэрофлот, но оценить возможный ущерб заранее невозможно, поэтому в обзоре сектора сделал ряд допущений, которые упомяну позже.

1️⃣ ВЫРУЧКА В 1 ПОЛУГОДИИ:

• Существенным ростом выручки отметился только Совкомфлот (+46,2% год к году в рублях) после неудачного 2025 года. У остальных компаний выручка подросла на 2-5%, и лишь Делимобиль потерял 3,6% доходов после сокращения автопарка.

2️⃣ ПРИБЫЛЬ:

• Как и по итогам 2025 года, в 1 полугодии чистая прибыль выросла только у НМТП (+8,4%). Снижение прибыли у Транснефти (–3,3%) и ДВМП (–95% на фоне роста ж/д тарифов).

• Совкомфлот вышел в прибыль после убыточного 2025 года и обесценения части флота. Аэрофлот получил убыток из-за внушительного роста почти всех статей расходов. Whoosh и Делимобиль остаются убыточными второй год подряд, но у обоих убыток немного снизился, на 7% и 14% соответственно.

3️⃣ ДОЛГОВАЯ НАГРУЗКА:

• Отрицательный чистый долг остаётся у НМТП (Чистый долг/EBITDA = –1x) и Транснефти (–0,5x), приемлемая долговая нагрузка у ДВМП (0,3x) и Совкомфлота (0,9x).

• Из закредитованных компаний за счёт роста EBITDA улучшилась нагрузка только у Whoosh (3,4x против 3,7x на начало года). Не изменился показатель у Аэрофлота (2,8x) и вырос у Делимобиля (с 4,8x до 5,8x после появления лизинговых обязательств).

4️⃣ ДИВИДЕНДЫ:

• Вопрос дивидендов актуален для четырёх компаний, за 1 полугодие уже заработали на дивиденды: Транснефть 90 рублей (див. доходность 8,5%), НМТП 0,59 рублей (8,6%), Совкомфлот 4,2 рубля (5,2%).

• Для расчёта дивидендной базы за весь 2026 год можно аккуратно предположить, что значительного ущерба инфраструктуре не будет и компании отработают остаток года согласно сезонности своего бизнеса, тогда дивиденды в июле 2027 года могут составить:

⛽️ Транснефть – 170 рублей на акцию (16,1%; с учётом влияния покупки 7,5% Газпромбанка);
⚓ НМТП – 1,1 рублей (15,9%);
🚢 Совкомфлот – 8 рублей (9,8%);
✈️ Аэрофлот – 2 рубля (6%).

5️⃣ ОЦЕНКА АКЦИЙ:

• Так как в секторе присутствует фактор неопределённости, то вместо форвардных мультипликаторов рассчитал LTM (по прибыли за 2 полугодие 2025 года + 1 полугодие 2026 года).

• НМТП (P/E = 3,2x) по-прежнему стоит чуть дешевле Транснефти (3,5x), в остальных компаниях дешевизны нет: Аэрофлот (7,1x) и Совкомфлот (38x). Убыточные компании можно оценить по EV/EBITDA: Whoosh (4,3x), Делимобиль (7,2x), ДВМП (8,7x).

6️⃣ ОБЛИГАЦИИ:

• Единственный выпуск Транснефти скоро будет погашен, в двух выпусках Совкомфлота доходность около 10%, у Аэрофлота есть два флоатера с премией к КС в 1,6% и 2,4%.

• Высокие доходности (24-34%) в облигациях Каршеринг Руссия и ВУШ соответствуют высоким рискам, у обеих компаний операционной прибыли хватает на покрытие лишь 20-30% своих процентных расходов (ICR

3.8k 0 17 2 136
Показано 20 последних публикаций.