Теория фирм


Гео и язык канала: Россия, Русский


Как работают компании: цифры, логика и честный разбор того, как устроен бизнес на самом деле.
Связь: @lpad_Kid

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


Как TikTok зарабатывает на твоём внимании

Кажется, TikTok – это просто приложение, где люди бесконечно листают короткие видео.

Но возникает вопрос:

если большинство пользователей смотрит TikTok бесплатно, откуда у компании деньги?

Ответ интереснее, чем кажется.

TikTok построил бизнес-модель вокруг одного ресурса – внимания миллионов пользователей.

И затем научился продавать доступ к этому вниманию сразу нескольким группам клиентов.

1. Главный источник – реклама

Самый очевидный способ заработка TikTok – рекламодатели.


Причём TikTok продаёт не просто рекламное место.

Платформа позволяет рекламодателю выбирать цели кампании, аудиторию, бюджет и отслеживать результаты. В рекламной системе есть инструменты для продвижения бренда, привлечения клиентов и увеличения продаж.

Получается своеобразная цепочка:
пользователь → смотрит контент → TikTok удерживает внимание → рекламодатель платит за возможность получить это внимание.


2. TikTok превращает просмотры в покупки

Следующий уровень – TikTok Shop.

Здесь TikTok уже не просто показывает человеку рекламу товара.

Он пытается провести его через весь путь:
увидел → заинтересовался → посмотрел товар → купил.


TikTok Shop позволяет совершать покупки непосредственно внутри экосистемы платформы.

А с продавцов TikTok получает комиссию за совершённые заказы. Например, в европейской модели TikTok Shop комиссия рассчитывается как процент от стоимости выполненного заказа; конкретная ставка зависит от условий и категории.

В Польше TikTok Shop запустился в июне 2026 года, и стандартная комиссия была заявлена на уровне 9%, с отдельными ставками для некоторых категорий.

И это очень важное изменение бизнес-модели.

Раньше:
TikTok → привёл внимание → рекламодатель платит.


Теперь:
TikTok → привёл внимание → пользователь увидел товар → купил → TikTok получает комиссию.


3. Виртуальные подарки

TikTok также зарабатывает на взаимодействии зрителей с авторами.

Во время LIVE зрители могут покупать виртуальные монеты и использовать их для отправки подарков.

TikTok официально описывает Coins и Gifts как виртуальные предметы платформы. Coins покупаются у TikTok, а затем используются для активации виртуальных подарков и некоторых других функций.

Для пользователя это выглядит примерно так:

«Отправлю автору подарок за несколько монет».

Но для TikTok это отдельная платёжная механика внутри собственной экосистемы.


4. Платный контент

TikTok также позволяет авторам продавать эксклюзивный контент через функцию Series.

Автор может собрать несколько платных видео в одну серию, а зритель покупает доступ.

TikTok указывает, что цена Series может находиться в диапазоне от $0,99 до $189,99, а выплаты автору рассчитываются исходя из количества покупок доступа.

То есть платформа постепенно превращается не только в место для бесплатного контента, но и в инфраструктуру для продажи цифрового контента.


Но где здесь настоящая бизнес-механика?

Самое интересное – все эти способы заработка связаны между собой.

TikTok сначала должен заставить человека открыть приложение.

Потом – заинтересовать его контентом.

Потом – удержать внимание.

А дальше это внимание можно монетизировать разными способами:
👀 внимание → 📢 реклама

👀 внимание → 🛍️ покупка

👀 внимание → 🎁 виртуальные подарки

👀 внимание → 💳 платный контент


И именно поэтому TikTok заинтересован не просто в количестве пользователей.

Ему важно, сколько времени люди проводят внутри платформы и насколько активно взаимодействуют с контентом.


Главный вывод
TikTok продаёт не видео.
TikTok продаёт возможность монетизировать внимание аудитории.

Рекламодателю – через рекламу.

Продавцу – через покупки.

Автору – через инструменты монетизации.

А пользователю платформа предлагает бесплатный контент, который и создаёт основной поток внимания.

В итоге получается мощная модель:
контент → внимание → вовлечение → коммерческое действие → деньги.


И чем больше элементов этой цепочки TikTok контролирует внутри собственного приложения, тем больше способов заработать на одном и том же пользователе.

Теория фирм


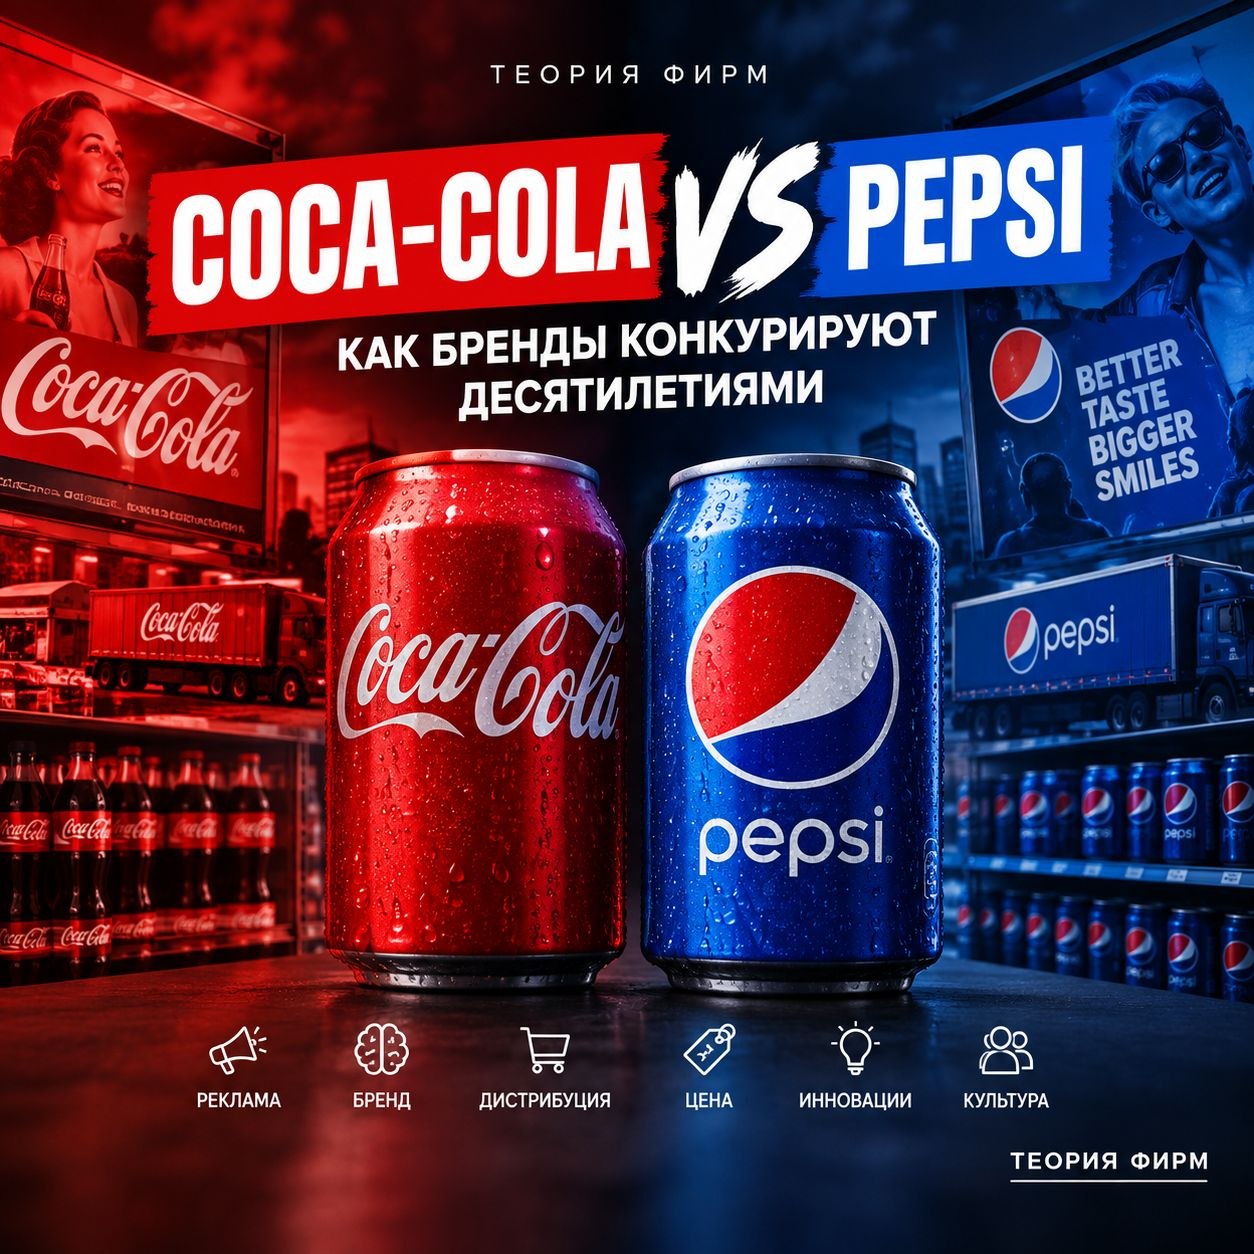
Coca-Cola vs Pepsi: как бренды конкурируют десятилетиями

Если убрать логотипы с двух бутылок Coca-Cola и Pepsi, останется просто сладкая газировка.

Но компании уже десятилетиями конкурируют не только за вкус.

Они конкурируют за место в голове покупателя.

И в этом заключается одна из самых интересных маркетинговых битв в истории.

Coca-Cola:
«мы – классика»


Coca-Cola строила бренд вокруг узнаваемости, массовости и эмоциональной связи с потребителем.

Компания развивает глобальную сеть производителей и дистрибьюторов, инвестирует в бренды, маркетинг и присутствие в разных каналах продаж. В своей отчётности Coca-Cola прямо называет узнаваемость и лояльность к брендам, дистрибуцию и маркетинговые возможности важными конкурентными преимуществами.

Логика простая:

чем чаще человек видит Coca-Cola → тем привычнее бренд → тем выше вероятность выбора

Поэтому Coca-Cola десятилетиями строит не просто продукт.

Она строит привычку выбирать именно этот продукт.

Pepsi:
«а попробуй сравнить»


Pepsi долгое время использовала другую стратегию.

Вместо того чтобы просто говорить:
«Мы хорошие»


бренд часто ставил себя напротив Coca-Cola.

Самый известный пример – Pepsi Challenge.

В рамках слепых дегустаций людям предлагали попробовать Pepsi и конкурирующую колу, не показывая бренды.

Идея была очень простой:

если убрать логотипы, что выберет человек?

Pepsi превратила это сравнение в часть собственной идентичности. Компания описывает Pepsi Challenge как кампанию, которая стала важным элементом позиционирования бренда как «challenger».

И эта логика используется до сих пор.

В 2025 году Pepsi возродила Pepsi Challenge уже для Pepsi Zero Sugar и заявила, что в проведённых ею тестах Pepsi Zero Sugar получила более 60% предпочтений участников. Это данные самой Pepsi, поэтому их стоит воспринимать именно как заявление компании, а не как независимое доказательство превосходства вкуса.

Но настоящая конкуренция происходит не только в бутылке

Обе компании конкурируют сразу по нескольким направлениям:

1. Бренд

Кто первым приходит в голову, когда человек хочет колу?

2. Реклама

Какая компания лучше создаёт эмоциональную связь?

3. Дистрибуция

Чья бутылка окажется перед покупателем в магазине, ресторане или автомате?

4. Цена и промо

Какая акция заставит человека взять именно этот напиток?

5. Инновации

Новые вкусы, упаковки и продукты.

6. Культура

Спорт, музыка, знаменитости, события и интернет.

Обе компании прямо указывают эти факторы среди элементов конкурентной борьбы.

И получается интересная механика.

Coca-Cola защищает огромный бренд и масштаб.

Pepsi может использовать позицию конкурента, чтобы атаковать лидера через сравнение и более провокационный маркетинг.

При этом PepsiCo сама указывает Coca-Cola как своего основного конкурента в напитках во многих странах, а Coca-Cola аналогично называет PepsiCo одним из своих основных конкурентов.

Поэтому Coca-Cola vs Pepsi – это не просто битва двух газировок.

Это пример того, как компании могут годами конкурировать за одно и то же место:
в голове потребителя.

И иногда лучший способ конкурировать с огромным лидером – не пытаться стать его копией.

А сделать саму конкуренцию частью своей рекламы.

Теория фирм


Почему IKEA заставляет тебя собирать мебель самому

Ты когда-нибудь задумывался, почему IKEA не продаёт большую часть мебели уже собранной?

На первый взгляд это выглядит как неудобство.

Ты покупаешь шкаф – а потом дома несколько часов ищешь, куда вставить очередной винтик.

Но для IKEA это не просто особенность продукта.

Это часть бизнес-модели.

Представь обычный шкаф.

Если его собрать на фабрике, он займёт гораздо больше места при перевозке и хранении.

А IKEA делает иначе:

мебель → разбирается → упаковывается плоско → перевозится → собирается покупателем.


Компания сама называет flat-pack важной частью своей логистики: плоская упаковка позволяет эффективнее использовать пространство транспорта и перевозить больше товаров за одну поставку.

Но на этом экономия не заканчивается.

IKEA прямо объясняет, что flat-pack стоит дешевле в том числе потому, что покупатель собирает мебель самостоятельно.

Получается интересная цепочка:

меньше объём → эффективнее транспортировка → меньше логистических затрат → ниже стоимость продукта.


И IKEA переносит часть работы с компании на клиента.

Причём это происходит не только на этапе сборки.

В магазине IKEA покупатель часто сам:

- ищет нужный товар;
- забирает его со склада;
- доставляет домой или организует доставку;
- собирает мебель.

Даже дизайн упаковки становится частью экономики продукта.

IKEA говорит, что при разработке товара отдельно продумывает, как упаковать все детали максимально плотно и эффективно.

Это очень важная бизнес-механика.

IKEA не просто делает дешёвую мебель.

Она проектирует всю цепочку вокруг цены:

дизайн → упаковка → логистика → магазин → клиент → сборка.

И каждый элемент помогает контролировать стоимость.

Поэтому главный секрет IKEA может быть не в том, что она продаёт мебель дешевле.

А в том, что она заранее проектирует бизнес так, чтобы эта мебель обходилась дешевле.


Теория фирм


Lamoda: логистика как конкурентное преимущество

Lamoda с 2011 года строила не просто витрину одежды в интернете, а собственную фулфилмент-инфраструктуру: примерку при курьере, быстрый возврат, свои склады и логистическую сеть по всей стране.

Это решение прямо отвечает на главную особенность категории. В фэшн-онлайне возвращают почти каждый второй заказ — размер не подошёл, цвет не тот, передумал. Компания, которая не умеет дёшево и быстро обрабатывать возврат, теряет маржу на каждой второй продаже.
Конкуренты, которые копировали витрину Lamoda — каталог, фильтры, оформление карточки товара — не смогли скопировать склад и курьерскую сеть, выстроенные годами и требующие капитальных вложений, а не дизайна интерфейса.

Именно поэтому Lamoda пережила несколько волн новых fashion-стартапов, которые заходили на рынок с более красивым сайтом, но без логистики: KupiVIP, Sapato и другие в разное время уступили именно на операционном уровне, а не на уровне бренда.

С приходом Wildberries и Ozon в категорию одежды конкуренция усилилась — у них шире ассортимент и ниже цены за счёт масштаба всей платформы. Но Lamoda удерживает нишу премиального и среднего сегмента именно за счёт качества сервиса: примерки, консультаций стилистов, скорости возврата денег.
Урок простой: в категориях с высоким процентом возврата логистика — не вспомогательная функция, а само ядро бизнеса. Тот, кто вкладывается в неё первым, получает преимущество, которое конкуренту придётся строить годами, а не копировать за один спринт разработки.

Теория фирм


Самокат vs Яндекс Лавка

У обоих компаний идея одна — доставить продукты быстрее, чем покупатель успеет передумать. А вот реализация принципиально разная. И именно это различие определяет, кто выживет.

Самокат: монопродуктовый фокус

Самокат с самого начала строился как отдельный бизнес с одной задачей — быстрая доставка продуктов. Никакой экосистемы, никакого супераппа. Только dark store в жилом квартале, ограниченный ассортимент + курьер на велосипеде.

Ограниченный ассортимент — не слабость, а осознанное решение. Меньше позиций означает выше оборачиваемость, меньше списаний, проще логистика внутри склада. Каждый dark store окупается локально — без перекрёстного субсидирования из других продуктов.

К 2023 году Самокат вышел на операционную прибыльность. Это важно: большинство игроков q-commerce в мире так и не смогли этого сделать и закрылись.

Яндекс Лавка: экосистемная ставка

Яндекс Лавка строилась иначе. Это не самостоятельный бизнес — это элемент экосистемы. Интеграция с Яндекс Плюс, единый аккаунт с Яндекс Go и Едой, перекрёстные скидки, общие данные о пользователе.

Логика Яндекса: клиент, который пользуется тремя сервисами, уходит в три раза реже, чем тот, кто пользуется одним. Лавка не обязана быть прибыльной сама по себе — она удерживает пользователя в экосистеме, где он тратит деньги на такси, подписку и рекламу.

Это принципиально другая экономика. Юнит-экономика одной доставки может быть отрицательной — если при этом пользователь остаётся в Плюсе и платит 400 рублей в месяц за подписку, математика сходится на уровне холдинга, а не отдельного сервиса.

Чья модель устойчивее

Зависит от того, что считать устойчивостью. Самокат устойчив операционно — бизнес умеет зарабатывать на каждой доставке. Но уязвим стратегически: если Яндекс начнёт субсидировать Лавку агрессивнее, Самокату нечем ответить. У него нет экосистемы, которая покрывала бы убытки.

Яндекс Лавка устойчива стратегически — за ней стоит один из крупнейших технологических холдингов страны. Но операционно зависит от решений материнской компании: изменится приоритет — изменится финансирование.

Исторически в войне фокуса против экосистемы побеждает экосистема — если у неё достаточно ресурсов на длинную игру. У Яндекса они есть.

Самокату нужно либо найти стратегического партнёра, либо выйти за пределы одного продукта раньше, чем давление станет невыносимым.

Пока они оба растут — вопрос кажется академическим. Но рынок не бывает бесконечно растущим.

#разбор

@teoriyafirm


Один факт: зачем монополии реклама

Сбер тратит на маркетинг около 60 млрд рублей в год. Это больше годового бюджета большинства российских регионов. При том что банком пользуется каждый второй житель страны.

Зачем?

Первая причина — Сбер давно не банк. Это экосистема: СберМаркет, 2GIS, Okko, Сбер Здоровье, СберАвто и десятки других сервисов. Каждый новый продукт требует отдельного продвижения на конкурентном рынке, где имя «Сбер» не даёт автоматического преимущества.

Вторая — оборонительная. Монополия рекламирует себя не чтобы привлечь новых клиентов, а чтобы не потерять старых. Т-Банк, Альфа, ВТБ активно переманивают аудиторию продуктами и сервисом. Молчать — значит отдавать поле.

Третья — политическая. Крупный рекламный бюджет означает присутствие в медиа, лояльность площадок и мягкое влияние на повестку.

Когда ты монополист, реклама — это не про продажи, а про контроль восприятия.

#факт

@teoriyafirm


ВкусВилл: федеральная сеть без рекламного бюджета

Андрей Кривенко открыл первый магазин в 2009 году без венчура и медийного шума. Единственное правило: честная еда и возврат любого товара без вопросов. Сегодня — 1500+ магазинов, выручка 130 млрд рублей. У «Азбуки Вкуса» с тем же позиционированием точек в десять раз меньше.

Разница в том, куда шли деньги. В случае ВкусВилла — в продукт и контроль качества. Довольный покупатель приводит троих. Возврат без чека снижает барьер первой покупки. Персональные скидки в приложении — не общие акции, а на твои конкретные товары — увеличивают частоту визитов.

Рост шёл через районы: плотное присутствие в одном месте, потом следующее. Когда в радиусе километра три магазина — бренд становится частью быта.

Скопировать такую модель сложно. Конкурент сможет повторить ассортимент и политику возврата, но не 15-летнюю репутацию, которая строилась транзакция за транзакцией.

Это история про честно заработанную лояльность, которая не отключается после завершения рекламной кампании.

#разбор

@teoriyafirm


Связной: пионер, которого съел рынок, который он сам создал

В начале 2000-х купить мобильный телефон в России было неудобно. Серые поставки, непонятные гарантии, случайные точки продаж. Связной это исправил: единый стандарт, фирменные салоны, официальные контракты с операторами. Компания буквально создала культуру покупки телефонов в стране.

К середине 2000-х — 3000+ салонов, присутствие в каждом крупном городе, миллиарды выручки. Связной был не просто ритейлером, а инфраструктурой телеком-рынка. Потом интернет научил людей не ходить в Связной.

Три причины краха

1. Долговая нагрузка от неудачных сделок

Основатель сети в 2012–2013 годах активно расширялся: купил долю в банке «Связной», вкладывал в финтех, строил экосистему вокруг розницы. Идея была разумной — превратить точки продаж в финансовые хабы, но реализация подвела. Банк «Связной» столкнулся с проблемами с ликвидностью, кредитная нагрузка холдинга выросла до критической. В 2014 году Ноготков потерял контроль над бизнесом — кредиторы забрали актив за долги.

2. Структурный сдвиг рынка

Пока Связной разбирался с долгами и сменой собственника, покупатель уходил в онлайн. Wildberries и Ozon начали продавать электронику дешевле. DNS строил собственную федеральную сеть с более широким ассортиментом. Маркетплейсы убирали главное преимущество офлайн-ритейла — удобство.

Салон связи как формат начал умирать. Телефоны стали покупать раз в два-три года, а не каждый год. Аксессуары и симкарты — через приложения операторов. Трафик в точках падал, аренда оставалась.

3. Неспособность перестроиться

Новые владельцы пытались реанимировать бизнес: сокращали точки, меняли ассортимент, экспериментировали с форматами. Но фундаментальной проблемы это не решало. Связной был заточен под офлайн-продажи телефонов — именно этот рынок схлопывался быстрее всего.

Для сравнения: DNS, который делал ставку на широкий ассортимент техники и собственную онлайн-инфраструктуру, в те же годы рос и сегодня остаётся сильным игроком.

Чем закончилось

В декабре 2022 года Связной перестал платить по долгам. В 2023-м — банкротство. Более 5000 сотрудников потеряли работу. Бренд, на создание которого ушло двадцать лет, исчез за несколько месяцев.

И это классический пример того, как первенство на рынке не защищает от его трансформации. Компания создала рынок, доминировала на нём — и не заметила, как сам рынок перестал существовать в прежнем виде.
Мало быть первым. Нужно продолжать меняться, когда меняется всё вокруг.

#антикейс #провал

@teoriyafirm


Когда 20+ убыточных лет — это хорошая стратегия

Ozon основан в 1998 году, но впервые показал прибыль в 2024-м. 26 лет в минус! И это осознанный выбор.

Логика простая: на быстрорастущем рынке доля важнее прибыли. Каждый рубль, который можно было бы забрать как прибыль, Ozon реинвестировал — в склады, логистику, технологии, субсидирование цен. Цель не заработать сейчас, а сделать уход с платформы максимально болезненным для продавцов и покупателей.

Это буквально модель Безоса. Amazon тоже не показывал прибыль около 20 лет. Инвесторы не бежали — они понимали игру: захват рынка сейчас, монетизация потом. Когда конкуренты умрут или сдадутся — поднимаешь комиссии, срезаешь субсидии, собираешь урожай.

Разница между Amazon и Ozon в одном: у Безоса была прибыльная AWS (Amazon Web Services), которая финансировала убытки ритейла. У Ozon такой подушки не было — компания жила на деньги инвесторов и SPO на Nasdaq.

Такая модель работает, но только пока инвесторы верят в историю роста. Когда перестают — компания либо резко взрослеет, либо умирает. Ozon успел повзрослеть.

@teoriyafirm


Юлмарт: как убить бизнес, которому незачем было умирать

В 2016 году Юлмарт был №1 интернет-ритейлером России. Выручка — 75 млрд рублей. Собственная логистика, 400+ пунктов выдачи по всей стране, технологичная платформа. Ozon тогда был в разы меньше. Wildberries только начинал выходить за пределы одежды.

Через три года Юлмарт перестал существовать. И причина не в рынке. Рынок продолжал расти.

Конфликт как оружие самоуничтожения

В 2016 году начался корпоративный конфликт между двумя ключевыми акционерами — каждый хотел контроля над компанией и блокировал решения другого.

Пока конкуренты вкладывали в склады, IT и маркетинг, совет директоров Юлмарта судился сам с собой. Стратегические решения не принимались месяцами. Менеджмент не понимал, кому подчиняться. Инвесторы смотрели на это и уходили. Корпоративная война длилась два года.

Долг, который нельзя было обслуживать

Параллельно у компании накопился серьёзный долг перед банками и поставщиками. В период нормальной операционной работы это было управляемо. В период паралича управления — смертельно.

Поставщики начали требовать предоплату. Банки — досрочного погашения. Оборотный капитал схлопнулся. Компания, у которой была выручка 75 млрд, не могла оплатить текущие счета.

Это классическая ловушка: большая выручка не равна деньгам на счету. Юлмарт работал с отсрочками платежей — модель, которая рушится при первом серьёзном кассовом разрыве.

Рынок не простил остановки

Пока шли суды, Ozon привлёк инвестиции и начал строить собственные склады, Wildberries начал забирать электронику, Яндекс.Маркет переформатировался в полноценный маркетплейс.

Юлмарт отставал от конкурентов не потому что проигрывал технологически — он просто не двигался. Два года корпоративного паралича в e-commerce равны потере поколения инфраструктуры.

К 2019 году компания была уже нежизнеспособна: суды, банкротство, распродажа активов.

Что это значит

Юлмарт — эталонный кейс о том, что иногда убивает бизнес не конкуренция, а управленческий паралич. Компания имела всё: масштаб, инфраструктуру, узнаваемость. Не было одного — способности принимать решения.

Конфликт акционеров — один из самых разрушительных рисков для любого бизнеса. Он не виден снаружи, не отражается в отчётности, но медленно останавливает всё.

@teoriyafirm


Один факт: WB зарабатывает на тебе дважды

Wildberries берёт с продавца приличную комиссию за продажу — от 5% до 25% в зависимости от категории. Это все знают.
Но есть вторая статья дохода, о которой говорят меньше.

Штрафы. За неправильную маркировку — до 100 000₽ за одну поставку. За пересорт — от 25 000₽. За отсутствие честного знака — 50 000. За возврат, который площадка посчитала браком не по вине покупателя — процент от стоимости товара автоматически.

По данным самих продавцов, штрафные удержания съедают от 3% до 15% оборота сверх комиссии. Для небольшого магазина с оборотом 500 000 рублей в месяц это ещё 15-75 тысяч рублей, которые списываются тихо — строкой в личном кабинете.

Механика простая: чем сложнее требования к упаковке и маркировке, тем больше ошибок. Чем больше ошибок — тем выше штрафная выручка площадки.

И это не побочный эффект. Это часть бизнес-модели.

@teoriyafirm


Авито: монополия, которую не все замечают

Авито ничего не производит. Не хранит товар, почти не занимается логистикой. Просто сводит продавца с покупателем и берёт за это деньги. В 2023 году выручка превысила 100 млрд рублей. При этом у компании одна из самых высоких маржинальностей, т.к. нет себестоимости товара, только IT и продажи.

Как это случилось

Авито запустили в 2007-м. В 2012-м южноафриканский медиахолдинг Naspers вложился в рост и помог выдавить конкурентов. К 2019 году компания уже занимала более 50% российского рынка.

Главный актив Авито — сетевой эффект. Чем больше продавцов, тем больше покупателей. Чем больше покупателей — тем выгоднее размещаться продавцам. Этот круг замыкается, и новому игроку войти в него почти невозможно: у него нет ни трафика, ни базы объявлений. Отличный пример — Яндекс.Недвижимость, которая откусить часть пирога Авито, но в итоге не смогла.

Почему жёсткая монетизация работает

Сначала компания ввела платные поднятия и выделения. Потом — обязательные платежи, комиссии и подписки. Сегодня малый бизнес платит 10-100К тыс. руб. в месяц просто за доступ к аудитории — без гарантий продаж. И это не жадность, а логика монополии: альтернатив нет, поэтому клиенты платят.

Кто владеет

В 2019 году Naspers продал Авито нидерландскому холдингу Prosus — своей дочерней компании. В 2022 году, после начала СВО, Prosus продал актив консорциуму российских инвесторов во главе с Владимиром Колесниковым за $2,4 млрд, что почти вдвое ниже докризисной оценки.

Почему Авито сложно «убить»

1. Привычка
Сотни миллионов объявлений, десятилетие пользовательского поведения, узнаваемость бренда как глагола: «найду на Авито».

2. Данные
Авито знает о ценах на подержанные товары в России больше, чем любой другой участник рынка. Это отдельный и весьма ценный актив.

3. Вертикальная экспансия
Каждое направление компании (Авито Авто, Авито Недвижимость, Авито Работа) — это отдельный рынок внутри платформы, с отдельной монетизацией и отдельными конкурентами, которых Авито побеждает просто за счёт трафика материнской платформы.

Для обывателя Авито — это доска объявлений, но по факту — это инфраструктура.

@teoriyafirm


В 2000 году Blockbuster (сеть видеопрокатов) мог купить Netflix всего за $50 млн

Но отказался от сделки. Через 10 лет Blockbuster обанкротился, а Netflix стоил $13 млрд.

Это не история про «верь в себя». Это история про то, как крупная компания не смогла увидеть угрозу, которая была прямо перед ней. Про то, как работает инерция больших организаций — и почему она убивает быстрее конкурентов.

Именно такие разборы теперь будут выходить здесь. Реальные компании. Реальные решения. Реальные последствия.

@teoriyafirm — канал про механику бизнеса. Подписывайся, если интересно не «что случилось», а «почему».


Онлайн-магистратура: инвестиция в карьеру в IT

Магистратура больше не про академическую теорию. Сегодня это способ выйти на рынок с проектами, портфолио и более сильной позицией.

18 марта на Дне открытых дверей разберём онлайн-магистратуры ИТМО и НИЯУ МИФИ в партнёрстве с Яндекс Практикумом.

Обсудим:
— какие IT-профессии будут расти в ближайшие годы
— почему рынок усложняется и работодатели ждут реальные проекты
— какие задачи решают студенты и какие проекты делают в магистратуре
— на какие программы ИТМО и НИЯУ МИФИ в партнёрстве с Практикумом можно поступить в 2026 году

Встречаемся 18 марта в 19:00 мск.

Зарегистрироваться

#реклама 16+
practicum.yandex.ru

О рекламодателе


💸Одно из ключевых различий между богатыми и бедными людьми.

Богатые люди обычно очень ценят свое время и стараются использовать его максимально эффективно. Они понимают, что время - это самый ценный ресурс и пытаются не терять его на вещи, которые не приносят пользы или не помогают достигнуть своих целей.

В то же время бедные люди могут тратить свое время на то, что не имеет для них большого значения или не приносит пользы в долгосрочной перспективе.

Поэтому, чтобы стать более успешным и богатым, важно научиться эффективно управлять своим временем и использовать его наиболее продуктивно.


​​💰 Откладывайте завтра больше, чем вчера

У большинства людей не получается откладывать даже 10-15% от своего нынешнего дохода. У каждого свои причины: нет возможности уменьшить свои расходы, не хочется избавляться от трат, которые приносят удовольствие. Поэтому мы предлагаем вам следующий вариант:

Начните откладывать 3% от своего дохода.

Такая сумма практически незаметна, она не скажется на вашем комфорте или качестве жизни. Но когда доходы вырастут, увеличьте процент откладываемой суммы до 5-8%. Затем дойдите до 13-15%.

Таким образом, со временем вы сможете откладывать больше денег, при этом не уменьшая ваши привычные траты. Единственный минус — понадобится время, т.к. не у всех получится повышать свой доход каждый месяц.


Неудача — это следствие ваших ошибок, которые вы игнорируете.

Единственным вариантом решения любой проблемы является анализ неудач и создание плана.

Ваш план снова потерпел неудачу? Ничего страшного, просто используйте другие варианты действий до тех пор, пока план не сработает.


Образование и знания играют важную роль

Если у вас ограниченные знания и только что законченная школа, вам может быть сложно.

🗂Миф о необразованности миллионеров является скорее исключением из правил.

Билл Гейтс, Стив Джобс, Джон Дэвидсон Рокфеллер и многие другие богатые люди не получили формальное образование, но они обладали достаточным уровнем знаний. Билл Гейтс заявлял, что история о его необразованности является выдумкой журналистов.

🗂Современные миллионеры и успешные люди придают большое значение качественному образованию. Они вкладывают значительные средства в знания и самообучение. Дети богатых семей получают образование в лучших и престижных университетах мира. Это не случайность. Образование имеет важное значение. Образование и знания дают вам прочный фундамент в жизни, но не следует полагаться только на них.


Если бы жизнь состояла только из хороших моментов...

и у нас не было бы никаких трудностей, кризисов, остановок... тогда зачем было бы все это?

Нам нужны трудности. Только так мы растем.
Выше голову единомышленники!

Показано 20 последних публикаций.