


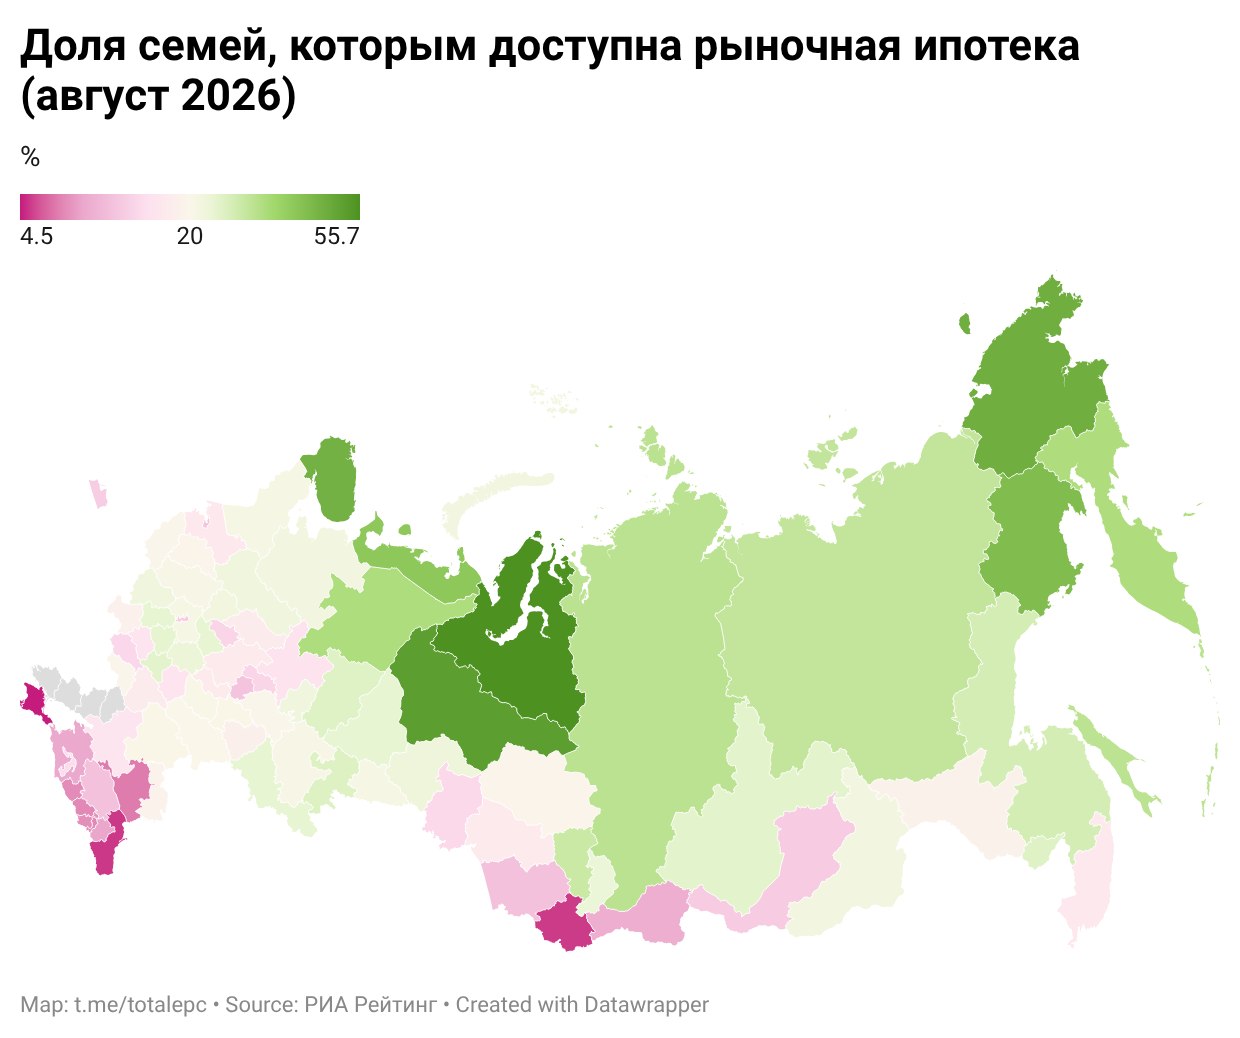
Рыночная ипотека доступна только на Севере
Сегодня РИА Новости выпустило рейтинг регионов России по доступности ипотеки по рыночным ставкам. Результаты вполне ожидаемые: по оценке, лишь около 20% россиян могут сейчас влезть в ипотеку без субсидий.
Лучше всего дела обстоят на севере: первые 11 мест рейтинга занимают регионы Арктики и Дальнего Востока. Например, в Ямало-Ненецком АО позволить себе ипотечную квартиру могут почти 56% жителей, в Ханты-Мансийском АО - 52,5%, на Чукотке и в Мурманской области - около 48%. Здесь высокие зарплаты, но спрос на жильё традиционно низкий, потому что мало кто хочет всю жизнь жить в местном суровом климате. Но интересно, что несмотря на высокую доступность жилья, местным жителям вдобавок к семейной доступна и дальневосточная (арктическая) ипотека под 2% годовых.
Обратная ситуация складывается на юге. В регионах Кавказа, Крыму, на Алтае, в Краснодарском крае и т.д. высокий естественный и миграционный прирост создаёт повышенный спрос на жильё, при этом местные зарплаты никак нельзя назвать соответствующими этому спросу. В Крыму, Севастополе и Дагестане рыночную ипотеку официально могут позволить себе лишь 5% семей — разница с Ямало-Ненецким АО более чем в 10 раз.
Ну и интересно, что особняком стоят Москва и Санкт-Петербург. Несмотря на огромные по российским меркам доходы они расположились только на 68 и 71 местах: влезть в рыночную ипотеку себе тут могут позволить лишь 13-14% семей. Стоимость жилья слишком высока.
От себя дополню, что есть вопросы к методологии. РИА Новости пишет: "Предполагалось, что 70% средств, оставшихся после вычета из семейного бюджета прожиточных минимумов, идет на выплату ипотеки, 30% — на прочие расходы". Во-первых, прожить на прожиточный минимум, мягко говоря, довольно тяжело. Во-вторых, тратить 70% оставшихся доходов на выплату ипотеки мало кто будет — оставшихся 30% едва ли хватит на вменяемые повседневные расходы. К тому же, вызывает вопросы формулировка "Средние цены на квартиры на вторичном рынке, сроки кредита и процентные ставки брались индивидуально для каждого региона". С ценами понятно, но почему сроки и ставки кредита оказались индивидуальными, понять сложно. Как в таком случае адекватно сопоставлять регионы?
Так что, пожалуй, в реальности доля тех, кто может себе позволить рыночную ипотеку, даже меньше 20%.
Телеграм | Max