Дело семейное. Ипотека


Kanal geosi va tili: Rossiya, Ruscha


Рассказываем об ипотеке и новостях о ней.
По вопросам рекламы: @politmanagertg

Bog‘liq kanallar  |  O‘xshash kanallar

Kanal geosi va tili
Rossiya, Ruscha
Statistika
Postlar filtri


❗️Налог на продажу квартиры в 2027 хотят резко повысить. Даём основные параметры в дайджесте:

👍Доходы от продажи недвижимости планируют облагать налогом наравне с зарплатой. Это значит, что налог будет рассчитываться по общей прогрессивной шкале от 13 до 22% в зависимости от суммарного годового дохода, а не по ставке 13–15%, как это устроено сейчас.

👍Сохранить ставку 13% будет просто нереально. При годовой зарплате в 1,5 млн недвижимость должна стоить не больше 0,9 млн рублей, чтобы уложиться в 2,4 млн порога.

👍Если продаете наследственную или подаренную квартиру: налог платить не надо, только если даритель и одаряемый являются близкими родственниками.

👍Также платить НДФЛ не нужно, если соблюдается правило о минимальном сроке владения: 3 года — подарок/наследство/единственное жилье, 5 лет — остальные случаи.

👍Земельный налог считается по новой стоимости без ограничения роста: если цена выросла с 1 млн до 5 млн рублей — налог вырастет в 5 раз.

👍Налог на доход от сдачи квартиры в аренду остался без изменений.

Дело семейное. Ипотека


😔Ипотека больше не приоритет. Ваш кэп.

Проект бюджета на 2027–2029 годы поставил жирную точку в эпохе «дешёвых денег». Государство официально включает режим жесткой экономии, и ипотечные субсидии — первые в очереди на «нож».

Финансирование «Семейной» ипотеки планируют урезать вдвое: с 785,8 млрд рублей в 2027 году до 389,7 млрд в 2029-м. IT-ипотека, «сельская» и программы под 8% попали под аналогичный скальпель. Исключение сделано лишь для «Дальневосточной» и «Арктической» ипотеки. Но это политический маркер, а не экономический.

При дефиците федерального бюджета в 10 трлн рублей (в 2027 году) власть сделала выбор между «пушками» и «маслом». На первом же заседании Госдумы нового созыва депутаты прямо сказали: денег на предвыборные обещания по ипотеке под 3% нет и не будет. Бюджетная «балансировка» означает сокращение расходов на социалку, дороги и медицину ради покрытия недостачи.

Напоминаем то, о чём мы уже писали неоднократно — население закредитовано до предела. Ипотечный портфель достиг исторического максимума в 24,8 трлн рублей. И важен не сам объем долга, а его качество: доля просрочки выросла до 2,1%. Половина из которой — это кредиты на ИЖС (недострой) и займы под залог недвижимости на потребительские цели.

При этом на строительном рынке парадокс. Ипотека сдувается, а объемы строящегося жилья бьют рекорды (121,58 млн кв. метров). Застройщики набрали обязательств под старые, «тучные» годы, а теперь столкнулись с реальностью: спрос на ипотеку падает из-за ужесточения условий, затраты на строительство растут из-за инфляции и ключевой ставки, выкупать новые метры некому — покупательная способность населения продолжит падать на фоне роста налогов и ЖКХ.

Наступает эра «неплатежей и долговых обязательств». Выборы прошли, и «сбалансированный бюджет» теперь требует расплаты от каждого, кто планировал купить квартиру в кредит.

Дело семейное. Ипотека


1703 dan repost
🏠 С сегодняшнего дня в России изменятся условия семейной ипотеки: ставка по льготному кредиту будет зависеть от количества детей и региона проживания — от 2% до 12%

Ставки по семейной ипотеке Москва, Подмосковье, СПб, Ленобласть:

5+ детей (один до 7 лет) — 4%, до 18 млн ₽

4 ребенка (один до 7 лет) — 6%, до 18 млн ₽

3 детей (один до 7 лет) — 8%, до 18 млн ₽

2 детей (один до 7 лет) — 10%, до 15 млн ₽

1 ребенок (до 7 лет) — 12%, до 12 млн ₽


🤩 Подписаться на 1703 — лучший новостник Питера, но это не точно


🛩Про кризис ликвидности «Самолета»

Ситуация вокруг финансовой нестабильности лидера по объемам текущего строительства в России демонстрирует признаки глубокого системного кризиса. Второй за полгода технический дефолт по облигационному выпуску (2,5 млрд рублей) на фоне падения выручки на 31% и убытка в 22 млрд рублей по итогам первого полугодия 2026 года указывает на исчерпание устойчивости компании.

ГК «Самолет» столкнулся с классическим «ножницами» застройщика: высокой стоимостью обслуживания кредитов и резким сокращением денежного потока от продаж. Отмена массовой льготной ипотеки привела к стагнации спроса, что делает невозможным поддержание прежних темпов финансирования стройки за счет выручки.

В обращении находятся биржевые облигации на 100 млрд рублей. Впереди у компании масштабные погашения: 1,5 млрд рублей в октябре и около 24,5 млрд рублей в январе. Учитывая текущую рыночную конъюнктуру и отказ правительства от прямой господдержки (ранее запрашивались 50 млрд рублей), вероятность рефинансирования этих долгов на рыночных условиях крайне низка.

Выход наследников совладельца компании Михаила Кенина из капитала за два месяца до инцидента с облигациями выглядит как попытка фиксации позиций перед эскалацией проблем.

Проблемы «Самолета» коррелируют с общим трендом на рынке жилой недвижимости. Совокупная выручка восьми крупнейших девелоперов в первом полугодии снизилась на 12,1%, а количество дел о банкротстве строительных компаний за третий квартал выросло на 30–41% год к году. «Самолет» пострадал сильнее других, что может быть связано с избыточной переоценкой активов и агрессивной моделью роста, завязанной на «дешевые» деньги прошлого цикла.

Тесная связь компании с семьей губернатора Московской области Андрея Воробьева долгое время служила «страховым полисом». Однако текущий отказ федерального центра от спасения девелопера (вопреки «ручному» вмешательству Грефа и Тимченко ранее) может свидетельствовать о смене парадигмы.

Государство демонстрирует неготовность бесконечно субсидировать строительный сектор, загнавший себя в ловушку ценового пузыря (цены на жилье превышают себестоимость в разы).

Технический сбой в выплатах — это маркер, а не причина. В текущих условиях компания фактически находится в состоянии финансового стресса, при котором любой крупный платеж требует внешних вливаний. Если в ближайшие 10 дней остаток долга не будет погашен, технический дефолт перейдет в стадию реального.

Учитывая масштаб «Самолета», его возможное банкротство создаст эффект домино для рынка Московской области и потребует государственного вмешательства (достройки объектов), что ложится тяжелым бременем на бюджет.

Дело семейное. Ипотека


😟Мариуполь: город-призрак как новая «инвестиция»

Рынок недвижимости в городе, практически стёртом с лица земли в ходе боевых действий, переживает настоящий бум. Количество сделок за год подскочило на 230%. Руины превратились в «горячий» актив для инвесторов из Москвы и Санкт-Петербурга.

В Мариуполе уже работают десятки застройщиков, возводя одновременно почти 30 проектов. Квадратный метр стоит от 141 до 217 тысяч рублей — цены вполне сопоставимые с областными центрами в глубине России. А ипотечная программа под 2% годовых делает покупку доступной. Ежемесячный платёж банку в 25 тысяч рублей выглядит как подарок на фоне стоимости аренды жилья в 40–100 тысяч. Для инвестора из мегаполиса это идеальная математика: купил, сдал, отбил вложения.

При этом оформить квартиру в прифронтовом городе стало почти так же просто, как заказать пиццу — сделки проводят через банковское приложение. Но есть и обратная сторона медали, о которой не пишут в рекламных буклетах риелторов.

Главный парадокс заключается в том, что льготная ставка по ипотеке в 2% вводилась под предлогом помощи мариупольцам. На деле она работает как пылесос для притока капитала извне. Коренные жители города, потерявшие жилье, зачастую не могут воспользоваться этой программой, в то время как приезжие из Сибири, Москвы или Питера массово скупают площади, рассматривая Азовское море как будущий «курорт».

Моральные выводы о джентрификации на руинах делайте сами.

Дело семейное. Ипотека


С 1 октября 2026 года программа «Семейная ипотека» перейдёт от плоской ставки 6% для всех к дифференцированной шкале. Ставка, лимит кредита и срок субсидирования теперь привязаны к количеству детей и региону.

Ключевые дополнительные условия: срок субсидирования ограничен 15 годами (после — переход на рыночную ставку), для ИЖС сохраняется 6% независимо от состава семьи, при взносе от 50% действует ставка 6% на весь срок, требуется постоянная регистрация в ипотечном жилье не менее 5 лет.

Государство решило, что единая ставка для пары с одним ребёнком и для семьи с пятью детьми — это экономическая бессмыслица. Программа, задуманная как демографический стимул, превратилась в универсальный инструмент покупки жилья, где наличие ребенка стало формальным пропуском к дешёвому кредиту. По данным экспертов, семьи с одним ребёнком формируют около 60% всех сделок по программе.

Реформа решает три задачи одновременно:

✂️Сокращение расходов бюджета.

🪆Стимулирование рождаемости. Впервые в истории программы ставка обратно пропорциональна количеству детей и с понятной градацией. В регионах семья с пятью детьми получит 2% — это уровень, при котором ипотека перестаёт быть финансовым бременем.

🏦Торможение перегрева столичных рынков. Ставки в Москве и Петербурге системно на 2 п.п. выше, чем в регионах, при больших лимитах. Это реализация идеи о том, чтобы сдержать отток населения из малых городов.

В октябре–ноябре спрос на новостройки в массовом сегменте может упасть на 10–20%, по отдельным проектам и регионам — до 30–40%. Вторичный рынок получит косвенный рост: часть семей, для которых семейная ипотека стала недоступной или невыгодной, переориентируется на альтернативные сделки (продажа старой квартиры + доплата). Это тенденция уже отобразилась в цифрах «Сбера».

Аренда вырастет: семьи, не вписавшиеся в новые требования банков, продолжат снимать жильё. Девелоперы начнут наращивать долю рассрочек (уже 25–30% сделок), но это не может заменить ипотеку — при больших объёмах рассрочка создаёт кассовые разрывы в проектном финансировании. Скидки вероятны, но ограничены себестоимостью и нагрузкой эскроу-счетов.

В долгосроке рынок будет ждать снижения рыночной ставки до 12–13% — уровня, при котором ипотека снова становится массовым инструментом. До него ещё минимум год. Переходный период может затянуться и оказаться весьма болезненным для девелоперов.

Дело семейное. Ипотека


Критик новостной ленты dan repost
Рынок жилья обвалился к ковидному дну. Минфин добавляет новый удар

В августе продажи новостроек в Москве упали до 174,4 тысячи квадратных метров - более низкое значение фиксировалось только в мае 2020 года, в начале пандемии. По сравнению с июлем этого года объём продаж сократился на 21,4%, а относительно августа прошлого года - сразу на 45,2%. По сравнению с июлём число сделок с первичным жильём в городах-миллионниках снизилось на 12,8%, причём Москва по темпам падения спроса обогнала Краснодар (-36,2% - впрочем, здесь падение сильнее), Самару (-36,1%), Воронеж (-24,9%) и Казань (-23,8%).

Механизм обвала подтверждается и отчётностью самих застройщиков: по итогам первого полугодия 2026 года выручка «Самолёта», ПИК и «Эталона» снизилась, у ЛСР осталась на уровне прошлого года, а чистый убыток получили все компании, кроме ПИК, где резко упала прибыль. На этом фоне Минфин утвердил изменения программы льготной «Семейной ипотеки»: вместо единой ставки 6% вне зависимости от числа детей теперь будет действовать дифференцированная шкала - от 2% годовых и 10 миллионов рублей кредита для семей с пятью и более детьми до 10% годовых и 6 миллионов рублей для семей с одним ребёнком. Именно семьи с одним-двумя детьми исторически выбирали почти все лимиты льготной программы - теперь им предстоит платить в полтора раза больше, что для значительной части таких семей делает покупку жилья по льготной ставке экономически невыгодной.

Логика изменения программы прослеживается прямо: рост процентной ставки для основной массы заёмщиков позволяет государству сократить объём субсидий, необходимых для покрытия разницы между льготной и коммерческой ставками, - те триллионы рублей, которые бюджет сэкономит на субсидировании, окажутся именно теми деньгами, которых недосчитаются девелоперы уже в четвёртом квартале текущего года, поскольку часть потенциальных покупателей просто уйдёт с рынка.

Для семей, планировавших покупку жилья по льготной ипотеке, изменение условий программы означает существенное удорожание кредита именно для наиболее массовой категории заёмщиков - семей с одним-двумя детьми, тогда как для строительной отрасли в целом сочетание уже произошедшего обвала спроса и предстоящего сокращения льготного кредитования формирует дополнительное давление на и без того ослабленный сектор, чья выручка и прибыль уже демонстрируют отрицательную динамику.

@kritiknewsfeed - рынок жилья падает к ковидному дну, а новые правила ипотеки роют его глубже.


ЛикбеZ dan repost
Семейная ипотека становится программой прежде всего для многодетных
⠀
С 1 октября условия семейной ипотеки меняются: ставка по новым кредитам будет зависеть от числа детей и региона. Хотя бы одному ребёнку в семье должно быть меньше семи лет.
⠀
В Москве, Петербурге, Московской и Ленинградской областях шкала будет такой: один ребёнок — 12%, двое — 10%, трое — 8%, четверо — 6%, пятеро и больше — 4%. Максимальная сумма кредита вырастает с 12 млн рублей при одном ребёнке до 18 млн при трёх и более.
⠀
В остальных регионах ставки ниже: один ребёнок — 10%, двое — 8%, трое — 6%, четверо — 4%, пятеро и больше — 2%. Лимит кредита составит от 6 млн рублей для семьи с одним ребёнком до 10 млн для семьи с тремя и более детьми.
⠀
Логика реформы становится предельно очевидной: каждый следующий ребёнок снижает ипотечную ставку сразу на два процентных пункта. Максимальную льготу государство оставляет многодетным, а семья с одним ребёнком получает уже не символические 6%, а ставку, гораздо ближе к рыночной.


💡Риелторов выводят из «тени»

В начале октября Российская гильдия риелторов (РГР) запустит приложение «Мой риелтор». Казалось бы, еще одна иконка на экране смартфона, но если копнуть глубже — это попытка пересобрать доверие к профессии с нуля.

Суть проста: это «единое окно» для проверки того, с кем вы имеете дело. В приложение интегрирован Единый реестр аттестованных риелторов. Вместо гадания на кофейной гуще участники рынка получат цифровой паспорт помощника. Но есть нюанс.

На данный момент в РГД входят лишь 10–12% профессиональных агентов. Остальные находятся вне контура регулирования гильдии. Получается, что приложение охватит лишь малую часть рынка, оставляя «за бортом» огромный массив специалистов, работающих автономно.

Эксперты сходятся во мнении, что наиболее эффективным способом контроля за риелторской деятельности стало бы нечто более фундаментальное — Единый федеральный реестр под эгидой Росреестра. Государственный надзор мог бы стать тем самым арбитром, который уравнял бы правила игры для всех — и для членов гильдии, и для «независимых» агентов.

Идея с приложением — отличный первый шаг на пути к цивилизованному рынку, но реализация сталкивается с классическими вызовами: низкой масштабируемостью, непрозрачностью системы рейтинга. Мы все знаем, как легко накрутить отзывы.

Пока мы имеем дело с добровольной сертификацией, этот инструмент останется нишевым и больше похож на маркетинговый шум.

Дело семейное. Ипотека


🤌Хочешь ипотеку — заплати за свет

ЦБ продолжает планомерное «прореживание» рядов потенциальных заёмщиков. Новость о том, что регулятор планирует включить долги по ЖКХ, алиментам и рассрочкам от застройщиков в расчет показателя долговой нагрузки (ПДН), — это не просто бюрократическая корректировка.

Это признание того, что рынок недвижимости и потребительского кредитования перегрет настолько, что государство вынуждено искать любые способы ограничить «бесконтрольную» раздачу денег.

Долгое время стратегия «купил в кредит, взял ипотеку, надеюсь на авось» работала. Рассрочки от застройщиков (так называемая «беспроцентная ипотека» на 2-3 года) фактически находились в «серой зоне» кредитной истории. Банк видел, что у заёмщика есть зарплата, но не видел, что половину он уже отдал девелоперу.

Теперь эта лавочка закрывается. ЦБ хочет видеть реальный кэш-флоу человека. Если у него есть обязательства по алиментам или накопленные долги по коммуналке — это маркер финансовой недисциплинированности. Банки получат инструмент для автоматического отказа, даже если кредитная история «чиста».

Включение долгов по ЖКХ в расчет ПДН выглядит как тонкий психологический ход. В банковской аналитике неуплата за коммуналку часто коррелирует с более серьезными проблемами — потерей дохода или хронической неспособностью управлять бюджетом.

Таким образом регулятор планирует стерилизацию рынка от «закредитованных оптимистов». Это снизит спрос, но повысит качество портфелей банков.

Девелоперам придется пересматривать маркетинговые стратегии, так как их главный продукт — «квартира без переплат» — теряет свою привлекательность для тех, кому нужно брать ипотеку следом.

Дело семейное. Ипотека


🤷Банки продолжают выдавать ипотеку на фоне роста просрочки

Рост просроченной ипотечной задолженности во втором квартале 2026 года составил 10,1% и 73,4% год к году. При кажущемся оживлении (объём выдач — 1,17 трлн рублей, +32% год к году) картина становится опасной, если смотреть не на объёмы кредитов, а на способность людей их обслуживать.

Это новый парадокс: мы весь год говорим о том, что банки ужесточают кредитную политику, а доля отказов на заявки по ипотеке составляет уже 60%. Однако жилищные займы, похоже, продолжают выдавать гражданам с высокой долговой нагрузкой или менее устойчивыми доходами. Кредиторам приходится отбирать лучших из худших.

Даже при сохранении номинальных доходов реальная платёжеспособность россиян снижается из-за инфляции: расходы на базовые товары и услуги растут, «съедая кусок» бюджета, который раньше уходил на обслуживание долга. Часть заёмщиков могла использовать кредитные каникулы или реструктуризации в предыдущие периоды, и теперь эти долги выходят в просрочку.

Критически важный нюанс — рассрочки от застройщиков, на которые приходится 25–30% сделок. Эти обязательства не попадают в банковскую статистику просрочки, но напрямую влияют на бюджет семьи. Для потребителя это такой же ежемесячный платёж, а для финансовой системы — «слепая зона», которая искажает реальную картину долговой нагрузки.

Если часть этих рассрочек начнёт срываться, совокупный уровень дефолтов может оказаться заметно выше официальных данных.

Дело семейное. Ипотека


Открытая Парадная dan repost
Video oldindan ko‘rish uchun mavjud emas
Telegram'da ko‘rish
😟Вертикальное гетто найдено в Петербурге

В городе белых ночей, разводных мостов и великой архитектуры, решили, что классика — это скучно. Поэтому теперь у нас есть «вершина» градостроительной мысли: самый большой многоквартирный дом в России.

Добро пожаловать в «человейник» мечты, где личное пространство — это понятие абстрактное, а сосед сверху — единственный настоящий друг, потому что слышно, как он чихает, даже если делает это шепотом.

6,5 тысяч квартир — это целый город, спрятанный под одной крышей. Хотя, откровенно говоря, когда 92% фонда составляют студии и «однушки» в 18 «квадратов», слово «жилье» плавно трансформируется в «капсулу для хранения биомассы».

Подпишись на Открытую Парадную


ЛикбеZ dan repost
Москва резко оторвалась по стоимости вторичного жилья
⠀
В августе Москва стала лидером среди российских мегаполисов по росту цен на вторичное жильё. Средняя стоимость квадратного метра за месяц увеличилась на 5,4% и достигла 598,7 тыс. рублей. Санкт-Петербург прибавил 4,7%, до 295,6 тыс., Екатеринбург — 3,4%, до 174,5 тыс. рублей. Снижения цен не зафиксировано ни в одном городе-миллионнике.
⠀
Эксперты связывают московский рывок прежде всего с перетоком спроса из новостроек на готовое жильё. Однако абсолютные цифры показывают более неприятную картину: жильё всё быстрее превращается из базовой потребности в актив для тех, кто уже располагает крупным капиталом. Московский квадратный метр стоит более чем втрое дороже екатеринбургского, и разрыв продолжает расти.
⠀
Месячная прибавка в 5,4% — это около 31 тыс. рублей на каждом квадратном метре. Для квартиры площадью 50 кв. м речь идёт примерно о 1,5 млн рублей всего за месяц. При таких темпах обычная стратегия «ещё немного накопить» начинает работать против покупателя: пока доходы растут постепенно, цена квартиры уходит вперёд рывками. В результате собственное жильё в крупнейших городах всё заметнее становится не целью, к которой можно накопить, а привилегией тех, кто уже вошёл на рынок раньше.


😏Лариса Долина поумнела

Народная артистка России записала свою новую квартиру на дочь Ангелину. Видна стратегия: лучшая инвестиция — это недвижимость, которую не получится «подарить» телефонным мошенникам даже при очень большом желании.

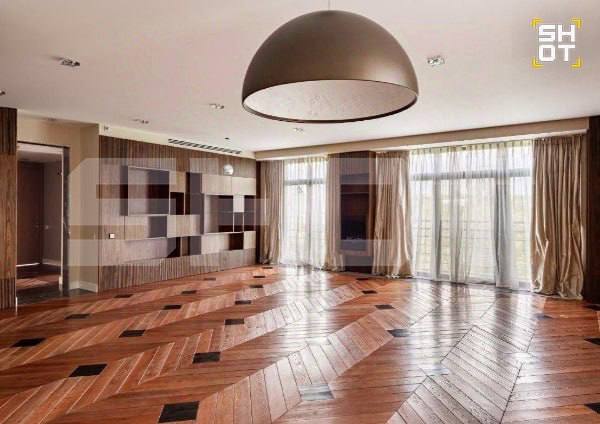
Апартаменты в элитном ЖК «Премьер» за скромные 250 миллионов рублей Долиной, как она сама ранее признавалась, подарили друзья. Не имей как говорится, 100 рублей... Что же внутри этого неприступного бастиона за четверть миллиарда?

Главные аттракционы — собственная сауна и джакузи с панорамным окном, выходящим на Москву-реку. Гостиная у певицы размером с панельную двушку (около 60 квадратов) — места хватит, чтобы устроить там собрание жильцов, службы безопасности и, на всякий случай, личного отряда юристов.

Интерьер выдержан в стиле ар-деко — том самом, который был на пике популярности в нулевых, когда деревья были большими, а звонки от «службы безопасности ЦБ» вызывали лишь недоумение. Массивная деревянная мебель, встроенные шкафы — всё это великолепие теперь официально принадлежит дочери певицы.

Предыдущим владельцем элитного жилья был пианист Игорь Райхельсон, ныне живущий в США и подозреваемый в хищении 5 миллиардов рублей. Ирония просто зашкаливает.

Дело семейное. Ипотека


😔Бетонная антиутопия

Российский рынок недвижимости решил сыграть в игру «кто дольше продержится». С одной стороны, девелоперы строят так, будто завтра наступит эпоха всеобщего переселения: объемы возводимого жилья бьют рекорды, достигая 121 млн квадратных метров. С другой — покупатели смотрят на это великолепие и, кажется, недоумевают: «А кому это всё?».

Продажи в домах, которые будут сдаваться в 2026 году, едва перевалили за половину — 56%. В 2027-м ситуация ещё спокойнее (38%), а проекты на 2028 год обещают продаться на 21%. Это исторические минимумы с 2020 года.

Ипотека сейчас стоит столько, что проще взять кредит на покупку небольшой страны, чем на двушку в Химках. В Москве, чтобы купить один несчастный квадратный метр в новостройке, нужно выложить более 2,5 средних зарплат. В «старой» Москве найти что-то дешевле 300 тысяч рублей за метр — задача из разряда квестов про поиск единорога, а средняя цена уже уверенно перешагнула отметку в 800 тысяч.

Рынок попал в ловушку собственной жадности и макроэкономических реалий. Спрос упал на 15% (что вполне логично), девелоперы снизили активность, выводя на рынок на 13–16% меньше новых проектов.

Так что строители всё ещё возводят бетонные джунгли, а потенциальные покупатели наблюдают за этим процессом с безопасного расстояния и ждут вменяемый прайс.

Дело семейное. Ипотека


❗️ЦБ ночами не спит, всё о народе думает

На этот раз регулятор выступил с предложением ограничить срок рассрочки при покупке жилья тремя годами после ввода дома в эксплуатацию, а ипотеку на строительство частных домов — разрешать только с использованием счетов эскроу.

🤷Таким образом она станет доступна только очень обеспеченным покупателям.

Дело семейное. Ипотека


👎Новый дом, которого хватит на два сезона

Модульные дома в России продаются как быстрый и относительно доступный ответ на дорогую ипотеку и затянувшееся строительство. Но сообщения о перекосах, деформациях, сырости и нашествии грызунов показывают: за привлекательной ценой и обещанием «заехать через месяц» часто скрывается не новая технология, а попытка сэкономить на ключевых этапах строительства.

Проблема не в самом модульном принципе. Заводская сборка действительно может повысить качество. Но такой дом не является готовым бытовым прибором, который достаточно доставить на участок и подключить к коммуникациям. Это полноценное здание, требующее фундамента, вентиляции, защиты от влаги, водоотведения и грамотной эксплуатации.

Именно здесь чаще всего возникает разрыв между рекламой и реальностью. Производитель может заявлять срок службы 10–20 лет, однако такой показатель имеет смысл лишь при соблюдении целого набора условий. Если модуль поставили на неподготовленный участок, а воду с крыши направили под дом, получится то, что на видео.

Особенно уязвимы покупатели, которые воспринимают модульный дом как недорогую альтернативу капитальному строительству, но не учитывают сопутствующие расходы. При цене от 1,5 до 5 миллионов рублей за 30–60 квадратных метров итоговая стоимость может заметно вырасти после доставки, установки, устройства основания, подключения коммуникаций, дренажа и утепления.

В результате «доступный дом» оказывается сопоставим по цене с более капитальным решением, но при этом имеет меньший запас прочности и более высокие риски. Быстрая сборка не отменяет законов физики, а низкая цена не возникает из воздуха: обычно она достигается сокращением материалов, инженерных решений или контроля.

Дело семейное. Ипотека


🤰Маткапитал перестал решать жилищный вопрос

В феврале 2027 года материнский капитал на двоих детей формально перешагнет психологическую отметку в 1 миллион рублей. Депутаты Госдумы преподносят это как победу социальной политики, однако сухие цифры статистики говорят о другом: программа, задуманная как локомотив демографии и жилищной поддержки, превратилась в «символическую доплату», которая с трудом покрывает стоимость пары квадратных метров.

Главный парадокс текущей ситуации заключается в том, что маткапитал индексируется по уровню инфляции (обычно это 6–7%), тогда как рынок недвижимости живет по своим законам — в первую очередь, по законам льготной ипотеки и строительной себестоимости.

За последние десять лет недвижимость в России подорожала в 3,4 раза, в то время как размер материнского капитала вырос лишь вдвое. Покупательная способность сертификата за этот период снизилась на 38%.

Для среднестатистической российской семьи это означает превращение государственного бонуса из «фундамента для квартиры» в незначительную скидку. В Москве максимальные 963 тысячи рублей сегодня позволяют купить около 1,8 м² жилья. В 2016 году тот же сертификат обеспечивал 8,4 м². В регионах, где стоимость квадратного метра значительно ниже столичной, маткапитала хватит лишь на 3-6 м².

Статистика «Коммерсанта» подтверждает отчуждение граждан от этой меры поддержки. В 2025 году доля семей, направивших средства на жилье, упала до 26,4% (для сравнения: в 2024 году было 34,4%). Это минимум за 15 лет.
Помимо очевидного несоответствия цен на жилье и размера выплаты, существуют скрытые барьеры, превращающие «помощь» в «обузу»:

Юридическая сложность: обязательное выделение долей детям при покупке жилья с использованием маткапитала превращает квартиру в актив, который крайне сложно продать или обменять в будущем. Согласия опеки и нотариальные расходы для многих семей становятся неоправданной тратой времени и нервов.

Эффект «накопления»: когда выплата покрывает лишь 4–5% от стоимости квартиры, многие родители предпочитают вообще не связываться с бюрократией ради такой незначительной суммы.

На фоне этого системного кризиса предложение лидера «Справедливой России» Сергея Миронова о введении прогрессивной шкалы выглядит как попытка реанимировать программу. Идея проста: платить больше за рождение второго (900 тыс. рублей) и третьего (1,4 млн рублей) ребенка.

Это предложение бьет в самую болезненную точку: нынешняя система маткапитала, по сути, стимулирует рождение только первенца. Для многодетных семей, где потребность в жилье (метраже) кратно выше, чем у пар с одним ребенком, текущие выплаты выглядят как «утешительный приз».

Если государство увеличит выплату, но цены на новостройки на фоне ипотечных программ продолжат расти опережающими темпами, эффект от прогрессивной шкалы будет нивелирован уже через год-два.

Без привязки суммы материнского капитала не к индексу потребительских цен, а к средней стоимости квадратного метра в конкретном регионе, программа рискует окончательно утратить свой статус национального демографического инструмента.

Дело семейное. Ипотека


Суверенная экономика dan repost
🏗 Девелоперы сократили выручку, но увеличили выплаты топ-менеджерам на 37%

Крупнейшие российские застройщики столкнулись с падением выручки и прибыли, но при этом заметно увеличили вознаграждения руководству. По подсчетам «Ъ», 8 девелоперов, отчитывающихся по МСФО, в первом полугодии получили ₽699,8 млрд выручки — на 12,1% меньше, чем годом ранее. Сильнее всего показатель снизился у «Самолета» — на 31,3%, до ₽117,4 млрд. У А101 падение составило 18,2%, у ПИК — 11,6%, у «Эталона» — 9,6%. При этом ЛСР, GloraX, «Пионер» и «Инград» смогли увеличить выручку. Эксперты связывают это в том числе с региональной диверсификацией и ориентацией на разные сегменты жилья.

С прибылью ситуация хуже: все 8 компаний либо сократили ее, либо получили убыток. ЛСР завершил полугодие с убытком ₽57,6 млрд, «Самолет» — ₽22,3 млрд, «Эталон» — ₽13,2 млрд. Среди причин — дорогие кредиты и проектное финансирование, а также охлаждение спроса. Совокупные финансовые обязательства компаний выросли на 3,1%, до ₽4,1 трлн.

На этом фоне выплаты топ-менеджерам, наоборот, выросли. За полугодие 8 девелоперов направили на вознаграждения руководству ₽5,5 млрд — на 36,6% больше год к году. ЛСР увеличил выплаты в 2,7 раза, до ₽1,8 млрд, А101 — в 2,3 раза, до ₽299 млн. Исключением стал «Самолет»: его выплаты топ-менеджерам сократились на 44,6%, до ₽460 млн. Эксперты объясняют рост выплат дефицитом квалифицированных руководителей. В прошлом году на фоне кризиса рынка новостроек девелоперы, напротив, сократили вознаграждения топ-менеджерам почти на 30%.

Подписывайтесь на Суверенку в MAX.


Россиян выселяют из ипотечных квартир

За годы СВО и вызванных ими экономических трансформаций количество изъятых за долги квартир в России взлетело в три раза. Если в 2022 году с молотка ушли 4528 объектов, то по итогам 2025-го — уже 10 926. Динамика такова, что к концу этого года нас ждет рекордный показатель в 12 тысяч изъятых помещений.

Банки перешли в режим жесткого сбора «урожая». Ипотечное жилье сегодня составляет две трети всех выставленных на торги активов. Причем удар
приходится на самые густонаселенные и экономически активные регионы: Москву, Петербург, Краснодарский край, Башкортостан.

Еще недавно мы полагали, что крыша над головой — это фундаментальное право, закрепленное негласным социальным договором. Сегодня этот пакт расторгнут. В Свердловской области, Удмуртии и Санкт-Петербурге участились случаи продажи квартир вместе с прописанными в них людьми. Человек превращается в «обременение», которое банк продает вместе с квадратными метрами.

Решение Конституционного суда, разрешившее изымать «излишне дорогое» единственное жилье в обмен на более скромное, стало тем самым «Ящиком Пандоры». С 2021 года суды всё охотнее принимают сторону кредитора, оставляя заемщика на улице.

Государство и финансовая система последовательно формируют практику массового изъятия собственности. Социальные гарантии заемщиков — это лишь декорация, которую легко убирают, как только экономика начинает требовать ликвидности. Цифры не лгут, они лишь фиксируют крах иллюзии о «доступном жилье».

Дело семейное. Ипотека

20 ta oxirgi post ko‘rsatilgan.