Money For Startup Андрей Резинкин


Kanal geosi va tili: Rossiya, Ruscha


Венчурный инвестор Андрей Резинкин о привлечении инвестиций в стартапы.
Обо мне https://t.me/startup_venture/218
Запросить инвестиции moneyforstartup@gmail.com
Реклама и консультации https://t.me/rezinkin_bot
РКН: https://clck.ru/3QzTSL

Зарегистрирован в РКН
Bog‘liq kanallar  |  O‘xshash kanallar
Kanal geosi va tili
Rossiya, Ruscha
Statistika
Postlar filtri


Пришли недавно? Рассказываю, кто я, о чём здесь пишу и что прочитать первым

Друзья, привет! За последние дни в канал пришло много новых людей. Рад каждому, давайте знакомиться.

Меня зовут Андрей Резинкин. Последние 7 лет инвестирую в стартапы ранних стадий: 20+ проинвестированных проектов, среди них Flylane, XOR, EBAC и AITOMATIC.

В канале пишу о том, как всё выглядит с другой стороны стола: как инвестор читает дек, чего боится и за что даёт деньги.

Чтобы не листать 800 постов, вот с чего стоит начать.

Если вы делаете AI-продукт:
— А что, если OpenAI растопчет твой стартап?
— Почему компанию нельзя завайбкодить
— Пять инвайтов, ноль рекламы и оценка $10 млрд: как вырос Instinct

Дек глазами инвестора — серия, которая идёт прямо сейчас:
1. Что мы купим на эти деньги: слайд Ask
2. Конкуренты подняли раунд. Всё, поезд ушёл?
3. Чем вы отличаетесь? Одним предложением, пожалуйста

Если собираетесь привлекать инвестиции — гид по фандрейзингу из пяти частей: от стратегии до переговоров.

А впереди разбор девяти классических бизнес-моделей: какие AI усилит, а какие отомрут.

И вопрос к новеньким: что вы сейчас строите и на какой стадии? Напишите в комментариях, так я пойму, о чём вам важнее читать.

Андрей Резинкин | Money For Startup


Новый эфир с разборами стартапов.

Разбираю два проекта на pre-seed:

AURAIDO — AI-радио для ресторанов. Заведение получает свой медиаканал: музыку без отчислений в РАО, AI-диджея, который упоминает бренд и акции, и персональные поздравления гостей.

Фаундер обошёл около 50 ресторанов, получил одного клиента, и тот ушёл. Сейчас у проекта один платящий клиент на 1 500 ₽ в месяц, а запрос — 6 млн ₽. Разобрали, почему боль не звучит как боль, к кому идти вместо управляющего и почему smart money не означает инвестора, который будет продавать за тебя.

Во второй половине эфира — SPATA, платформа для P2P-аренды умных устройств на смарт-контрактах. Фаундер просит $160K, из них $60K на блогеров. Поговорили о том, почему частнику с одной квартирой это не нужно и где у такой технологии может быть платёжеспособный спрос.

Формат прежний: фаундер питчит, я задаю вопросы как инвестор, дальше сам разбор.

▶️ https://youtu.be/8TZHeR9_YFk

Тайм-коды:

00:12 Интро: формат эфира и представление учатников

00:38 Питч Степана, фаундера стартапа Auraido

04:10 Мои вопросы фаундеру

12:04 Разбор питча

21:37 Питч Артема, фаундера стартапа Spata

24:27 Мои вопросы фаундеру

28:43 Разбор питча


Хотите разбор своего проекта? Пишите в директ:

👉 https://t.me/startup_venture?direct

Андрей Резинкин | Money For Startup


Помните, как мы платили за мегабайты?

В опросе про Instinct бизнес-модель набрала 1 голос из 60. Хотя для меня как инвестора это самая интересная часть кейса. Да, комиссию Instinct ещё не берёт. Но именно по бизнес-модели видно, во что превратится компания, если рост продолжится. Давайте разберёмся, и начнём издалека.

Сегодня в AI мы платим за доступ: $20/мес для обычных смертных, $200 для гиков или за каждый токен через API. Очень похоже на начало любой технологической волны.

Сам помню, как в далеком 1999-м в Нижнем Новгороде платил за каждый час в сети и следил за минутами, как за таксометром. А в Америке AOL в 96-м году перешла с почасовой оплаты на безлимит — за пару недель пришёл миллион новых пользователей, и сеть легла. Сегодня OpenAI и Anthropic в той же роли: продают доступ по подписке, вводят лимиты и упираются в нехватку мощностей.

Дальше доступ в интернет превратился в трубу, за которую все платят и о которой никто не думает. Большие деньги достались не провайдерам, а тем, кто стоял ближе к намерению человека. Google брал с рекламодателей деньги за клики из поиска, то есть за людей, которые уже готовы купить. Amazon и eBay брали процент с покупки.

С мобильным интернетом повторилось то же самое. Мы, миллениалы, помним, как платили оператору за каждый килобайт. Потом появились App Store и бесплатные приложения, а операторы стали трубой. Когда Facebook выходил на IPO в 2012 году, мобильная выручка у него была почти нулевой. Через полтора года мобильная реклама давала почти половину.

В AI это уже происходит, но с подвохом. По данным MIT FutureTech, цена за один и тот же уровень качества падает в 5–10 раз в год. Только дешевеет единица, а не счёт: работа с самыми мощными моделями, по тем же данным, дорожает в 3–18 раз в год, потому что на каждую задачу уходит всё больше токенов. Помните, как мегабайт дешевел, но стоило начать смотреть видео с телефона — и счёт за связь улетал в космос?

Кто в этой схеме проигрывает, хорошо видно на Harvey. Клиенты стали тратить в 20 раз больше, и маржа ушла в минус. Harvey выкрутился, переехав на собственную модель на базе открытой. Но это лечит себестоимость, а не бизнес-модель.

Продавать доступ к модели — бизнес трубы. Он может быть огромным: телекомы зарабатывают до сих пор, и Anthropic с OpenAI, скорее всего, тоже будут. Но это игра для пары компаний с дата-центрами. Остальным перепродавать чужие токены с наценкой значит жить на чужом прайсе, пока счёт клиента растёт. Выигрывает тот, кто продаёт не токены, а результат.

Instinct идёт именно этим путём. Это AI-агент, который не советует, а сам делает то, что вам нужно. Продукт бесплатный, а зарабатывать собираются процентом с транзакций, которые совершает агент. Логика понятна: это Google и Amazon в одном лице. Агент владеет намерением «мне нужно в Нью-Йорк сегодня вечером» и сам его исполняет.

Сработает ли это, будем посмотреть...

В следующем посте хочу разобрать девять классических бизнес-моделей стартапов: какие AI усилит, какие перерастут во что-то новое, а какие отомрут.

Ставьте 🔥, если тема заходит.

Андрей Резинкин | Money For Startup


AI-проекты с нуля: как выбрать нишу, собрать продукт и выйти на первую выручку

Собрать AI-продукт сейчас можно за выходные. Сложнее добиться, чтобы им пользовались и за него платили: большинство таких проектов так и остаются демками.

8 октября на онлайн-панели разберём весь путь от идеи до первых денег.

Обсудим:

— как выбрать нишу, которую не съест следующий релиз OpenAI
— на чём собирать продукт: готовые API, агенты или своя модель, и как не утонуть в стоимости токенов
— где найти первых платящих клиентов без бюджета на маркетинг
— по каким сигналам понять, что проект пора масштабировать или закрывать

Спикеры:

Андрей Резинкин — ангел-инвестор в 20+ стартапах

Валерий Бабушкин — ex-VP of ML в Alibaba, руководил AI-командами до 600 человек в BP, Kaggle Grandmaster

Игорь Зуев — в портфеле 30+ приложений на рынок ЕС и США, выручка $1.5 млн+ в год

Артём Субботин — 20 лет опыта в hardware и создании глобальных трендов

Николай Хлебинский — серийный IT-предприниматель, основатель Retail Rocket

Александр Горный — ex-директор по стратегии Mail.Ru Group (VK), основатель клуба для предпринимателей ShareAI

📅 Когда: 8 октября, четверг, 19:00 мск
📍 Где: онлайн, Zoom
💰 Стоимость: бесплатно, нужна подписка на каналы всех спикеров
❓Q&A: да, приносите вопросы по своим проектам

Доступ к трансляции и запись получат только зарегистрированные — забирайте место:

👉 Зарегистрироваться на конференцию


Как вам кейс Instinct? Что впечатляет больше всего?
So‘rovnoma
  •   Рост 10% в день на инвайтах и без рекламы
  •   Отказ от приложения — всё через мессенджеры и почту
  •   40% пользователей доверяют карту уже через 3 недели
  •   Бесплатно для людей, деньги берут с мерчантов
  •   $1 млрд при оценке $10 млрд через год после старта
  •   Пока выглядит как хайп
28 ta ovoz


Пять инвайтов, ноль рекламы и оценка $10 млрд. Разбираем, как Instinct выходит на рынок

Наверняка многие из вас уже слышали про сумасшедший раунд Instinct: $1 млрд при оценке $10 млрд, лиды — Sequoia, Benchmark и Coatue. Стартапу около года, продукт до сих пор доступен только по инвайтам.

Но интереснее цифр раунда то, как Instinct выходит на рынок. Похоже, в эпоху AI дефицитный ресурс — уже не внимание пользователя, а компьют. И весь GTM строится вокруг этого. Как раз вышло интервью с основателем Ноа Шинном — его первый большой разговор о компании.

Старт был максимально скромным: продукт дали 200 друзьям и родственникам, у каждого пользователя было пять инвайтов. Первые дни база прибавляла по несколько человек в сутки, потом по паре процентов. Когда пользователей стало несколько тысяч, люди начали сами выкладывать в сеть свои кейсы, и рост разогнался до 10–11% в день. То есть база удваивалась примерно раз в неделю. На маркетинг при этом не потратили ни доллара. Инвайты перепродают на eBay по $300. А кто-то пишет фаундеру в личку, потому что не уверен, что попадёт в «пятёрку» друга.

Только инвайты здесь не игра в эксклюзивность. Каждый пользователь сжигает дорогой компьют, а мощности закупаются с лагом в несколько месяцев. Ноа признаётся, что около 40% времени думает о том, сколько GPU брать впрок. Инвайт-система работает как кран, которым регулируют рост. Иначе можно однажды проснуться с десятикратной базой, 80% которой не может достучаться до продукта.

Второе решение — у Instinct нет приложения. Ассистенту пишут в iMessage и WhatsApp, отправляют письма на почту, надиктовывают голосовые. Если горит дедлайн, он может позвонить и сам. Новый интерфейс не строят — заходят в каналы, которые у людей и так открыты весь день.

Третье. Главная метрика у них не активность, а доверие. Через три недели использования 40% пользователей привязывают к Instinct банковскую карту. И это считая тех, кто к тому моменту уже ушёл. Среди тех, кто доверил ассистенту хоть что-то чувствительное, удерживается 80%. Для консьюмер-продукта это почти нереальная цифра.

И бизнес-модель. Для пользователя продукт бесплатный, зарабатывать планируют на комиссии с мерчантов. Сколько брать, пока не решили. Через платформу уже проходит больше $1 млрд в год, половина — тревел, где бутик-отели готовы отдавать до 30% с брони. При этом индустрии ломать не собираются — хотят стать для них новым каналом продаж.

Раньше ограничением роста был бюджет на маркетинг. У Instinct это GPU, и под них пришлось перепридумать и воронку, и интерфейс, и монетизацию.

Мне больше всего нравится история с инвайтами как краном для роста. А что из этого впечатляет вас больше всего? Голосуйте в опросе ниже, а если выбрали «хайп» — расскажите в комментариях почему

Андрей Резинкин | Money For Startup


Чем вы отличаетесь? Одним предложением, пожалуйста

Недавно в посте я написал, что слайд с конкурентами становится одним из самых сильных в деке, если на вопрос «а вы чем отличаетесь?» есть ответ в одно предложение. Логичный вопрос: как его собрать?

Начну с того, как это обычно выглядит на питчах. Слайд на картинке — собирательный, но похожие я вижу почти на каждом разборе. Один фаундер показал такой с комментарием:
Перед вами слайд с конкурентами. У нас все галочки. Ура!


Беда в том, что многие из этих «крестиков» уже подняли раунды и зарабатывают, и таблица читается как «все вокруг дураки, одни мы умные». К тому же она сравнивает фичи, а не боли. Мне неважно, у кого больше галочек. Важно, за что клиент будет платить именно вам.

Второй частый вариант — спрятаться за технологию:
Мы L2-решение, которое упаковывает пайплайны поверх генеративных моделей

Чтобы это понять, нужно хорошо разбираться в теме, а далеко не все инвесторы глубоко погружены во все темы. Да и отличие «за счёт технологии» работает не всегда: часто её догоняют за один релиз.

Третий вариант — прилагательные: быстрее, удобнее, дешевле. Они есть в каждом втором деке.

Рабочее предложение собирается из четырёх кусков: кто наш клиент, чем он решает задачу сейчас, что мы даём ему взамен и какой проверяемый факт делает нас лучше именно для него. Примерно так:

Для [сегмента], который сейчас решает задачу через [альтернативу], мы даём [результат], потому что [факт, которого нет у других].

Сравните два варианта (пример условный):

AI-платформа для найма с удобным интерфейсом и глубокой аналитикой

и
Сети кофеен до 50 точек нанимают бариста через чаты и Excel. Мы закрываем вакансию за 3 дня вместо двух недель, потому что берём кандидатов из студенческих сообществ, куда джоб-борды не доходят


Во втором варианте HeadHunter и остальные никуда не делись. Мы просто показали место, где с ними не пересекаемся: другой сегмент и канал, куда они не доходят. И никого не пришлось записывать в дураки.

Схему выше можно покрутить с claude/gpt, чтобы собрать свой one-liner. Только дайте им реальные факты: кто уже платит, чем клиенты пользовались до нас, какие есть цифры. Иначе AI вернёт те же «быстрее и удобнее».

Если соберёте свой — кидайте в комментарии, посмотрим вместе.

Андрей Резинкин | Money For Startup


На каких моделях работает ваш продукт?
So‘rovnoma
  •   Только закрытые (OpenAI, Anthropic, Google)
  •   В основном закрытые, open-weight на простых задачах
  •   В основном open-weight (Llama, Qwen, Kimi, DeepSeek)
  •   Своя дообученная модель
  •   Пока не используем AI в продукте
129 ta ovoz


Когда AI-агенты работают слишком хорошо

У Harvey, AI-стартапа для юристов, за полгода валовая маржа упала с 50% до минус 50%. Агенты заработали настолько хорошо, что клиенты стали расходовать в 20 раз больше токенов. При этом Harvey продаёт годовые места по фиксированной цене, а в OpenAI и Anthropic стартап платит за каждый токен.

Выход Harvey нашёл в собственной модели на базе открытой Kimi K3. Запрос подешевел на 90%, и маржа вернулась в плюс. Похожим путём уже идут Abridge, Decagon и Ramp.

Давайте сверимся, у кого что под капотом. Опрос ниже, а в комментах пишите, какая доля себестоимости уходит на токены 👇


🚀 Сегодня наш одноклубник Саша Маландин (SereneDB) запускается на Product Hunt!

Недавно писал, что ребята подняли $2.1M pre-seed, и вот они показывают, зачем всё это было нужно. Сегодня выходит именная версия SereneDB — «Krummelanke»: open-source СУБД, которая обходит Elastic и ClickHouse по производительности. Без обмана: бенчмарк открыт для всех — github.com/serenedb/searchbench

Что сделали ребята: обычно поиск и аналитика — это два отдельных продукта, и между ними ещё нужен код, который их связывает. SereneDB объединяет всё в одну систему. К тому же она умеет искать прямо в данных, которые лежат в облаке, без переноса, и этим сильно экономит бизнесу деньги.

Команда делает поисковые технологии с 2014 года. Среди первых клиентов — ещё один проект из MFS, Justee.ai (legal AI для SMB в США).

Здорово видеть, как участники клуба выпускают вещи мирового уровня! Такое точно нужно поощрять. Апвоут и комментарий на PH займут минуту, а в день запуска это правда важно для команды.

👉 Лонч: https://www.producthunt.com/products/serenedb-krummelanke

Го поддержим Сашу 🙌

P.S. Если тоже собираетесь на Product Hunt, сохраните наш гайд по запуску: там истории 7 фаундеров, которые уже через это прошли, и чек-лист подготовки.

Андрей Резинкин | Money For Startup


Нанять сейлзов на деньги инвесторов — хороший план?

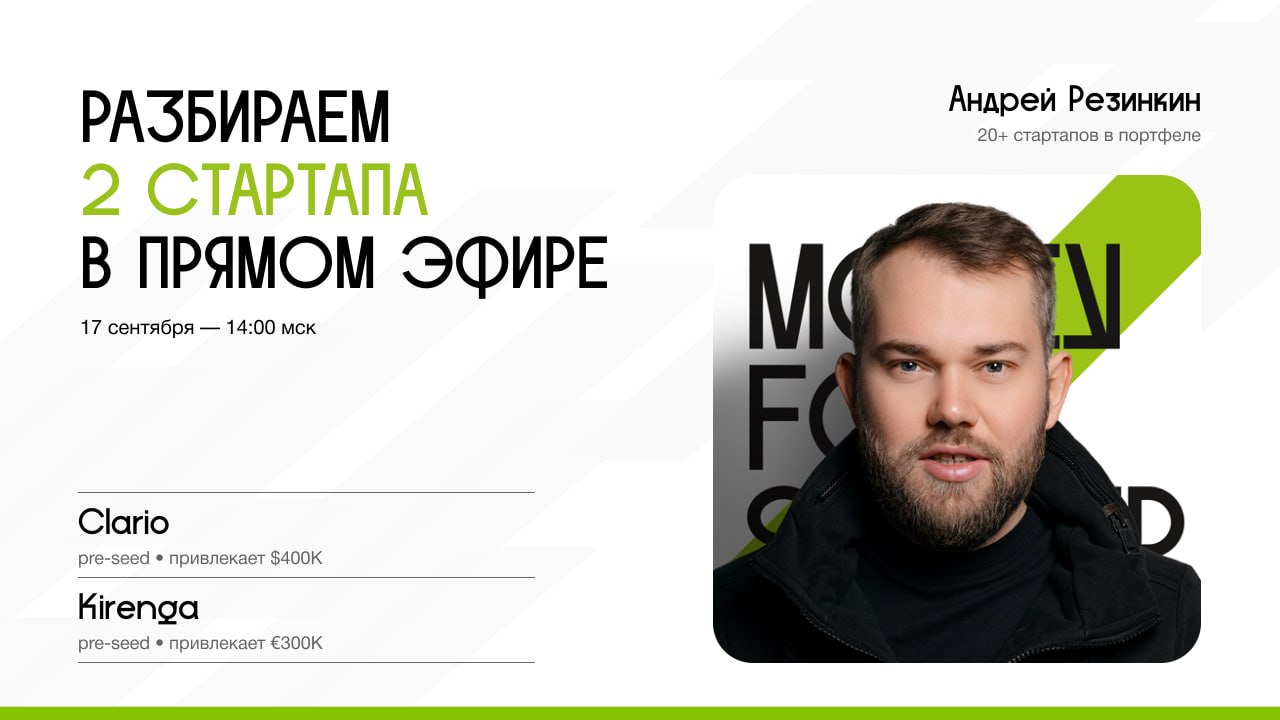
Вышел новый разбор питчей. Проекты получились контрастными. На первом видно, где обычно проседает логика дека. Второй уже сильно упаковал питч и показывает, к какому уровню стоит стремиться.

У Clario, AI-супервайзера для отделов продаж, около $12k MRR, а платные пилоты конвертируются в продление на 80%. Сейчас ребята поднимают $400k. Главный вопрос разбора в том, как перейти от продаж через нетворк фаундера к работающей машине продаж и почему нанять сейлзов без плейбука — рискованный первый шаг.

Мне кажется, эти эфиры могут помочь фаундерам, которые:

🟢 делают свой первый фандрейзинг

🟢 готовятся к привлечению инвестиций в ближайшее время

Смотреть разбор:

▶️ https://youtu.be/uMtr9ggsoyc

Тайм-коды:

00:10 Интро: формат эфира и представление учатников

01:08 Питч Куаныша, фаундера стартапа Clario

04:53 Мои вопросы фаундеру

10:52 Разбор питча

17:28 Питч Ивана, фаундера стартапа Kirenga

20:35 Мои вопросы фаундеру

21:14 Разбор питча

Если хотите на следующий разбор — пишите в директ: https://t.me/startup_venture?direct

Андрей Резинкин | Money For Startup


Конкуренты подняли раунд. Всё, поезд ушёл?

После прошлого поста про Ask напрашивается вопрос. Мы пишем на слайде «3 наших конкурента подняли раунд A», а инвестор может прочитать это как «рынок уже поделили, вы опоздали».

На разборах этот страх звучит постоянно, причём с обеих сторон стола. Фаундеры прячут сильных конкурентов в самый низ таблицы, рассказывая про фичу, которую они вчера допилили, а конкуренты нет. А инвесторы ставят красный флаг, подразумевая «красный океан».

В 2011 году Эрик Юань ушёл из Cisco, где руководил разработкой WebEx (тогда главный сервис видеоконференций для корпораций), и пошёл делать очередной сервис видеозвонков. Рынок выглядел закрытым наглухо: WebEx, Skype, который как раз купил Microsoft, GoToMeeting, Google. Фонды отказывали один за другим, и некоторые прямо говорили: делай что угодно, только не видеосвязь. Первые $3 млн дали ангелы, в том числе основатель того самого WebEx. Дальше вы знаете.

Самое интересное здесь в том, как одни и те же цифры можно прочитать по-разному. Выручку WebEx и GoToMeeting в сотни миллионов долларов большинство фондов видело как доказательство, что рынок занят. Но те же цифры доказывали и другое: рынок огромный, и люди уже платят за эту задачу. А переход с тяжёлого корпоративного софта в облако и мобильные давал новичку шанс.

Раунд у конкурента работает так же. Кто-то уже сделал за нас самую дорогую часть работы: убедил фонд, что проблема существует, за неё платят, и на ней можно построить большую компанию. Минус тоже есть: фонды из их раунда можно вычёркивать из своего списка. А остальным инвесторам нам остаётся показать, где мы с конкурентами не пересекаемся: другой сегмент, другое гео, другой канал продаж. И что на растущем рынке, где лидер держит условные 5%, места хватит ещё нескольким игрокам.

Настоящий повод насторожиться выглядит иначе. Рынок перестал расти, три игрока держат большую часть выручки, и новые раунды в нише уже никто не поднимает, а компании начинают скупать друг друга. Вот там действительно поздно.

Пустое поле без единой сделки тоже повод присмотреться. Возможно, мы просто пришли раньше всех, но чаще туда уже кто-то заходил и ушёл ни с чем. Стоит сначала выяснить, кто это был и почему не получилось.

Когда я вижу на слайде конкурентов с раундами, я не думаю «опоздали». Я думаю: «окей, рынок есть, а вы-то чем отличаетесь?» Если на это есть ответ в одно предложение, слайд с конкурентами становится одним из самых сильных в деке.

А вам инвесторы говорили «рынок уже занят»? Расскажите в комментариях, чем ответили и сработало ли.

Андрей Резинкин | Money For Startup


В пятницу Оксана Погодаева, управляющий партнёр венчурного фонда hredtech.vc — фонда ранних стадий в HR и EdTech, разбирала инвестдеки у нас в клубе MFS. А потом написала в своём канале текст о том, что изменилось, когда деки начали собирать с AI. Советую прочитать целиком, там есть за что зацепиться.

Добавлю одно наблюдение, которое в пост не попало, а на разборе прозвучало как итог всего вечера: почти никто не написал, каких результатов добьётся на запрошенные деньги. Сумма есть, срок есть, статьи расходов есть — а что мы за эти деньги купим, не сказано.

Тут стоит понимать, чего я как инвестор на самом деле боюсь. Не того, что фаундер потратит деньги неэффективно, а того, что он закроется по самой банальной причине: не смог поднять следующий раунд. Поэтому слайд Ask собирается от этого страха, а не от статей затрат.

Логика такая. Смотрим, c какой метрикой компании нашего профиля поднимают раунд А — допустим, это $100K MRR. Эта цифра и становится целью. Дальше показываем план: например, сколько LOI (писем о намерениях) нужно перевести в контракты, сколько времени занимает цикл сделки, какими шагами мы доходим до $100K MRR. Получается связка «дайте X — дойдём до метрики Y, с которой нас берут дальше». И у меня растёт уверенность, что мой чек не последний.

Сравните два слайда.

«$500K на 18 месяцев: разработка, маркетинг, найм» — это смета. Она отвечает на вопрос, куда уйдут деньги, и никак — на вопрос, чем всё закончится.

«$500K, чтобы за 18 месяцев дойти до $100K MRR: 3 наших конкурента подняли раунд A, достигнув этой выручки» — это Ask.

Андрей Резинкин | Money For Startup

2k 1 13 9 13

AI-премия заканчивается на Series A

Зацепился за разбор о том, как инвесторы сейчас считают AI-премию. Сама премия жива: по данным Carta за первое полугодие 2026-го на seed AI-компании поднимают те же деньги, что и остальные, но по оценкам процентов на 40–50 выше. А вот к Series A разрыв схлопывается примерно до 30% — это ровно тот раунд, где ярлык перестают принимать на веру.

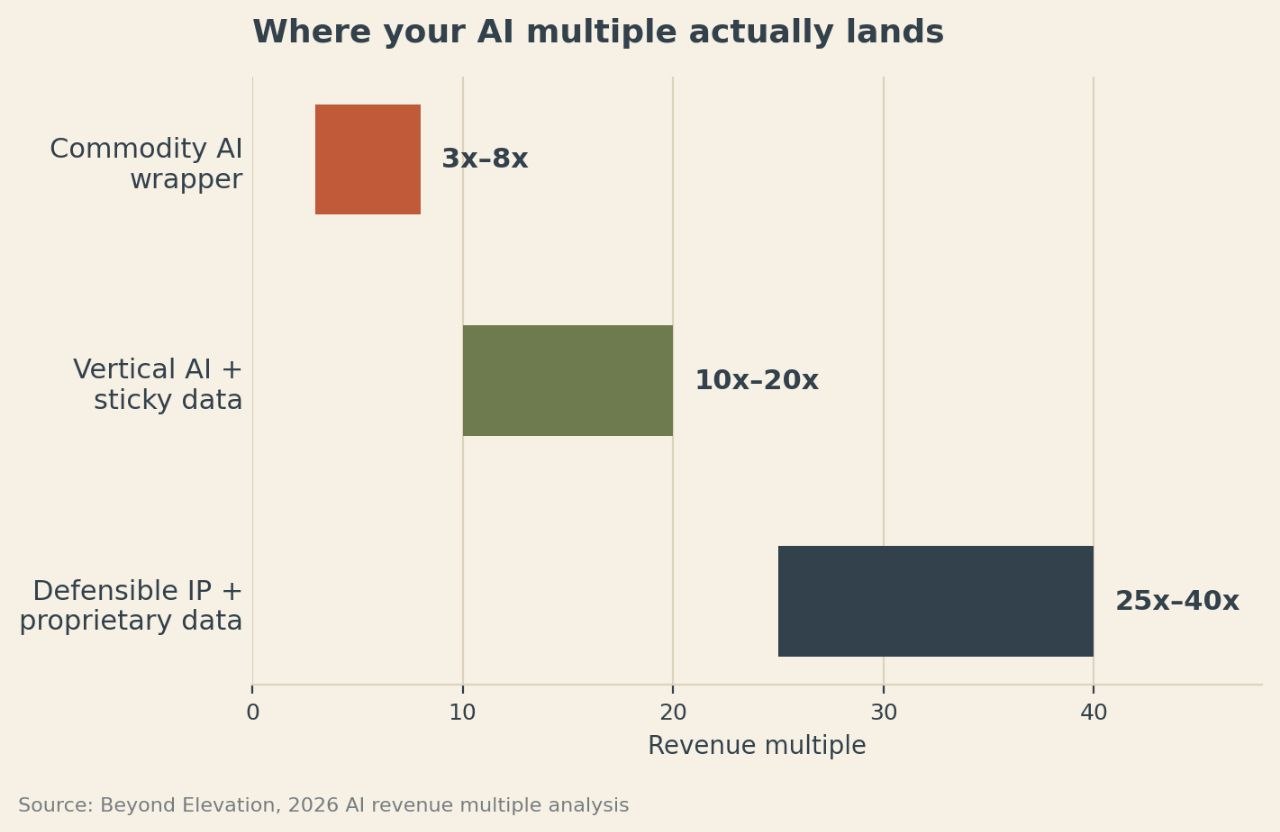
Потому что средняя премия давно распалась на три разные истории. Тонкая обёртка вокруг чужого API торгуется в районе 3–8 выручек. Вертикальный продукт с накопленными данными — 10–20. Своя технология плюс данные, которые не собрать за выходные, — 25–40. Слайд у всех троих одинаковый, разброс в пять раз.

Самое полезное наблюдение оттуда: закрывается это не формулировкой, а артефактом. Не «у нас есть моат», а отчёт о том, что сломалось, когда мы сами на неделю подменили модель другим провайдером. Не число пользователей, а кривая, где точность продукта растёт с объёмом использования.

А в вашем стартапе что тянет на настоящую defensibility — накопленные данные, залипание в процессе, своя технология? Поделитесь в комментариях, любопытно посмотреть, что у кого работает

Андрей Резинкин | Money For Startup


Сколько на самом деле стоит «просто письма и LinkedIn»

Аутрич на новом рынке выглядит бесплатным каналом: письма да сообщения в LinkedIn, задачка на пару часов в день. Давайте посчитаем, во что это обходится на самом деле.

Чтобы канал завёлся, нужен человек, который занимается только им — не «в том числе», а полный день. Толковый, способный работать самоходно, стоит около $3.000 в месяц. Плюс базы, домены, прогрев ящиков, инструменты — $700–800. Итого $3700–3800, округлим до $4000 в месяц. И это по минимуму: гипотезы ставим и правим сами. Если отдавать это отдельному человеку — закладывайте ещё одну зарплату.

Дальше объём. Чтобы канал вообще что-то показал, нужны тысячи касаний и два-три месяца перебора гипотез. Быстрее не получится: темп рассылки ограничен сверху, иначе сожжёте базу за первый месяц.

Допустим, мы научились доставать 10 квалифицированных лидов в месяц (это $400 за лид). До контракта доходит каждый пятый, значит клиент обошёлся в $2000. Если средний контракт $15–20К в год — отличная экономика, вы отбиваете привлечение за первые полтора-два месяца работы с клиентом. Если контракт $2000 — вы весь год работаете в ноль, и никакая оптимизация писем этого не спасёт.

Но царица ошибок при выходе на новый рынок: мы тащим туда канал, который работал дома, и удивляемся, что он молчит.

Поэтому в бюджет на новый рынок аутрич закладываем не строчкой «сделаем сами», а как эксперимент с ценой и сроком: $4000 в месяц на 3 месяца, чтобы проверить один канал в одной стране. Не сработало — закрываем и пробуем другой. Работает — вот тогда масштабируем идем к инвесторам за деньгами на масштабирование.

Стратегии выхода на рынки США и Европы в моих портфельных стартапах, сколько на это тратят и как поднимают инвестиции, расскажу уже в среду, 9 сентября в 19:00 мск — регистрируйтесь, если еще нет.

Андрей Резинкин | Money For Startup


Новый эфир с разборами стартапов.

Разбираю два проекта на pre-seed:

Logiways — маркетплейс сервисов для международной логистики. Логист тратит 3–4 часа, чтобы собрать маршрут и себестоимость из неструктурированных ставок перевозчиков, а тут это занимает секунды.

Разобрал питч по слайдам: что выбросить, что переписать и как правильно посчитать рынок. Плюс во второй половине эфира — Mestra, приложения с прогулочными маршрутами.

Формат прежний: фаундер питчит, я задаю вопросы как инвестор, дальше сам разбор.

▶️ https://youtu.be/EH926IJNMzc

Тайм-коды:

0:09 Интро: формат эфира и представление учатников

00:31 Питч Юрия, фаундера стартапа Logiways

03:29 Мои вопросы фаундеру

14:13
Разбор питча

34:32 Питч Роберта, кофаундера стартапа Mestra

40:53 Мои вопросы участнику

52:09 Разбор питча

Если хотите на следующий разбор — пишите в директ: https://t.me/startup_venture?direct

Андрей Резинкин | Money For Startup


Какую оценку ставить на pre-seed?

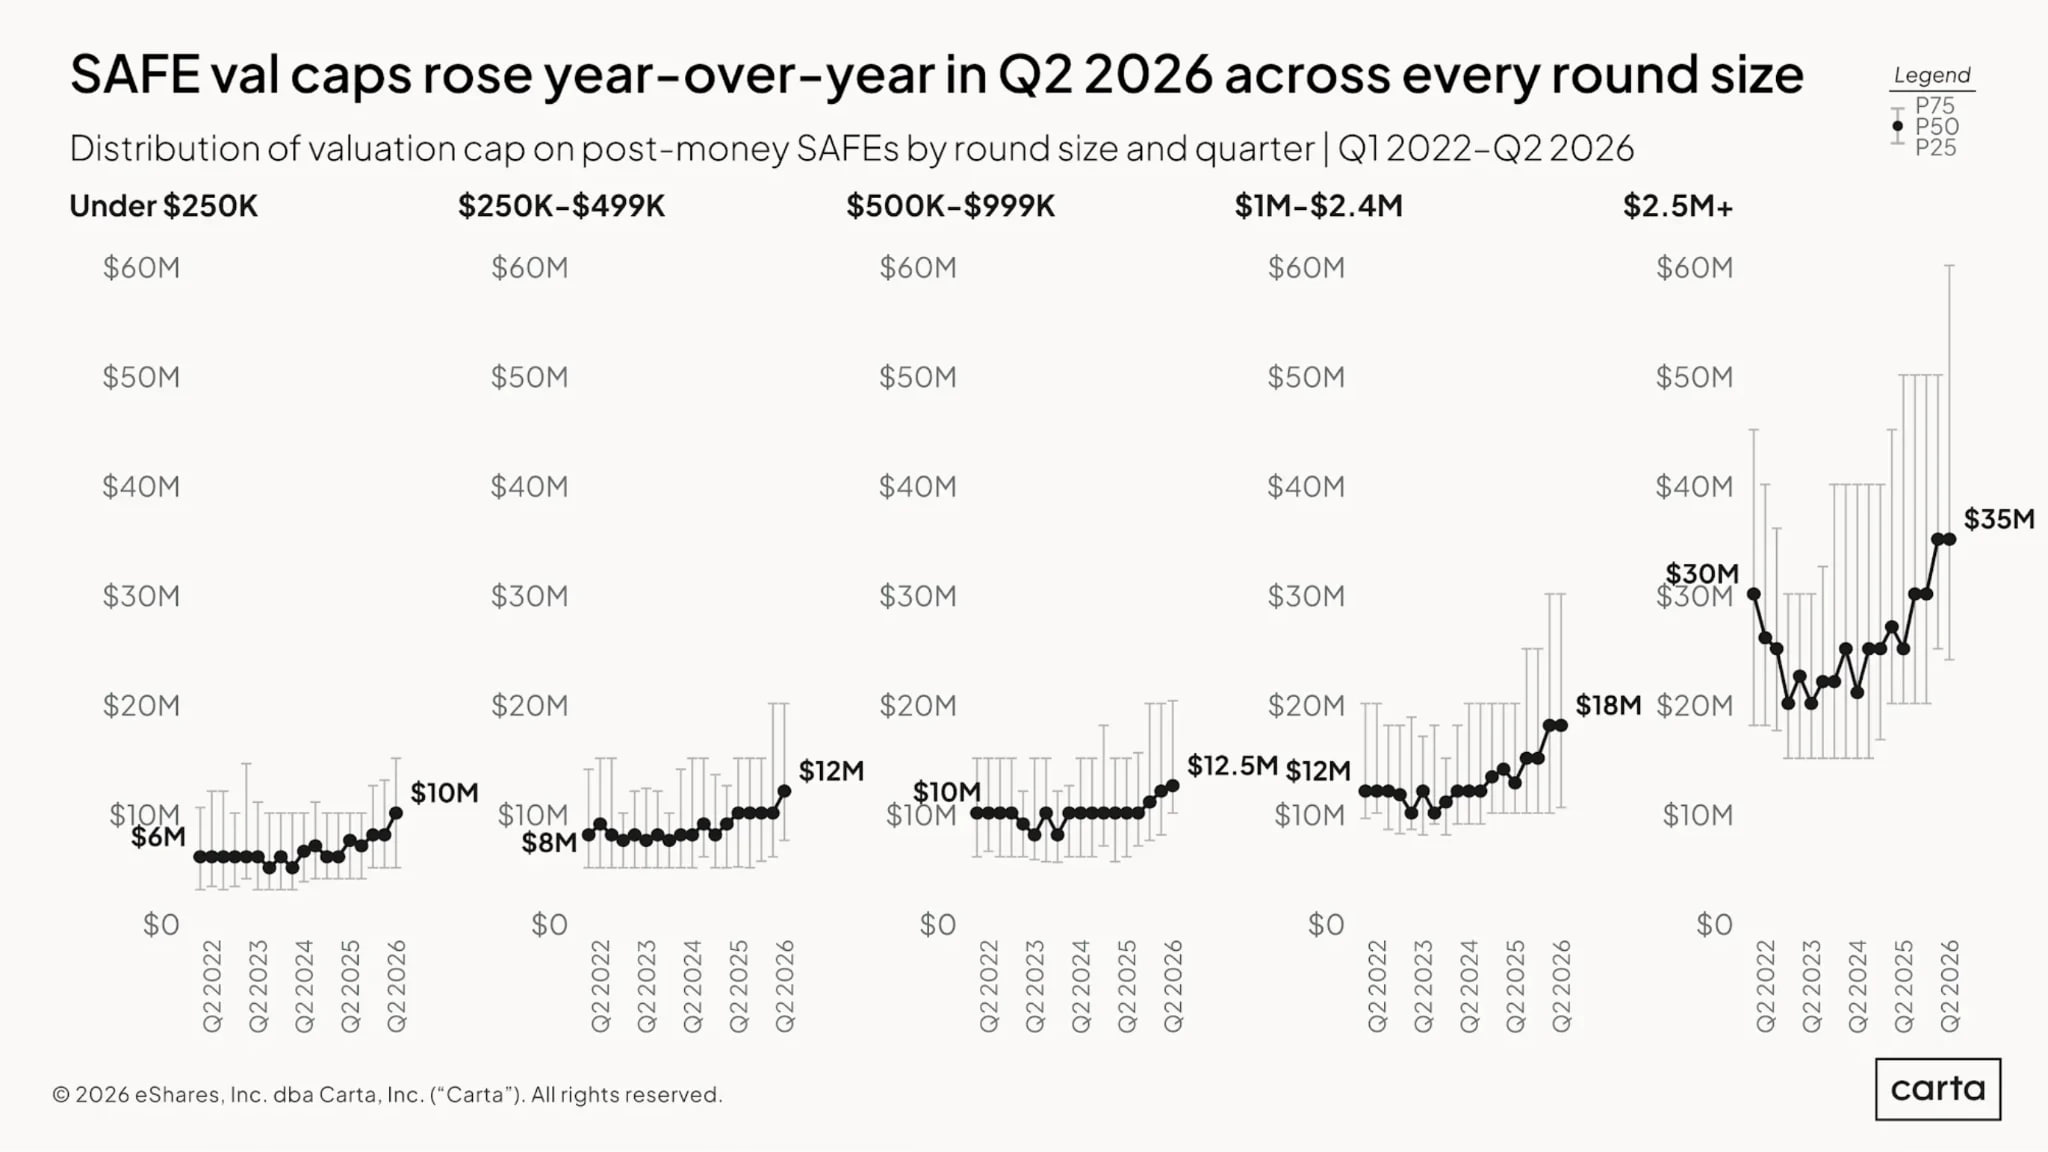
Carta в очередной раз поделилась полезной статистикой по valuation cap — самому близкому к оценке, что есть на pre-seed.

Первое, что бросается в глаза, это капы $100М+ верхнего дециля. Середина уже ближе к земле, $10-15М, если поднимаем около $1М.

И важная поправка. Это американская выборка: акселераторы, местные фонды, фаундеры из биг теха. Ангельские раунды, которые я наблюдаю, скорее попадают в район 25-ого перцентиля. Т.е. оценки в районе $7-10М для раунда размером $1М.

Андрей Резинкин | Money For Startup


Первый сейлз он трудный самый

В прошлом посте про кантри-менеджера мы упёрлись в неприятный вывод: даже правильный человек на новом рынке открывает двери, объясняет местные правила — а сделки всё равно закрывает фаундер. С первым сейлзом соблазн переложить продажи ещё сильнее. Он же не «менеджер», он прямо продавец.

Логика выглядит железной: мы собрали лиды — с конференций, из аутрича, из первых касаний фаундера, — а обрабатывать их некому, руки у основателя заняты продуктом/ фандрейзингом/ чем там еще фаундер занимается. Значит нанимаем местного сейлза. Он профессионал, он умеет. Дальше почти всегда один и тот же сюжет: полгода зарплаты (внятный сейлз в Штатах это минимум $10К/месяц + %), продажи не идут, вывод:
сейлз попался плохой

Только дело часто не в человеке. Мы попросили его сделать не его работу: сейлз не находит, за что люди готовы платить, он повторяет то, что уже сработало у фаундера — тот же сегмент, та же формулировка боли, тот же аргумент, который закрыл первые контракты. Если этих контрактов мало и они из разных сегментов (один в финтехе, второй в ретейле, третий в производстве), то повторять нечего.

На этом этапе работает 2 схемы: либо продает один фаундер, либо фаундер + сейлз по модели «клешня». Фаундер пишет руководителю C-level. Сейлз в то же время — его заместителю (VP или директору департамента). Если ответил топ, то фаундер говорит: «Слушайте, я подключу своего коллегу. Кого с вашей стороны стоит добавить?» Если ответил заместитель, сейлз говорит: «Я подключу нашего фаундера. Может, вашему руководителю тоже будет интересно поучаствовать?»
Подробно по шагам писал об это в статье про B2B-продажи для стартапов.

Поэтому первый сейлз — не решение проблемы продаж, а усилитель того, что мы уже умеем продавать сами. Пока нет плейбука "Как мы делаем продажи", продаёт фаундер.

Отдельно интересно, во сколько сейчас реально обходится первый сейлз. Если нанимали — напишите рынок, вилку и сколько месяцев прошло до первой его самостоятельной сделки. Будет здорово собрать в комментариях картину с разных рынков

Андрей Резинкин | Money For Startup


Кто откроет нам новый рынок?

Самая дорогая позиция при выходе на новый рынок — не сейлз и не маркетолог. Это кантри-менеджер. Дорогая не потому, что у него высокая зарплата, а потому, что на этой ошибке стартапы закрываются.

По моему портфелю закономерность выходит неприятно чёткая. Нашли такого человека — рынок поехал. Не нашли — потрачен год и весь поднятый раунд инвестиций. Середины между этими двумя сценариями я, честно говоря, не видел.

Путаницу создаёт само слово «менеджер». Оно рисует крепкого корпоративщика из местного гиганта: с девяти до шести, встречи, отчётность, всё солидно. Но такой человек рынок нам не откроет. В корпорации ему открывали двери не потому, что он гений переговоров, а потому что за его спиной стоял известный бренд с бюджетом. Уйдя к нам в стартап, он приходит к тем же людям с пустыми руками: без референсов, без кейсов на местном рынке, без имени. Многие в этот момент обнаруживают, что связи были не их, а должности.

Открывает рынок тот, кто по складу — сам фаундер: умеет продавать идею, знает в этой стране нужных людей и берётся за проект как за собственный. А раз как за собственный — значит, на доле уровня кофаундера: в районе 10% с четырёхлетним вестингом и годовым клиффом. Клифф нужен, чтобы мы могли сделать замену, если человек не тянет, и не объяснять потом, откуда у нас в каптейбле непонятный персонаж.

И даже когда такой человек найден, легче становится не сильно. Он открывает двери, объясняет, как здесь на самом деле заключаются сделки, вовремя останавливает нас перед культурной ошибкой. Но сделки закрывает и процесс строит фаундер. И находиться придётся там же — реалистично около 300 дней в году, то есть фактически это релокация основателя. План «найдём кого-нибудь на месте и будем рулить из другой страны» планом не является.

Если у вас в планах США или Европа — напишите в комментариях, какой у вас там главный вопрос. Разберу на эфире.

Андрей Резинкин | Money For Startup


«Где у нас купят» — не тот вопрос. Правильный: «Где нас купят»

Чтобы проект считался венчуропригодным, нужны две вещи. Большой рынок — тут все более-менее в порядке: слайд с TAM есть у всех. И рынок выходов — тот, на котором инвестор рано или поздно сможет из проекта выйти (вместе с фаундером кстати). Выходов через IPO единицы, подавляющее большинство – покупка стартапов корпорациями. И география тут беспощадная: огромный рынок сделок в Штатах, заметно меньше в Европе, дальше всё сильно фрагментировано.

Поэтому я смотрю на рынок не только как на источник выручки для стартапа, но и как на список его потенциальных покупателей. У классического венчурного фонда срок жизни 7–9 лет, и продать долю он обязан внутри этого срока — никакая выручка это правило не отменяет. Отсюда и оптика на выручку стартапа: сидят не в Штатах — оценку смело делим пополам. Европейская выручка сейчас премии почти не даёт, даже европейские фонды на встречах спрашивают про Америку.

И вот здесь появляется план, который звучит разумно и почти никогда не срабатывает: сначала потренируемся дома, соберём первый трекшн, а потом с этим опытом выйдем на большой рынок. Успешных примеров такого перехода практически нет. Любой B2B — история не на месяцы, а на годы, и годы уходят на рынок, который в венчурную модель всё равно не считается. Один из фаундеров клуба MFS дошёл в РФ до 100+ млн рублей выручки, отделил юрлицо, зашёл в Штаты с деньгами и командой — и только на третий год нашёл PMF, трижды поменяв продукт.

Домашняя выручка не дала ни продукта, ни клиентов, ни аргумента для инвестора: он стартовал заново, просто с подушкой. И это ещё хороший сценарий — у большинства деньги заканчиваются раньше, чем находится PMF.

Так что если цель фаундера в итоге выйти из бизнеса, то вопрос на который стоит ответить до выбора рынка, звучит не
Где у нас купят?

а
Где нас купят?


9 сентября в 19:00 мск проведу открытый эфир про выход на рынки США и Европы: как выбирать рынок под свою модель, сколько реально стоит вход и что показать инвестору, чтобы дальше тратить его деньги, а не свои. С кейсами портфельных стартапов и фаундеров клуба, включая провальные.

👉
Регистрация

Эфир бесплатный, записи не будет.

Андрей Резинкин | Money For Startup

20 ta oxirgi post ko‘rsatilgan.