Мобилизационная экономика


Kanal geosi va tili: Rossiya, Ruscha


Канал включен в перечень РКН
https://golnk.ru/9XrRk
Редактор канала: Ян Гордеев
По всем вопросам сотрудничества @warecon_bot
По рекламе: @nyshnorovno138
Также реклама на канале через биржу
https://telega.in/c/wareconomic

Зарегистрирован в РКН
Bog‘liq kanallar  |  O‘xshash kanallar

Kanal geosi va tili
Rossiya, Ruscha
Statistika
Postlar filtri


Новость, которую пока никто не заметил. Накануне Департамент денежно-кредитной политики ЦБ выпустил свежий бюллетень о денежно-кредитных условиях. На 4-й странице такой тезис: «Участники рынка не ожидают изменения ключевой ставки на октябрьском заседании: к концу сентября ставки ROISfix на сроках 1–6 месяцев находились в диапазоне 14,0–14,1%».

Долгосрочные ставки денежного рынка действительно находятся на уровнях, по которым снижение КС не стоит ожидать вплоть до марта 2027 года. Да, ставки — это не 100%-ный прогноз, но настроение банковского сектора пессимистичное. Очень не исключено сохранение ключа на текущем уровне (14,00%) до конца текущего года.

Мобилизационная экономика


В сентябре совокупный объем торгов валютного рынка достиг максимума за два с половиной года – 19,7 трлн рублей (см.график). Больший объём наблюдался только в мае 2024-го (20,3 трлн рублей), но то было до введения санкций против Мосбиржи, когда ещё шла торговля долларом и евро.

Можно сказать, что российский валютный рынок пришёл в себя после санкция-2024. Что, кстати, показывает и среднедневной объем торгов: он вырос с 790 млрд в том же мае 2024-го до 895 млрд рублей в минувшем сентябре.

Объём нетто-продаж инвалюты нефинансовыми компаниями в сентябре достиг 23,7 млрд в долларовом эквиваленте (рост на 26,1% к августу). При среднемесячном показателе 19,7 млрд в эквиваленте. Причина роста – выросшие цены на нефть, так как валюту на спотовом рынке продают экспортёры.

Центробанк сообщает, что в сентябре объём чистых покупок валюты со стороны нефинансовых компаний вырос на 37,7% к августу, до 1,5 трлн рублей (что составляет примерно 18 млрд в долларовом эквиваленте). Предложение валюты превышает спрос на неё. Что выразилось в некотором укреплении рубля: курс USD/RUB снизился в сентябре на 1,4%, а курс CNY/RUB на 1,2%. Спотовый рынок насыщен инвалютой, что даёт основания прогнозировать более менее стабильный курс на ближайшие месяцы.

Мобилизационная экономика


С завтрашнего дня и в течение ближайшего месяца чистые покупки валюты (то есть покупки минус продажи) по бюджетному правилу составят 12,1 млрд рублей в день.
В предыдущем месяце Минфин покупал инвалюту на 1,9 млрд в день. То есть мы имеем дело с увеличением валютных операций более чем в шесть раз. Некоторых экономистов впечатлили такие цифры. Говорят о новой девальвации рубля и падении курса до 90 и даже до 100 р. за доллар.

12,1 млрд в день — это много или мало? Минфин покупает юани. Среднедневной оборот торгов на Мосбирже в паре «юань-рубль» составляет ~145 млрд рублей. В отдельные дни больше (17 сентября было 173,5 млрд, 22 сентября — 136,4 млрд). Если измерить долю операций по бюджетному правилу, то она составит ~8,4% от среднедневного оборота. Восемь процентов — это существенно для рынка, но не фатально для курса. Год назад Минфин покупал валюту в таком же темпе, занимая такую же долю спотового рынка. Девальвации не было. И нынче не будет.

Мобилизационная экономика


Цемент: «идеальный шторм» и ставка на прозрачность

На рынке стройматериалов в 2026 году наблюдаются признаки настоящего «идеального шторма»: падает физический спрос, меняется структура строительства, растёт роль логистики, цена уже не компенсирует падение объёмов. Ситуация стала чувствительной для одного из ключевых ценообразующих строительных материалов — цемента.
Регуляторы делают ставку на прозрачность цен, и один из ключевых инструментов — организованная торговля.
Цемент стал первым стройматериалом с двумя взаимодополняющими механизмами регулирования:
— обязательная регистрация отдельных внебиржевых договоров;
— реализация части выпуска на бирже.

С 1 марта 2026 года введена обязательная регистрация внебиржевых договоров. С 13 апреля — биржевая торговля отдельными марками цемента.

Торги идут в секции «Лес и стройматериалы» Петербургской Биржи. Спецификация «Цементы» включает более 70 инструментов, из них 47 — по ЦЕМ I 42,5Н навалом, самой востребованной марке. Линейка расширяется по инициативе производителей.
Что доступно участникам:
- самовывоз со складов и поставка до пункта назначения;
- лот равен стандартной загрузке авто- или ж/д транспорта;
- базисы поставки почти во всех федеральных округах. Активнее всего — СЗФО, ЦФО и ДФО; далее СФО, ПФО, ЮФО, на очереди — СКФО.

Что это даёт:

Производителям — новый канал сбыта, новые категории покупателей, расширение географии, снижение издержек за счёт стандартизации и объективные ценовые ориентиры для долгосрочных контрактов.
Потребителям — равный доступ к предложениям, в т.ч. доминирующих игроков, рыночные цены и единые правила сделок.

Биржа существенно упрощает закупки по процедуре 223-ФЗ, следовательно, в перспективе — снижение административной нагрузки, отказ от дублирования данных и цифровая интеграция с ГИС. По мере развития она станет единым окном консолидации ценовой информации для государства.

Владимир Мишеловин, начальник управления по рынкам стройматериалов Петербургской Биржи:
«Функции Биржи на рынке стройматериалов — это больше, чем просто электронная торговля. Наша задача — объединить и учесть интересы производителей, потребителей и государства. Создать основу для единого информационного пространства, прозрачного и конкурентного рынка. Приглашаем всех заинтересованных участников делать это вместе».


Независимая консалтинговая компания NEFT Research расширяет линейку регулярных отраслевых обзоров.

1️⃣ «Нефтеномика». Актуальная аналитика о нефтяном рынке России в макроэкономическом контексте
Ежемесячный навигатор по нефтяному рынку России, где сухие цифры добычи, экспорта и цен обретают смысл в контексте макроэкономики, бюджетной политики и геополитики. Мы не просто сообщаем статистику — мы объясняем, что она означает для экономики страны, курса рубля, инфляции и инвестиционных решений.
 
2️⃣ «Логистика морских грузов». Анализ морской транспортировки сухогрузов, контейнеров и наливных грузов, ориентированный на практиков-экспортеров и отраслевых экспертов.
Ежемесячный разбор того, что происходит на рынке морских перевозок: как формируются ставки фрахта, где возникают «узкие места» в портах и на маршрутах, какие сдвиги происходят в структуре грузопотоков. За цифрами мы показываем логику — как санкции, тарифы, сезонность и геополитика отражаются на реальной работе экспортера: стоимости и сроках доставки, выборе судов и направлений, доступности альтернативных коридоров.

 
NEFT Research продолжает анализировать рынки угля, грузовых вагонов, минеральных удобрений и зерна, выпуская уже 12 отраслевых обзоров.
 
Уголь
• «Мировой и российский рынок энергетического угля» (еженедельный обзор)
• «Мировой и российский рынок энергетического угля. Прогноз» (ежеквартальный обзор)
• «Мировой и российский рынок металлургическогоугля» (еженедельный обзор)
• «Мировой и российский рынок металлургического угля. Прогноз» (ежеквартальный обзор)
• «Железнодорожная и портовая логистика угля: ставки, тарифы, объемы» (еженедельный обзор)
• «Угольный рынок Китая: котировки, тренды, аналитика» (ежемесячный обзор)


Нефть и нефтепродукты
• «Мировой и российский рынок нефти и нефтепродуктов» (ежемесячный обзор)
• «Нефтеномика» (ежемесячный обзор)
 
Логистика
• «Динамика российского парка грузовых вагонов по ключевым сегментам» (ежемесячный обзор)
• «Логистика морских грузов»


Зерновые грузы
• «Мировой и российский рынок зерновых грузов»


Минеральные удобрения
• «Мировой и российский рынок минеральных удобрений»


До конца года NEFT Research планирует начать регулярную публикацию еще 2-3 новых обзоров – по углю и логистике железнодорожных грузов.  

➡️ Ознакомиться с обзорами можно, написав на consulting@neftresearch.ru

НА-ГОРА. Угольная аналитика/Max


Российская обрабатывающая промышленность вернулась к стагнации — согласно данным S&P. Индекс менеджеров по закупкам в обрабатывающей промышленности (PMI) в сентябре — 49,8 пункта, поднявшись с 48,8 в августе.

Индекс ниже 50 пунктов означает, что в производственном секторе происходит спад.


Рост индекса в сентябре отражает лишь замедление темпов падения. Порог 50 пунктов в 2026 году был преодолён лишь дважды — в июне (50.3) и июле (50.7). Весь остальной год индекс был устойчиво ниже 50 (48-49 п.)

Яркие сиптомы спада в экономике демонстрирует рынок труда. Занятость сокращается десятый месяц подряд, а темпы увольнений ускорились до максимума с мая 2026 года. Компании не замещают добровольно уволившихся сотрудников. Хотя безработица остается на исторически низких уровнях. Закупочная активность падает самыми быстрыми темпами с апреля: производители расходуют накопленные запасы вместо новых закупок.

Мобилизационная экономика


Расходы федерального бюджета по разделу «Национальная оборона» в 2027 году составят 17,1 трлн рублей. Общие расходы бюджета запланированы 48,8 трлн. То есть, оборона занимает 35% от расходной части. Это самая большая запланироованная доля на оборону в сравнении с прошлыми годами: в 2026-м было 29,3%, в 2025-м ≈32,6%, в 2024-м ≈ 29,4%.

Но до порога Великой Отечественной бюджет не дотягивает. По данным справочника «Военная экономика СССР в период Отечественной войны» 1948 года издания под редакцией Николая Вознесенского, расходы на оборону в 1942 году увеличились до 59% от всех расходов госбюджета СССР. Перед началом войны, в 1940 году, военные расходы составляли 32,5%.

Мобилизационная экономика


В последний день сентября курс национальной валюты находится на отметке 83 рубля за доллар США. Ровно год назад редакция канала делала прогноз на 2026 год. Мы утверждали, что курс нацвалюты закрепится на отметке ±80 р. Спустя год подтверждаем наш прогноз на 2027 год. Курс рубля следующие 12 месяцев будет ±80 р. ( краткосрочными движениями в ту и другую сторону). Мы не ждём, что рубль упадёт до 89–95–99 р.

Мобилизационная экономика

3k 2 19 9 39

+5000₽ с одной сделки 💸

⚡️ Пока одни просто листают ленту - другие зарабатывают на готовых сделках.

🤖 ИИ находит точки входа, аналитики их проверяют, а ты получаешь готовый план действий.

📱 Нужен только телефон и немного свободного времени.
❌ Без опыта.
❌ Без многочасового изучения графиков.
✅ С пошаговым сопровождением.

Количество мест на обучение ограничено.

👉 Пиши «ХОЧУ ОБУЧЕНИЕ» в личные сообщения.


ЦБ сообщает о повышении беспокойства населения ростом цен на большинство товаров и услуг, входящих
в опросную анкету. В числе наиболее подорожавших товаров и услуг стали существенно чаще упоминаться сыр, колбасы, сахар, соль, кофе, чай, а также мясо и птица. При этом респонденты стали реже сообщать об удорожании фруктов и овощей, хлеба и хлебобулочных изделий (данные опроса «инФОМ»)

В сентябре медианная оценка инфляционных ожиданий на годовом горизонте увеличилась до 14,2% (+0,5 п.п. м/м; +1,6 п.п. г/г). Инфляционные ожидания находятся выше диапазона значений 2024–2025 годов. Наблюдаемая населением инфляция в сентябре увеличилась до 15,1% (+0,8 п.п. м/м; +0,4 п.п. г/г). Повышение произошло и у респондентов без сбережений, и у тех опрошенных,
которые имеют накопления. По прогнозу Банка России, годовая
инфляция составит 6,0–7,0% в 2026 году.

С такими вводными совет директоров ЦБ скорее всего сохранит ключевую ставку 14,00% на ближайшем заседании 23 октября.

Мобилизационная экономика


Уже неделю (с 22 по 29 сентября) аукционы репо, через которые ЦБ ссужает ликвидность коммерческим банкам, стабильно держатся на рекордных уровнях: более 6 трлн рублей. Репо составляет ≈90% от общих требований ЦБ к коммерческим банкам. Например, на 29 сентября объём требований 6,9 трлн, из них 6,0 трлн – репо.

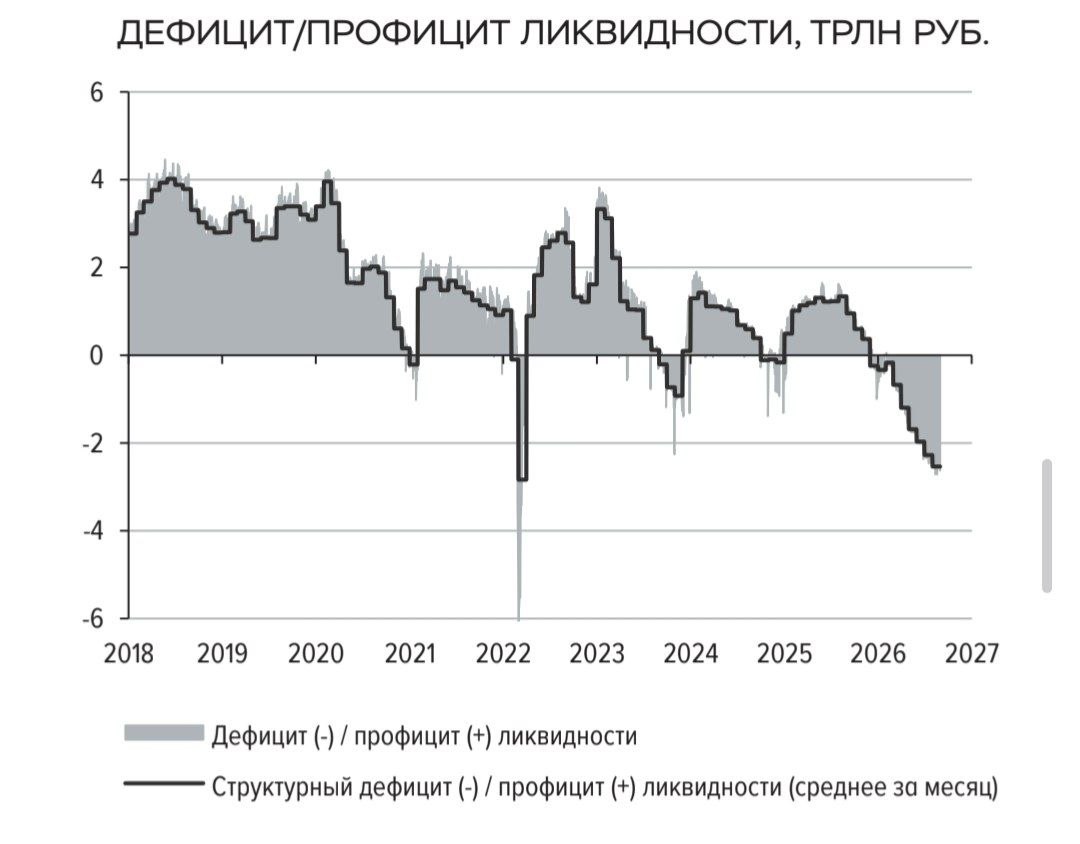
При столь массовых заимствованиях банки держат 3,9-4,0 трлн на депозитах в ЦБ. Разница между объёмом требований и обязательств ЦБ (депозитами) составляет баланс ликвидности, который в 2026-м году перешёл в состояние устойчивого дефицита.

Для сравнения, в январе текущего года банки на аукционах репо получали 3,3 трлн. То есть, с начала года объемы выросли практически в два раза. А в 2024 году банки запрашивали минимальные объемы ликвидности через аукционы репо (100-500 млрд), а в отдельные месяцы не запрашивали ни рубля. Система находилась в состоянии профицита ликвидности — занимать деньги не требовалось.

С одной стороны, кажется, что банковской системе с дефицитом ликвидности в 3 трлн не хватает денег. Но при этом 3-4 трлн рублей банки держат на депозитах в ЦБ.

Вот тоже цифры для сравнения. Если в 2023 году обязательные резервы банков, подлежащие усреднению на корсчетах в ЦБ составляли ≈2,4 трлн, то в 2026 году уже 5,4 трлн. Рост более чем в два раза. Деньги для исполнения норматива резервирования банки также получают через репо.

Дефицит ликвидности — это управляемый Центробанком процесс. Отток наличных играет тут второстепенную роль. Другое дело, что репо — это фактическая эмиссия и рост денежной массы, с которыми ЦБ тоже вроде как борется.

Мобилизационная экономика


График «Структура годового прироста кредита экономике» — хорошая иллюстрация к тезису ЦБ про низкую восприимчивость корпоративного кредитования к высоким ставкам. Прекрасно видно, как за последние восемь лет менялся вклад отдельных сегментов в общий годовой прирост кредита.
Всего четыре сегмента:
— корпоративные ссуды (серый цвет),
— кредиты населению (жёлтый),
— корпоративные облигации (тёмно-серый),
— прочие требования к организациям (розовый).
Итоговая бирюзовая линия — это годовой прирост кредита экономике.

Самые большие сегменты желтый и серый. По сути они фррмируют весь кредит экономике, который в 2023–2024 гг. прирастал сумасшедшими темпами (по 20–24%), а с ростом ставки замедлился более чем в два раза. В августе 2026 года темп опустился до 9,9% п.п. (в июле было 10,1 п.п.)
·
Основной вклад в прирост сейчас вносят корпоративные кредиты (годовой темп 13,2%); они формируют бо́льшую часть итоговых 9,9 п.п. Вклад требований к населению сократился до ~2 п.п. при годовом темпе 6,0%. Вклад корпоративных облигаций и прочих требований невелик и почти незаметен.

Видно, что жёсткая денежно-кредитная политика очень эффективно влияет на потребительское кредитование. Высокая ключевая ставка, макропруденциальные лимиты и ужесточение условий по необеспеченным кредитам сильно охладили именно розничный сегмент. А вот корпоративный сегмент не ощущает высокие ставки. Более того, его вклад в прирост кредита экономике стал доминирующим.

В довоенный период 2019–2021 годов годовой рост корпоративного портфеля был ≈6-12%. Сейчас 13,2%, то есть выше благополучных довоенных значений. Понятно почему так происходит. Компаниям нужны оборотные средства, плюс возрослие из-за высоких ставок процентные расходы.

Центральный банк косвенно подтверждает, что высокая ставка не останавливает, а разгоняет корпоративное кредитование. В 2026 году корпоративный сегмент остаётся основным драйвером роста кредита экономике.

И тепеоь этот тезис становится для ЦБ обоснованием не смягчать денежно-кредитную политику. Круг замкнулся.

Мобилизационная экономика


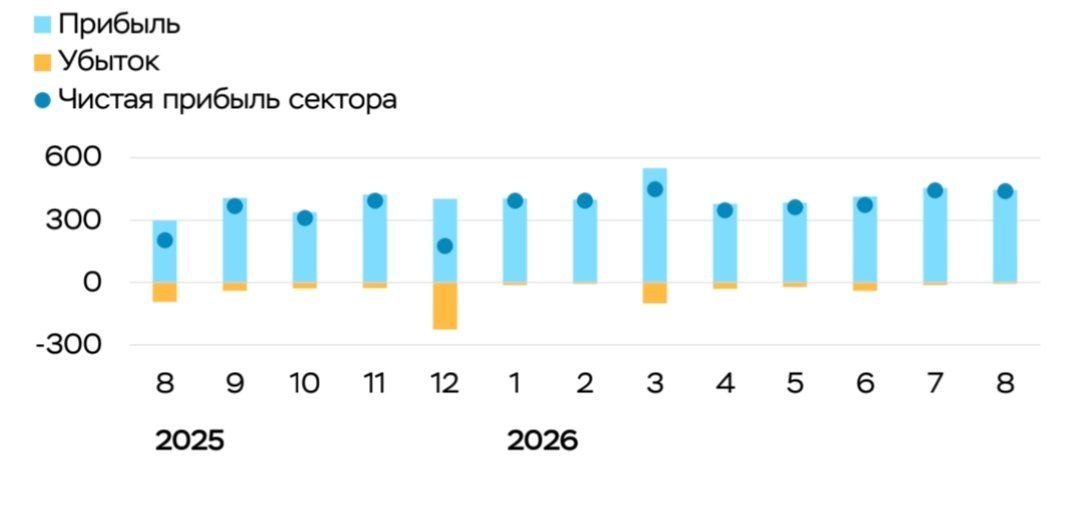
Самый прибыльный бизнес в России — банковский. Экономика может испытывать какие угодно трудности, отрасли могут падать в финансовую яму, предприятия быть в простое, отправлять сотрудников в неоплачиваемые отпуски или закрываться. Но банковский сектор был, есть и будет стабильно прибыльным.

В августе чистая прибыль сектора составила 440 млрд рублей (для сравнения, в июле было 443 млрд, в июне — 400 млрд). Рентабельность капитала почти 24%. Основная прибыль банков — чистые процентные и комиссионные доходы. В августе они выросли на 1% (до ≈606 млрд). Из этой суммы на резервы ушли 213 млрд (+27% к июлю), в том числе по корпоративному портфелю отчисления в резервы выросли почти в два раза (+63 млрд). Также пришли неосновные доходы — дивиденды от дочерних компаний (+40 млрд).

На графике динамика прибыльности сектора за год. Некоторым исключением выглядит декабрь 2025 г. Но тогда на прибыль повлияли отчисления в резервы: они выросли на 200%. К слову, два года назад, в августе 2024 года прибыль сектора составляла 435 млрд, то есть результат минувшего августа практически соответствует уровню двухлетней давности.

Мобилизационная экономика


Все ж знают, что у ЦБ есть специальный реестр профессиональных участников фондового рынка. Туда входят условно только самые сильные мира сего, по типу брокеров, банков и некоторых ИП.

Чтобы туда попасть обычному человеку (ИП) - нужно сдать на специальный аттестат, иметь высшее образование, регулярно сдавать отчётность в ЦБ и нести ответственность за ИИР.

Так вот, Пётр Краев как раз есть (ссылка на ЦБ) в этом реестре, он независимый инвестиционный советник в реестре ЦБ №257.

Пётр на рынке с 2014 года. Набив шишек и набравшись опыта в начале пути, он пришёл к тому, что создал спекулятивную стратегию с простейшим набором правил.

Ему удалось успешно предсказать ковидное падение в 2020 году и заработать на этом, безумное ралли 2020-2021 года (начало которого он упустил и не забрал довольно существенную часть движения), обвал рынка 24 февраля 2022 года (успел вовремя выйти из акций), рост доллара до 120р. Все доказательства есть в закрепленном посте.

В своём канале Пётр публикует идеи по нашим акциям: анализирует текущие графики и дает потенциальные цели движения. Объясняет, почему цена должна пойти именно туда и где он будет входить в сделку.

Петр учит именно думать и самостоятельно принимать торговые решения. Он передает свои знаний, свое понимание механики нашего рынка. Объясняет как работает рынок и как можно на нем заработать.

Можно зайти к Петру на канал и последить хотя бы недельку. Поймете для себя, подходит вам канал или нет.

httрs://t.mе/аntifragile_trаding


Сегодня на сайте ЦБ опубликовано резюме обсуждения ключевой ставки. В документе указаны три чёткие причины, по каким совет директоров ЦБ 11 сентября сохранил ставку неизменной (14,00%).

Первая причина. Сложная ситуация на топливном рынке. Тут всё ясно. Центробанк пытается монетарными методами повлиять на всплеск немонетарной инфляции.

Вторая причина. Вероятность возникновения положительного разрыва выпуска. Странно. ЦБ считает, что совокупный внутренний спрос возможно станет таким высоким, что превысит реальные производственные возможности страны. Хотя субъекты экономики особенно жалуются в этом году на слабый спрос.

Третья причина. Сохранение повышенной кредитной активности в последние месяцы. ЦБ считает, что корпоративное кредитование растёт ускоренными темпами.
Хотя мы сегодня смотрели на графики и статданные Банка России — темпы прироста корпоративного портфеля стабильно ровные весь 2026 год. Какая уж там повышенная активность.

Но тут еще есть кое что. ЦБ опять повторил свой многолетний тезис, что значительная часть кредитования остается слабо чувствительной к изменению ключевой ставки:

«В этих условиях важно поддержать достаточную жесткость
денежно-кредитных условий, чтобы рост кредита и бюджетный
импульс не привели к чрезмерному расширению внутреннего спроса
и не препятствовали снижению инфляционного давления» (стр 11 резюме).


Банк России в течение нескольких лет регулярно повторяет, что «значительная часть кредитования остается слабо чувствительной к изменению ключевой
ставки». С таким рабочим тезисом можно держать ставку высокой, а ДКУ жёсткими сколь угодно долго.

В 2024 году ЦБ также утверждал, что процентный канал трансмиссионного механизма слабо передаёт импульс кредитному каналу в части корпоративного кредитования. «Компании сохраняют аппетит и высокие возможности для привлечения заемных средств даже по значительно возросшим ставкам». С этим тезисом ставка была доведена до 21,00%. В 2026 году с этим же тезисом ЦБ отказывается снижать ставку.

Мобилизационная экономика


Когда вы последний раз проверяли формулы для расчета премий? В одном медцентре несколько лет считали премии неправильно – никто не замечал, пока не внедрили наш модуль.

Модуль расчёта премий и бонусов для 1С:
🔹 формулы как в Excel, настраиваем под вашу схему мотивации
🔹 данные прямо из 1С
🔹 нажали "Рассчитать" – готово
🔹 у каждого сотрудника есть расшифровка суммы
🔹 можно выгрузить в ЗУП или работать отдельно для управленческого учёта

Подходит для УТ, УНФ, Розницы, КА, Автосервиса, Медицины и других конфигураций. Настройка от 2 дней.

🏆 implecs – официальный партнер 1С, 10+ лет опыта, 900+ проектов, сертификат ISO 9001, гарантия до 24 месяцев.

👉 Пришлите ваши формулы – бесплатно оценим внедрение​
Наш канал: @implecs_it


Кредитование компаний стабильно высокое. В августе корпоративный кредитный портфель вырос на 1,4 трлн рублей (в июле было 1,6 трлн).
В годовом выражении прирост портфеля в августе составил 13,2% (в июле было 13,5%).

На графике хорошо видно, что снижение ключевой ставки в 2025-2026 гг. не сильно повлияло на уровень корпоративного кредитования. Оно держится стабильно ровно. Да, если сравнить текущие годовые темпы прироста с 2024 годом, то разница заметна — два года назад темпы были выще (18-20%). Но в абсолютных цифрах различия не так заметны. В 2024-м российские компании увеличивали кредитный портфель в среднем на 1 трлн ежемесячно.

Еще в 2024 году департамент исследований и прогнозирования ЦБ сетовал, что процентный канал трансмиссионного механизма слабо передаёт импульс кредитному каналу в части корпоративного кредитования, а «компании сохраняют аппетит и высокие возможности для привлечения заемных средств даже по значительно возросшим ставкам». Высокая ставка сильно ударила по малому и среднему предпринимальству и обычным гражданам.

Мобилизационная экономика


Валютизация средств российских компаний растёт четвёртый месяца подряд. Если в мае инвалюта занимала долю 15,2% от средств юрлиц, в июне — 15,7%, в июле — 16,1%, то в августе уже 17,2%. С учетом того, что на 1 сентября юрлица держали в банках ≈66,9 трлн рублей, то на валюту приходится ≈11,5 трлн (или =134 млрд в долларовом эквиваленте). Для сравнения, в июле юрлица держали в инвалюте 10,4 трлн, в июне — 10,0 трлн. Рост доли инвалюты связан в основном с валютной переоценкой. Курс рубля заметно ослаб, что отразилось на цифрах.

Но мы хотим поговорить о другом. К началу СВО в 2022 году, российские компании держали в инвалюте треть своих средств (30,9% по состоянию на февраль 2022 г.) Тогда это было около 158 млрд в долларовом эквиваленте. К началу 2023 г. валютизация компаний сократилась на 10%. Но в том же 2023-м рубль начал сильно слабеть, потому в сентябре 2023-го валютизация поднялась до 23%; а весь 2024 год держалась на уровне 19-20%. С конца 2024-го началось резкое сокращение: в декабре 2024 г. валютизация опустилась до 17,4% или 10,6 трлн рублей.

Мы видим, что за последние годы доля средств в инвалюте практически не меняется. Стабильно 10-11 трлн рублей Чего не скажешь о курсе. Волатильность рубля довольно сильная. Главное, не понятно за счёт чего. То ли это валютные спекулянты. То ли курс не вполне рыночный. Вопрос открытый.

Мобилизационная экономика


Курс лекций от канала Мобилизационная экономика

Здравствуйте друзья. В связи с текущим (пожалуй, не самым лучшим) положением в российской экономике, мы решили записать для вас курс лекций на основе избранной литературы и собственных многолетних наблюдений за финансовым и реальным секторами. Лекционный материал упорядочен, разбит по учебным дням для качественного усвоения.

На курсе будут разобраны наши главные темы: устройство российской экономики, денежное обращение, Центральный банк, денежно-кредитная политика, курсообразование, а также инфляция, дефляция, ВВП, платежный баланс, рынок труда, безработица и многое другое. В конце каждой темы будут проводиться опросы на качество усвоения материала.

Курс поможет вам ориентироваться в базовых экономических вопросах и ситуаций. Вы сможете принимать качественные финансовые решения, да и просто расширите кругозор.

Курс начнется 25.09.
Длительность 9 дней.
Стоимость 999₽.

После окончания, все материалы останутся у вас. Получить полное содержание курса для ознакомления, а также по всем вопросам просим обращаться в личные сообщения.


Прогноз структурного дефицита ликвидности банковской системы на декабрь увеличен на 1,6 трлн, до 4,0–5,2 трлн рублей. Центробанк объясняет изменение увеличением спроса на наличные. Но это лукавое объяснение из разряда: бензина нет, потому что большой спрос на бензин. Ликвидностью управляет Банк России и только он один. Вчера же ЦБ заявил, что рост спроса на наличные полностью покрывается операциями Банка России по управлению ликвидностью. То есть ситуация дефицита управляемая.

В самом дефиците ликвидности ничего необычного нет. Кроме того, что он усиливает жёсткость денежно-кредитных условий. Меньше свободных денег — меньше кредитов. По уровню дефицита ликвидности банковская система сейчас находится в ситуации февраля-марта 2022 года, когда была паника (см. график). Но тогда ЦБ быстро предоставил коммерческим банкам ликвидность и закрыл дефицит.

В 2026 году ЦБ повторять этого не будет, поскольку ему необходимо сохранить жёсткие денежно-кредитные условия. Грубо говоря, ЦБ предоставляет коммерческим банкам средства только на исполнение нормативов резервирования и краткосрочной ликвидности. Все остальное — дозированно. ЦБ можно похвалить за последовательную политику: регулятор нивелирует эффекты снижения ключевой ставки. Только экономике от этого не лучше, а хуже.

Мобилизационная экономика

20 ta oxirgi post ko‘rsatilgan.