


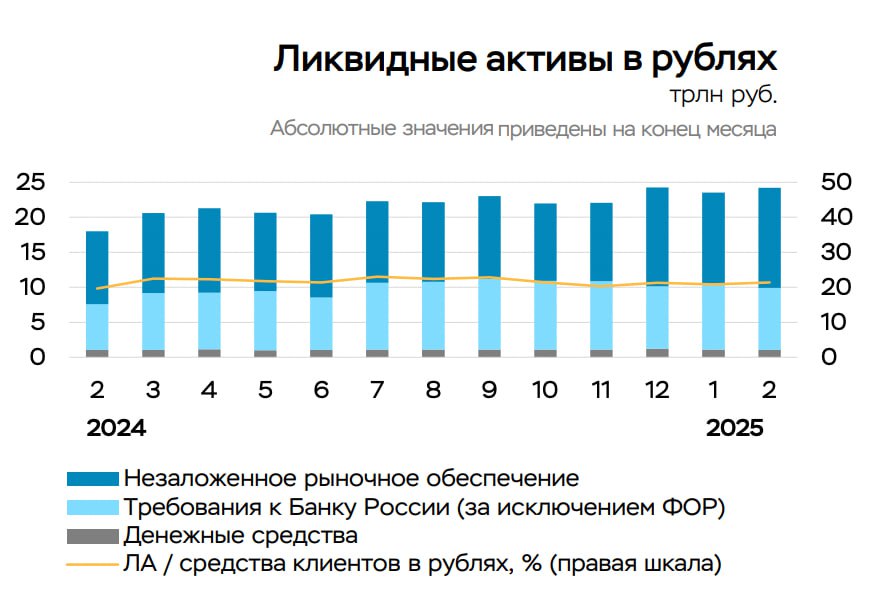
Ситуация с ликвидностью в банковском сектора пока не улучшается. ЦБ снова называет уровень покрытия средств клиентов "комфортным" и показывает 21%:
Глядя на годовую картинку можно, само собой, и подумать, что 21% - всегда было "комфортно", но эта цифра в кризисный 2022 год была 26%, а в январе 2023 года 25% получили от ЦБ комментарий "это адекватный уровень" и заверения, что еще на 13% в случае чего банки могут рассчитывать от ЦБ🤔
Невольно вспоминается посыл главы департамента банковского регулирования и аналитики ЦБ Александра Данилова по итогам 2024 года из этого поста, что "переход на национальные нормативы, которые "чуть помягче" ситуацию для банков не изменят и с краткосрочной ликвидностью нужно вопрос решать уже сейчас".
Уровень покрытия средств клиентов комфортный (~21%), однако уже продолжительное время существенно не меняется. Это объясняется тем, что банки в значительной степени полагаются на беззалоговые депозиты ФК или кредиты от Банка России под залог нерыночных активов, при этом не наращивая объем ЛА на балансе.
Глядя на годовую картинку можно, само собой, и подумать, что 21% - всегда было "комфортно", но эта цифра в кризисный 2022 год была 26%, а в январе 2023 года 25% получили от ЦБ комментарий "это адекватный уровень" и заверения, что еще на 13% в случае чего банки могут рассчитывать от ЦБ🤔
Невольно вспоминается посыл главы департамента банковского регулирования и аналитики ЦБ Александра Данилова по итогам 2024 года из этого поста, что "переход на национальные нормативы, которые "чуть помягче" ситуацию для банков не изменят и с краткосрочной ликвидностью нужно вопрос решать уже сейчас".