


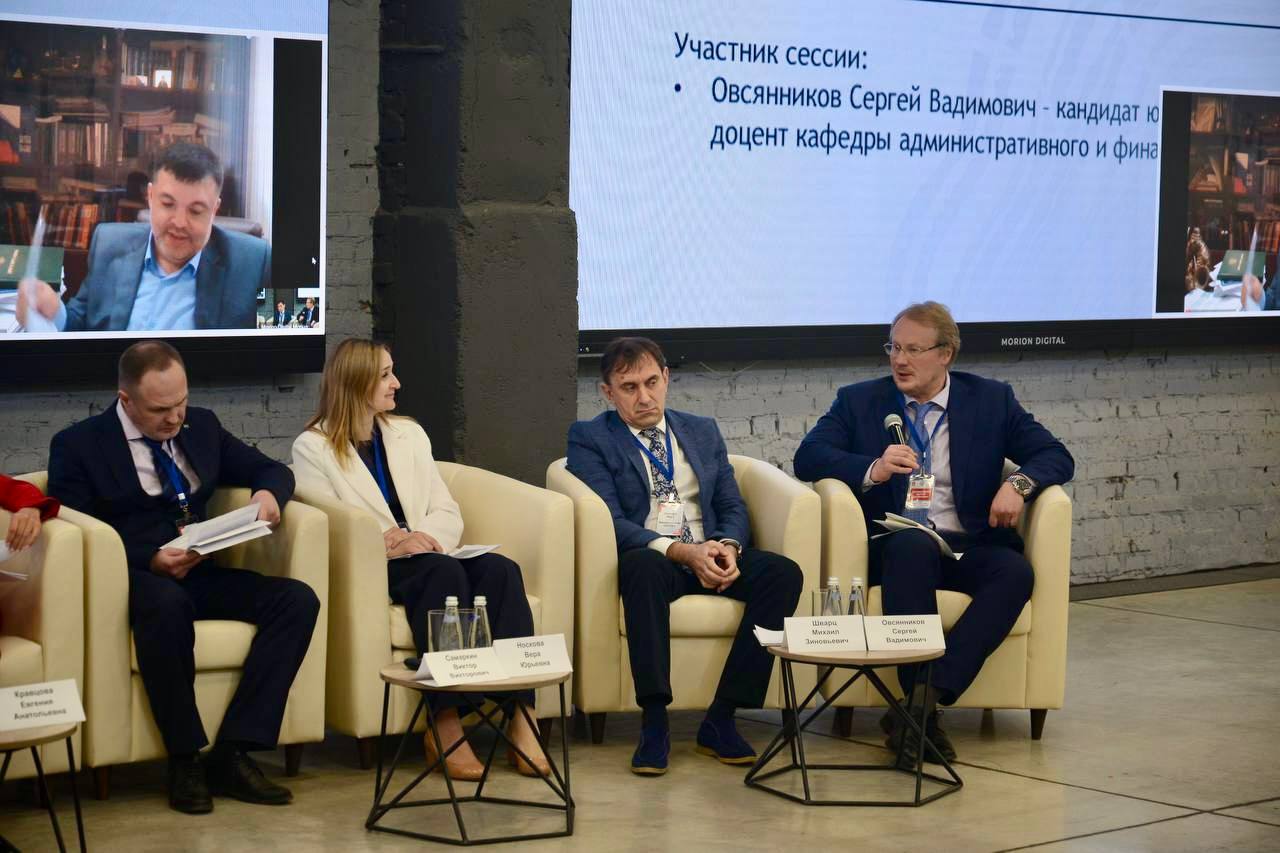
На панельной сессии «Доклады участников конференции, дискуссия» в ходе научно-практической конференции ПНФ-2025 «Добросовестное налоговое администрирование: промежуточные итоги» с докладом выступил Сергей Вадимович Овсянников, к.ю.н., доцент кафедры административного и финансового права СПбГУ.
Ключевые тезисы его доклада:
1. Профилактика как системный приоритет. Поддержал линию В.В. Бациева:«Профилактический характер налоговых мероприятий – основа снижения конфликтности».
2. Критика платности правовой определённости. Оспорил текущую практику: «Госпошлина не должна быть условием получения ясности в применении норм права». Проблема: Частые запросы бизнеса из-за неоднозначности законодательства.
3. Институт преодоления правовой неопределённости. Предложил механизм: «Создать процедуру официальных разъяснений ФНС по инициативе налогоплательщика – до возникновения спора.
4. Добросовестность как критерий реформы. Сформулировал принцип: «Новые инструменты должны работать на добросовестность администрирования, а не на ужесточение контроля». В целом предложения направлены на смену парадигмы: от контроля к сервису.