


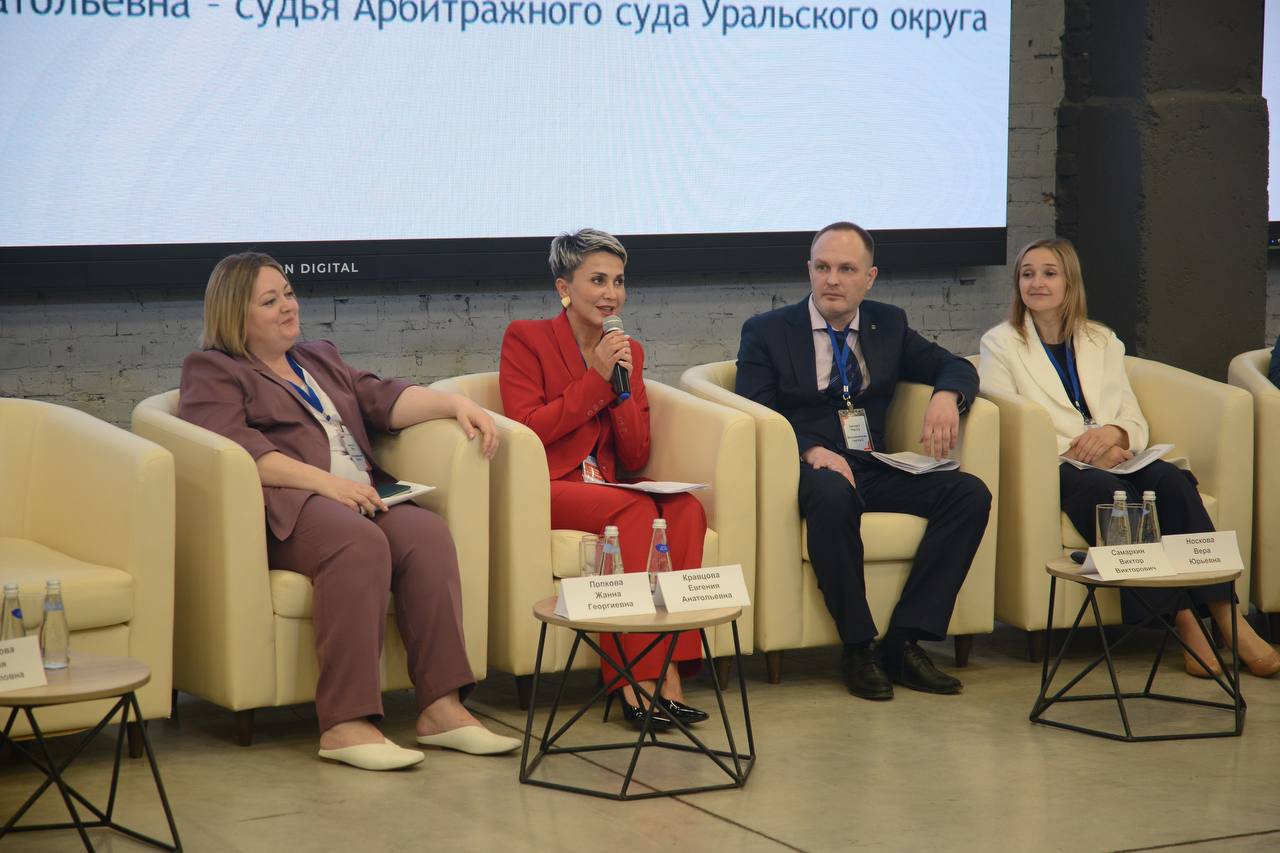
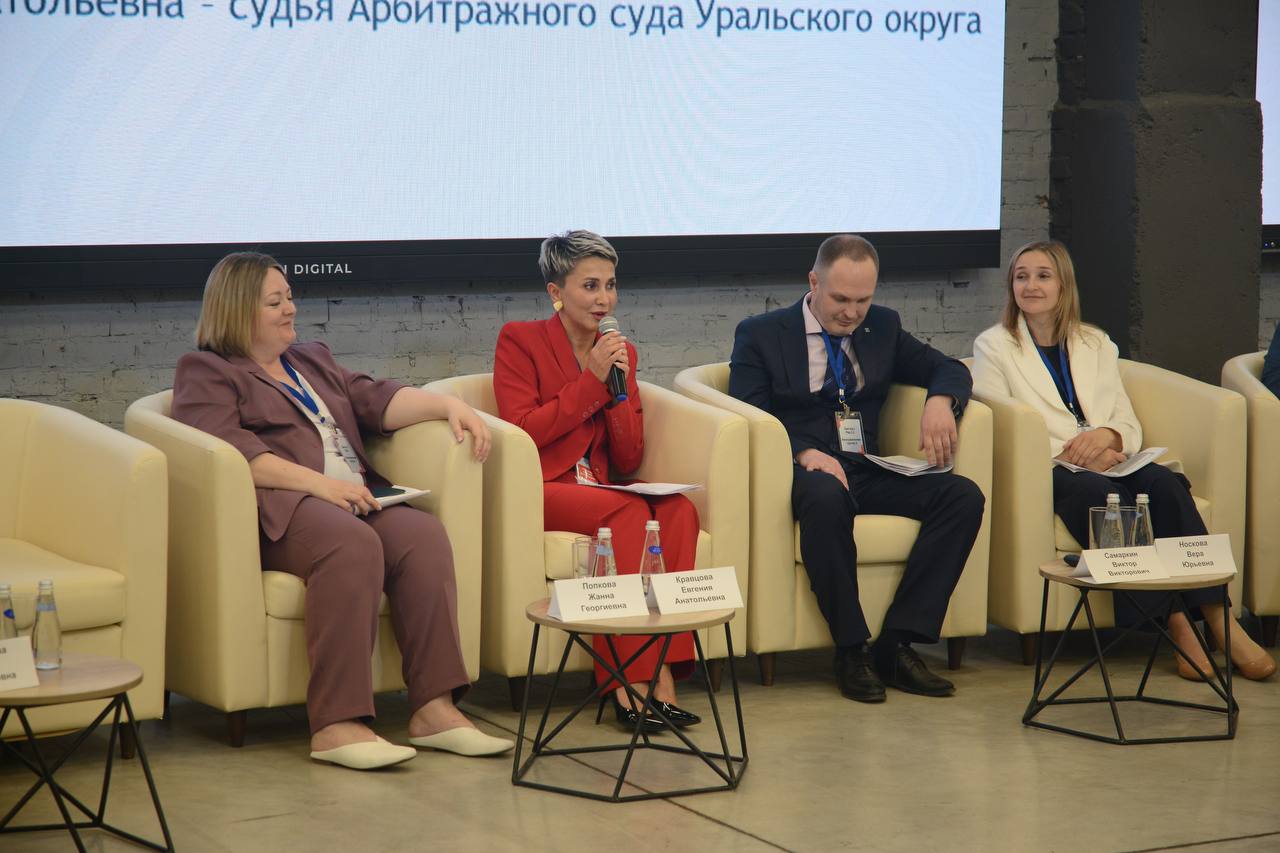
На панельной сессии «Доклады участников конференции, дискуссия» в ходе научно-практической конференции ПНФ-2025 «Добросовестное налоговое администрирование: промежуточные итоги» с докладом выступила
Кравцова Евгения Анатольевна, судья Арбитражного суда Уральского округа
Доклад: «Об основных подходах к рассмотрению споров, связанных с получением необоснованной налоговой выгоды»
Евгения Анатольевна Кравцова затронула вопросы необоснованной налоговой выгоды и подходов к рассмотрению таких дел в судебной практике.
- Отсутствие единообразия:На сегодняшний день единых правовых подходов к рассмотрению налоговых споров нет, однако Арбитражный суд Уральского округа стремится вырабатывать последовательную практику.
- Согласие с Бациевым: Кравцова поддержала мнение о том, что структурирование– это «наше всё».
- Влияние ст. 54.1 НК РФ: С введением этой нормы подходы к рассмотрению налоговых споров были дестабилизированы.
Сформированные в Уральском округе подходы:
1. Рассмотрение дел в соответствии с позициями, выработанными Пленумом ВАС № 57.
2. Требование экономического обоснования налоговых операций.
Кроме того, судья высказала свою позицию по вопросу дробления бизнеса и последним изменениям в этой сфере.