


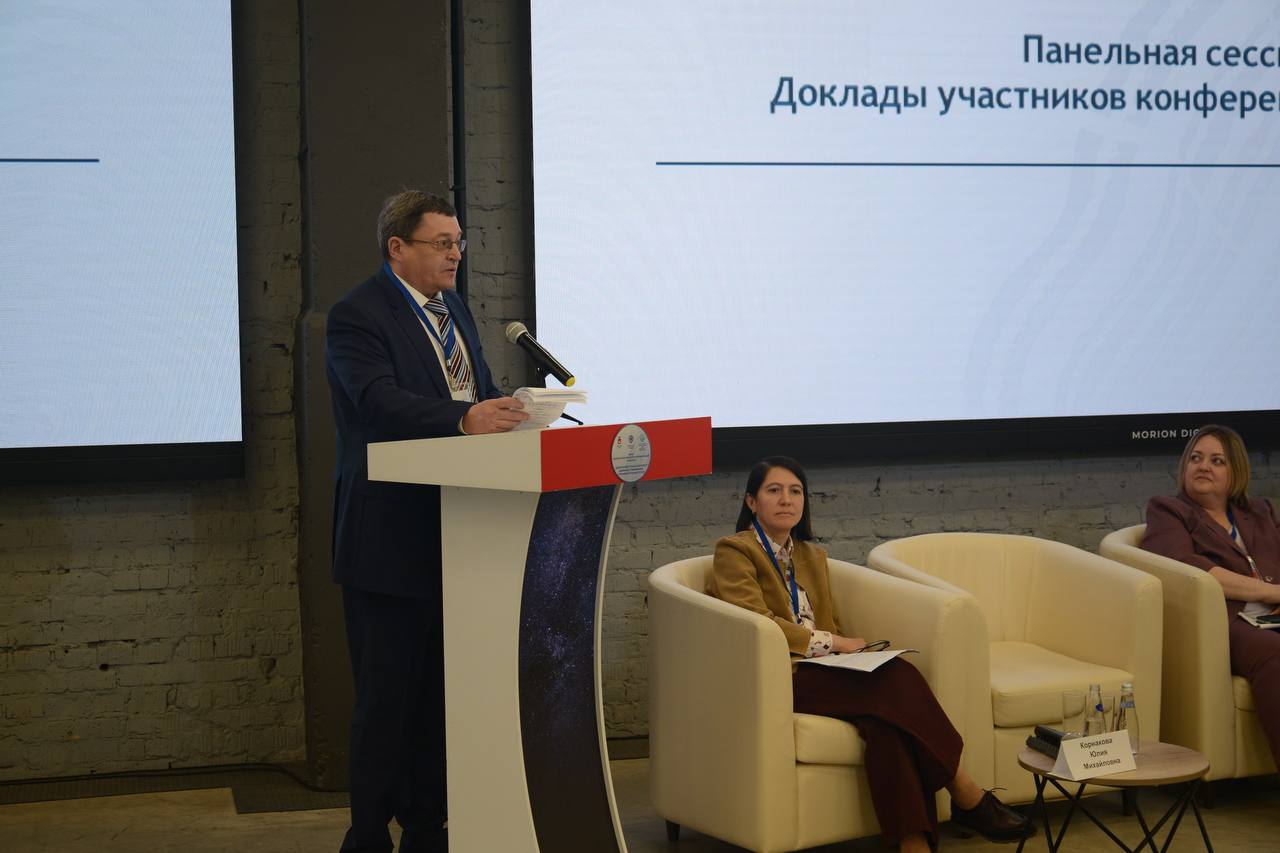
На панельной сессии «Доклады участников конференции, дискуссия» в ходе научно-практической конференции ПНФ-2025 «Добросовестное налоговое администрирование: промежуточные итоги» с докладом выступил Брызгалин Аркадий Викторович, руководитель группы компаний "Налоги и финансовое право"
1. Проблема разграничения добросовестности
"Нет чёткой грани между добросовестными и недобросовестными налогоплательщиками. Это недоработка и законодателя, и судебной системы. Здесь надо наводить порядок."
2. Критика ст. 54.1 НК РФ
"Попытка навести порядок через ст. 54.1 НК провалилась - нужны новые подходы. Примирительные процедуры лечат лишь 'симптомы', тогда как работать нужно с причинами конфликтности."
3. Значение неформальных институтов
"Ключевое значение имеют культура, мораль, доверие и сотрудничество. Это и профилактика, и воспитание, и обучение. Рычаги снижения конфликтности лежат вне правового поля."
4. Предложения по реформированию
- Закрепить повышенный стандарт доказывания для налоговых органов
- Чётко определить правовой статус налогоплательщика как "слабого звена"
Четыре основных вывода:
1️⃣ Чёткое нормативное регулирование
2️⃣ Защита слабой стороны - налогоплательщика
3️⃣ Смелость в экспериментах ("Ничего не бояться!")
4️⃣ Культура эффективнее любых санкций