


Приходите к нам в прокуратуру. Кабинет тот же
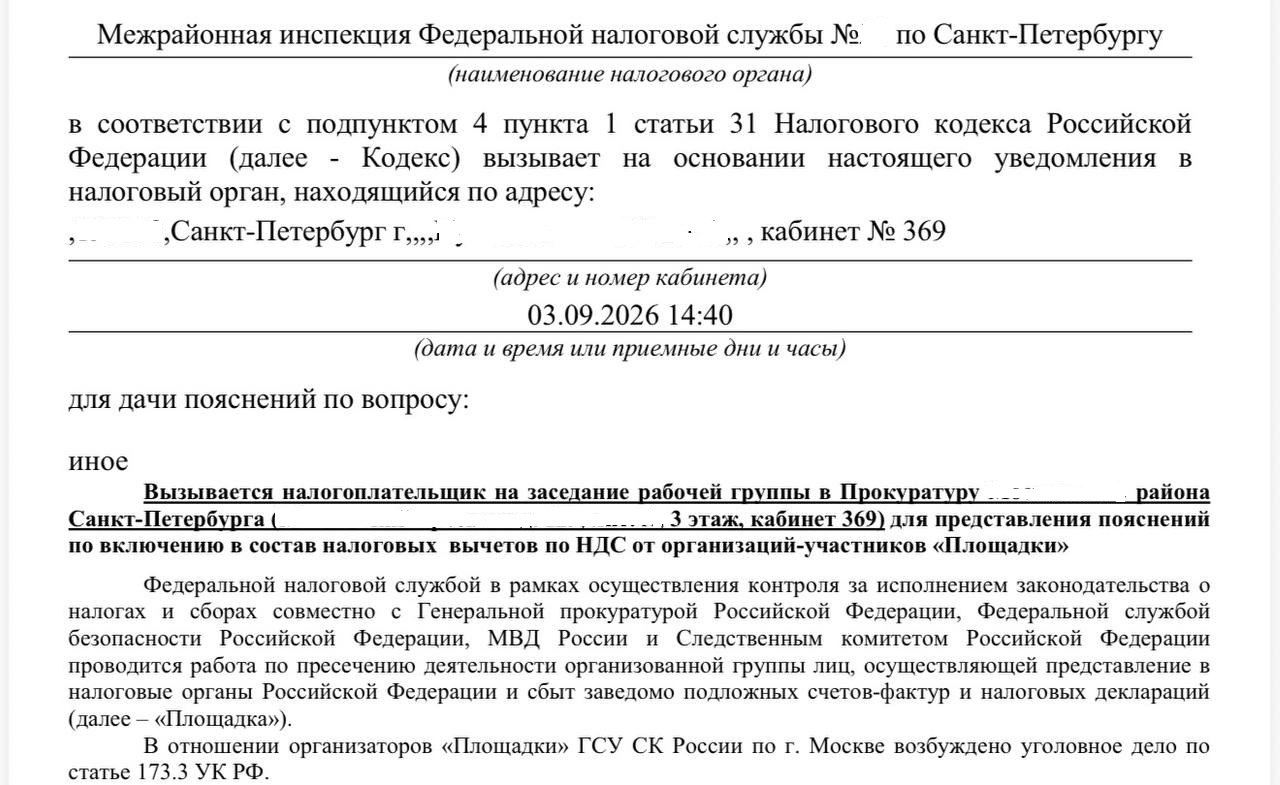
Коллега поделился своим материалом. Уведомление о вызове для дачи пояснений, всё по форме: наименование инспекции, ссылка на подп. 4 п. 1 ст. 31 НК, адрес налогового органа, кабинет № 369, дата и время. Третье сентября, 14:40.
Дальше поле «для дачи пояснений по вопросу». В нём стоит «иное». А под ним, жирным и с подчёркиванием: налогоплательщик вызывается на заседание рабочей группы в районную прокуратуру. Другой адрес, другой конец города, кабинет 369.
Кабинет 369 в обоих зданиях. Это я комментировать не буду.
Теперь по существу. Полномочие в Налоговом кодексе, на котором основан документ, описано одним оборотом: вызывать на основании уведомления в налоговые органы. Всё. Ни в помещения других ведомств, ни на совместные заседания, ни в удобное инспекции место.
Форма повторяет это дословно. КНД 1165009, приложение № 2 к приказу ФНС от 07.11.2018 № ММВ-7-2/628@: «вызывает на основании настоящего Уведомления в налоговый орган, находящийся по адресу». Строку инспекция заполнила честно, своим адресом. А настоящий вызов вписала туда, где по форме должен стоять вопрос, по которому ждут пояснений.
Вышло, что обязывающая часть документа зовёт в инспекцию, а содержательная — в прокуратуру. На одно и то же время.
И ещё «заседание рабочей группы». Такой формы налогового контроля в кодексе нет (3 раза ха). Зато есть письмо ФНС от 02.12.2021 № ЕА-4-15/16838, где служба сама перечислила, за чем вызывать уведомлением нельзя, и вызов на комиссию по легализации базы назвала нарушением. Организацию работы этих комиссий отменили ещё раньше, письмом от 07.07.2020 № БС-4-11/10881@. Рабочая группа отличается от комиссии вывеской.
Может, что-то поменялось за зиму? С 1 января подп. 4 п. 1 ст. 31 поправлен ФЗ от 28.11.2025 № 425-ФЗ. Убрали ровно одно слово: «письменного». «В налоговые органы» осталось нетронутым.
Ответственность за неявку идёт по ч. 1 ст. 19.4 КоАП, за неповиновение законному распоряжению. Не любому, а законному. И тот, кто третьего сентября в 14:40 придёт по адресу из уведомления, в кабинет 369, уведомление исполнит. Где в это время заседает рабочая группа, к его обязанностям отношения не имеет.
Кстати. Прокурор вправе вызвать сам, своим требованием по ст. 22 Закона о прокуратуре, и вот там неявка стоит дорого: ст. 17.7 КоАП. Разница не в том, что вызывают, а в том, кто вызывает и на каком бланке. Бланк налоговой с адресом прокуратуры требованием прокурора не становится.
Предмет пояснений, если что, знакомый: вычеты по НДС по организациям-участникам «Площадки», уголовное дело по ст. 173.3 УК в отношении организаторов. Про письма по этой истории я писал 16 августа, включая то, что дело возбуждено не в отношении получателя бумаги.
Чем креативнее уведомление, тем меньше оно обязывает.
Раз уж место заседания рабочей группы кодекс сотрудникам налоговой никак не ограничивает, у меня есть предложения на будущее. Куда позовут в следующий раз?
🔥 На мясокомбинат, в цех разделки. Настроение задаёт сразу
😈 На кладбище. Логичное развитие жанра
🤔 В зал суда, где идёт процесс по особо тяжкому. Для наглядности
🤷♂️ Пусть уж лучше к себе. В свой кабинет, по своей форме
Коллега поделился своим материалом. Уведомление о вызове для дачи пояснений, всё по форме: наименование инспекции, ссылка на подп. 4 п. 1 ст. 31 НК, адрес налогового органа, кабинет № 369, дата и время. Третье сентября, 14:40.
Дальше поле «для дачи пояснений по вопросу». В нём стоит «иное». А под ним, жирным и с подчёркиванием: налогоплательщик вызывается на заседание рабочей группы в районную прокуратуру. Другой адрес, другой конец города, кабинет 369.
Кабинет 369 в обоих зданиях. Это я комментировать не буду.
Теперь по существу. Полномочие в Налоговом кодексе, на котором основан документ, описано одним оборотом: вызывать на основании уведомления в налоговые органы. Всё. Ни в помещения других ведомств, ни на совместные заседания, ни в удобное инспекции место.
Форма повторяет это дословно. КНД 1165009, приложение № 2 к приказу ФНС от 07.11.2018 № ММВ-7-2/628@: «вызывает на основании настоящего Уведомления в налоговый орган, находящийся по адресу». Строку инспекция заполнила честно, своим адресом. А настоящий вызов вписала туда, где по форме должен стоять вопрос, по которому ждут пояснений.
Вышло, что обязывающая часть документа зовёт в инспекцию, а содержательная — в прокуратуру. На одно и то же время.
И ещё «заседание рабочей группы». Такой формы налогового контроля в кодексе нет (3 раза ха). Зато есть письмо ФНС от 02.12.2021 № ЕА-4-15/16838, где служба сама перечислила, за чем вызывать уведомлением нельзя, и вызов на комиссию по легализации базы назвала нарушением. Организацию работы этих комиссий отменили ещё раньше, письмом от 07.07.2020 № БС-4-11/10881@. Рабочая группа отличается от комиссии вывеской.
Может, что-то поменялось за зиму? С 1 января подп. 4 п. 1 ст. 31 поправлен ФЗ от 28.11.2025 № 425-ФЗ. Убрали ровно одно слово: «письменного». «В налоговые органы» осталось нетронутым.
Ответственность за неявку идёт по ч. 1 ст. 19.4 КоАП, за неповиновение законному распоряжению. Не любому, а законному. И тот, кто третьего сентября в 14:40 придёт по адресу из уведомления, в кабинет 369, уведомление исполнит. Где в это время заседает рабочая группа, к его обязанностям отношения не имеет.
Кстати. Прокурор вправе вызвать сам, своим требованием по ст. 22 Закона о прокуратуре, и вот там неявка стоит дорого: ст. 17.7 КоАП. Разница не в том, что вызывают, а в том, кто вызывает и на каком бланке. Бланк налоговой с адресом прокуратуры требованием прокурора не становится.
Предмет пояснений, если что, знакомый: вычеты по НДС по организациям-участникам «Площадки», уголовное дело по ст. 173.3 УК в отношении организаторов. Про письма по этой истории я писал 16 августа, включая то, что дело возбуждено не в отношении получателя бумаги.
Чем креативнее уведомление, тем меньше оно обязывает.
Раз уж место заседания рабочей группы кодекс сотрудникам налоговой никак не ограничивает, у меня есть предложения на будущее. Куда позовут в следующий раз?
🔥 На мясокомбинат, в цех разделки. Настроение задаёт сразу
😈 На кладбище. Логичное развитие жанра
🤔 В зал суда, где идёт процесс по особо тяжкому. Для наглядности
🤷♂️ Пусть уж лучше к себе. В свой кабинет, по своей форме