


Репост из: MMI
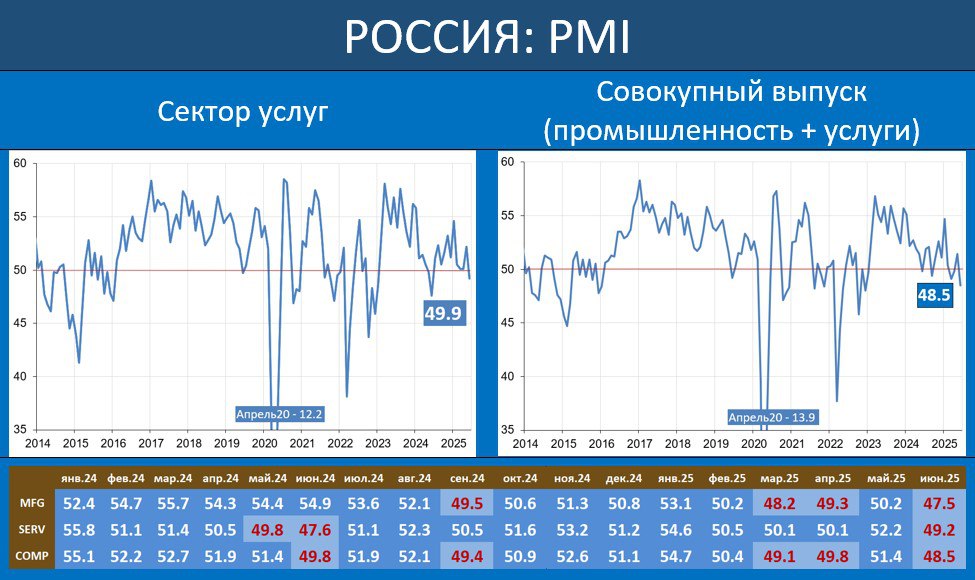
PMI COMP&SERV РОССИЯ: УВЫ, ВСЕ ИНДЕКСЫ – ВНОВЬ В ЗОНЕ СОКРАЩЕНИЯ, ИНФЛЯЦИОННОЕ ДАВЛЕНИЕ ОСЛАБЕВАЕТ
По итогам июня индекс Russia PMI Compоsite, характеризующий совокупный выпуск в промышленности и услугах упал до 48.5 vs 51.4 пункта в апреле. Услуги: 49.2 vs 52.2 месяцем ранее. До этого – деловой климат в промышленности: 47.5 vs 50.2
В пресс-релизе S&P Global отмечается: «…это был самый низкий показатель с декабря 2022 года, при этом как производители, так и поставщики услуг зафиксировали более низкие уровни производства. Новые заказы снизились самыми быстрыми темпами с марта, что было обусловлено падением продаж в обрабатывающей промышленности и более медленным ростом новых заказов в сфере услуг. Между тем, занятость упала самыми быстрыми темпами с декабря 2022 года. Несмотря на более слабый спрос, объем невыполненных заказов увеличился в июне, поскольку более быстрый рост незавершенных заказов в секторе услуг перевесил существенное снижение объемов текущих производственных заказов.
Что касается цен, инфляционное давление ослабло в обоих секторах. Расходы на вводимые ресурсы росли самыми медленными темпами с ноября 2019 года, в то время как расходы на выпуск продукции выросли слабее всего с июля 2020 года..."