


Репост из: MMI
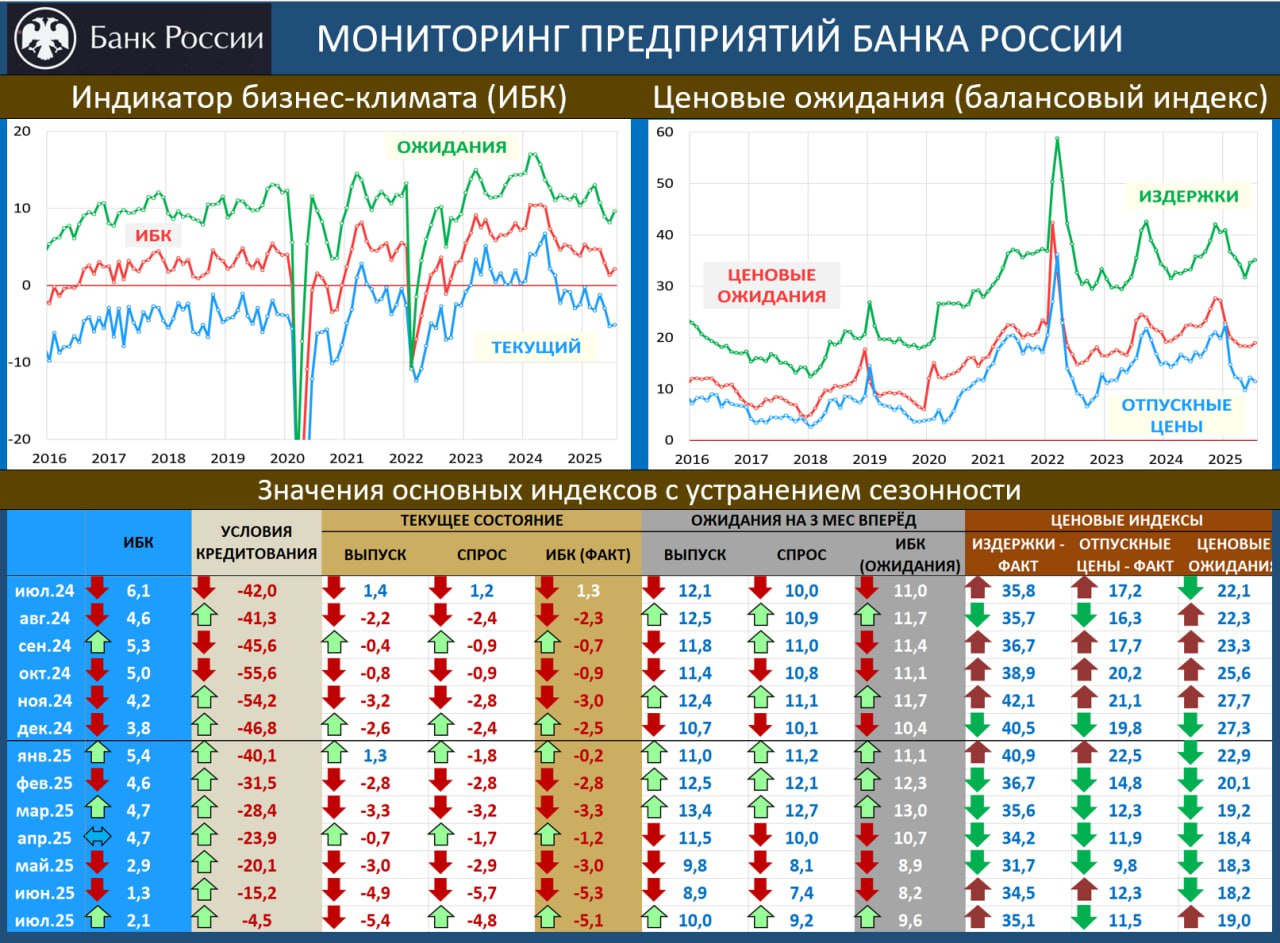
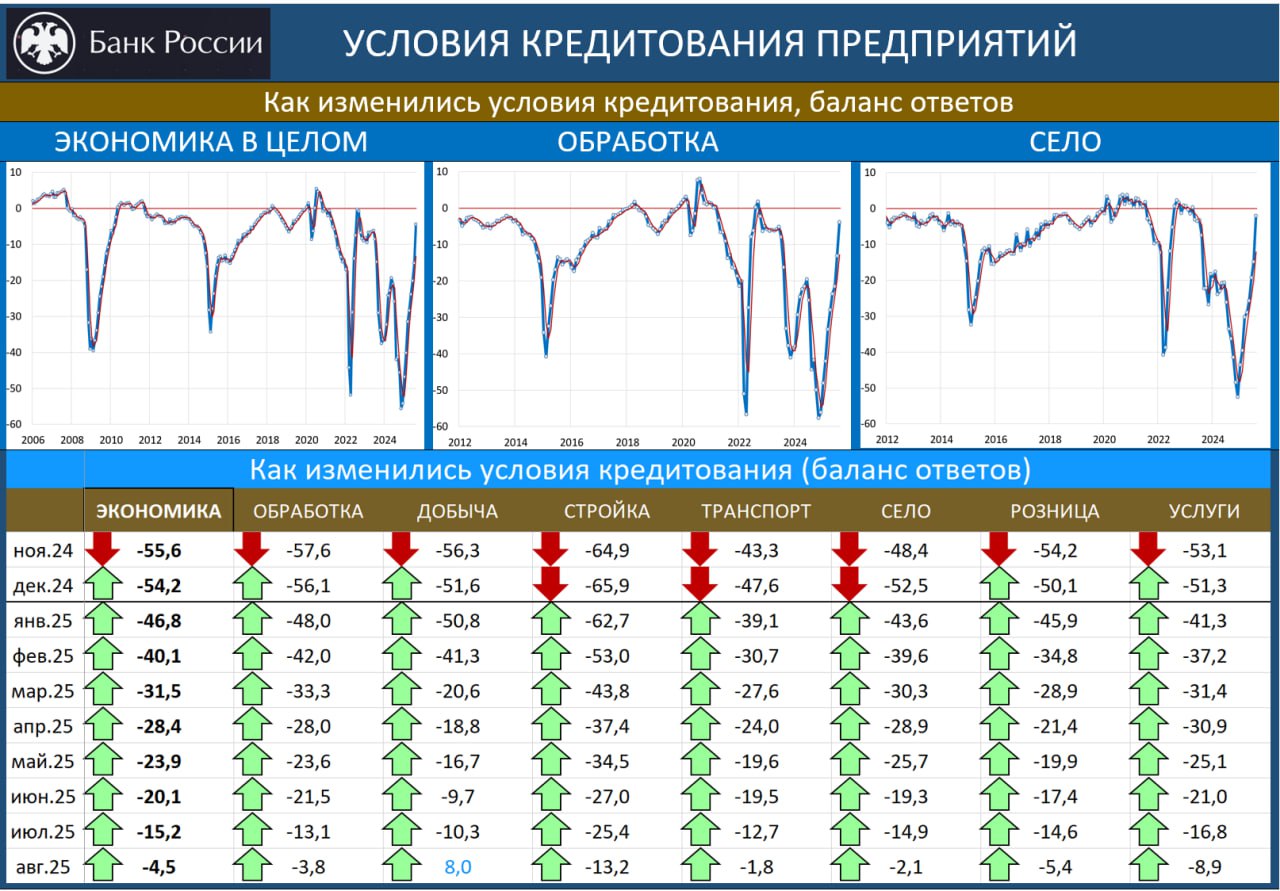
ОПРОСЫ ПРЕДПРИЯТИЙ: ЭКОНОМИКА НАЧАЛА УСКОРЯТЬСЯ НА ФОНЕ ДРАМАТИЧНОГО УЛУЧШЕНИЯ УСЛОВИЙ КРЕДИТОВАНИЯ
Вы помните, что 2К25 для экономики РФ оказался неожиданно слабым. Но судя по опросу предприятий Банка России, в 3К25 ситуация улучшается. ИБК: 2.1 vs 1.3 месяцем ранее.
Мы видим признаки нарастающего потребительского спроса: это и всплеск продаж новых авто в июле, и данные Сбериндекса, зафиксировавшие ускорение темпов роста реальных расходов под 5% saar в июле, и улучшение на рынке жилья.
Главной причиной такого улучшения является рост расходов бюджета, которые и в июле, и в августе остаются на траектории 20%+, что выводит нас на годовой дефицит уже более 8 трлн!
Очень скоро мы увидим и кредитный бум, т.к. смягчение ДКУ оказалось явно избыточным и соответствует сейчас не 18-й ставке, и даже не 16-й, а скорее 12-14%
Неудивительно, что ценовые ожидания бизнеса вновь идут вверх.
Результаты опроса – очень яркая иллюстрация того, что с дальнейшим смягчением ДКУ нужно действовать очень аккуратно…