


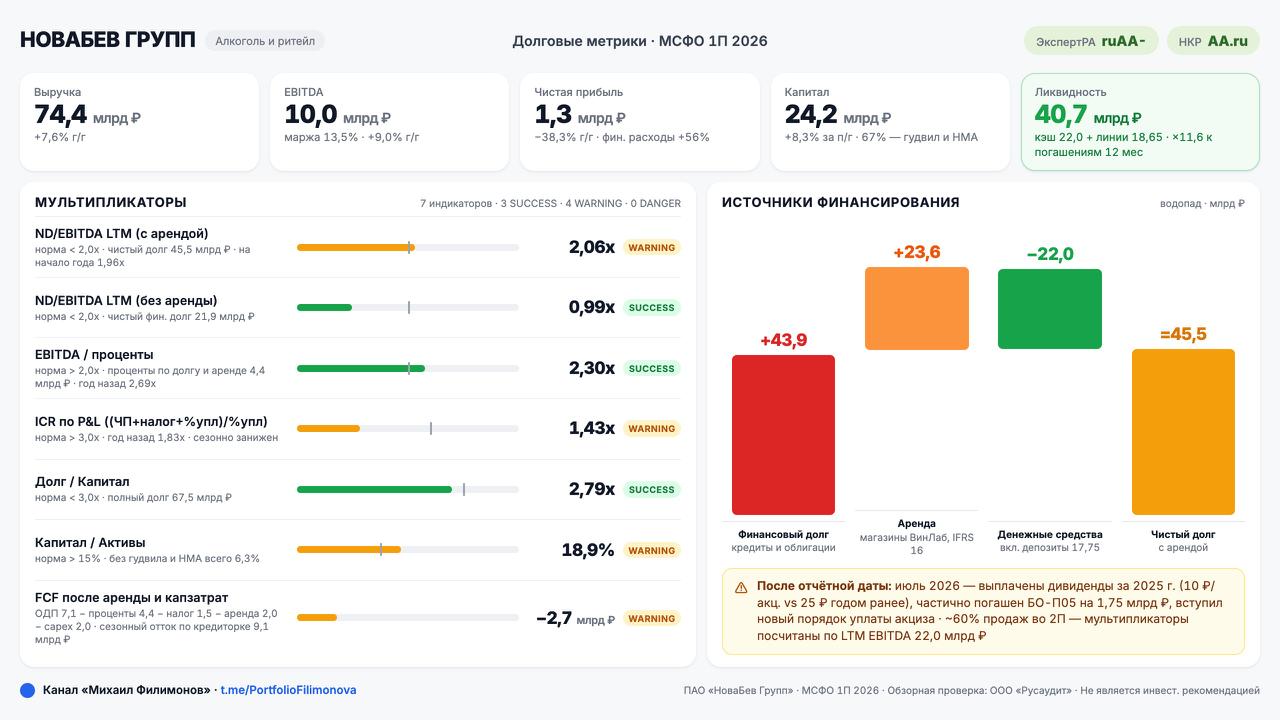
🥃 Кредитная оценка Новабев.
Компания опубликовала отчетность по МСФО за 1п 26г, можно обновить цифры по долговой нагрузке. Сразу оговорюсь: бизнес сезонный, примерно 40% продаж приходится на первое полугодие и 60% на второе, пик в ноябре-декабре. Поэтому полугодовые показатели покрытия процентов всегда выглядят хуже годовых, а долговые мультипликаторы я считаю по EBITDA за последние 12 месяцев.
Вкратце по результатам компании за 1п 26г.
⏺ Выручка +7,6%, выросла до 74,4 млрд руб vs 69,2 млрд руб годом ранее.
⏺ Операционная прибыль 6,3 млрд руб vs 5,8 млрд руб годом ранее. А вот фин расходы выросли на 56%, до 4,4 млрд руб vs 2,8 млрд руб.
⏺ EBITDA 10 млрд руб vs 9,2 млрд руб годом ранее, +9%. Без учета аренды 6,5 млрд руб vs 6 млрд руб.
⏺ По сегментам картина разная: алкогольный бизнес нарастил EBITDA на 12,7%, а у розницы ВинЛаб при росте выручки на 7,5% EBITDA снизилась на 13%, маржа сжалась с 11% до 8,8%.
⏺ Чистая прибыль 1,3 млрд руб vs 2,1 млрд руб годом ранее, -38%.
⏺ В отчете ДДС от операционной деятельности заработали 7,1 млрд руб vs 8,7 млрд руб годом ранее. Но от этой цифры надо вычитать уплаченные проценты -4,4 млрд руб, налог -1,5 млрд руб и тело аренды -2 млрд руб. Итого после процентов и аренды поток уходит в минус -0,8 млрд руб, а после капвложений -2,7 млрд руб. Во многом это сезонный эффект: в первом полугодии компания расплачивается по акцизам и НДС за сильный 4 квартал, кредиторка сократилась на 9 млрд руб. Но разрыв закрыли новым долгом.
⏺ Долг (без аренды) 43,9 млрд руб vs 37,6 млрд руб на начало года. С арендой 67,5 млрд руб.
⏺ Чистый долг/EBITDA LTM - 0,99 без аренды. Если считать с арендой, которая у розничной сети по сути операционный долг, то 2,06. Это все еще комфортный уровень.
⏺ ICR interest coverage ratio (Чистая прибыль+налоги+проценты уплаченные)/проценты уплаченные - 1,43 по итогам полугодия vs 1,83 годом ранее (норма выше двух, в идеале выше 3х). Цифра занижена сезонностью, но тренд на ухудшение покрытия есть. EBITDA к процентам по долгу и аренде 2,3.
⏺ Долг к капиталу - 2,79 с арендой, 1,81 без.
⏺ С ликвидностью все хорошо: на счетах и депозитах 22 млрд руб, плюс невыбранные кредитные линии 18,65 млрд руб. В течение года к погашению всего 3,5 млрд руб долга. Основная часть погашений в горизонте 2-5 лет. Средняя ставка по долгу снизилась до 14,85% vs 16,07% на начало года.
📍Положение у компании устойчивое. Долговая нагрузка по финансовому долгу низкая, запас ликвидности большой, рефинансирование не выглядит проблемой, а снижение ставок постепенно удешевляет фондирование. Но есть моменты, за которыми я бы следил: проценты растут заметно быстрее EBITDA, розница теряет маржу, а свободный денежный поток после аренды в первом полугодии ушел в минус. Ключевое покажет второе полугодие, на которое приходится основная часть продаж. Пока кредитный профиль соответствует крепкому второму эшелону.