


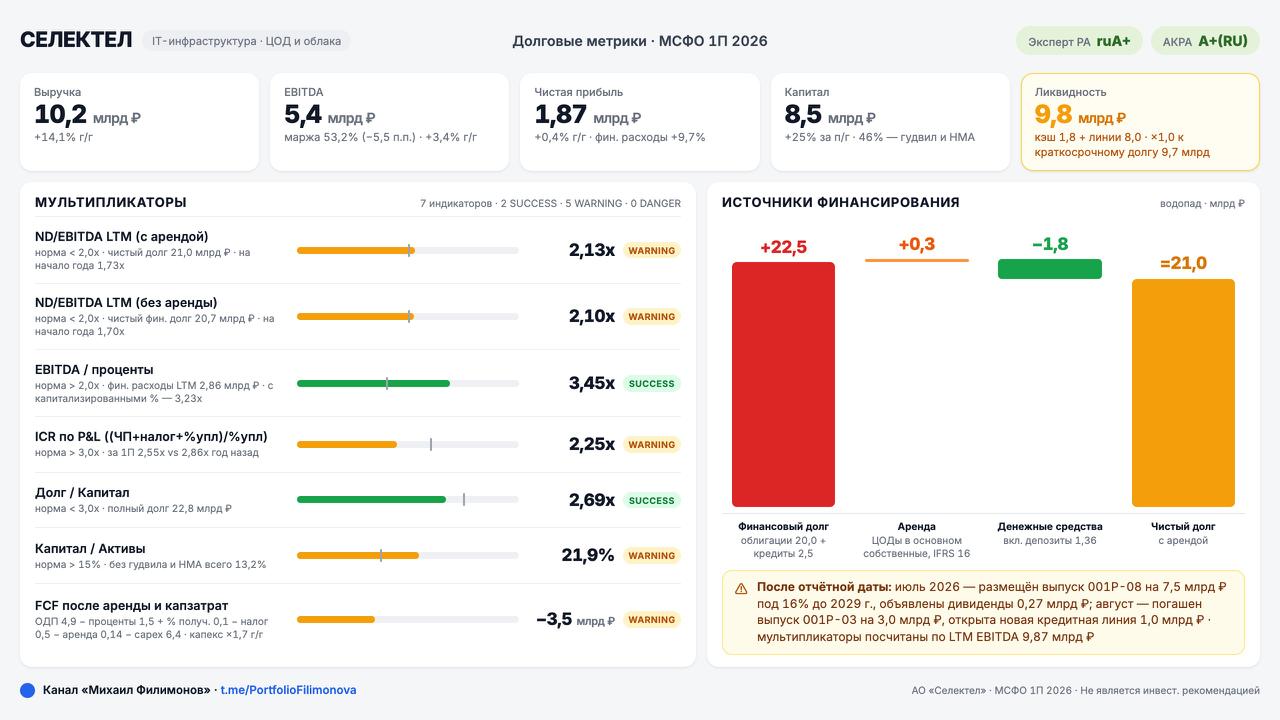
🖥 Кредитная оценка Селектела.
Компания опубликовала отчетность по МСФО за 1п 26г, плюс в июле разместила новый выпуск облигаций на 7,5 млрд руб под 16%. Посмотрим, как изменилась долговая нагрузка на фоне большой инвестпрограммы.
Вкратце по результатам компании за 1п 26 года.
⏺ Выручка +14%, выросла до 10,2 млрд руб vs 8,9 млрд руб годом ранее. Быстрее всего растут облака, +20%. Количество клиентов 44,5 тыс vs 30,1 тыс годом ранее.
⏺ Себестоимость росла в 2 раза быстрее выручки, +31,5%. Основная статья — зарплаты. Коммерческие расходы +35%.
⏺ Операционная прибыль 3,7 млрд руб vs 3,6 млрд руб годом ранее, фин расходы выросли до 1,5 млрд руб vs 1,4 млрд руб.
⏺ Скорр. EBITDA 5,4 млрд руб vs 5,2 млрд руб годом ранее. Рост всего +3%, рентабельность по EBITDA снизилась до 53% vs 59% годом ранее.
⏺ Чистая прибыль 1,87 млрд руб vs 1,86 млрд руб годом ранее, на месте.
⏺ От операционной деятельности заработали 4,9 млрд руб. Но от этой цифры надо вычитать уплаченные проценты -1,5 млрд руб и налог -0,5 млрд руб. Итого чистый ОДП 3 млрд руб vs 3,7 млрд руб годом ранее. При этом на капекс потратили 6,4 млрд руб, почти в 2 раза больше прошлого года. Свободный денежный поток -3,5 млрд руб, разница закрывается долгом.
⏺ Долг (без аренды) 22,5 млрд руб vs 17,4 млрд руб на конец 25г.
⏺ Чистый долг/EBITDA (LTM) - 2,1 vs 1,7 на конец года.
⏺ ICR interest coverage ratio (Чистая прибыль+налоги+проценты уплаченные)/проценты уплаченные) - 2,25 по LTM, за полугодие 2,55 vs 2,86 годом ранее (норма выше двух, в идеале выше 3х).
⏺ Долг к капиталу - 2,69, капитал к активам 22%. Нормальные значения.
⏺ В краткосрочных обязательствах 9,7 млрд руб долга при деньгах 1,8 млрд руб, дефицит оборотного капитала 10,7 млрд руб. Но есть невыбранные кредитные линии на 9,9 млрд руб и лимит облигаций 22,5 млрд руб. В августе погасили выпуск на 3 млрд руб, ближайший крупный — флоатер на 4 млрд руб в 2027г.
📍Положение у компании устойчивое. Бизнес прибыльный, с высокой маржой и широкой клиентской базой, доступ к рынку долга хороший. Но тренд пока не в лучшую сторону: компания в фазе большого капекса, долг растет быстрее EBITDA, а рентабельность снижается. Отдача от новых мощностей придет с лагом, а проценты платить нужно уже сейчас. Буду смотреть на годовую отчетность: если долговая нагрузка уйдет выше 2,5, взгляд придется пересматривать. Пока это крепкий второй эшелон, но к доле в портфеле нужно подходить осознанно.