


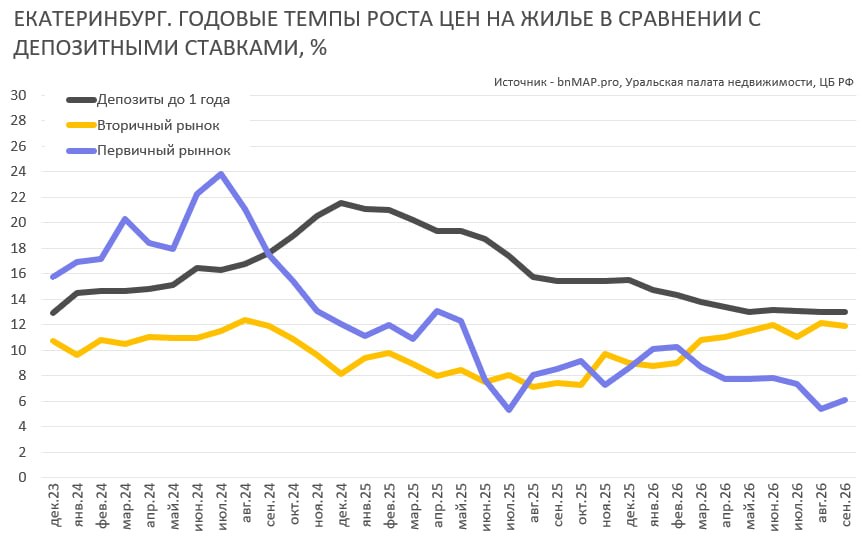
Депозиты vs темпы роста цен
Продолжаем следить за темпами роста цен на жилье и депозитными ставками. Больше года назад на рынке новостроек начали говорить о том, что рано или поздно деньги с депозитов пойдут на покупку недвижимости. Данный тезис стал одним из самых распространенных вариантов «прогноза желаемого рынка». Логика здесь простая – многие россияне не любят долгое время оставаться с деньгами («как бы чего не вышло») и многие россияне доверяют бетонным ценностям.
За последние 1,5 года ключевая ставка снизилась с 21% до 14%, но это не привело к устойчивому росту спроса на первичном рынке. Лишь немногие распечатали кубышку и далеко не всегда эти накопления пошли на первичный рынок.
В большинстве крупных российских городов темпы роста цен уже не впечатляют, для отдельных территорий характерна ценовая стагнация без явного движения цен. Часто растущие показатели обусловлены широкой практикой «финансового инжиниринга». Продавцы продолжают закладывать свои затраты на субсидирование, рассрочки и другие схемы в цену квартиры. Но видимый рост цен по отдельным проектам компенсируется такими же заметными скидками по другим.
Текущая ценовая динамика рынка уже не способствует быстрым решениям. На большинстве рынков годовые темпы роста цен ниже ставок по депозитам и это делает сберегательную модель поведения все еще оправданной.
Деньги с депозитов могут пойти на рынок жилья активнее, но для этого рыночная ипотека должна стать доступнее. Небольшой размер вкладов не позволяет большинству граждан принимать самостоятельные решения о покупке квартиры без заемных средств. Это основное ограничение. Второй важный вопрос – куда пойдут накопления (если они пойдут на рынок жилья). Условия вторичного рынка показывают, что именно этот сектор может выиграть в первую очередь от дальнейшего снижения ставок. Там пока нет избыточного предложения, а ценовой разрыв с новостройками сохраняется.
@reburg_ekb