RF FIN|ПРО ДЕНЬГИ И ВСЕ ЧТО К НИМ ВЕДЕТ


Гео и язык канала: Россия, Русский
Категория: Экономика


Финансы- как система принятия решений в нестабильном мире
Игорь и Валерия Голиковы
-Мы не угадываем рынок. Мы строим сценарии и зарабатываем на них»
Лицензия на образовательную деятельность
№ Л035-01244-36/04336063
По всем вопросам: @Star_akrobat

Связанные каналы  |  Похожие каналы
Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Целый день сегодня переписываюсь с участниками Мастер Класса и вспомнила об одном периоде в своей жизни.

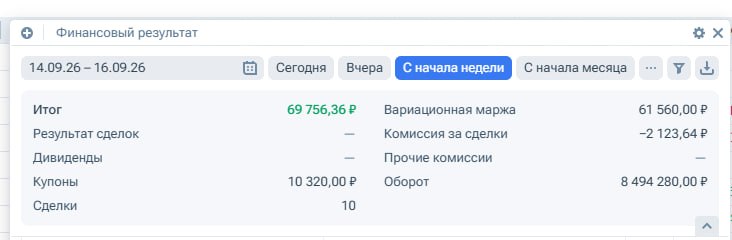
Вот сейчас мои облигации приносят мне 100 000 рублей в месяц, я вам вчера показывала.

А теперь парадокс.
Несколько лет назад я жила на съёмной квартире.
Доход был очень приличный — больше, чем у многих моих знакомых.
И знаете, что я с ним делала? Тратила. Инвестиции были в акции, тогда еще было мало опыта: то густо, то пусто.

И мне даже в голову не приходило, что деньги можно не тратить, а заставить работать на постоянной основе.

Что есть такой вариант — когда капитал сам платит тебе за все твои годы труда.

Мне казалось, облигации -это для тех, у кого «много».Потому что и купоны тогда были нааамного ниже чем сейчас.

А у меня «много» никогда не будет, потому что я же трачу😂.

Смотрите, как интересно. Деньги у меня были ВСЕГДА.
Не хватало системы и одного вечера, чтобы понять, как устроены облигации. Честно говоря, тогда и учиться было не у кого. Преподавали ребята из институтов и это было ОЧЕНЬ сложно, сложным языком.
Без какой-либо практики.

Хотя облигация -самый понятный инструмент на бирже. И что бы капитал давал 100 000 в месяц, не нужно выигрывать в лотерею — нужен порядок и время.

Что самое обидное? Каждый год промедления стоил мне реальных денег.

Пока я «готовилась разобраться», рынок платил другим.

Если вы узнали себя в съёмной квартире из начала поста — у меня есть два вечера, где я и Игорь показываем всё по шагам: от первой облигации до портфеля, который платит вам, а не наоборот.

Нормальным языком, на реальных примерах.
Мастер-класс «Облигации, ИИС, ПДС» — 14 и 15 октября, онлайн, 18:30–21:00. Подробности и места: https://romansfinansami.ru/mk/
Напомню,что можно получить еще и вычет на образование.

Цена очень доступная.

Это меньше одного месяца моего текущего пассивного дохода, чтобы научиться его создавать💋.

Напомню,что цена повысится сегодня в 00:00, жду вас 14 числа🎁


Дублирую:
-Победил Дима Попов @popov_vedet получает свои акции
-В анкете предзаписи у нас 50 участников,им сегодня пришлю скидку от спец цены(проверяйте почту и личные сообщения)
-Напомню,что за все курсы и мастер-классы в этом году можно вернуть вычет 13%,не упускайте эту возможность


РЕБЯТА,ССЫЛКА НА ПОКУПКУ Мастер- Класса действует сутки для тех,кто был на эфире , в субботу цена вырастет на 2000 рублей.

https://romansfinansami.ru/mk/

в подарок БЛОК " Работа с рисками" разбираем как собрать себе страховое покрытие
🎁нейро ассистенты : работа с документами, тесты у брокера


https://vk.ru/call/join/oOA3ELgCKMhKtc3Ab9O9ITmlhFKzu37L42_xq6uhmIc

Запись и бонусы- только зарегистрированным пользователям🎁


Самолету понизили рейтинг, Украина и США планируют переговоры,сервисы Яндекса "отходят" после атаки.

А мы СЕГОДНЯ В 19:00 НЕ БУДЕМ РАССКАЗЫВАТЬ ВАМ, «КУДА ВЛОЖИТЬ ДЕНЬГИ»

Зато прямо сейчас дадим простое задание

Возьмите ручку и бумагу. И ДО эфира запишите две цифры:

1.Какой у меня сейчас капитал ?(громкого слова не пугайтесь, он может быть любым)

2.Сколько из этих денег я МОГУ не трогать несколько лет

И до встречи в 19-00!

ВАЖНО: если хотите, что бы вашу ситуацию с деньгами разобрали в прямом эфире ( можно анонимно), пишите нам в личку🎁


В рамках рубрики "Золотой червонец"

Еще 8-го сентября мы покупали Северсталь #CHMF

Которая в данный момент показывает + 6%
И да, сегодня бумага показывает магические 700 рублей

Это много и как кажется мне рост сильный. Пока покупок в рамках рубрики не делал

Скорее наоборот - подфискировать думаю 2 лота.

Помимо этого мы уже делали фикс в #ROSN и #SNGSP
А вот сегодня и Северсталь

Покупать очень хочется и еще не было пополнения у нас в этом месяце (пополнение) оставлю на конец недели.

А вот с закупкой пока не тороплюсь - рынок растет и это хорошо.
Просто осталось подождать его снижения.

Рост на мой взгляд исключительно носит новостной характер. И так не хочется расстроиться 23-го числа вместе со всеми и жалеть.

Лучше будет подкупить после 23-го. Как в случае хорошей траектории, так и в случае нет.

Пометили и записали, у нас еще есть денежка и скоро ее станет немного больше.


ЗАВТРА МЫ ПОПРОБУЕМ ИСПОРТИТЬ ВАМ НЕСКОЛЬКО ОЧЕНЬ УДОБНЫХ ФИНАНСОВЫХ УБЕЖДЕНИЙ (вчера правильно не угадал никто)))
Например:

«Если деньги лежат на вкладе — они в безопасности».

«Это мои деньги, банк не может спрашивать, откуда они».

«Пассивный доход — это купил облигации и забыл».

«Если государство даёт вычет или софинансирование — надо брать».

«У меня есть недвижимость и миллион накоплений, значит с капиталом всё хорошо».

В каждой фразе есть кусочек правды.
И именно поэтому они такие опасные.
Полная ерунда проверяется довольно легко.

А вот полуправда чаще всего и приводит к плохим решениям.

Завтра будем брать такие утверждения одно за другим и проверять их на обычных человеческих ситуациях.

Нам важно, чтобы после эфира вы могли посмотреть на свои деньги и понимать:
где у меня защита, где риск, где инвестиции и где я вообще принимаю решение на основании красивого заголовка.

Завтра, 19:00 МСК.
«Правда про ваши деньги».
Быть всем 👇🏻
https://romansfinansami.ru/veb_obligi/


Выбирайте, что фейк, а что правда?


10 000 ₽. ГОСУСЛУГИ. ВСЁ, ПРИЕХАЛИ?

Как мы и предупреждали на последнем Вебе- осень, обострение и разгон проблем с наличными.

На прошлой неделе по соцсетям разогнали прекрасную новость: якобы с 1 октября любые траты свыше 10 000 ₽ придётся подтверждать через Госуслуги.

Прошла неделя.
Никто ничего не подтверждает.Хотя бы потому что это фейк))
И меня в этой истории интересует даже не сам вброс,это только начало большой кампании.

Меня интересует другое: пока люди обсуждают выдуманное ограничение в 10 000 ₽, рядом проходят реальные изменения, которые действительно касаются денег.

Например, налог на проценты по вкладам.
Инициативы вокруг внесения наличных.
Новые правила финансового контроля.
Цифровой рубль. Снижение ставок по вкладам.

И вот это уже имеет смысл понимать, потому что от этого зависят вполне реальные решения: где держать деньги, на какой срок, что делать с закончившимся вкладом и стоит ли сейчас вообще что-то менять.
Правда про ваши деньги — беспла…🤫

Поэтому в четверг мы проводим бесплатный вебинар «Правда про ваши деньги».

За 90 минут разберём, где очередная страшилка из соцсетей, а где изменение, которое действительно может затронуть ваш кошелёк.

И самое главное — поговорим не только о том, чего боятся в соцсетях, а о том чего действительно бояться стоит.

Поговорим о том, что с накоплениями делать и как новые инициативы повлияют на наши деньги.

8 октября, 19:00 МСК. Участие бесплатное.
ССЫЛКА НА РЕГИСТРАЦИЮ
И да, запись получат зарегистрированные участники. На эфире как обычно разберем ваши вопросы вживую.

Накидывать, что волнует- можно под этим постом👇🏻


Всем доброго утра 👋

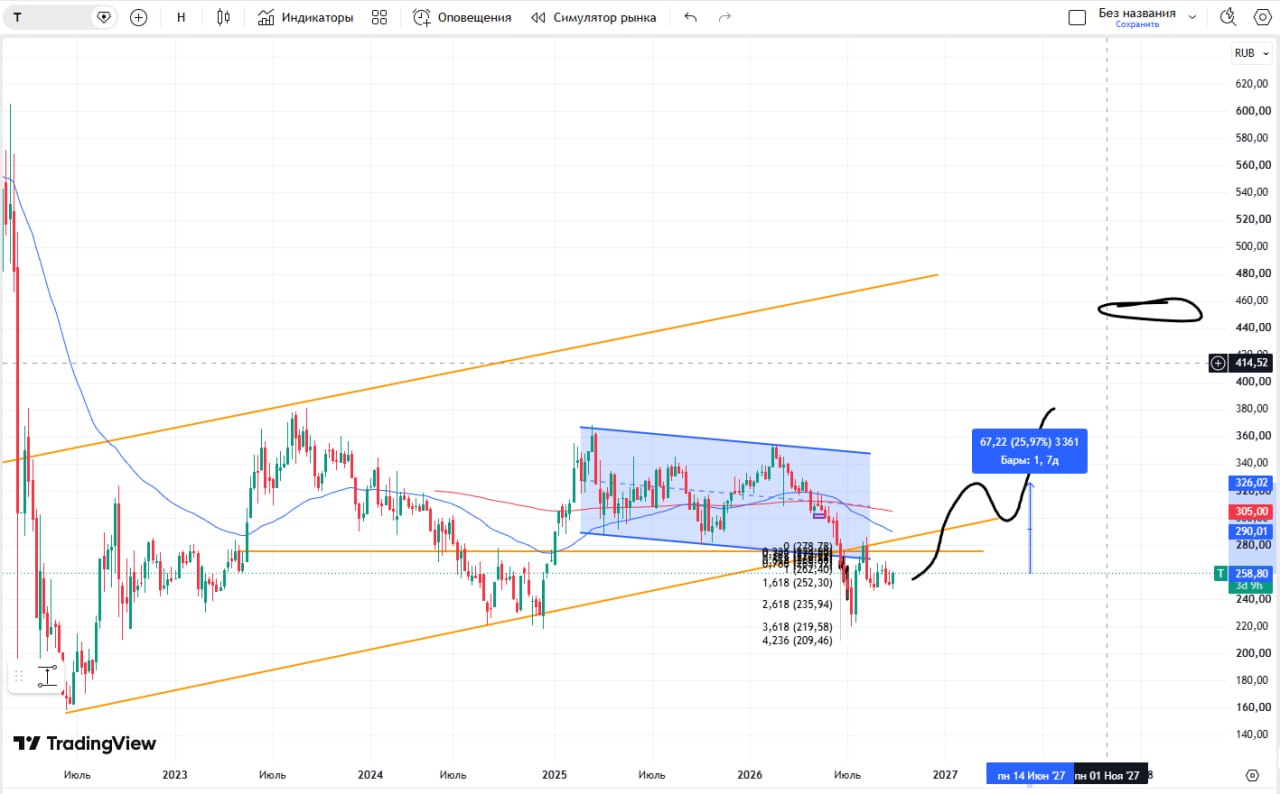
Акции Т-банка или как было ранее (Тинек)

Вышла такая новость:
"Т-Технологий сообщили о допэмиссии по 320 руб. за акцию для для консолидации "Точки"."

По 320 руб. при этом на графике отчетливо видно, что в данный момент стоит он - 259 руб.

На графике видно канал, который нарисован желтыми линиями - и цена в 320 р. = на 23% выше от той, что у нас сейчас.

В теории возврат к 320 р - это возврат в канал, а поход к 380 р. Открывает нам вполне приличную перспективу к 450 р. за акцию.

Но пока есть опасения связанные с новыми налогами... + цены на Нефть довольно сильно держали наш рынок.

В любом случае, у меня есть немного акций Т
были куплены в рамках рубрики "Золотой червонец"

Сегодня первое октября и в сентябре я был довольно бережлив к пополнению и почти оставил его без трат.

Пополнение в октябре будет и отдельно по данному моменту я напишу.

Неплохо сели металлурги и возможно буду подкупать именно этот вариант.

Но оочень хочется снижения конечно - и окно для закупки


Всем привет!
Начнем сегодня с разбора одной интересной особенности облигаций.

ОБЛИГАЦИЮ ПОГАШАЮТ КУСОЧКАМИ.

Открываю сегодня конкретную облигацию.
На первый взгляд всё обычно: купон, срок, доходность.
Но есть одна строчка, которую новичок легко пропускает:
амортизация.
Это значит, что номинал облигации вам возвращают не одним платежом в конце срока, а частями.

Например, условно:
сначала вернули 200 ₽,
потом ещё 300 ₽,
а остаток — в дату погашения.
И здесь есть важный нюанс.

Купон после амортизации обычно начисляется уже на оставшийся номинал.
То есть вы можете посмотреть на красивый купон и решить, что будете получать его в таком размере весь срок.
Ан нет)

Часть капитала вам уже вернулась.
И теперь ваша задача — снова решить, куда её вложить.

Поэтому облигация с амортизацией может быть хорошим инструментом, если вам нужен постепенный возврат денег.

Но если вы хотели зафиксировать определённый денежный поток на несколько лет, надо понимать механику заранее.

Вот почему я не люблю разбирать бумаги не по принципу:
«доходность такая-то, рейтинг такой-то».
А смотреть, как именно вам будут возвращаться деньги и насколько это попадает в вашу цель.

Сегодня вечером покажу, почему вот эти небольшие выплаты вообще недооценивают.


Разбор утреннего кейса

Утром я специально дал одинаковую сумму.
Потому что именно сумма обычно сильнее всего сбивает человека.«У меня 500 тысяч. Куда вложить?»
И хочется сразу перечислять инструменты.А я бы сначала вообще убрал сумму из головы.

В первом случае, деньги нужны через год.
Значит, его главная задача — не выжать из них максимальную доходность.
Его задача — не оказаться через 11 месяцев в ситуации, когда деньги нужны, а рынок именно сегодня решил устроить раскардаш🤪
Поэтому я бы здесь очень внимательно относился к сроку.Мне не нужна длинная бумага только потому, что она потенциально интереснее при снижении ставок.Мне не нужен лишний ценовой риск ради красивой цифры.
Часть решения вполне может остаться в коротких инструментах.
Может быть вклад.
Могут быть короткие облигации.
Может быть комбинация.
Потому что через год человек не должен сидеть перед брокером и говорить:
«Ну вообще-то машина мне нужна сейчас, но давайте ещё полгода подождём, пока рынок восстановится».


Теперь второй человек.
У него те же 500 тысяч.

Но горизонт — пять лет.А значит - свобода.Можно рассматривать более длинные бумаги.
Можно часть капитала зафиксировать на несколько лет.Можно подумать о том, как будет вести себя цена облигаций при изменении ставок.
Можно построить портфель с разными сроками погашения.Можно реинвестировать купоны.
Можно часть капитала направить в другие инструменты, если человек готов к соответствующему риску.
То есть одинаковые 500 тысяч внезапно начинают жить совершенно разной жизнью.


И вот поэтому вопрос:
«КУДА ВЛОЖИТЬ 500 000 ₽?»
для меня примерно такой же, как:
«Какую машину купить?»
А вам ездить по городу?Возить пятерых детей?Таскать прицеп?
Или вы хотите гонять по треку?Пока этого не знаем — обсуждать марку бессмысленно.
С деньгами точно так же.
Мне кажется, это вообще одна из главных ошибок в инвестициях:
мы выбираем инструмент раньше задачи.
А надо наоборот.
Понять,когда понадобятся деньги;какой временный минус приемлем;
нужен ли текущий доход;можно ли оставить капитал на несколько лет.
И только потом появляются конкретные бумаги.
И именно такую механику я хочу дать на практикуме.
Не:
«Вот вам пять облигаций, покупайте».
А чтобы человек мог взять свои 300 тысяч, 500 тысяч или миллион и сам понять:
какая часть денег у него короткая, какая длинная и какой риск вообще имеет смысл принимать.

Если хотите первыми получить программу и условия практикума — предзапись открыта.

А завтра продолжим «Финансового детектива» уже на одной реальной облигации.
Я покажу, что смотрю в первые 60 секунд и что может заставить меня закрыть карточку, даже если доходность выглядит очень красиво.


Видео недоступно для предпросмотра
Смотреть в Telegram
Микрообзор или включение с интересными моментами.

Рынок снижается и мы ждем его ниже


Вторник и в эфире рубрика "Финансовый детектив"
У ДВУХ ЛЮДЕЙ ЕСТЬ ПО 500 000 ₽.
ПОЧЕМУ Я БЫ ДАЛ ИМ РАЗНЫЕ РЕШЕНИЯ?


Представим двух человек.
Первый.
500 000 ₽ сейчас лежат свободными.
Но через год эти деньги понадобятся на машину.
Доход хочется получить, конечно.
Но дата известна: через 12 месяцев капитал должен быть доступен.


Второй.
Тоже 500 000 ₽.
Но этих денег он точно не планирует касаться ближайшие пять лет.
Подушка отдельно есть.
Крупных расходов из этой суммы не ожидается.


И вот теперь вопрос.

Сумма одинаковая.Рынок один.
Ставка одна.Брокер показывает обоим абсолютно одни и те же облигации.
Но я бы не собирал им одинаковые портфели.

А что бы вы сделали сами?

Для первого человека:
1 — вклад / короткие инструменты
2 — длинные облигации
3 — акции
4 — комбинация
Для второго:
1 — вклад / короткие инструменты
2 — длинные облигации
3 — акции
4 — комбинация
Напишите два числа.
Например: 1/4.

Вечером разберу, как бы рассуждал я.

И сразу предупреждаю: правильного ответа в стиле школьного теста здесь нет.

Есть более интересный вопрос:
какой риск человеку вообще имеет смысл брать ради его задачи?

Жду комментарии👇🏻

Показано 20 последних публикаций.