


Рынок долга: ЦБ становится жёстче — что делать с облигациями.
Минфин после длинной паузы вернулся на рынок долга — и сразу занял 1 трлн руб. по номиналу через флоатер ОФЗ 29031. Спрос составил 1,4 трлн. В итоге лёгким движемием руки план на III квартал выполнен два трети.
Практически одним аукционом закрыли большую часть квартальной задачи.
По недельной инфляции относительно спокойно: с 25 по 31 августа цены снизились на 0,01%, с начала года рост составляет 4,67%. Бензин, правда, снова прибавил 0,9%, но к этому мы уже почти привыкли. Летний сезон дезинфляции заканчивается, поэтому осенью недельные темпы пойдут сильно выше. Тем более что в октябре добавится отложенная индексация регулируемых тарифов.
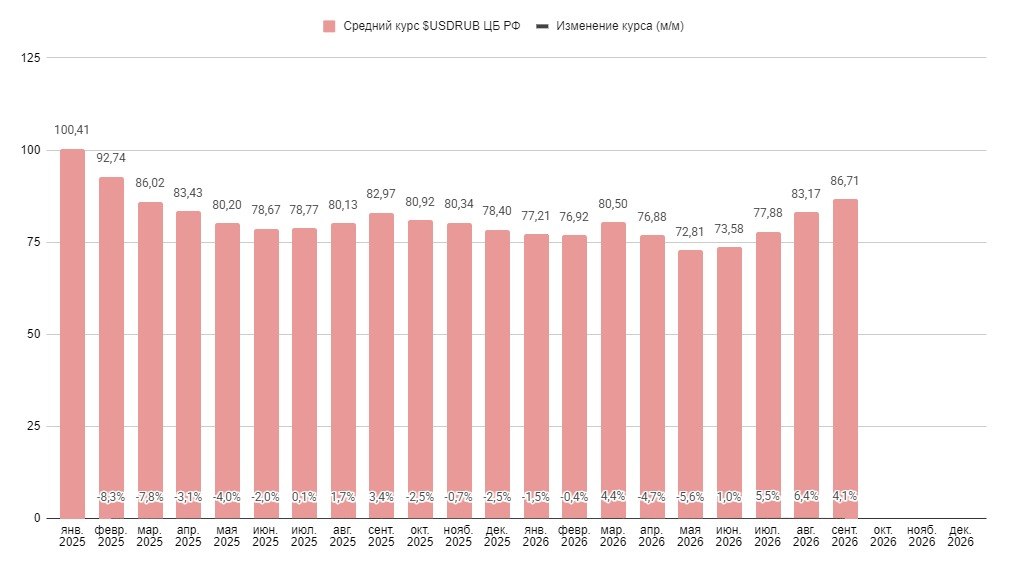
Рубль уже подошёл к 87 за доллар. Ослабление идёт довольно быстро (рис 1): ещё в начале августа официальный курс был около 80 руб. Такое движение вряд ли поможет снижению инфляционных ожиданий, не говоря о ценах на импортные товары.
Но самое интересное — свежий #ОтчётЦБ «О чем говорят тренды». Тон заметно ужесточился. В июле сезонно сглаженный рост цен составил 11,6% SAAR, базовая инфляция ускорилась до 7,0% SAAR. Для ЦБ это уже неприятная комбинация: временные проинфляционные факторы никуда не делись, а устойчивые компоненты инфляции тоже начали ускоряться.
Одновременно оживает кредитование: кредитный импульс вернулся в положительную область, а требования к экономике за январь–июль выросли на 5,0%. Добавляем сюда сохраняющийся сильный бюджетный импульс — и получаем повышенные темпы роста денежной массы: М2 +13,0% г/г, широкая денежная масса +12,6%. ЦБ прямо пишет об ослаблении жёсткости денежно-кредитных условий и значимых проинфляционных рисках. Проще говоря, несмотря на ключевую ставку 14%, условия в экономике фактически становятся мягче. Зачем их ещё смягчать?
Поэтому базовый сценарий на ближайшее заседание для меня — пауза. А повышение ставки будет в обсуждаемых вариантов. Т.е. на пресс конференции мы, скорей всего, услышим что глава ЦБ скажет «рассматривали паузу и повышение», а длинный долг такой сигнал явно не порадует.
Практический вывод: в корпоративной части мне по-прежнему интереснее короткий долг. Длинные ОФЗ 26253 $SU26253RMFS3, 26254 $SU26254RMFS1 и 26248 $SU26248RMFS3 тоже держу, но в ОФЗ в середине августа долю сокращали. Оставили только выпуски где купоны и так высокие и долю небольшую, поэтому спокойно получаю денежный поток выше ключевой и жду более понятной траектории ставки.
В корпоратах приоритет остаётся прежним: короткий срок и нормальное кредитное качество. Ближайшее время дефолтов меньше не станет.
Ричард Хэппи в Telegram | MAX
—
Не является индивидуальной инвестиционной рекомендацией