@RomanBonds


Гео и язык канала: Россия, Русский
Категория: Telegram


Все про облигации
реальный портфель
3.900.000₽
Для связи и предложений https://t.me/RomaniMore01
Основной канал
https://t.me/RomaniMore
RomanBonds MAX/все про облигации👇
https://max.ru/join/6ZtZOFcMkfxBZvbdKLSsNfAa2VjZjyxjmCbI0POsHcs

Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Telegram
Статистика
Фильтр публикаций


🌟 Календарь новых размещений: 05.10.2026 — 09.10.2026 🌟

Свежий календарь облигационных размещений

📅 5 октября (понедельник)
Сбор заявок:
✅ ТОМСКАЯ ОБЛАСТЬ 34079 — не выше 16.80%

Старт торгов:
✅ КАРШЕРИНГ РУССИЯ 1Р10 — 23.50%

📅 6 октября (вторник)
Сбор заявок:
✅ СЕЛЕКТЕЛ 001P-09R — КС + не выше 2.25%
✅ СЕЛЕКТЕЛ 001P-10R — не выше 16.75%
✅ ПКТ 002P-02 — не выше 17.30%
✅ ПКТ 002P-03 — КС + не выше 3.2%
✅ ВИС ФИНАНС БО-П17 — не выше 18.00%
✅ РОССЕТИ-СЗ 001P-02 — КС + не выше 1.7%

Старт торгов:
✅ ЯТЭК 001P-07 — КС + 2.65%

📅 7 октября (среда)
Размещений нет

📅 8 октября (четверг)
Сбор заявок:
✅ ОТЭКО ПОРТСЕРВИС 1Р1 — не выше 18.50%
✅ ОБЛ.ТЕХНОЛОГИИ 001P-02 — КС + не выше 2%

Старт торгов:
✅ ИКС 5 ФИНАНС 003P-22 — КС + 1.20%
✅ ТОМСКАЯ ОБЛАСТЬ 34079 — купон по итогам сбора

📅 9 октября (пятница)
Сбор заявок:
✅ РУСАЛ 001P-17 (кжан) — 10.00 – 10.25%
✅ ОБЛ. АЛЬФА ФАБРИКА 5 — не выше 16.50%
✅ А7 001P-01 — не выше 17.30%
✅ А7 002P-02 — КС + не выше 3%

Старт торгов:
✅ ФОСАГРО 60-03-01 (кжан) — 8.40%
✅ СЕЛЕКТЕЛ 001P-09R — купон по итогам сбора
✅ СЕЛЕКТЕЛ 001P-10R — купон по итогам сбора
✅ ПКТ 002P-02 — купон по итогам сбора
✅ ПКТ 002P-03 — купон по итогам сбора
✅ ВИС ФИНАНС БО-П17 — купон по итогам сбора

⚡ Обратите внимание: самая высокая заявленная ставка на неделе у Каршеринг Россия 1Р10 (23.50%). Также высокие ориентиры у ОТЭКО ПОРТСЕРВИС 1Р1 (не выше 18.50%) и ВИС ФИНАНС БО-П17 (не выше 18.00%). Среди флоатеров выделяются ПКТ 002P-03 (КС + 3.2%) и А7 002P-02 (КС + 3%). Валютные выпуски: РУСАЛ 001P-17 (10.00–10.25% в юанях) и ФОСАГРО 60-03-01 (8.40% в юанях). В среду размещений не запланировано.

🔥 Интересны для меня
ЯТЭК
Томская область
Вис Финанс
А7

#облигациистарт


Итоги Сентябрь 2026г
-750₽ (+0%)

Облигационный портфель на. 💰💰3.951.200₽(30.09.26)

✅🔥Инвестиция в портфель "Облигации"составляет 3.500.000₽ прибыль +451.950₽(+12,9%)
Доходность портфеля за Сентябрь 2026 года
🔥🔥 +0% или 0% годовых.
Второй нулевой месяц в году прошлый был июнь.

😭 Плохой месяц. Тело многих облигаций просело.
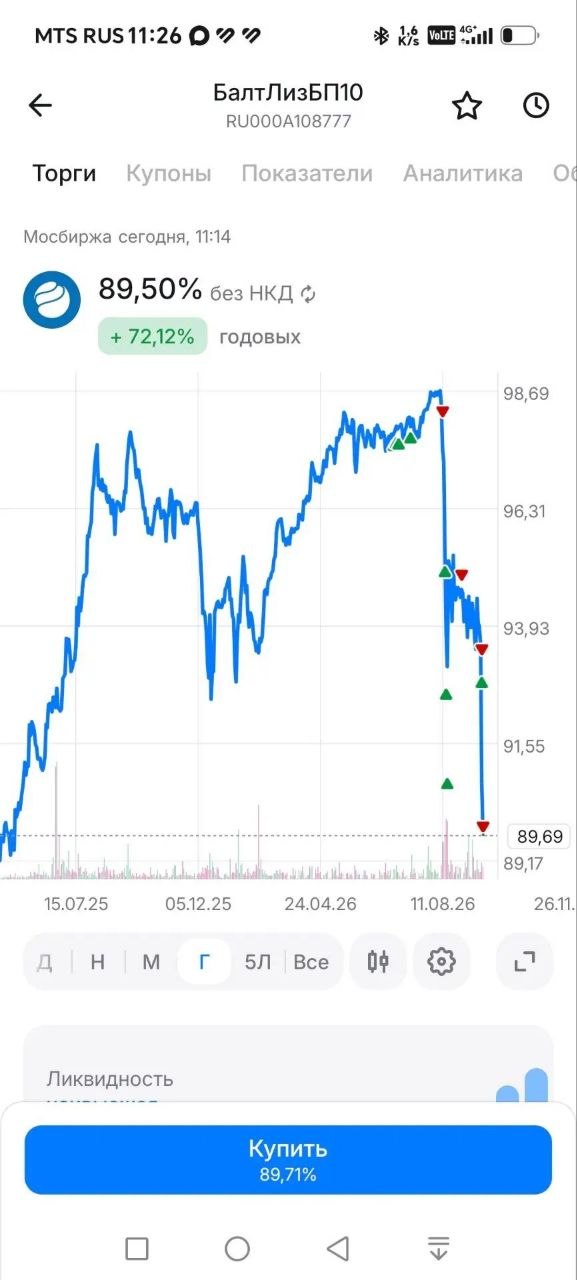
Потерял много на двух аутсайдерах этого месяца — Самолёте и Балтлизинге.
В Балтлизинге зафиксировал убыток и вышел из бумаги с убытком. В Самолёте была супернеудачная спекуляция на инсайде: -25% по позиции.
🔥Но купонами получил
+64 500 (19,6% годовых).

✅ Российский рынок облигаций в сентябре 2026 года: Давление нарастает
Сентябрь 2026 года стал одним из самых сложных месяцев для российского долгового рынка. Доходности длинных ОФЗ вплотную подошли к 17%, Минфин объявил о масштабном увеличении заимствований, а проблемы «Самолета» и «Балтийского лизинга» спровоцировали распродажи в девелопменте и лизинге.
Доходность 10+летних ОФЗ в третий раз в новейшей истории приблизилась к 17%, составив 16,9% на 29 сентября. Премия к ключевой ставке достигла 290 б.п. — близко к значениям начала 2023 года (тогда 340 б.п.).

«Самолет»: технический дефолт и кризис ликвидности

28 сентября ГК «Самолет» допустила технический дефолт по выпуску БО-П20 Это второй подобный случай за год — в мае дефолт затронул три выпуска. Доходности бумаг с погашением в 2028–2031 годах достигали 50–80%.
«Балтийский лизинг» подешевели на 20%. Доходности выпусков 2027–2033 годов достигали 30–80% при формальном рейтинге AA.

Аналитики допускают отказ от сегмента ВДО физиков. Число дефолтов за первое полугодие достигло 13 против 8 годом ранее.

🔥🔥 В такое время главное — сохранить капитал.

Результаты по месяцам смотрим 👇
https://t.me/RomanBonds/8
Или в Максе👇
https://max.ru/channel_RomanBonds/AaD2SiyZXiM

#итогимесяца


📊 Обзор долгового рынка. 30.09.26

Доходности ОФЗ продолжают удерживать высокие уровни:
⏳ Краткосрок: 1 год — 13,68%
📈 Среднесрок: 5 лет — 16,41%
📈 Среднесрок+: 10 лет — 16,9%
🏛️ Долгосрок: 15 лет — 17,06%

Самой доходной ОФЗ на сегодня является
ОФЗ 26254
С купоном (ТКД) 15,7%🔥
К погашению (YTM) 16,8%🔥

Индексы
• RGBI 🔴 — 111,22 п.
• IMOEX 🔴 — 2261,6 п.

Корпоративные события

👉 «Облачные технологии» 8 октября соберут заявки на выпуск облигаций объемом от 10 млрд руб.

👉 «Идель Нефтемаш» допустил техдефолт при выплате 5-го купона дебютных облигаций.

👉 АКРА понизило рейтинг ООО «Алтимейт Эдьюкейшн» на 2 ступени, до BB+(RU), прогноз «негативный».

👉 АКРА повысило рейтинг ООО «ИЛОН» на 1 ступень, до A-(RU), прогноз «стабильный».

Всем удачных торгов! ⚡️


🔥🔥🔥🔥🔥
Ждём погашения «Самолёта»: 2,5 млрд или нет?

Ещё полгода назад сама мысль о таком сомнении казалась абсурдной. Но интрига возникла: погашение должно было состояться вчера, 28 сентября 2026 года. Сегодня, 29 сентября, НРД (НКО АО «Национальный расчетный депозитарий») должен опубликовать информацию о корпоративном действии. Обычно «Самолёт» сам оперативно раскрывает все данные на «Дискложере», но вчера сообщения так и не появилось.

Речь идёт о выпуске серии 4B02-20-16493-A-001P (ISIN RU000A10CZA1), который в обиходе называют «Самолёт-20». Его объём — 2,5 млрд рублей, номинал одной бумаги — 1000 рублей, погашаемая часть — 100%. Выпуск небольшой, поэтому большинство участников рынка уверены, что технически погашение пройдёт без сложностей.

Тем не менее именно этот выпуск открывает череду погашений и оферт: в феврале 2027 года предстоит оферта по 13-му выпуску на 24,5 млрд рублей. На фоне этого молчание эмитента в день погашения выглядит как минимум необычно.

Интриги, скандалы, расследования. 😂

Я думаю, всё погасит.
✅Я вне позиции по Самолету.

👍погасит да
🔥 не погасит нет

_______


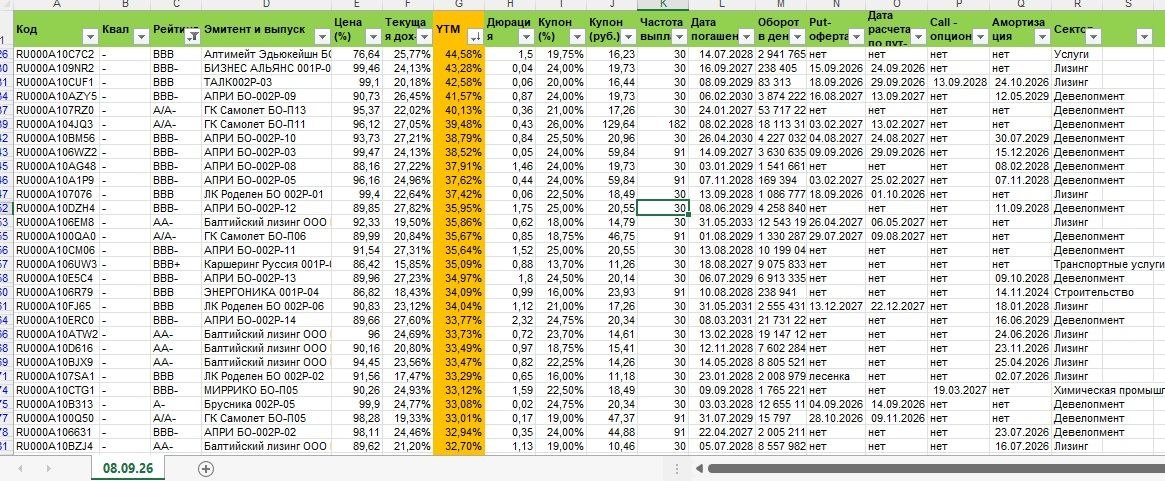
Публикую таблицу от 29.09.26 с корпоративными облигациями с постоянным купоном:

✅ На облигационном рынке неделя прошла относительно спокойно. Проходили первичные размещения, некоторые из них завершились очень удачно — с ростом цены в первый же день торгов.
🤔Вчера Минфин России объявил об увеличенном плане заимствований на IV квартал и 27 год, что спровоцировало распродажу на рынке ОФЗ. В результате доходности длинных гособлигаций приблизились к 17%🤑 годовых. Вслед за ними под давлением оказались и корпоративные выпуски: в длинных облигациях наблюдается падение цен (тела облигации) и соответствующий рост доходностей. Индекс корпоративных облигаций (RUCBTRNS) за неделю снизился более чем на 0,5%, что подтверждает общую негативную динамику.
Сохраняются и хорошие возможности для спекулянтов: высокая волатильность отдельных бумаг позволяет как быстро заработать, так и получить существенные убытки.
Фавориты по предлагаемой доходности остались прежними. В сегменте ВДО по-прежнему выделяются «Самолёт»,
«Балтийский лизинг»,
«Апри» и
«МГКЛ».

🔥 Сейчас главное — не заработать, а сохранить. 🤗🔥

✅Предлагаю ознакомиться с таблицей корпоративных облигаций 👇
* с выплатами 2,4 и 12 раз в год
* с рейтингом от ААА до ВВ
* с реальным оборотом на бирже !!!!
* для квал-инвестора или нет!!!!
* с датой оферты Пут и Колл!!!
* амортизация есть или нет + дата!!!!
*цена
*текущая доходность ТКД!!!
*доходность к погашению или Пут оферты YTM.
*Купон облигации, в % и рублях
*Дата погашения и дюрация
• Сектор экономики

🔥🔥 В таблице есть все параметры для осознанного выбора

✅ Смотрите таблицу и выбирайте по своему риск-профелю

(Не Инвестиционная Рекомендация)

#таблица

Скачать полную таблицу в формате xlsx можно 👇

В следующем посте


Девелопер "АПРИ" 21 октября приобретет по оферте до 100 тыс. облигаций серии БО-002Р-14 по цене 90% от номинала

Рынку новость не понравилась, ожидали большего😭
У меня в портфеле Апри нет✅


📊 Утренний обзор долгового рынка.

Доходности ОФЗ продолжают удерживать высокие уровни:
⏳ Краткосрок:1 год — 13,68%
📈 Среднесрок:5 лет — 16,18%
📈 Среднесрок+10 лет — 16,65%
🏛️ Долгосрок:15 лет — 16,79%

Индексы на старте недели:
• RGBI 🟢 — 112,20 п.
• IMOEX 🔴 — 2279,9 п.

Корпоративные события пятницы
▪️ «Медси» ($RU000A10B4N8): зафиксировала ставку 14–17 купонов по выпуску с погашением в 2038 году на уровне 10%. Для такой дюрации ставка выглядит консервативно 💼.
▪️ ЛОЭСК: финальный ориентир дебютного выпуска объемом до 1 млрд руб. установлен на отметке 18%.


🌟 Календарь новых размещений: 29.09.2026 — 06.10.2026 🌟

Свежий календарь облигационных размещений

📅 29 сентября (вторник)
Сбор заявок:
✅ НоваБев Групп 004P-01 — не выше 16.50%
✅ НоваБев Групп 004P-02 — КС + не выше 2.5% (спред до 250 б.п.)
✅ ОК РУСАЛ БО-001P-17 — ориентир будет определен позднее

Старт торгов (книги закрыты):
✅ ЛОЭСК 001P-01 — 18.00%
✅ СФО ТБ-11 класс А1 — 16.25%
✅ ПКО АСВ БО-06-001P — 24.00%
✅ Атомэнергопром 001P-18 — 8.50% (в юанях)

📅 30 сентября (среда)
Сбор заявок:
✅ Каршеринг Россия 001P-10 — не выше 23.50%

Старт торгов:
✅ ДелоПортс 001P-05 (допвыпуск) — 17.05%

📅 01 октября (четверг)
Сбор заявок:
✅ ЯТЭК 001P-07 — КС + не выше 3.5% (спред до 350 б.п.)

📅 02 октября (пятница)
Старт торгов:
✅ НоваБев Групп 004P-01 — купон по итогам сбора
✅ НоваБев Групп 004P-02 — купон по итогам сбора
✅ ОК РУСАЛ БО-001P-17 — купон по итогам сбора

⚡ Обратите внимание: самая высокая заявленная ставка на неделе у ПКО АСВ БО-06-001P (24.00%), также высокий ориентир у Каршеринг Россия 001P-10 (не выше 23.50%). Среди флоатеров выделяются выпуски НоваБев Групп 004P-02 (КС + 2.5%) и ЯТЭК 001P-07 (КС + 3.5%). Также стоит отметить валютный выпуск Атомэнергопром 001P-18 (8.50% в юанях).

🔥 Интересны для меня
ЛОЭСК
ПКО АСВ
ДелоПортс

#облигациистарт


Итоги долговых размещений за неделю (21–26 сентября):

‼️Главная новость — ХМАО-Югра 34003 не разместился.
Департамент финансов ХМАО-Югры перенёс размещение трёхлетних облигаций серии 34003 на неопределённый срок. Решение объявлено 23 сентября, в день сбора заявок, из-за неблагоприятной рыночной конъюнктуры. Ориентир ставки снижали с 15,3% до 14,5%, но финальную ставку так и не объявили — книгу закрыли без размещения.

✅ Европлан 001Р-10: Разместились 23 сентября на 12 млрд ₽. Купон 15,10%, доходность к погашению 16,19%.

✅ Группа Черкизово, БО-002Р-06 (флоатер): Разместились 25 сентября на 10 млрд ₽. Финальный спред к ключевой ставке составил -145 б.п., что ниже первоначального ориентира (до 160 б.п.) — книга закрылась с сжатием премии.

✅ ПКО ЮСВ,001Р-02: Разместились 25 сентября на 500 млн ₽. Финальный купон — 21,50% годовых, чуть ниже ориентира (до 21,75%). Предусмотрена Put-оферта через 1,5 года.

✅ ТЕРРА ПЛАСТ 001Р-01: Разместились 24 сентября объёмом 200 млн ₽ с купоном 23%. Это дебютный выпуск компании на бирже.

✅ ПКО БустерБО-04: Разместились 23 сентября на 400 млн₽. Финальный купон — 22,5% годовых, ровно по верхней границе ориентира. Проведена закрытая подписка только для квалифицированных инвесторов, поручитель — МФК «Джой Мани» (ruBB, Эксперт РА).

✅ ДелоПортс, 001Р-05 (доразмещение):
Книга по дополнительному выпуску открылась 25 сентября. Итоговый объём доразмещения на момент публикации поста ещё не раскрыт.


✅За неделю
с 21.09.26 по 24.09.26
пришли купоны от

Брус 2Р02 — 1.431,66₽
АйДиКоле07 — 3.002,88₽
АйДиКоле06 — 1.100,35₽
Финэква1Р2 — 1.890₽
БалтЛизБП21 — 715,2₽
ПР-Лиз 2Р3 — 16,44₽
ПИР 1Р3 — 739,8₽
СибСтекБ02 — 624,34₽
iФабрик1Р1 — 1.418₽

🔥на сумму 10.938,67₽( только купоны без амортизации)

#купонынедели

=======================
🛒RomaniMore MAX /200т и на пенсию
🧺RomanBonds MAX/все про облигации
🌐Telegram @RomaniMore /акции
🧾Телеграм @RomanBonds /облигации


Сегодня дебют ☝️☝️

⚡️ ЛОЭСК 1Р1 (фикс): до 18,5% купона — новый выпуск в электросетевом секторе

Разбираем параметры и кредитный профиль эмитента.

📊 Параметры выпуска
● Объем: до 1 млрд ₽
● Купон: до 18,5% (YTM до 20,15%)
● Выплаты: 12 раз в год
● Срок: 3 года
● ❗️Оферта: пут через 2 года
● Амортизация: нет

⏳ Сбор заявок — 24 сентября, размещение — 29 сентября 2026

🏭 О компании
АО «ЛОЭСК» контролирует распределительные электросети в Ленинградской области и Санкт-Петербурге. 25% акций принадлежит правительству Ленинградской области.

Рынок электросетей СПб и области поделен фактически между двумя игроками: «Россети Ленэнерго» (~80%) и ЛОЭСК. Ограниченная конкуренция — плюс для устойчивости бизнеса. В 2024 году Россети планировали купить ЛОЭСК за ~5 млрд ₽, но сделка пока не завершена.

⭐️ Кредитный рейтинг: А «стабильный» от НКР (сентябрь 2026)

📈 МСФО за 2025 год
● Выручка: 11,8 млрд ₽ (+10,3% г/г)
● Чистая прибыль: 471 млн ₽ (годом ранее — убыток 594 млн ₽)
● Капитал: 14,2 млрд ₽ (+3,4% за год)
● Ден. средства: 840 млн ₽ (рост в 132 раза)
● Чистый долг: 12,5 млрд ₽ (−2,3% за год)
● ЧД/EBITDA: 2,31х (было 3,33х)
● Покрытие процентов ICR: ~1,23х (было ~0,76х)

💬 Что важно: компания вышла в прибыль, снижает долговую нагрузку и улучшает покрытие процентов, но ICR пока остается невысоким. Оферта через 2 года при 3-летнем сроке — дополнительная опция для управления риском.

#облигации

ФИНАЛ 18%


ТЕХДЕФОЛТ
АЛЬФА ДОН ТРАНС
001P-01 по выплате купонного дохода и погашению части номинальной стоимости в размере 38 079 000 рублей, срок исполнения которых истек 22.09.2026. Причиной стала недостаточность денежных средств


Лидеры роста и падения
(вечер 22.09. 26)

✅Данные разделены на две группы: ВДО и бумаги с рейтингом не ниже А-
*для корректного сравнения.


https://rutube.ru/video/397036df8be69dad747da896da3a7f62/?r=a/

С 11 часов идет трансляция
Встреча Замов Балтийского лизинга с Инвестблогерами.

Позитива пока мало +1%+1,5% по облигациям🤔


Показано 20 последних публикаций.