


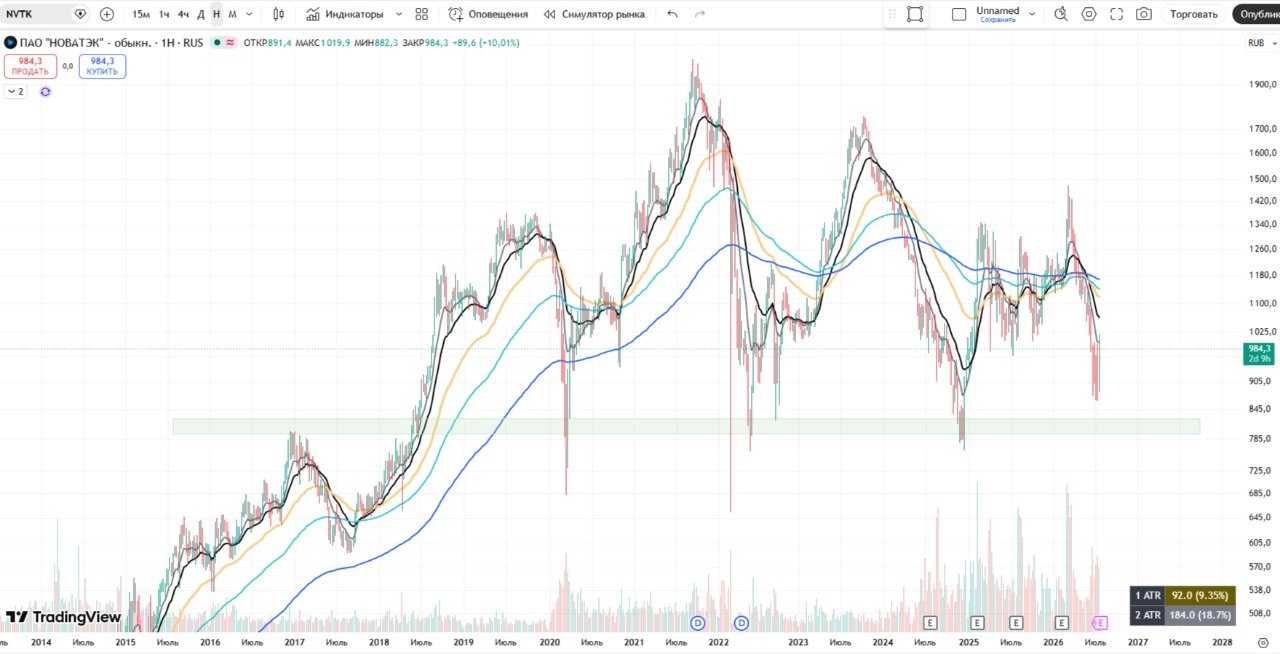
👍Новатэк. Неплохой отчет, продолжаю держать
Выручка от реализации увеличилась на 4% по сравнению с аналогичным периодом прошлого года и достигла 836,3 млрд рублей. Операционные расходы выросли на 4,7% до 658,1 млрд рублей. Чуть лучше ожиданий.
Нормализованная EBITDA с учётом доли в EBITDA совместных предприятий составила 430,4 млрд рублей, снизившись на 8,8%. Нормализованная прибыль, относящаяся к акционерам, без учёта эффекта от курсовых разниц снизилась на 8,7% до 216,5 млрд рублей. Здесь чуть хуже ожиданий.
👍 Чистые денежные средства, полученные от операционной деятельности, составили 172,2 млрд рублей, уменьшившись на 12% по сравнению с прошлым годом. При этом свободный денежный поток за полугодие оказался значительным — около 80 млрд рублей.
Капитальные вложения выросли на 20% до 91,7 млрд рублей. Компания сохраняет чистую денежную позицию на уровне 44 млрд рублей.
👍 Перспективы и дивиденды. Высокие цены на нефть во втором квартале 2026 года в полной мере проявят себя в показателях второго полугодия из-за временного лага по долгосрочным контрактам. Это создаёт предпосылки для улучшения финансовых результатов в последующие периоды. Возможный диапазон дивиденда за первое полугодие 2026 года ориентировочно 3-3,5%.
Как итог, вполне неплохие результаты и понятные драйверы с нефтью в втором полугодии. Лично я продолжаю держать $NVTK в среднесрочном портфеле, купив по 900 рублей за акцию, оставив свободный кэш на докуп по 800. Драйверы роста здесь как и общего рынка: геополитика, девальвация, рост цен на нефть. На мой взгляд выглядит интереснее чем Газпром, после того как второй пробил историческое дно.