Простая Торговля


Гео и язык канала: Россия, Русский
Категория: Экономика


Фондовый рынок, финансы и новости
Покажем, на чем можно заработать
Реклама|Предложения: @ST_trading_support
Обучение|Консультации: @ST_training_bot

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


🤔Озон падает на 20% и более. Оцениваю перспективы и риски.

После серии атак на склады ВБ удары начали приходить и по инфраструктуре $OZON. За выходные и утро понедельника атакам подверглись три крупных склада со значительными повреждениями и три склада меньшего масштаба. За счет сразу нескольких атак по Озону мы понимаем, что цель атаковать именно Озон - стратегическая.

В отличие от ВБ, у Озона есть несколько отличий:

📌Во-первых, более диверсифицированная структура складов по сравнению с Wildberries: у Ozon 47 фулфилмент-центров и более 170 сортировочных центров, крупнейший из которых занимает лишь 2% от общей площади. Об этом писал ранее.

📌Во-вторых, у Ozon более крепкий баланс — отрицательный чистый долг, что даёт больший запас прочности.

📌В-третьих, у компании было не много времени на подготовку пока шли атаки на ВБ. Например, распределение товаров по еще более мелким объектам, или за рубежом.

📌В-четвертых, после ситуации с ВБ, активно начали разрабатывать страховые покрытия не только складов но и товаров у маркетплейса.

Но рисков тоже хватает:

💸Компаниям нужно время, чтобы провести диверсификацию распределительных центров. В процессе атак, мы видим панику у физиков, также может продолжится давление продаж от доверительных фондов (они создавали основной навес продаж на прошлой коррекции)

💸Также, мы понимаем, что страдают селлеры - а они в свою очередь могут дать риски Озону по неплатежам финтеха (взяли кредит на товар, отдавать нечем, товар сгорел)

Что делать в данной ситуации?

Как и в недавней ситуации с Полюсом, торопиться покупать не стоит. Котировки Озон могут быть под навесом в течении ближайших недель. Как только рынок вновь найдет свое локальное дно (вероятно, снова летим в 1900-1800 пунктов), и акции Озон устаканятся, можно рассматривать покупку бумаг.

Полюс в моменте давал в среднесрочном портфеле около 50% доходности на отскоке. Здесь, ситуация может сложиться также. Продолжаю держать маленькую долю акций Озона, целясь в основную покупку после финала волатильности. А будет она на 2000 рублей или 1500 рублей, никто не знает. Одно ясно точно: Озон в моменте превращается в миркоин - причем как по мне, довольно интереснее чем тот же Газпром, Спб биржа или Юнипро.


💼 Ренессанс. Инвест портфель давит на результаты

$RENI опубликовала финансовые результаты за первое полугодие 2026 года.

📈Страховые премии. Общая сумма подписанных страховых премий выросла на 8,3% по сравнению с аналогичным периодом прошлого года и достигла 100 млрд рублей. Наиболее сильную динамику показали несколько направлений. Каско для физических лиц выросло на 21,9% до 9,3 млрд рублей. Страхование грузов увеличилось на 26,8% до 3,2 млрд рублей. Имущество юридических лиц прибавило 19,6% до 0,9 млрд рублей. Накопительное страхование жизни (НСЖ) выросло на 15,4% до 60,8 млрд рублей. Добровольное медицинское страхование (ДМС) увеличилось на 7,9% до 5,9 млрд рублей.

💼Инвестиционный портфель. На 30 июня 2026 года инвестиционный портфель достиг 308 млрд рублей, увеличившись на 7,4% с начала года. Состав портфеля на конец отчётного периода: корпоративные облигации — 40%, государственные и муниципальные облигации — 26%, акции — 2%, депозиты и денежные средства — 25%, прочее — 7%.

На финансовый результат компании в первом полугодии оказала влияние отрицательная переоценка части инвестиционного портфеля. В результате по итогам шести месяцев группа получила убыток в размере 1,4 млрд рублей. Компания подчёркивает, что этот эффект носит расчётный характер и не связан с оттоком денежных средств. В июле ситуация на рынке облигаций улучшилась, и группа полностью покрыла убыток первого полугодия и вышла на прибыль.

Капитал и достаточность. Активы группы на 30 июня 2026 года составили 348,7 млрд рублей, увеличившись на 7,9% с начала года. Капитал группы на ту же дату достиг 53,9 млрд рублей, снизившись на 4,2% с начала года.

💸Байбек. С июня группа реализует программу обратного выкупа акций в объёме до 5 млрд рублей в течение 12 месяцев с последующим погашением до 10% уставного капитала. С момента запуска программы компания выкупила с рынка около 10 млн акций.

Если присмотреться отчет не плохой. Растут страховые премии и объем инвест портфеля. Байбек продолжается, с планами погашения выкупленных акций, что также дает потенциал роста акций. Ренессанс продолжает быть бенефициаром снижения ставки, где на фоне этого будут расти другие сегменты страхования, а также стоимость инвестиционного портфеля.

☝️ На графике - продолжение нисходящего тренда. На последней коррекции рынка почти подошли к сильной поддержке - 60 рублей за акцию. Продолжаю держать в среднесрочном портфеле, и готов докупать по 60 рублей.


🏆Циан. Три драйвера роста в одной акции

Циан опубликовал финансовые результаты за второй квартал 2026 года

Выручка во втором квартале выросла на 22,8% по сравнению с аналогичным периодом прошлого года и достигла 4,4 млрд рублей. За первое полугодие совокупная выручка увеличилась на 20,5% до 8,3 млрд рублей.

Операционные расходы во втором квартале увеличились на 7,2% на фоне роста расходов на маркетинг и персонал при одновременном снижении прочих статей затрат.

Скорректированная EBITDA во втором квартале выросла на 60,1% и составила 1,4 млрд рублей. Рентабельность по скорректированной EBITDA увеличилась на 7,3 процентного пункта до 31,3%. За первое полугодие скорректированная EBITDA выросла на 68,2% до 2,7 млрд рублей, а рентабельность достигла 32,7% (+9,3 процентного пункта).

Чистая прибыль во втором квартале выросла на 31,6% до 1 млрд рублей. По итогам первого полугодия чистая прибыль удвоилась и составила 2,1 млрд рублей. Денежные средства и их эквиваленты на конец периода составили 4,1 млрд рублей.

🚀Прогноз на 2026 год. Компания подтвердила ранее данные прогнозы на 2026 год: рост выручки ожидается в диапазоне 17–22%, а рентабельность скорректированной EBITDA — на уровне не менее 30% за счёт фокуса на прибыльном росте и операционной эффективности.

Дивиденды. Компания планирует осуществить ещё одну выплату дивидендов в размере не менее 30 рублей на акцию до конца 2026 года. При текущей цене акций это предполагает дивидендную доходность около 4,6%. Напомним, ранее компания уже выплатила дивиденды за первый квартал 2026 года в размере 53 рублей на акцию.

📈Байбек. Совет директоров компании 6 июля согласовал программу рыночного выкупа акций на сумму до 4 млрд рублей сроком на 12 месяцев. Выкуп был начат 15 июля 2026 года. По состоянию на 17 августа было выкуплено 1 076 520 акций на общую сумму 649,9 млн рублей.

По итогам, очень приличный отчет. Хорошая дивидендная доходность сочетается с сильными результатами и байбеком. Примечательно, что сумма текущего выкупа акций озвучена, и дает понимание что у компании еще есть приличный запас покупок собственных акций.

На графике тоже виден сильный уровень невооруженным глазом. При отвесном падении рынка $CNRU вновь дошел до поддержки в 500 рублей за акцию, откуда и произошел разворот. Выглядит сильнее рынка. При продолжении роста IMOEX апсайд роста акций около 50%. Однако, вся сложность в понимании дальнейшего движения как раз таки и заключается в том, куда пойдет общий рынок. Рекомендация: держать.


🤫Почему слабеет рубль?

Что мы видим? Как быстро и стремительно валюта вернулась к максимумам текущего года, показав явное ускорение с конца ююня. В целом, за последние пару лет мы видим быстрый рост валюты уже третий раз: 75р-87р в марте 2026 года также за пару месяцев. Примечательно, что в прошлом году был аналогичный скачок с июля по август: бакс вырос с 75 до 85 рублей.

💬С чем связать такой быстрый рывок сейчас?

- Ослабление рубля в августе конечно можно частично связать с увеличением покупок валюты Минфином в рамках бюджетного правила.

- Также, такие резкие пики по валюте происходят во время скачков спроса, например, при погашении валютных выпусков крупными компаниями (как у Роснефти в марте) или при выводе средств за рубеж.

- Стоит подчеркнуть как В.В. Путин дал соответствующий намёк во время поездки на Курилы (укрепление национальной валюты выгодно гражданам, но для экспортно-ориентированных предприятий создает проблемы)

🤔Факторы против дальнейшего роста:

- Основной фактор против продолжения ослабления - высокие цены на нефть и как следствие, валютная выручка экспортёров. Благодаря закрытию Ормузского пролива цены на нефть выросли в середине июля, и скоро повышенная выручка начнёт доходить до экспортёров (лаг около месяца).

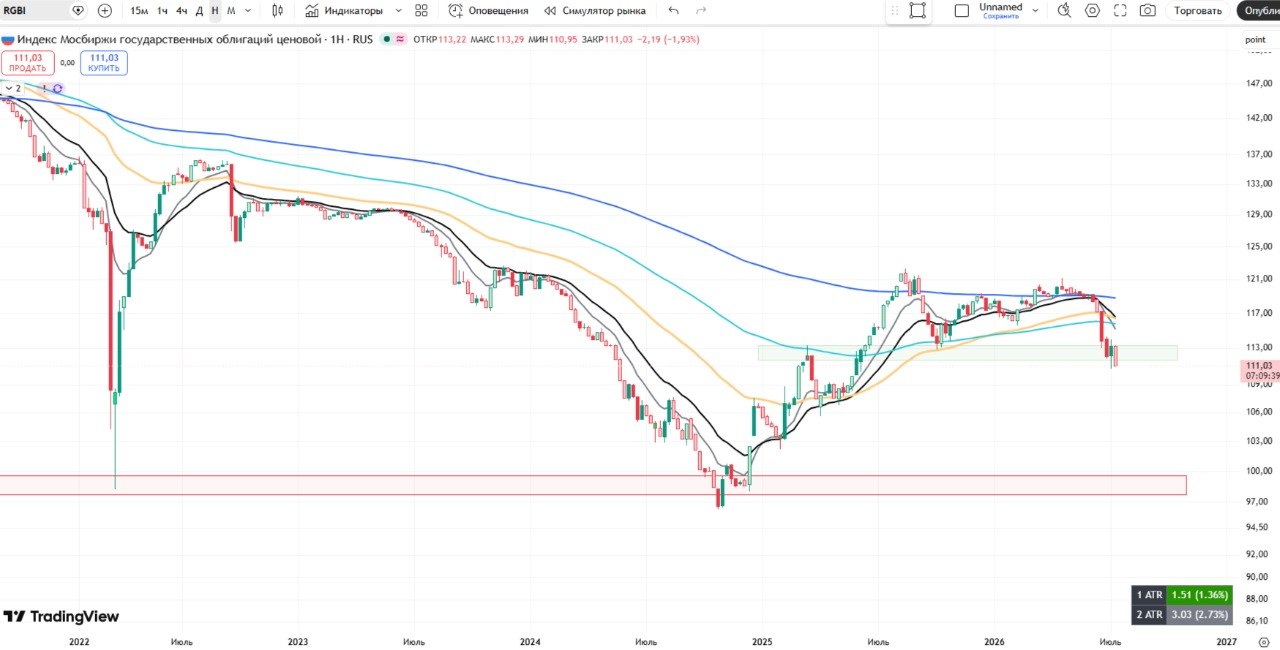
- Далее, косвенно можно подчеркнуть инфляционное давление. Стремительная девальвация и новые топливные проблемы в совокупности снова могут доставить проблем ЦБ. Видим как быстро рынки долга (RGBI) и акций (IMOEX) начали лететь вниз. Об этом подробно напишем завтра.

- В конце концов, хочется подчеркнуть, что по технике мы начали расти чуть ли не экспоненциально. Обычно такой рост долго не живет, и любому активу нужны откаты. А чем сильнее рост - тем более сильный откат можно увидеть.

Дважды писал про точки входа в валюту в июле, и мои спекулятивные позиции уже закрыты. Добавим к этому хронологию прошлого года: именно отрезок конца августа-начало сентября в 2025 показал максимальный рост, перейдя в коррекцию.

🏆Среднесрочно же, держать прокси на валюту имеет смысл. Например, валютные бонды с рейтингами около ААА. Вероятность сходить к 100 по доллару в течении года все еще высока. Спекулятивно, уже бы не торопился.


💸Совкомбанк. Продолжает восстанавливать маржу

Совкомбанк опубликовал финансовые результаты за первое полугодие 2026 года.

Кредитный портфель вырос на 11% по сравнению с аналогичным периодом прошлого года и достиг 3,16 трлн рублей. Основной вклад в рост внёс корпоративный сегмент.

💵Чистый процентный доход вырос на 70,4% и составил 124,7 млрд рублей. Чистая процентная маржа достигла 7,2% против 4,5% годом ранее. Стоимость фондирования значительно снизилась — с 17,4% до 12,4%. С минимума 4,3% в первом квартале 2025 года чистая процентная маржа растет пять кварталов подряд. В первом квартале 2026 года она достигла 7,0%, а во втором — уже 7,6%.

Операционные расходы выросли на 4,7% до 80,2 млрд рублей. При этом соотношение расходов к доходам значительно улучшилось — с 64% до 46,4%, что отражает опережающий рост доходов над расходами.

💸Чистая прибыль выросла в 2,6 раза — с 17,5 до 45,3 млрд рублей. Во втором квартале чистая прибыль составила 25,6 млрд рублей, что на 30% больше, чем в первом квартале, и в 5,1 раза больше, чем годом ранее. За первое полугодие банк заработал 85% чистой прибыли за весь прошлый год!

Рентабельность капитала (ROE) достигла 21,1% против 10,2% годом ранее. Норматив достаточности собственных средств Н1.0 увеличился с 10,3% до 11,0%.

По мере снижения ставки маржа продолжает свое восстановление. Совкомбанк продолжает восстанавливать свои результаты уже 5 кварталов подряд! Дальнейшее снижение ставки только поможет результатам расти дальше.

Тем не менее технически акции $SVCB выглядят слабовато. Уровень 12 рублей за акцию не удержали на отвесном падении рынка и котировки полетели на новые исторические минимумы - как показывает практика здесь видится ускорение падения и сложность в восстановлении котировок.

☝️Совкомбанк продолжает быть интересной ставкой на снижении ключевой. Как и говорил ранее, это более агрессивная идея среди банков (Т-банк, Сбер). При этом апсайд роста здесь за счет уже не малого падения существенно выше. При условии, что рынок найдет новый виток роста и ставка продолжит снижение в 2026-2027 годах. Можно удерживать среднесрочно. Спекулятивно вполне можем сходить еще ниже.


🔥ВК. Приятное удивление от отчета, но вопрос в тенденции

ВК опубликовала финансовые результаты за второй квартал 2026 года

Выручка компании во втором квартале выросла на 17% по сравнению с аналогичным периодом прошлого года и достигла 43,5 млрд рублей. Выручка от онлайн-рекламы увеличилась до 26,7 млрд рублей, показав двузначный темп роста: на 14% год к году и на 22% по сравнению с первым кварталом 2026 года.

Показатель EBITDA вырос на 41% до 7,6 млрд рублей, а рентабельность по EBITDA увеличилась на 3 процентных пункта, достигнув 17%. Компания также показала положительную чистую прибыль — 328 млн рублей, не много, но сам факт.

🔥Чистый долг на конец первого полугодия уменьшился на 27% по сравнению с концом 2025 года и составил 60,2 млрд рублей. Соотношение чистого долга к EBITDA значительно улучшилось — с 3,6 до 2,3.

Чистый операционный денежный поток в первом полугодии вырос до 15,4 млрд рублей по сравнению с отрицательным значением за аналогичный период прошлого года. Объём свободных денежных средств увеличился на 51% до 49,6 млрд рублей. Компания сохраняет прогноз по EBITDA на 2026 год в размере 24 млрд рублей.

По итогу можно сказать, что $VKCO порадовал относительно себя: долг снижается, выручка растет, зафиксирована прибыль и положительный денежный поток. С точки зрения технического анализа вопросы остаются: на общей коррекции рынка пролетели вниз мимо сильной поддержки в 250 рублей, в моменте сложившись вдвое и показав новый исторический минимум.

🤔Также, на отскоке рынка вверх ВК не показал роста сильнее рынка, показав прирост лишь на 20%. Чтобы действительно задуматься о покупке нужно показать подобную динамику в отчетах на протяжении еще нескольких кварталов. Поэтому пока обхожу стороной покупку.


💼 Ростелеком. Все еще бенефициар снижения ставки

Ростелеком опубликовал финансовые результаты за второй квартал 2026 года.

Выручка увеличилась на 11% по сравнению с аналогичным периодом прошлого года и достигла 226,8 млрд рублей. Основными драйверами роста стали расширение цифровых сервисов, рост спроса на услуги широкополосного доступа в интернет (ШПД), инфраструктурные сервисы и мобильную связь. Доля цифровых сервисов в общей выручке увеличилась до 23%.

Показатель OIBDA вырос на 9% до 87,5 млрд рублей при рентабельности 38,6%. Рост показателя связан как с увеличением выручки, так и с ростом возмещения по проекту устранения цифрового неравенства. Операционная прибыль увеличилась на 4% до 38,4 млрд рублей.

Чистая прибыль выросла на 9% до 6,6 млрд рублей, чему способствовала оптимизация расходов на обслуживание долга.

☝️Соотношение чистого долга к OIBDA улучшилось с 2,3 до 2,1. При этом свободный денежный поток остаётся отрицательным - минус 6,6 млрд рублей, что хуже предыдущего периода на 4,5 млрд рублей.

Заместитель президента компании Анна Трегубенкова отметила, что одним из ключевых приоритетов стратегии станет дальнейшее усиление роли цифровых направлений. Компания планирует увеличить долю цифрового бизнеса в общей выручке до 40% к 2030 году, продолжая развивать перспективные технологические продукты и решения, а также масштабировать направления с высоким потенциалом роста.

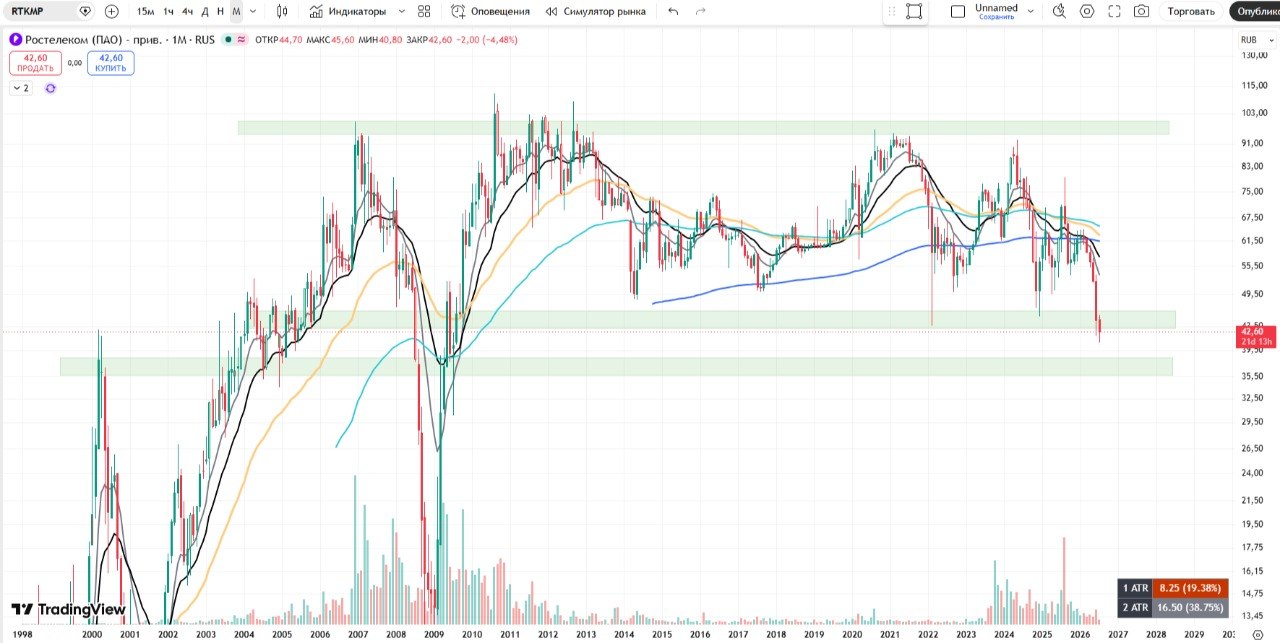
📈По итогу, выручка выше ожиданий. Прибыль в консенсусе, рост расходов делает свое дело. Драйверы роста акций остаются те же: снижение ставки и снижение процентных расходов, выход дочек на IPO. На графике активно тестируем предыдущую сильную поддержку: диапазон 45-50 рублей за акцию.

Продолжаю удерживать префы в среднесрочном портфеле. Повышение ставки, судя по действиям и комментариям ЦБ не планируется, но есть риски более медленного снижения с паузами. Компания продолжает платить дивиденды. При снижении ставки в район 10-12% здесь можно увидеть весомый апсайд роста.


💸Т-банк. Инвестиции и подтверждение прогноза

Т-банк опубликовал финансовые результаты за второй квартал 2026 года

Чистая выручка во втором квартале выросла на 27% по сравнению с аналогичным периодом прошлого года и достигла 216,8 млрд рублей. Операционная чистая прибыль во втором квартале выросла на 25% до 52,1 млрд рублей (без учета эффектов от инвестиции в МКПАО «Яндекс»)

Рентабельность капитала группы во втором квартале составила 28,1%, при этом рентабельность ключевых операционных сегментов B2C и B2B достигла 34,4%. За первое полугодие общая рентабельность капитала увеличилась до 27,4%, а по ключевым сегментам — до 33,8%.

💡Компания подтвердила прогноз на 2026 год, ожидая роста операционной чистой прибыли на 20%. Совет директоров рекомендовал выплатить регулярные квартальные дивиденды в размере 4,7 рубля на акцию по результатам второго квартала 2026 года.

Кроме того, продолжается реализация программы обратного выкупа акций с рынка. Программа предусматривает выкуп акций общим объёмом до 5% капитала компании, что эквивалентно до 10% от акций в свободном обращении.

Количество активных клиентов экосистемы $T, приносящих выручку каждый месяц, во II квартале 2026 г. составило 34,3 млн человек. По состоянию на конец июня 2026 года общее количество клиентов Т достигло 55,7 млн, показав рост на 8% год к году.

Доля неработающих кредитов в кредитном портфеле Группы составила 7,3% (на 30 июня 2025 г. — 6,5%). Объем сформированных резервов по кредитному портфелю в 1,3 раза превышает объем неработающих кредитов.

☝️Как итог, цифры на уровне ожиданий. Бизнес продолжает расти с подтверждением прогноза. Компания активно инвестирует, пока экономика не на большом ходу (Яндекс, Точка, Авто.ру). В будущем это может активно сыграть на руку в дальнейшем росте выручки. Чуть выросли в доле не работающих кредитах, но резервы приличные.

На графике хорошо откликается от уровней. Ждал и писал про уровень в 230 рублей, докупал на среднесрок, продолжаю держать, так как видится первый апсайд в районе 350 рублей за акцию (+23% от текущих). Рекомендация "держать".


🤫Индекс Мосбиржи затаился около 2300 пунктов. Куда дальше?

На этой неделе продолжим разбирать отчеты интересных компаний, а пока расклад по рынку, вероятно, будет вновь определять геополитика. На этой неделе прошли слухи о новом визите в Москву спецпосланника президента США Стива Уиткоффа и Джареда Кушнера.

Для общей картины еще раз подчеркнем драйверы роста рынка акций: девальвация, снижение ставки, геополитика. Рынок по 1900 пунктов попал в "идеальный шторм": по всем трем направлениям новости приходили, скорее негативные. Далее, ситуация пошла как по маслу: рубль ослабел с 78 до 83 к доллару, а ЦБ снизил ставку вопреки росту инфляции и дал достаточно позитивный намек, тем что повышение ставки не рассматривали.

До следующего заседания ЦБ еще далеко, Минфин увеличил покупки валюты выше ожиданий. Итого: рынок вырос на 20%. Как вы понимаете, следующий весомый драйвер для роста это как раз таки геополитические новости.

Но и здесь не все так гладко:

☝️С одной стороны, США продолжают попытки давления на РФ: "адский законопроект" одобрен Конгрессом (пошлины 100% в отношении импортеров энергоносителей). Вопрос в том, одобрит ли Палата? Текущий законопроект конечно ударит и по США, а также по взаимоотношением с Китаем. И конечно же, отдалит "мир" между нами.

☝️С другой стороны, впервые за долгое время переговоры вновь могут возобновиться. Прилет спецпосланников на этой неделе может дать рынку тот самый стартовый глоток воздуха для пробития 2300 по индексу.

В любом случае, нужно понимать, что хоть рынок и отреагируют позитивно, сам приезд мало что гарантирует. Я редко пишу про геополитику, так как текущие процессы стоят на месте уже долгое время. Для серьезных сдвигов остаются не решенными множество вопросов- но территориальные прежде всего.

🏆Что делаем? Среднесрочные позиции не меняем. Спекулятивно, можно рассмотреть покупку акций под приезд спецпосланников, но аккуратно. Такие бумаги как $UPRO , $SPBE , $GAZP - имеют более высокую бету к росту, но повторюсь, заигрываться сильно не стоит. Если продвижений мы не увидим, то уровень 2300 в ближайшее время может стать локальным максимумом (по крайнем мере до нового заседания ЦБ или продолжения ослабления рубля)


📉В стране вновь зафиксирована дефляция!

Росстат зафиксировал недельную дефляцию в России впервые с середины мая 2026 года. За период с 28 июля по 3 августа потребительские цены снизились на 0,02% после роста на 0,04% неделей ранее. С начала месяца к 3 августа рост цен составил 0,00%, а с начала года — 4,84%.

☝️Дефляция объясняется прежде всего существенным снижением цен на топливо: бензин подешевел на 1,09% (неделей ранее он дорожал на 0,56%), а дизельное топливо — на 1,57% (после снижения на 0,06% неделей ранее). Кроме того, продолжилось сезонное удешевление плодоовощной продукции. Параллельно с этим правительство разрешило продажу бензина «Евро-2», «Евро-3» и «Евро-4» до 1 июля 2027.

Плодоовощная продукция за отчётную неделю подешевела в среднем на 0,7%. Капуста снизилась в цене на 3,3%, картофель — на 2,5%, морковь — на 2,3%, помидоры — на 2,2%, свекла — на 1,4% и лук — на 1,0%. При этом огурцы выросли в цене на 0,8%, яблоки и бананы — на 0,7%. Здесь тоже видим эффект снижения цен на топливо.

🤔Нужно ли радоваться тому что в очередной раз ЦБ победил инфляцию? Очень спорно, сравниваем цифры. Годовая инфляция на 3 августа ускорилась до 6,13%, а мы помним, что прогноз по инфляции на 2026 год повышен до 6–7% (с 4,5–5,5% ранее). Как и средняя ставка по году: до 14,5–14,6% (с 14–14,5% в апрельском прогнозе).
А впереди тарифы ЖКХ и сезонный компонент в виде удешевления плодоовощной продукции также исчезнет. Поэтому тут рано радоваться, уже в сентябре цифры могут быть другими. И рынок долга (RGBI) это понимает, поэтому и почти не растет последние две недели (не то что рынок акций). Учитывая прогнозы ЦБ, мы видим, что пространство для снижения ставки в этом году очень ограничено. Продолжаю делать акцент на флоатеры в своем портфеле.


📉Рубль продолжит ослабление?

Минфин объявил параметры операций по покупке иностранной валюты и золота в рамках бюджетного правила на период с 7 августа по 4 сентября. Совокупный объём покупок составит 136,17 млрд рублей, что соответствует ежедневному объёму около 6,5 млрд рублей.

📈Для сравнения, в предыдущий период — с 7 июля по 6 августа — Минфин покупал валюту и золото на общую сумму 123,2 млрд рублей при ежедневном объёме 5,4 млрд рублей. Таким образом, новый плановый ежедневный объём покупок увеличивается примерно на 1,1 млрд рублей по сравнению с июльским периодом.

Минфин также сообщил, что отклонение фактически полученных нефтегазовых доходов от ожидаемого месячного объёма и оценки базового уровня по итогам июля составило 21,94 млрд рублей. Дополнительные нефтегазовые доходы федерального бюджета в августе ожидаются в размере 114,23 млрд рублей.

Банк России, как и ранее, будет зеркалировать операции Минфина на внутреннем рынке. Во втором полугодии 2026 года регулятор продолжает осуществлять покупку или продажу иностранной валюты, исходя из объявленных Минфином объёмов, уменьшая их на величину продаж в размере 0,58 млрд рублей в день.

📈С учётом этих корректировок, с 7 августа по 4 сентября Банк России увеличит ежедневный объём покупки валюты до 5,92 млрд рублей против 4,82 млрд рублей в день в предыдущий период.

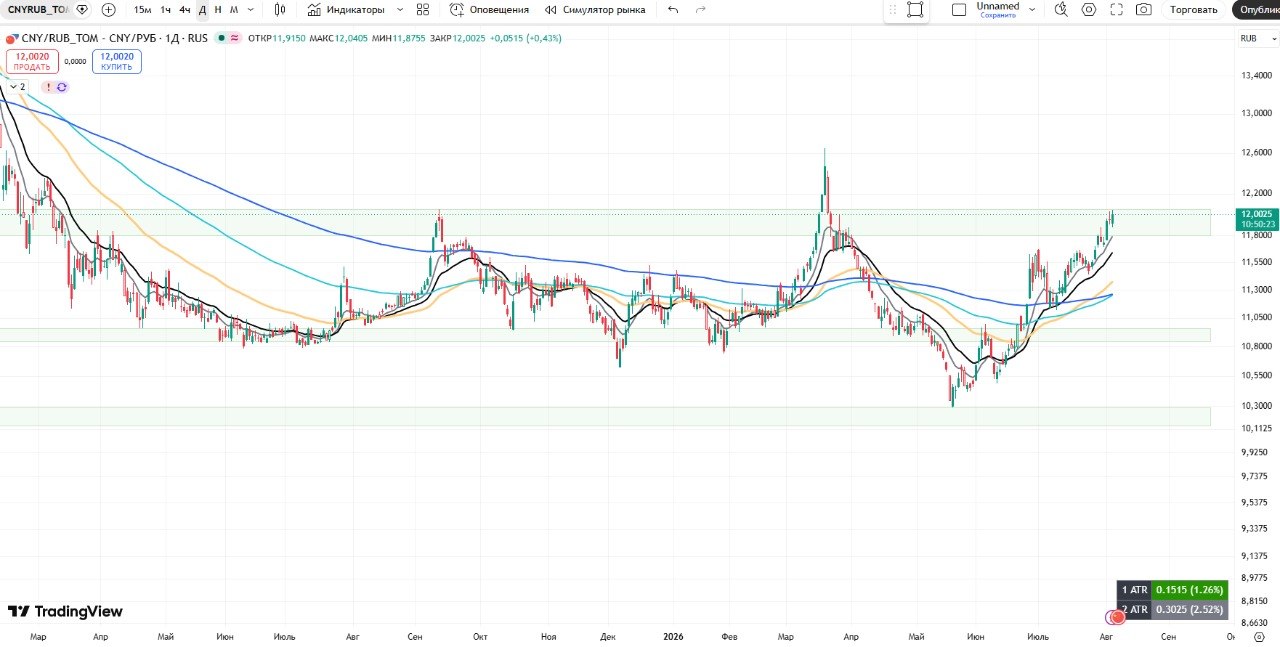
Август вновь оказывается не простым для рубля. Тренд на ослабление, вероятно, продолжится. О точках входа писал в Июле и в понедельник. На текущий момент, мы подошли к сильному сопротивлению: 12 по юаню и около 80 за доллар.


🔥Базис. Рост, дивиденды и потенциал

Группа «Базис» (крупнейший российский вендор и разработчик ПО управления динамической ИТ‑инфраструктурой) опубликовала финансовые результаты по МСФО за первое полугодие 2026 года.

Выручка компании в первом полугодии увеличилась на 30% по сравнению с аналогичным периодом прошлого года и достигла 2,5 млрд рублей. Во втором квартале рост выручки составил 26% до 1,45 млрд рублей.

📈Показатель OIBDA вырос на 26% до 1,17 млрд рублей при рентабельности на уровне 46,5%. Во втором квартале OIBDA увеличилась на 26% до 717 млн рублей. Чистая прибыль выросла на 7% до 469 млн рублей, а по итогам второго квартала этот показатель достиг 337 млн рублей, показав рост на 6%.

Показатель NIC (чистый процентный доход) вырос на 25% до 497 млн рублей при рентабельности 19,7%. Во втором квартале этот показатель увеличился на 10% до 355 млн рублей.

Генеральный директор компании Давид Мартиросов отметил, что результаты второго квартала и первого полугодия в полной мере соответствуют ожиданиям по росту в 2026 году. Компания наращивает продажи флагманских продуктов, спрос на которые по итогам первого полугодия вырос на 19% по сравнению с аналогичным периодом прошлого года. При этом кратно быстрее — на 63% год к году — растёт спрос на комплементарные инновационные решения, доля которых в выручке устойчиво увеличивается.

🔔Компания подтвердила прогноз на 2026 год: рост выручки ожидается на уровне 30–40% с рентабельностью по OIBDA около 60%. Таким образом, «Базис» сохраняет высокие ориентиры по темпам роста и маржинальности на фоне усиления спроса как на основные, так и на инновационные продукты.

Базис выглядит достаточно интересно. Совокупность не плохих дивидендов, темпов роста, околонулевого долга на мой взгляд ставит данную компанию в топ-3 IT истории нашего рынка. График это подтверждает. Вместе с отскоком рынка, $BAZA вырос на 40%+. При дальнейшем восстановлении рынка акций и более сильным вторым полугодием для IT, жду здесь 150 рублей за акцию.


💼Спекулятивные идеи на август!

Увидел от вас много положительной связи, касаемо этой рубрики. Поэтому продолжаю искать короткие идеи месяц к месяцу.

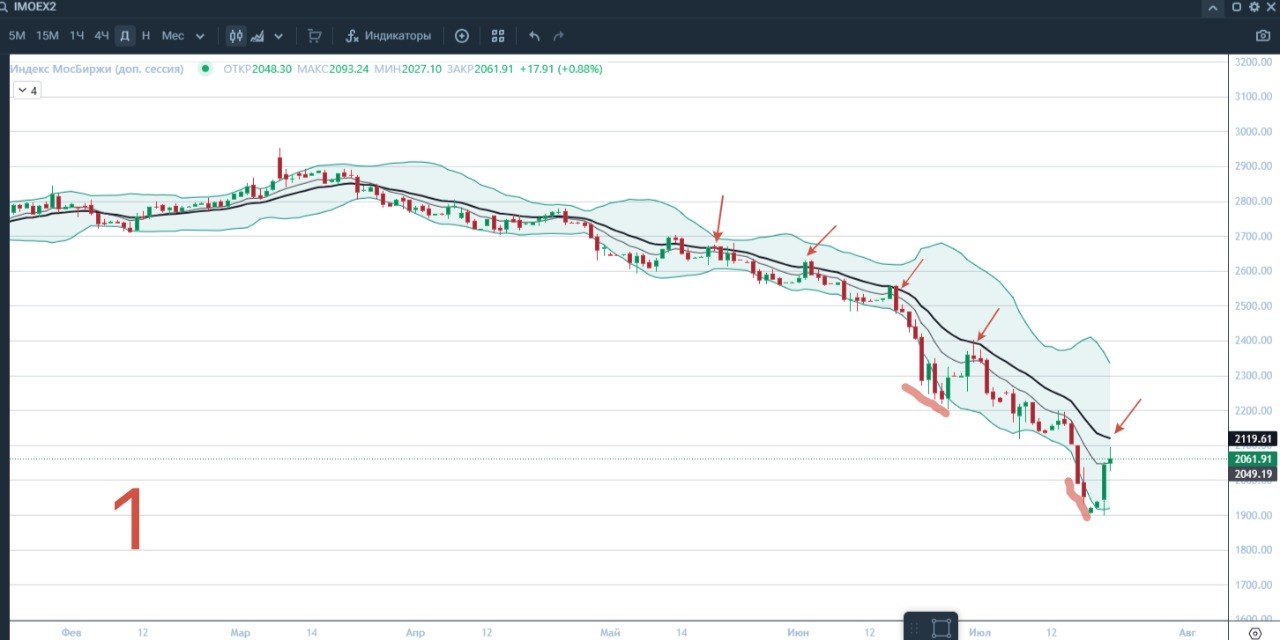
📈Продолжение роста акций. Еще в прошлом месяце хорошо вставал в тренд на падение, а сейчас продолжаются посылки для дальнейшего роста. Во-первых, наконец то пробили нисходящий тренд (скрин 1) и уже тестируем его верху вниз. Во-вторых, в первой половине августа на рынок польются дивиденды от крупных компаний, например: $SBER, $VTBR , $DOMRF. Объемы входа в акции могут превысить сотню миллиардов рублей. Для нашего рынка это хороший приток ликвидности, учитая что ежемесячный средний приход в акции шел около 15 млрд в месяц. В третьих, негатив пока отошел в сторону: нефть высоко, рубль тоже слабеет, до решения по ставке не скоро, инфляция вышла не большая, геополитика по в стороне. Буду покупать фьючерс на индекс $MEU6


📈Растущий тренд по валюте.
В том месяце была такая же идея, и она сработала. Более того, мы подошли почти к 12 по юаню и около 80 за доллар и возможно это не финал. Вполне можно держать дальше, что и делаю на среднесрочном портфеле. Причины тоже понятны: Во-первых, обратите внимание на тренд (скрин 2). Во-вторых, высокие цены на нефть, конец налогового периода, ужесточение ДКП в США, рост юаневого RUSFAR. В-третьих, как итог, Минфин вероятнее всего продолжит покупать валюту. Продолжаю держать фьючерс на юань $CRU6


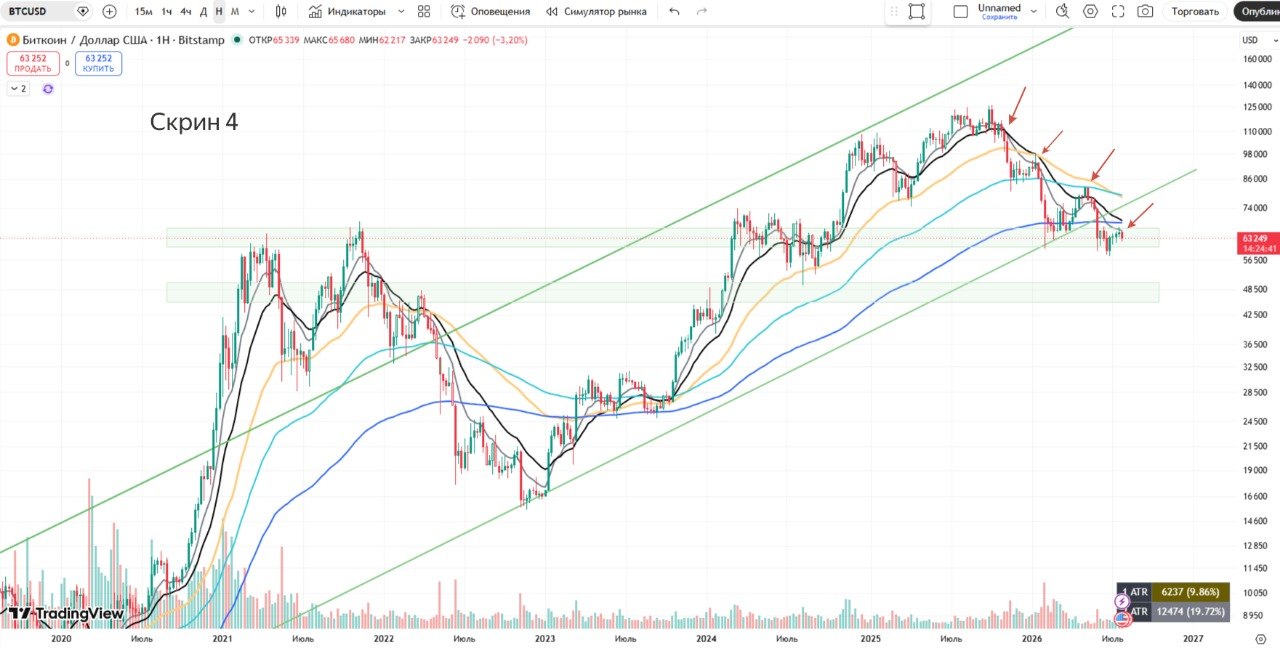
📉Ускорение продаж золота и биткоина. Третья идея менее очевидна, но риски могут дать повышенную прибыль. Золото и биткоин последнее время ходят в похожем направлении: золото вцепилось в 4000$ поддержку, биткоин топчется около 60000$. Вижу две основные причины: конфликт на Ближнем Востоке и замедление роста американского рынка. Золото продолжают покупать многие мировые ЦБ, но виден отток золота из ETF (фонды). Ну и конечно же ликвидность правит балом. Смотрим на Американский рынок акций - он буксует уже более 2 месяцев к ряду. Пока нахожусь в стороне, но технически активы выглядят пробойно вниз (скрин 3 и 4). $IBU6 $GDU6


🤔Озон. Сильный отчет и риски

Озон опубликовал финансовые результаты за второй квартал 2026 года

Оборот (GMV) с учётом услуг вырос на 37% по сравнению с аналогичным периодом прошлого года и достиг 1,3 трлн рублей. Выручка увеличилась на 47% до 334,2 млрд рублей. Скорректированная EBITDA достигла 57,9 млрд рублей, показав рост на 48% год к году. Рентабельность по EBITDA (как процент от GMV) составила 4,4%, увеличившись на 0,3 процентного пункта.

❤️Чистая прибыль компании составила 10,1 млрд рублей против убытка в 7,5 млрд рублей годом ранее. Таким образом, Озон пятый квартал подряд показывает чистую прибыль.

В квартальном отчёте компания предупредила, что риски повреждения элементов инфраструктуры из-за внешних воздействий могут привести к локальным перебоям в операционных процессах, потерям и дополнительным расходам, а также к выбытию и обесценению основных средств группы. Именно эта история как раз и не давала расти котировкам Озон в первые дни разворота, но уже сейчас рост с локального минимума около 22%.

📈Озон планирует закончить 2026 год с чистой прибылью, прогнозируя высокий рост GMV на 25–30% в текущем году и EBITDA около 200 млрд рублей. При этом, несмотря на превышение собственного прогноза по GMV на 2026 год уже два квартала подряд, компания не спешит его обновлять. Вероятно, это как раз таки и связано с учётом рисков повреждения инфраструктуры.

Подведем интересный итог. С одной стороны, результаты очень радуют. Даже не смотря на стагнацую в экономике во многих отрослях, $OZON держится очень крепко по результатам. Причина проста: операционнная эффективность и диверсификация доходности, вспоминаем тот же банкинг.

❗️ И конечно же нужно подробно затронуть ситуацию с атаками дронов, которые продолжаются в сторону WB. Почему Озон до сих пор обходят стороной? Можно лишь выдвинуть предположения и догадки. Например: У Озона нет как таковых крупных складов и присутствует широкая структура сортировочных центров. Так что здесь нужно бить многочисленно и методично.

🔔 Но истинную причину сложно понять. Поэтому дисконт в котировках заложен за счет рисков атак. А также потенциального ухудшения ситуации в экономике. Стоит ли покупать? На графике мы протестировали сильнейший уровень в 2500 рублей. Отскок также прошел достаточно приличный. На текущий момент я бы не торопился покупать, хотя повторюсь уровень 2500 вполне был интересен на среднесрочный горизонт. Шансы сходить туда еще раз имеются. Если очень хочется - можно купить частями: сейчас и по 2500.


🔔Дом.РФ. Отчет уже в цене?

ДОМ.РФ опубликовал финансовые результаты по МСФО за первое полугодие 2026 года

С начала года кредитный портфель компании вырос на 3,9% и достиг 5,5 трлн рублей. В годовом выражении рост портфеля составил 24,9%, что отражает активное развитие бизнеса и увеличение объёмов финансирования жилищного строительства.

📈Чистые процентные доходы показали рост на 30% по сравнению с аналогичным периодом прошлого года и составили 89,1 млрд рублей. Чистые комиссионные доходы увеличились ещё более существенно — на 47%, до 23,7 млрд рублей.

Расходы на создание резервов и переоценку кредитов, оцениваемых по справедливой стоимости, выросли на 14%. Компания сохраняет консервативный подход к оценке рисков на фоне роста кредитного портфеля и замедления экономики. При этом стоимость риска (COR) осталась на стабильном уровне 0,7%.

Административно-хозяйственные расходы и амортизация выросли на 21%, однако темпы их роста оказались ниже темпов роста доходов. В результате соотношение расходов к доходам (CIR) улучшилось с 28,3% годом ранее до 23,7%, что ниже целевых значений компании.

📈Чистая прибыль выросла на 46% по сравнению с первым полугодием 2025 года и составила 57,2 млрд рублей. Основными драйверами роста стали увеличение чистых процентных и комиссионных доходов при одновременном повышении операционной эффективности.

Прогноз на 2026 год. Финансовый директор компании Давид Овсепян отметил, что с учётом текущих финансовых показателей, состояния рынка жилищного строительства и ипотеки, макросреды и традиционного сезонного ускорения развития бизнеса во втором полугодии, компания ожидает, что чистая прибыль ДОМ.РФ за 2026 год вырастет более чем на 30% год к году и достигнет 117 млрд рублей при рентабельности капитала 23,4%.

🤔Крепкий отчет и прогноз на 2026 год. Котировки уже впитали результат и на отскоке рынка удачно закрыли дивгэп. Держим рекомендацию "держать" в портфеле, как некий аналог Сбера. При дальнейшем снижении ставки можно рассчитывать на продолжение роста + потенциал роста див.доходности.


🏅Сбер. Несколько рекордов в одном отчете

Сбербанк опубликовал финансовую отчётность по МСФО за второй квартал 2026 года.

Чистая прибыль банка во втором квартале выросла на 20,9% по сравнению с аналогичным периодом прошлого года и достигла 511,2 млрд рублей. За первое полугодие чистая прибыль составила 1019,1 млрд рублей, что на 18,6% больше, чем годом ранее. Таким образом, Сбербанк впервые в истории превысил отметку в 1 трлн рублей чистой прибыли за одно полугодие. Рентабельность капитала по итогам квартала составила 24%, за полугодие — 24,2%.

🏅Чистые процентные доходы во втором квартале увеличились на 26,7% год к году до 1066,8 млрд рублей. Это также исторический рекорд: впервые квартальные процентные доходы превысили 1 трлн рублей. За первое полугодие этот показатель достиг 2051,1 млрд рублей (+22,5% год к году). Процентная маржа выросла до 6,7% на фоне роста объёма работающих активов.

Чистые комиссионные доходы выросли на 10,4% во втором квартале до 215,3 млрд рублей. Основными драйверами стали доходы от операций с иностранной валютой и драгоценными металлами, а также доходы от подписки СберПрайм. За полугодие комиссионные доходы составили 419,8 млрд рублей (+5,4% год к году).

Операционный доход до резервов увеличился на 12,3% во втором квартале до 1156,2 млрд рублей. Операционные расходы выросли на 14,7% до 336,1 млрд рублей в основном за счёт роста амортизации нематериальных активов и расходов на содержание персонала.

Совокупные расходы на создание резервов и переоценку кредитов, оцениваемых по справедливой стоимости, во втором квартале снизились на 30,6% до 135,5 млрд рублей благодаря уменьшению резервов по розничному портфелю вследствие улучшения кредитного качества новых выдач.

За полугодие этот показатель сократился на 11,2% до 297,5 млрд рублей. Стоимость риска во втором квартале составила 1% (-0,7 процентного пункта год к году), за полугодие — 1,2% (-0,3 п.п.).Корпоративный кредитный портфель вырос на 1,3% за квартал и на 3,7% с начала года.

🏅Сбер стабильно движется вперед в рамках ожиданий. Дивгэп $SBER удачно совпал с локальным дном рынка и на отскоке закрылся за рекордно короткое время. Вобщем получился отчет, наполненный рекордами. Покупать ли сейчас? На мой взгляд, здесь история похожая с Яндексом (разбирали сегодня) - если ставите на дальнейший рост рынка, у Сбера апсайд роста выглядит меньше чем у других банков. С другой стороны, на сильной коррекции Сбер и не сильно падает.


❤️ Яндекс. Темпы роста падают, но все равно сильно

Яндекс опубликовал финансовые результаты за второй квартал

Выручка группы во втором квартале 2026 года выросла на 16% по сравнению с аналогичным периодом прошлого года и достигла 386 млрд рублей. За первое полугодие выручка составила 759 млрд рублей, увеличившись на 19% год к году.

☝️ Оборот от услуг по рекламе и продвижению во втором квартале вырос на 12% до 128 млрд рублей. Подписочная выручка Яндекс Плюса за второй квартал составила 28 млрд рублей, показав рост на 27% год к году.

Скорректированный показатель EBITDA по итогам второго квартала вырос на 35% год к году до 89 млрд рублей, а по итогам первого полугодия — на 41% до 162 млрд рублей. Маржинальность по скорректированной EBITDA во втором квартале составила 23% от выручки, что на 3,1 процентного пункта выше, чем год назад.

📈 Скорректированная чистая прибыль во втором квартале выросла на 56% год к году и составила 48 млрд рублей!

31 июля 2026 года совет директоров рассмотрит предложение менеджмента компании по выплате дивидендов за первое полугодие 2026 года в размере 110 рублей на акцию. Напомним, что в апреле 2026 года Яндекс уже выплатил дивиденды за 2025 год в размере 110 рублей на акцию на общую сумму 42 млрд рублей.

📌Кроме того, в мае 2026 года совет директоров одобрил программу обратного выкупа акций для реализации программы долгосрочной мотивации сотрудников объёмом до 50 млрд рублей в течение двух лет. С момента старта программы и до 27 июля включительно было выкуплено 3,3 млн акций на сумму почти 12,5 млрд рублей — это примерно 3,3% от всех акций компании в свободном обращении и 0,83% от уставного капитала.

Финансовый прогноз на 2026 год. Компания сохраняет прогноз на 2026 год по основным финансовым показателям и капитальным затратам. Ожидается рост выручки около 20% год к году и скорректированный показатель EBITDA порядка 350 млрд рублей. Капитальные затраты в 2026 году составят 10–12% от выручки, что соответствует среднегодовому значению за последние пять лет — 11% от выручки. Прогнозы отражают текущую оценку, основанную на наблюдаемых рыночных тенденциях, и могут измениться.

🤔 Что сказать по итогу? Результаты как всегда на высоте, но снижение темпов роста мы видим уже 5 кварталов подряд! Экономическая ситуация влияет в том числе и на Яндекс. Тем не менее, компания растет, делает байбеки и платит дивиденды.

❗️ Но стоит ли покупать? Сильных апсайдов на текущий момент не вижу, но на продолжении роста рынка, держать можно. На большой коррекции $YDEX дошел лишь до 3100 рублей за акцию (там и писали про точку входа) и его тут же откупили на 25% от локального дна! На мой взгляд, если ставить на рост рынка, можно выбрать более интересные бумаги, с более высокой бетой, так как крепкие бумаги, по типу Яндекса, уже толкнули вверх в первую очередь.


🤔ВТБ. Снижение прибыли и ожидание допэмиссии

Группа ВТБ опубликовала отчетность по МСФО за 6 месяцев 2026 года.

Чистая прибыль группы за первое полугодие 2026 года сократилась на 19,8% г/г и составила 225,2 млрд рублей. За второй квартал чистая прибыль снизилась на 33,6% год к году до 92,6 млрд рублей.

💸Совокупный кредитный портфель группы (до вычета резервов) по состоянию на 30 июня 2026 года составил 25,6 трлн рублей, увеличившись с начала года на 4,5%. Кредиты физическим лицам сократились с начала года на 3,6% до 7,0 трлн рублей, тогда как кредиты юридическим лицам увеличились на 7,9% до 18,6 трлн рублей.

Чистые операционные доходы до резервов за первое полугодие выросли на 17,1% год к году до 689,7 млрд рублей. Чистые процентные доходы продемонстрировали значительный рост — на 176,3% за полугодие и на 121,7% за второй квартал, что связано с низкой базой 2025 года из-за жёсткой денежно-кредитной политики.

📈Чистая процентная маржа за полугодие составила 2,6% против 0,9% в первом полугодии 2025 года. Чистые комиссионные доходы выросли на 20,7% за полугодие и на 31,3% за второй квартал благодаря форексным транзакциям и комиссиям, связанным с обслуживанием трансграничных платежей.

Расходы на создание резервов за полугодие выросли на 12,3% до 123,3 млрд рублей, стоимость риска увеличилась с 0,8% до 0,9%. Доля неработающих кредитов (NPL) сохранилась на уровне 3,5%, а покрытие резервами составило 149%.

🔔Расходы на персонал и административные расходы выросли за полугодие на 15,7% до 285,9 млрд рублей. Соотношение расходов и чистых операционных доходов до резервов улучшилось до 41,5% за полугодие (с 41,9% в прошлом году) и до 44,7% за второй квартал (с 55,8% годом ранее). Соотношение расходов к активам сохраняется на стабильно низком уровне 1,5%.

Нормативы достаточности капитала банка находятся на уровнях, превышающих регуляторные минимумы. По состоянию на 1 июля 2026 года норматив общего капитала (Н20.0) увеличился до 10,7% (с 9,8% на начало года), базового — до 7,3% (с 6,3%), основного — до 8,7% (с 7,7%). Все показатели значительно превышают минимальные допустимые значения с учётом надбавок.

Основная горячая тема около $VTBR конечно же связана с допэмиссией. Напомним, средства от допэмиссии пойдут на финансирование сделки банка с объединенной компанией Wildberries & Russ. ВТБ приобретет долю 5% в капитале RWB.

💬За счет общего движения рынка, ВТБ быстро закрыл дивгэп, но рос в целом слабее рынка, учитывая недавние атаки на WB. Технически - пробой нового исторического минимума тоже выглядит малоинтересно. Пусть даже цена допки существенно выше текущей, на мой взгляд, сейчас есть банки поинтереснее.


🔥СТАВКА ЦБ 14%. Последнее снижение в году?

Очень не простое решение от ЦБ ждал в эту пятницу. В целом итог выглядит логично: ставку снизили и немного помогли рынку долга (деньги нужно занимать дальше, RGBI вернулся к 113, новые аукционы, вероятно, пройдут успешно).

С другой стороны дали жесткий сигнал, сменив прогнозы по году: Базовый сценарий предполагает среднюю ключевую ставку в диапазоне 14,5–14,6% годовых в 2026 году и 10,5–12,5% в 2027 году. Причина логична и ее разобрали на этой неделе: годовая инфляция на 20 июля составила 5,9%.

☝️ Прогноз ЦБ по годовой инфляции на 2026 год существенно повышен — до 6–7% (против предыдущей оценки 4,5–5,5%). Это связано со значимым ростом цен на топливо, ростом инфляционных ожиданий.

В 2027 году и далее годовая инфляция, по прогнозу регулятора, вернётся к целевым значениям с учётом проводимой денежно-кредитной политики. Но вернется ли? Большой вопрос. Просчитать что будет в следующем году, учитывая текущие атаки на НПЗ, экономически важные объекты (те же склады WB) практически невозможно.

ЦБ также подчеркивает, что во втором квартале экономика в целом росла умеренными темпами. Основной вклад в рост внёс потребительский спрос, в то время как инвестиционная активность, хотя и продемонстрировала некоторое восстановление, оставалась сдержанной. При этом с июня возросло влияние временного сокращения производственных возможностей на выпуск в отдельных отраслях. Так что снижение ставки также даст не большой позитив для бизнеса (символический).

🤔 Большой вопрос, что будет со ставкой дальше. Я полагаю, что основное снижение ставки уже позади (до конца года можно увидеть пару снижений на 0,25 но не более). Пока идет СВО, экономика видимо не сможет вернуться в период низких ставок.

Что делаю в портфелях?

💼 В связи с этим продолжаю держать флоатеры а не фикс облигации на краткосрочном портфеле, как минимум до конца года. В ближайшие дни попробую поискать еще несколько шорт идей, при условии что в 15:00 не услышим какого то позитива (что вряд ли)

💼 В среднесрочном портфеле удерживаю акции, докупленные по 1900 индексу Мосбиржи. Кстати, сам рынок после всплеска позитива сразу вернулся в отрицательную зону. Рынок слабоват, показывает плавный разворот вниз по технике после отскока. Вполне ожидаю но тест уровня 1900. Оставляю кэш (25%) чтобы докупиться ниже, если дадут.


👍Новатэк. Неплохой отчет, продолжаю держать

Выручка от реализации увеличилась на 4% по сравнению с аналогичным периодом прошлого года и достигла 836,3 млрд рублей. Операционные расходы выросли на 4,7% до 658,1 млрд рублей. Чуть лучше ожиданий.

Нормализованная EBITDA с учётом доли в EBITDA совместных предприятий составила 430,4 млрд рублей, снизившись на 8,8%. Нормализованная прибыль, относящаяся к акционерам, без учёта эффекта от курсовых разниц снизилась на 8,7% до 216,5 млрд рублей. Здесь чуть хуже ожиданий.

👍 Чистые денежные средства, полученные от операционной деятельности, составили 172,2 млрд рублей, уменьшившись на 12% по сравнению с прошлым годом. При этом свободный денежный поток за полугодие оказался значительным — около 80 млрд рублей.

Капитальные вложения выросли на 20% до 91,7 млрд рублей. Компания сохраняет чистую денежную позицию на уровне 44 млрд рублей.

👍 Перспективы и дивиденды. Высокие цены на нефть во втором квартале 2026 года в полной мере проявят себя в показателях второго полугодия из-за временного лага по долгосрочным контрактам. Это создаёт предпосылки для улучшения финансовых результатов в последующие периоды. Возможный диапазон дивиденда за первое полугодие 2026 года ориентировочно 3-3,5%.

Как итог, вполне неплохие результаты и понятные драйверы с нефтью в втором полугодии. Лично я продолжаю держать $NVTK в среднесрочном портфеле, купив по 900 рублей за акцию, оставив свободный кэш на докуп по 800. Драйверы роста здесь как и общего рынка: геополитика, девальвация, рост цен на нефть. На мой взгляд выглядит интереснее чем Газпром, после того как второй пробил историческое дно.

Показано 20 последних публикаций.