


❤️ Яндекс. Темпы роста падают, но все равно сильно
Яндекс опубликовал финансовые результаты за второй квартал
Выручка группы во втором квартале 2026 года выросла на 16% по сравнению с аналогичным периодом прошлого года и достигла 386 млрд рублей. За первое полугодие выручка составила 759 млрд рублей, увеличившись на 19% год к году.
☝️ Оборот от услуг по рекламе и продвижению во втором квартале вырос на 12% до 128 млрд рублей. Подписочная выручка Яндекс Плюса за второй квартал составила 28 млрд рублей, показав рост на 27% год к году.
Скорректированный показатель EBITDA по итогам второго квартала вырос на 35% год к году до 89 млрд рублей, а по итогам первого полугодия — на 41% до 162 млрд рублей. Маржинальность по скорректированной EBITDA во втором квартале составила 23% от выручки, что на 3,1 процентного пункта выше, чем год назад.
📈 Скорректированная чистая прибыль во втором квартале выросла на 56% год к году и составила 48 млрд рублей!
31 июля 2026 года совет директоров рассмотрит предложение менеджмента компании по выплате дивидендов за первое полугодие 2026 года в размере 110 рублей на акцию. Напомним, что в апреле 2026 года Яндекс уже выплатил дивиденды за 2025 год в размере 110 рублей на акцию на общую сумму 42 млрд рублей.
📌Кроме того, в мае 2026 года совет директоров одобрил программу обратного выкупа акций для реализации программы долгосрочной мотивации сотрудников объёмом до 50 млрд рублей в течение двух лет. С момента старта программы и до 27 июля включительно было выкуплено 3,3 млн акций на сумму почти 12,5 млрд рублей — это примерно 3,3% от всех акций компании в свободном обращении и 0,83% от уставного капитала.
Финансовый прогноз на 2026 год. Компания сохраняет прогноз на 2026 год по основным финансовым показателям и капитальным затратам. Ожидается рост выручки около 20% год к году и скорректированный показатель EBITDA порядка 350 млрд рублей. Капитальные затраты в 2026 году составят 10–12% от выручки, что соответствует среднегодовому значению за последние пять лет — 11% от выручки. Прогнозы отражают текущую оценку, основанную на наблюдаемых рыночных тенденциях, и могут измениться.
🤔 Что сказать по итогу? Результаты как всегда на высоте, но снижение темпов роста мы видим уже 5 кварталов подряд! Экономическая ситуация влияет в том числе и на Яндекс. Тем не менее, компания растет, делает байбеки и платит дивиденды.
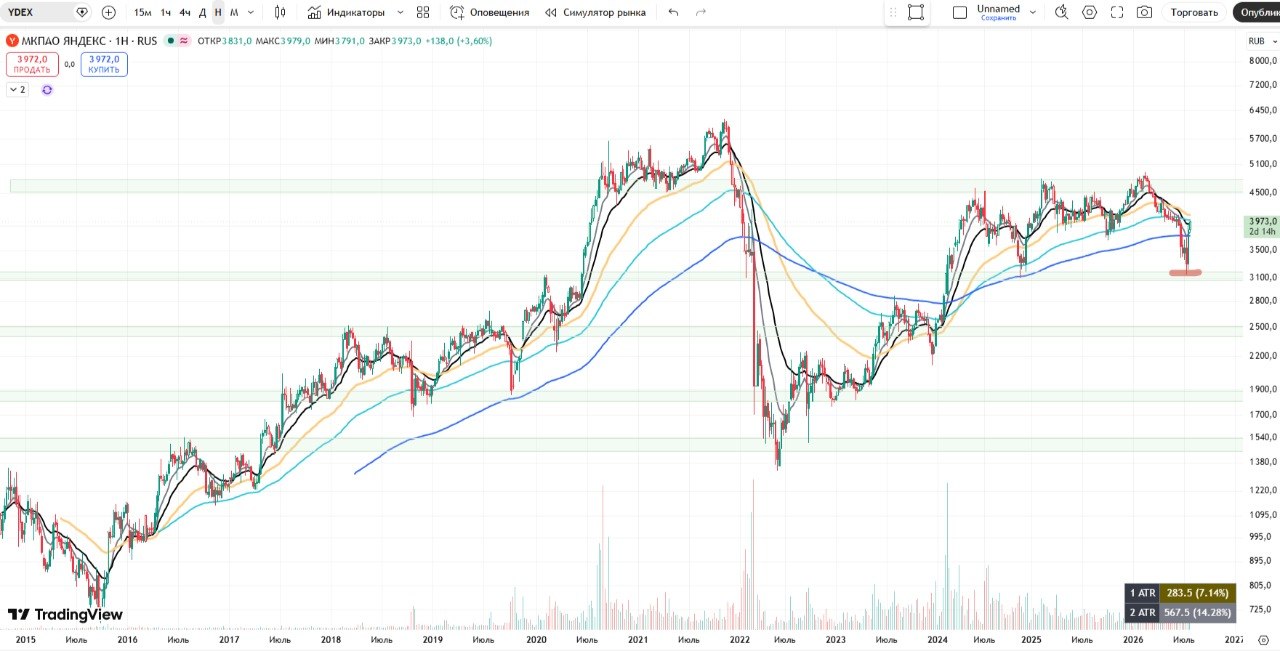
❗️ Но стоит ли покупать? Сильных апсайдов на текущий момент не вижу, но на продолжении роста рынка, держать можно. На большой коррекции $YDEX дошел лишь до 3100 рублей за акцию (там и писали про точку входа) и его тут же откупили на 25% от локального дна! На мой взгляд, если ставить на рост рынка, можно выбрать более интересные бумаги, с более высокой бетой, так как крепкие бумаги, по типу Яндекса, уже толкнули вверх в первую очередь.