


💼 Ростелеком. Все еще бенефициар снижения ставки
Ростелеком опубликовал финансовые результаты за второй квартал 2026 года.
Выручка увеличилась на 11% по сравнению с аналогичным периодом прошлого года и достигла 226,8 млрд рублей. Основными драйверами роста стали расширение цифровых сервисов, рост спроса на услуги широкополосного доступа в интернет (ШПД), инфраструктурные сервисы и мобильную связь. Доля цифровых сервисов в общей выручке увеличилась до 23%.
Показатель OIBDA вырос на 9% до 87,5 млрд рублей при рентабельности 38,6%. Рост показателя связан как с увеличением выручки, так и с ростом возмещения по проекту устранения цифрового неравенства. Операционная прибыль увеличилась на 4% до 38,4 млрд рублей.
Чистая прибыль выросла на 9% до 6,6 млрд рублей, чему способствовала оптимизация расходов на обслуживание долга.
☝️Соотношение чистого долга к OIBDA улучшилось с 2,3 до 2,1. При этом свободный денежный поток остаётся отрицательным - минус 6,6 млрд рублей, что хуже предыдущего периода на 4,5 млрд рублей.
Заместитель президента компании Анна Трегубенкова отметила, что одним из ключевых приоритетов стратегии станет дальнейшее усиление роли цифровых направлений. Компания планирует увеличить долю цифрового бизнеса в общей выручке до 40% к 2030 году, продолжая развивать перспективные технологические продукты и решения, а также масштабировать направления с высоким потенциалом роста.
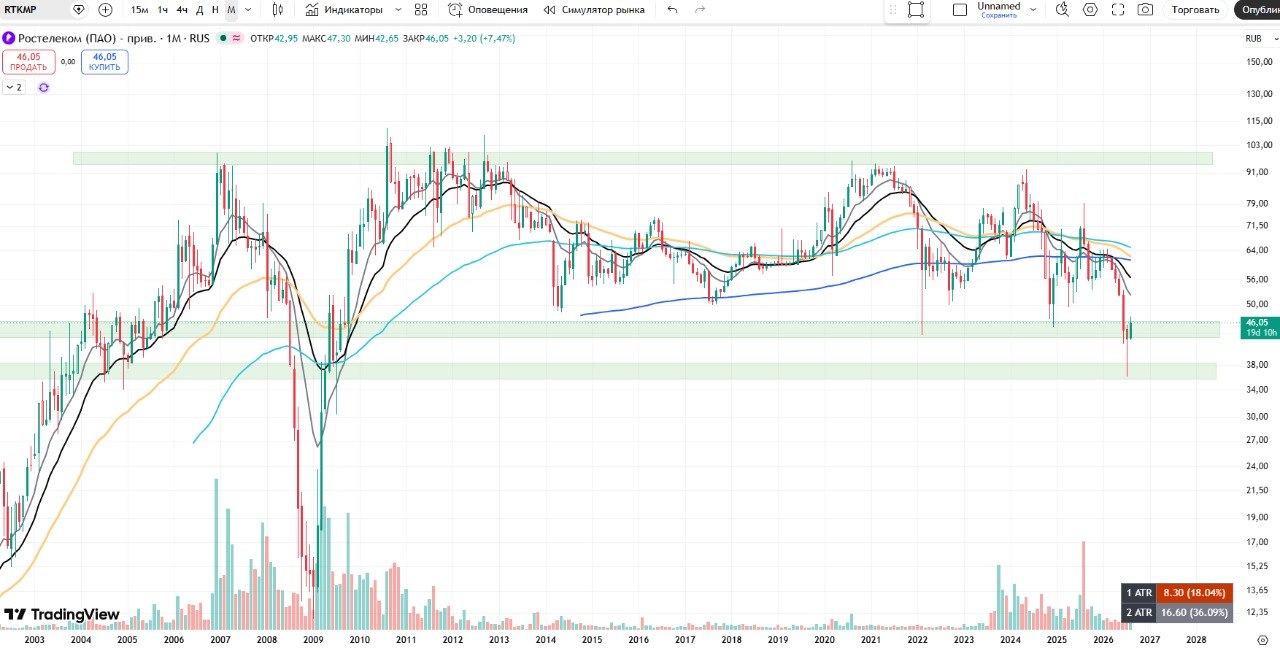
📈По итогу, выручка выше ожиданий. Прибыль в консенсусе, рост расходов делает свое дело. Драйверы роста акций остаются те же: снижение ставки и снижение процентных расходов, выход дочек на IPO. На графике активно тестируем предыдущую сильную поддержку: диапазон 45-50 рублей за акцию.
Продолжаю удерживать префы в среднесрочном портфеле. Повышение ставки, судя по действиям и комментариям ЦБ не планируется, но есть риски более медленного снижения с паузами. Компания продолжает платить дивиденды. При снижении ставки в район 10-12% здесь можно увидеть весомый апсайд роста.