


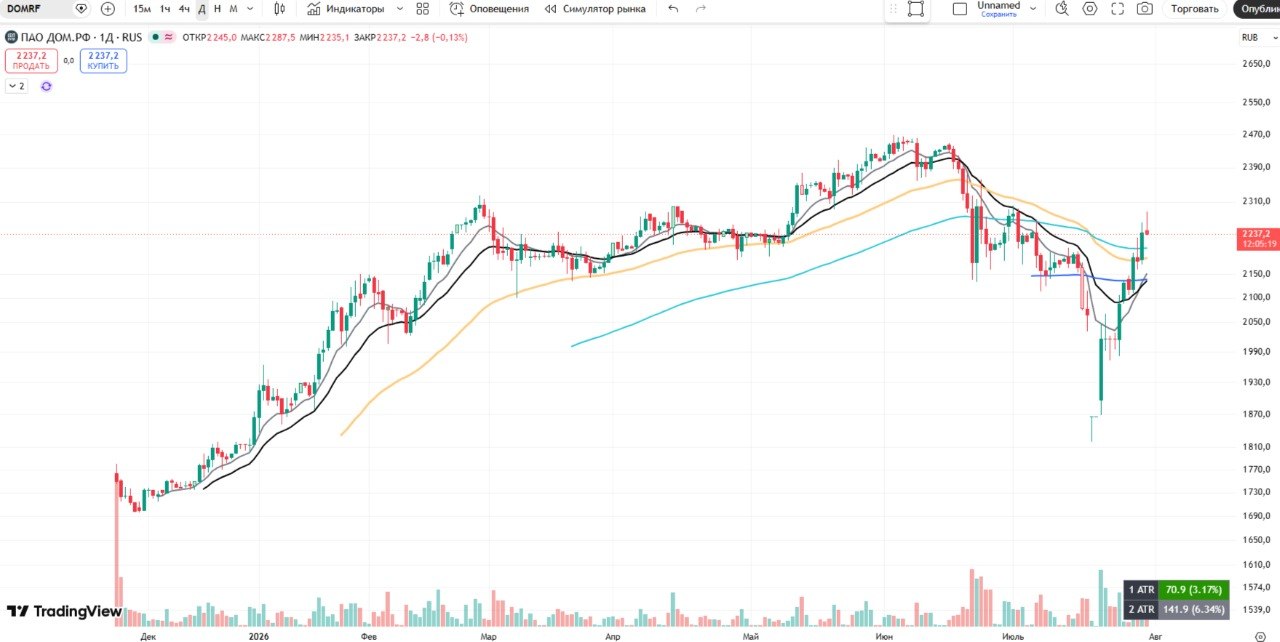
🔔Дом.РФ. Отчет уже в цене?
ДОМ.РФ опубликовал финансовые результаты по МСФО за первое полугодие 2026 года
С начала года кредитный портфель компании вырос на 3,9% и достиг 5,5 трлн рублей. В годовом выражении рост портфеля составил 24,9%, что отражает активное развитие бизнеса и увеличение объёмов финансирования жилищного строительства.
📈Чистые процентные доходы показали рост на 30% по сравнению с аналогичным периодом прошлого года и составили 89,1 млрд рублей. Чистые комиссионные доходы увеличились ещё более существенно — на 47%, до 23,7 млрд рублей.
Расходы на создание резервов и переоценку кредитов, оцениваемых по справедливой стоимости, выросли на 14%. Компания сохраняет консервативный подход к оценке рисков на фоне роста кредитного портфеля и замедления экономики. При этом стоимость риска (COR) осталась на стабильном уровне 0,7%.
Административно-хозяйственные расходы и амортизация выросли на 21%, однако темпы их роста оказались ниже темпов роста доходов. В результате соотношение расходов к доходам (CIR) улучшилось с 28,3% годом ранее до 23,7%, что ниже целевых значений компании.
📈Чистая прибыль выросла на 46% по сравнению с первым полугодием 2025 года и составила 57,2 млрд рублей. Основными драйверами роста стали увеличение чистых процентных и комиссионных доходов при одновременном повышении операционной эффективности.
Прогноз на 2026 год. Финансовый директор компании Давид Овсепян отметил, что с учётом текущих финансовых показателей, состояния рынка жилищного строительства и ипотеки, макросреды и традиционного сезонного ускорения развития бизнеса во втором полугодии, компания ожидает, что чистая прибыль ДОМ.РФ за 2026 год вырастет более чем на 30% год к году и достигнет 117 млрд рублей при рентабельности капитала 23,4%.
🤔Крепкий отчет и прогноз на 2026 год. Котировки уже впитали результат и на отскоке рынка удачно закрыли дивгэп. Держим рекомендацию "держать" в портфеле, как некий аналог Сбера. При дальнейшем снижении ставки можно рассчитывать на продолжение роста + потенциал роста див.доходности.