


🤔Озон. Сильный отчет и риски
Озон опубликовал финансовые результаты за второй квартал 2026 года
Оборот (GMV) с учётом услуг вырос на 37% по сравнению с аналогичным периодом прошлого года и достиг 1,3 трлн рублей. Выручка увеличилась на 47% до 334,2 млрд рублей. Скорректированная EBITDA достигла 57,9 млрд рублей, показав рост на 48% год к году. Рентабельность по EBITDA (как процент от GMV) составила 4,4%, увеличившись на 0,3 процентного пункта.
❤️Чистая прибыль компании составила 10,1 млрд рублей против убытка в 7,5 млрд рублей годом ранее. Таким образом, Озон пятый квартал подряд показывает чистую прибыль.
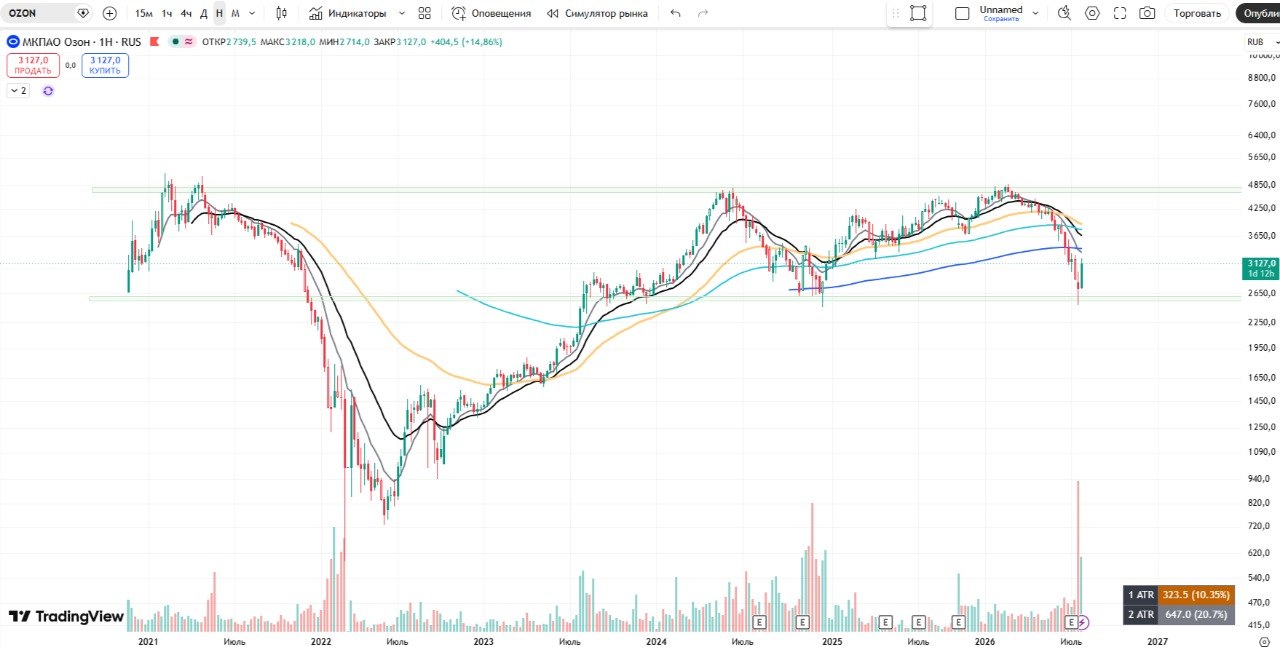
В квартальном отчёте компания предупредила, что риски повреждения элементов инфраструктуры из-за внешних воздействий могут привести к локальным перебоям в операционных процессах, потерям и дополнительным расходам, а также к выбытию и обесценению основных средств группы. Именно эта история как раз и не давала расти котировкам Озон в первые дни разворота, но уже сейчас рост с локального минимума около 22%.
📈Озон планирует закончить 2026 год с чистой прибылью, прогнозируя высокий рост GMV на 25–30% в текущем году и EBITDA около 200 млрд рублей. При этом, несмотря на превышение собственного прогноза по GMV на 2026 год уже два квартала подряд, компания не спешит его обновлять. Вероятно, это как раз таки и связано с учётом рисков повреждения инфраструктуры.
Подведем интересный итог. С одной стороны, результаты очень радуют. Даже не смотря на стагнацую в экономике во многих отрослях, $OZON держится очень крепко по результатам. Причина проста: операционнная эффективность и диверсификация доходности, вспоминаем тот же банкинг.
❗️ И конечно же нужно подробно затронуть ситуацию с атаками дронов, которые продолжаются в сторону WB. Почему Озон до сих пор обходят стороной? Можно лишь выдвинуть предположения и догадки. Например: У Озона нет как таковых крупных складов и присутствует широкая структура сортировочных центров. Так что здесь нужно бить многочисленно и методично.
🔔 Но истинную причину сложно понять. Поэтому дисконт в котировках заложен за счет рисков атак. А также потенциального ухудшения ситуации в экономике. Стоит ли покупать? На графике мы протестировали сильнейший уровень в 2500 рублей. Отскок также прошел достаточно приличный. На текущий момент я бы не торопился покупать, хотя повторюсь уровень 2500 вполне был интересен на среднесрочный горизонт. Шансы сходить туда еще раз имеются. Если очень хочется - можно купить частями: сейчас и по 2500.