


💸Совкомбанк. Продолжает восстанавливать маржу
Совкомбанк опубликовал финансовые результаты за первое полугодие 2026 года.
Кредитный портфель вырос на 11% по сравнению с аналогичным периодом прошлого года и достиг 3,16 трлн рублей. Основной вклад в рост внёс корпоративный сегмент.
💵Чистый процентный доход вырос на 70,4% и составил 124,7 млрд рублей. Чистая процентная маржа достигла 7,2% против 4,5% годом ранее. Стоимость фондирования значительно снизилась — с 17,4% до 12,4%. С минимума 4,3% в первом квартале 2025 года чистая процентная маржа растет пять кварталов подряд. В первом квартале 2026 года она достигла 7,0%, а во втором — уже 7,6%.
Операционные расходы выросли на 4,7% до 80,2 млрд рублей. При этом соотношение расходов к доходам значительно улучшилось — с 64% до 46,4%, что отражает опережающий рост доходов над расходами.
💸Чистая прибыль выросла в 2,6 раза — с 17,5 до 45,3 млрд рублей. Во втором квартале чистая прибыль составила 25,6 млрд рублей, что на 30% больше, чем в первом квартале, и в 5,1 раза больше, чем годом ранее. За первое полугодие банк заработал 85% чистой прибыли за весь прошлый год!
Рентабельность капитала (ROE) достигла 21,1% против 10,2% годом ранее. Норматив достаточности собственных средств Н1.0 увеличился с 10,3% до 11,0%.
По мере снижения ставки маржа продолжает свое восстановление. Совкомбанк продолжает восстанавливать свои результаты уже 5 кварталов подряд! Дальнейшее снижение ставки только поможет результатам расти дальше.
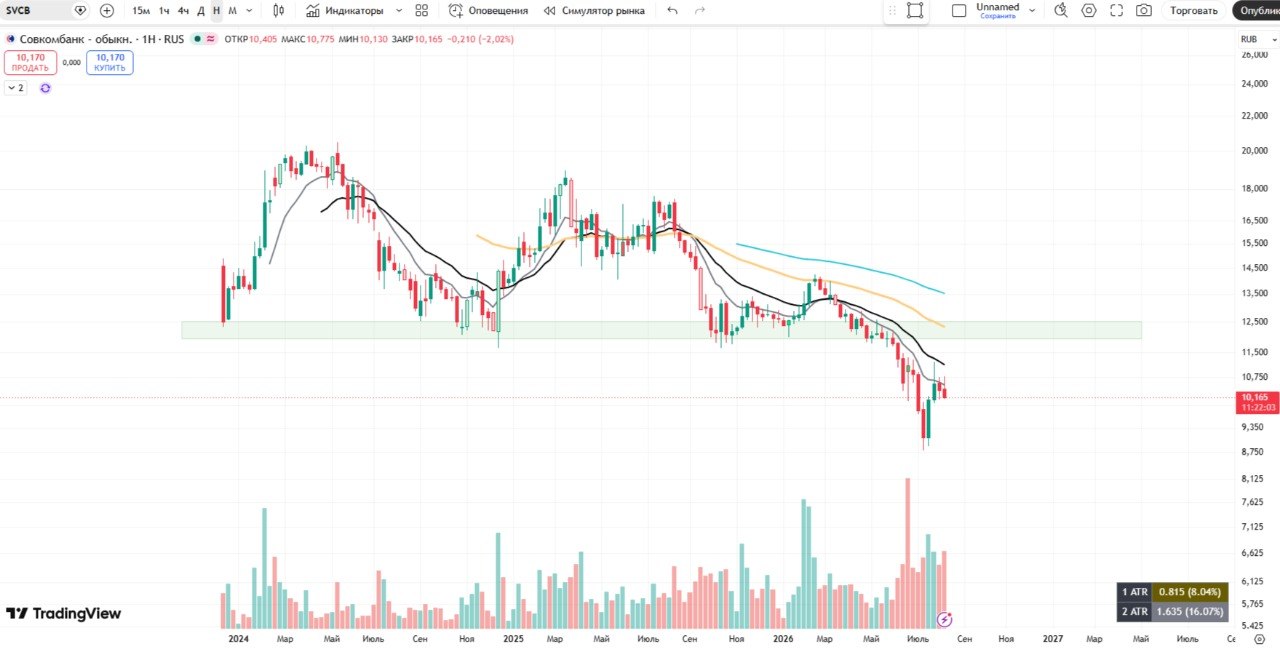
Тем не менее технически акции $SVCB выглядят слабовато. Уровень 12 рублей за акцию не удержали на отвесном падении рынка и котировки полетели на новые исторические минимумы - как показывает практика здесь видится ускорение падения и сложность в восстановлении котировок.
☝️Совкомбанк продолжает быть интересной ставкой на снижении ключевой. Как и говорил ранее, это более агрессивная идея среди банков (Т-банк, Сбер). При этом апсайд роста здесь за счет уже не малого падения существенно выше. При условии, что рынок найдет новый виток роста и ставка продолжит снижение в 2026-2027 годах. Можно удерживать среднесрочно. Спекулятивно вполне можем сходить еще ниже.