Книги Инвестора | SC 📚


Гео и язык канала: Россия, Русский
Категория: Книги


На канале наша команда собрала книги про инвестирование, мотивацию и финансовую грамотность.
Поделиться каналом — https://t.me/SalychCapitalBooks
Наш чат — https://t.me/+aWhbCkCIKXs5YzMy
Связь: @Salych2311

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Книги
Статистика
Фильтр публикаций


💰 Финансовая подушка: сколько денег хранить и какие инструменты для неё подходят

Поломка техники, лечение, потеря работы или внезапный переезд редко происходят по плану. Если свободных денег нет, даже небольшая проблема может заставить человека продавать инвестиции в неудачный момент или брать дорогой кредит.

Именно для таких ситуаций нужна финансовая подушка. Её задача — не принести максимальную доходность, а дать время спокойно принять решение.

🧮 Как рассчитать размер подушки

За основу лучше брать не доход, а обязательные ежемесячные расходы:

жильё + продукты + транспорт + медицина + кредиты + другие платежи, от которых нельзя отказаться.

Получившуюся сумму нужно умножить на количество месяцев:

📌 3 месяца — минимальный запас при стабильном доходе и нескольких источниках заработка;

📌 6 месяцев — разумный ориентир для большинства семей;

📌 9–12 месяцев — если доход нерегулярный, работает только один член семьи, есть дети, ипотека, проблемы со здоровьем или профессия зависит от состояния рынка.

Например, если обязательные расходы составляют 70 000 ₽ в месяц, подушка на шесть месяцев — 420 000 ₽.

Это не универсальная норма. Главное, чтобы резерва хватило пережить временное снижение дохода без кредитов и срочной продажи активов.

🏦 Где хранить финансовую подушку

Необязательно держать всю сумму в одном инструменте. Удобнее разделить её на несколько частей.

1️⃣ Деньги на срочные расходы

Примерно один месяц обязательных расходов можно оставить на накопительном счёте или отдельной банковской карте.

Эта часть должна быть доступна в любой момент, без ожидания биржевых расчётов, потери процентов и необходимости продавать активы.

Небольшую сумму можно хранить наличными на случай технических сбоев, но держать дома всю подушку невыгодно и небезопасно.

2️⃣ Основная часть резерва

Для неё подходят накопительные счета и краткосрочные вклады с возможностью частичного снятия или досрочного закрытия.

Вклады можно разместить «лесенкой»: разделить деньги на несколько частей и открыть депозиты с разными сроками окончания. Тогда часть резерва будет регулярно становиться доступной, а вся сумма не окажется заблокированной надолго.

Средства на счетах и вкладах застрахованы в пределах 1,4 млн ₽ на одного вкладчика в одном банке, вместе с начисленными процентами. Если сумма больше, её разумно распределить между несколькими банками.

3️⃣ Дополнительная часть

Если минимальный запас уже сформирован, часть расширенной подушки можно разместить в фондах денежного рынка или коротких государственных облигациях.

Но важно помнить: это инвестиционные инструменты. Их стоимость может меняться, деньги не защищены системой страхования вкладов, а для вывода потребуется продать актив и дождаться расчётов.

Поэтому средства, которые могут понадобиться сегодня, лучше оставлять в банке. Фонды и короткие облигации подходят только для той части резерва, без которой можно обойтись несколько дней.

❌ Что не подходит для финансовой подушки

— акции и длинные облигации — цена может сильно снизиться именно в момент, когда потребуются деньги;

— криптовалюта — слишком высокая волатильность;

— вклад без возможности досрочного снятия — можно потерять проценты или столкнуться с ограничениями;

— недвижимость — её нельзя быстро продать без дисконта;

— вся сумма в иностранной валюте — расходы обычно возникают в рублях, а курс может оказаться невыгодным;

— кредитная карта — это заёмные деньги, а не собственный резерв.

📌 Подушка и инвестиционный портфель — не одно и то же

Инвестиции создают капитал и работают на долгосрочные цели. Финансовая подушка защищает этот капитал от вынужденной продажи.

Поэтому сначала стоит сформировать хотя бы минимальный резерв, а уже затем увеличивать долю рискованных активов. Иначе при первой серьёзной неожиданности инвестиционная стратегия может закончиться досрочно.

Главный критерий хорошей финансовой подушки — не максимальная доходность, а сочетание надёжности, ликвидности и достаточного размера.


📚 «Психология трейдинга. Инструменты и методы принятия решений» Бретт Стинбарджер

Почему трейдер нарушает собственные правила, закрывает прибыльную позицию слишком рано и продолжает держать убыточную? Часто проблема заключается не в недостатке знаний, а в психологических сценариях, которые человек переносит на рынок.

Бретт Стинбарджер предлагает посмотреть на торговлю как на способ лучше узнать себя. Ведь под давлением неопределённости особенно хорошо проявляются страхи, привычки и внутренние конфликты, которые в обычной жизни могут оставаться незаметными.

👨‍💻 Кто такой Бретт Стинбарджер

Стинбарджер — американский психолог, преподаватель и активный трейдер. Он много лет занимался психотерапией, изучал поведение участников рынка и консультировал профессиональных трейдеров.

Сочетание психологии и практического опыта торговли позволило ему рассматривать эмоциональные ошибки не как признак слабости, а как устойчивые модели поведения, которые можно выявлять и постепенно менять.

📖 О чём эта книга

Это не сборник торговых стратегий, индикаторов или готовых сигналов. Автор объясняет, почему одна и та же стратегия в руках разных людей может давать совершенно разные результаты.

Книга построена на историях из практики, психологических наблюдениях и методах краткосрочной терапии. Стинбарджер показывает, как личные убеждения, эмоциональное состояние и привычные реакции влияют на решения трейдера.

💎 Ключевые идеи

1. На рынок мы приносим самих себя

Трейдинг не создаёт наши слабости, а делает их заметнее. Нетерпение приводит к преждевременным входам, страх ошибки — к пропущенным сделкам, а стремление доказать свою правоту — к удержанию убыточных позиций.

2. Важно искать не только ошибки, но и успешные модели

Автор предлагает анализировать моменты, когда торговля получалась особенно хорошо. В каких условиях принимались лучшие решения? Как трейдер готовился? В каком эмоциональном состоянии находился? Задача — не просто устранить недостатки, а научиться чаще воспроизводить собственные сильные стороны.

3. Эмоции нельзя просто выключить

Совет «торгуйте без эмоций» практически бесполезен. Страх, азарт и разочарование невозможно отключить усилием воли. Но можно научиться замечать своё состояние до того, как оно превратится в импульсивную сделку.

4. Управление капиталом — часть психологии

Размер позиции влияет не только на потенциальный убыток, но и на способность мыслить рационально. Если риск слишком велик, тревога начинает управлять решениями. Грамотный риск-менеджмент помогает сохранить не только деньги, но и психологическую устойчивость.

5. Изменения требуют практики

Понимания своей ошибки недостаточно. Чтобы изменить поведение, нужны наблюдение, торговый дневник, разбор сделок и регулярная работа над конкретными привычками. Психологическая устойчивость формируется так же, как любой другой навык.

💼 Чем полезна трейдеру

1. Помогает увидеть повторяющиеся сценарии


Читатель может распознать ситуации, в которых он систематически нарушает план, увеличивает риск или пытается немедленно отыграться.

2. Учит отделять рыночную ошибку от личной неудачи

Даже обоснованная сделка может оказаться убыточной. Важно оценивать не отдельный результат, а качество принятого решения и соблюдение системы.

3. Даёт инструменты для самоанализа

Книга помогает выстроить процесс работы над собой: фиксировать эмоции, анализировать лучшие и худшие сделки, находить триггеры и постепенно менять реакции.

4. Напоминает о важности подходящего стиля торговли

Стратегия должна соответствовать темпераменту, опыту и образу жизни трейдера. Даже прибыльный метод трудно соблюдать, если он психологически вам не подходит.

👉 Файл книги ниже. Читайте, если хотите анализировать не только графики, но и человека, который принимает торговые решения.

#книги #трейдинг #психологиятрейдинга


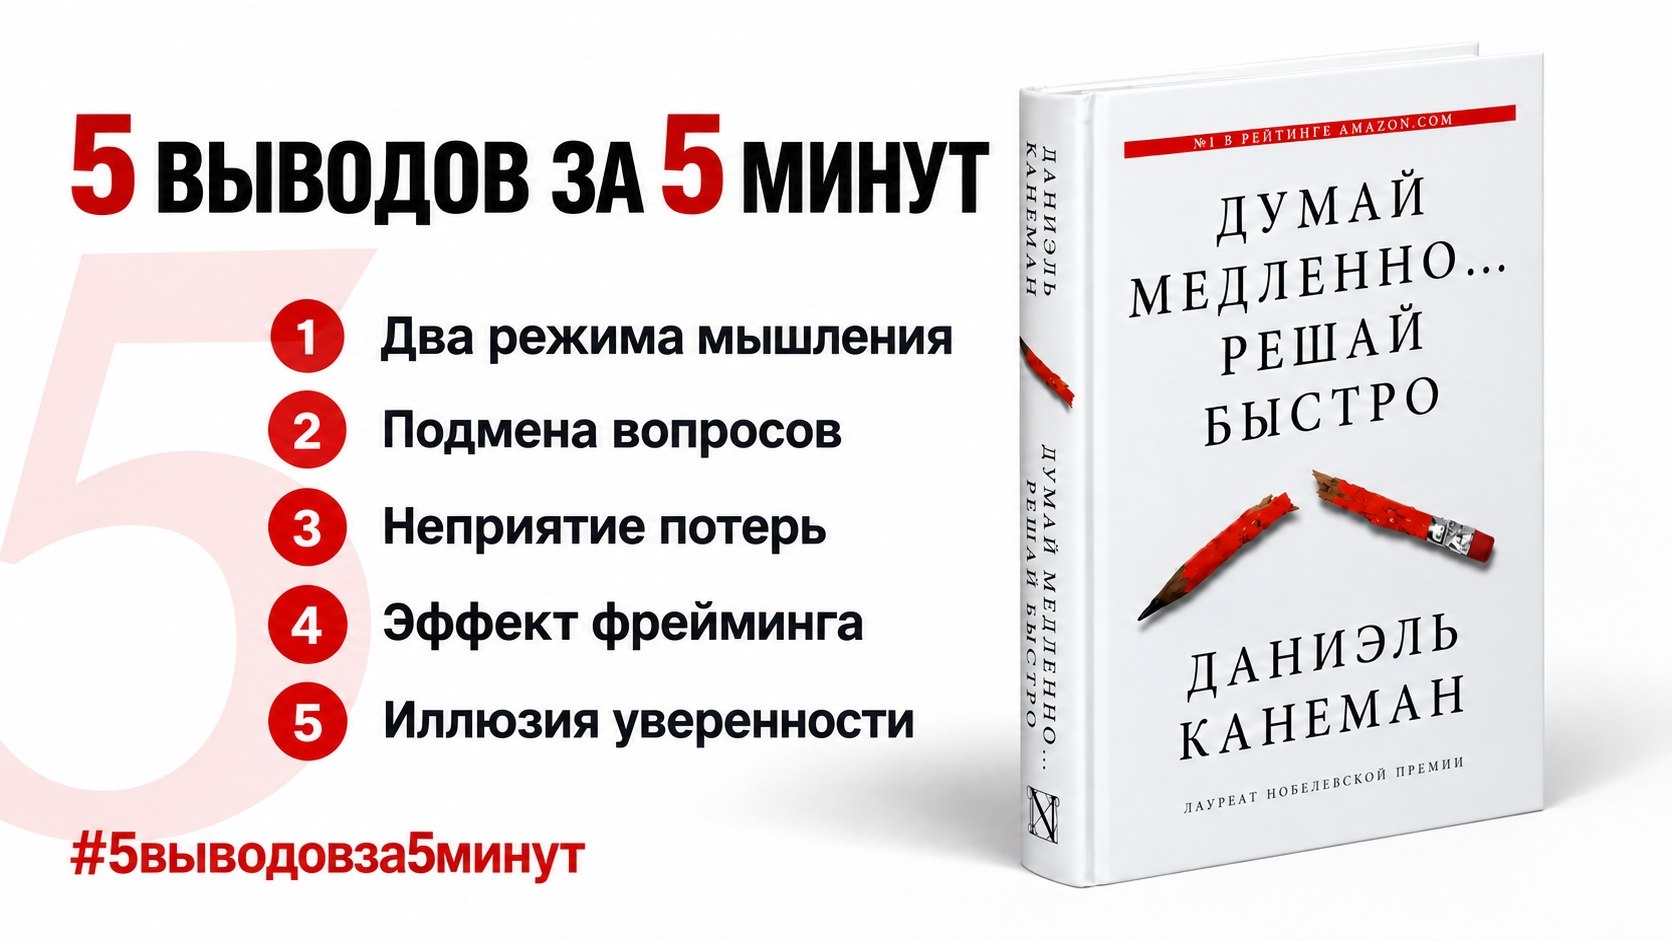
📚5 выводов за 5 минут: «Думай медленно… Решай быстро» Даниэля Канемана

Почему мы доверяем первому впечатлению, переоцениваем собственные прогнозы и сильнее боимся потерять деньги, чем хотим их заработать?

Даниэль Канеман — психолог, получивший в 2002 году Нобелевскую премию по экономике за исследования принятия решений в условиях неопределённости. В книге он показывает: человеческое мышление далеко не всегда рационально, а многие ошибки возникают закономерно.

Разбираем пять главных идей👇

1️⃣ У нашего мышления два режима

Система 1 работает быстро и автоматически. Она распознаёт знакомые ситуации, формирует первое впечатление и мгновенно предлагает ответ.

Система 2 действует медленнее: анализирует информацию, сравнивает варианты и выполняет сложные расчёты. Но такое мышление требует усилий, поэтому мозг включает его не всегда.

Для инвестора проблема возникает, когда решение, требующее анализа, принимает быстрая Система 1: «цена сильно упала — значит, актив дешёвый» или «компания известная — значит, надёжная».

2️⃣ Мозг подменяет сложные вопросы простыми

Вместо вопроса «насколько привлекательна компания с учётом её финансов, цены и рисков?» мы незаметно отвечаем на другой: «нравится ли мне эта компания?»

Вместо оценки вероятности дефолта ориентируемся на кредитный рейтинг. Вместо анализа бизнеса — на знакомый бренд. Вместо расчёта будущей доходности — на прошлый рост котировок.

Упрощения помогают принимать повседневные решения, но на рынке могут создавать ложное чувство понимания.

3️⃣ Потери ощущаются сильнее сопоставимой прибыли

Убыток в 10 000 ₽ обычно расстраивает сильнее, чем прибыль в 10 000 ₽ радует. Это неприятие потерь.

Из-за него инвестор может слишком долго держать слабый актив, чтобы не фиксировать минус, или преждевременно продавать растущую позицию, опасаясь потерять уже заработанное.

Цена покупки при этом становится психологической точкой отсчёта, хотя рынку неизвестно, сколько инвестор заплатил за актив.

4️⃣ Формулировка меняет решение

Один и тот же результат можно представить как шанс заработать или риск потерять — и отношение к нему изменится.

«Вероятность успеха — 80%» воспринимается спокойнее, чем «вероятность неудачи — 20%», хотя математически это одно и то же. Так работает эффект фрейминга.

Поэтому важно смотреть не на привлекательность формулировки, а на абсолютные цифры, вероятности и возможный размер потерь.

5️⃣ Уверенность не означает точность

Чем понятнее и логичнее история, тем легче в неё поверить. Но хороший рассказ о будущем компании не делает прогноз надёжным.

Мы недооцениваем роль случайности, замечаем факты, подтверждающие нашу позицию, и после события убеждаем себя, что результат был очевиден заранее. На рынке это создаёт иллюзию способности прогнозировать то, что в действительности почти непредсказуемо.

💼 Что применять на практике

Перед важным решением полезно остановиться и проверить:

▪️на каких фактах основана инвестиционная идея;
▪️не подменили ли вы анализ первым впечатлением;
▪️купили бы вы этот актив сегодня, если бы ещё им не владели;
▪️какой убыток возможен при неблагоприятном сценарии;
▪️что должно произойти, чтобы вы признали свою ошибку.

Главный вывод книги: полностью избавиться от когнитивных искажений невозможно. Но можно построить процесс, который снизит их влияние: использовать чек-листы, заранее устанавливать критерии покупки и продажи, сравнивать сценарии и не принимать важные решения в спешке.

#5выводовза5минут #психология #инвестирование


📚 «Инвестиции в недвижимость: реальные эксперты, реальные истории, реальная жизнь» Роберт Тору Кийосаки

Недвижимость часто кажется простым вложением: купить объект, сдать его и получать доход. Но за этой схемой скрываются финансирование, расходы, арендаторы, налоги, ремонт и множество рисков. Кийосаки предлагает посмотреть на недвижимость не как на квадратные метры, а как на полноценный бизнес.

👨‍💻 Кто такой Роберт Кийосаки

Роберт Кийосаки — американский предприниматель и автор бестселлера «Богатый папа, бедный папа». Главные темы его книг — финансовая грамотность, создание активов и денежный поток от бизнеса и инвестиций.

Здесь Кийосаки выступает прежде всего составителем. Книга объединяет опыт 22 специалистов: инвесторов, девелоперов, юристов, налоговых консультантов, брокеров и управляющих.

📖 О чём эта книга

Это не последовательный учебник, а сборник самостоятельных глав. Эксперты рассказывают, как оценивать объекты, привлекать финансирование, управлять арендой, оформлять сделки, создавать дополнительную стоимость и защищать капитал.

Авторы рассматривают жилую и коммерческую недвижимость, земельные участки, торговые центры и проблемные активы. Теория дополняется историями реальных сделок, удачных и неудачных.

💎 Ключевые идеи

1. Недвижимость должна приносить денежный поток

Рост цены объекта может стать бонусом, но строить расчёт только на будущем подорожании рискованно. Доход должен покрывать кредит, содержание, ремонт, налоги и возможный простой.

2. Прибыль создаётся до покупки

Результат во многом определяют цена входа, условия финансирования и качество анализа. Если сделка изначально не сходится по цифрам, надежда на рост рынка редко исправляет ситуацию.

3. Стоимость объекта можно увеличивать

Ремонт, грамотное управление, изменение состава арендаторов или назначения объекта способны повысить арендный поток и стоимость недвижимости.

4. Инвестирование — командная работа

Для серьёзных сделок нужны брокер, юрист, бухгалтер, оценщик и управляющий. Ошибка одного участника может стоить дороже профессиональной консультации.

5. Заёмные деньги усиливают и прибыль, и риск

Кредитное плечо позволяет купить крупный актив с меньшим собственным капиталом. Но при снижении доходов платежи сохраняются, поэтому необходимы запас ликвидности и стресс-сценарий.

💼 Чем полезна инвестору

Книга помогает перестать воспринимать недвижимость как автоматически надёжный актив. Перед покупкой важно понять:

- сколько объект приносит после всех расходов;
- что произойдёт при простое или снижении аренды;
- за счёт чего должна вырасти его стоимость;
- кто будет им управлять;
- как оформлены долг и юридические риски.

Главная польза книги — широкий взгляд на рынок. Инвестиции в недвижимость не ограничиваются покупкой квартиры для сдачи, а результат зависит не только от роста цен.

📝 Важно понимать

Книга написана на основе американского рынка. Главы о налогах, юридических структурах и финансировании нельзя напрямую переносить на российские условия.

Кроме того, некоторые авторы смело относятся к кредитному плечу и сделкам без первоначального взноса. Эти идеи важно воспринимать критически: долг может ускорить рост капитала, но так же быстро увеличить убытки.

Из-за большого числа авторов главы различаются по стилю и глубине, а отдельные мысли повторяются. Поэтому книгу удобнее читать как справочник, выбирая разделы под конкретную задачу.

👉 Файл книги ниже. Читайте, если хотите увидеть недвижимость глазами не покупателя, а инвестора и предпринимателя.


⚖️Что важнее для результата: выбор активов, дисциплина или время?

Можно найти перспективную компанию, но продать её при первой просадке. Можно собрать сбалансированный портфель, но пополнять его только время от времени. А можно дисциплинированно инвестировать годами в активы, которые изначально не соответствуют вашим целям.

Результат складывается из трёх элементов: что вы покупаете, как ведёте себя после покупки и сколько времени даёте капиталу для роста. Но влияние у них разное.

🔎Выбор активов задаёт потенциал и уровень риска

Состав портфеля определяет, на какую доходность можно рассчитывать и какие потери придётся выдерживать.

Слишком консервативные инструменты могут не обеспечить нужный рост капитала. Чрезмерно рискованные — принести высокую прибыль, но одновременно увеличить вероятность серьёзного убытка. А слабая диверсификация способна сделать результат зависимым от одной компании или отрасли.

При этом выбрать "лучший" актив заранее почти невозможно. Его перспективность становится очевидной уже после роста, а привлекательная доходность часто скрывает риски, которые проявятся позже.

Поэтому главная задача — не угадать будущего победителя, а собрать портфель, соответствующий сроку, целям и допустимому уровню риска.

🧭 Дисциплина превращает стратегию в результат

Даже хороший портфель не поможет, если инвестор постоянно меняет решения: покупает после роста, продаёт на панике, гонится за популярными идеями и прекращает пополнения при первой неопределённости.

Дисциплина — это способность:

- регулярно инвестировать;
- соблюдать установленную структуру портфеля;
- не превышать допустимый риск;
- пересматривать позицию по фактам, а не из-за движения цены;
- не менять долгосрочную стратегию вслед за каждой новостью.

Она не гарантирует прибыль, но защищает от ошибок, которые чаще всего совершаются под влиянием страха, жадности и желания немедленного результата.

⏳ Время усиливает всё остальное

Именно время позволяет сложному проценту раскрыться в полной мере.

Допустим, 100 000 ₽ вложены под условные 10% годовых с реинвестированием дохода:

- через 10 лет — около 259 000 ₽;
- через 20 лет — около 673 000 ₽;
- через 30 лет — около 1,74 млн ₽.

За первые десять лет капитал увеличился примерно на 159 000 ₽, а за третье десятилетие — более чем на 1 млн ₽. Чем дольше работает капитал, тем большую часть результата создаёт уже не первоначальная сумма, а накопленный доход.

Но время усиливает не только рост. Если актив теряет конкурентоспособность, компания наращивает проблемный долг, а инвестиционная идея разрушается, долгое владение не исправит ошибку. Плохой актив не становится хорошим только потому, что инвестор проявил терпение.

🤔 Так что всё-таки важнее?

Для большинства инвесторов последовательность выглядит так:

Сначала — разумный выбор активов, чтобы портфель вообще имел шанс достичь цели. Затем — дисциплина, позволяющая не разрушить стратегию собственными действиями. И наконец — время, которое превращает умеренную доходность в заметный капитал.

Выбор определяет направление. Дисциплина удерживает на пути. Время увеличивает пройденное расстояние.

👍Именно поэтому устойчивый результат чаще создаёт не одна идеальная инвестиция, а достаточно хороший портфель, регулярные действия и длинный горизонт.

#инвестирование #финансоваяграмотность


📚«Новая поведенческая экономика. Почему люди нарушают правила традиционной экономики» Ричард Талер

Почему мы продолжаем невыгодную подписку, потому что уже заплатили? Почему считаем премию «деньгами на развлечения», хотя зарплату стараемся беречь? И почему падение актива огорчает сильнее, чем равный по размеру рост радует?

Традиционная экономика долго исходила из того, что человек рационален. Ричард Талер показывает: реальные люди ошибаются, поддаются эмоциям и делят деньги на мысленные категории. Причём делают это вполне предсказуемо.

👨‍💻 Кто такой Ричард Талер

Ричард Талер — американский экономист, один из основателей поведенческой экономики и профессор Чикагского университета. В 2017 году получил Нобелевскую премию по экономике за вклад в изучение влияния психологии на экономические решения.

📖 О чём эта книга

«Новая поведенческая экономика» — история становления научного направления и интеллектуальная автобиография Талера. Автор рассказывает, как экономисты начали учитывать эмоции, чувство справедливости, слабый самоконтроль и зависимость решений от формулировки выбора.

Вместо абстрактного «человека экономического» Талер изучает обычных людей. Они могут знать, как поступить правильно, но всё равно откладывать накопления, держаться за невыгодный актив или переплачивать, чтобы не признавать ошибку.

💎 Ключевые идеи

1. Люди не всегда действуют рационально

На решения влияют привычки, эмоции, контекст и подача информации. Многие ошибки при этом повторяются систематически.

2. Мы ведём «мысленную бухгалтерию»

Люди делят деньги на категории: зарплата, премия, инвестиционный доход, подарок. Поэтому одинаковые суммы расходуются по-разному, хотя экономически все деньги равноценны.

3. Владение повышает ценность вещи

Эффект владения заставляет нас оценивать свой актив дороже аналогичного, которого у нас нет. Поэтому инвестору бывает трудно продать бумагу и объективно взглянуть на её перспективы.

4. Потери воспринимаются особенно болезненно

Стремление избежать убытка нередко сильнее желания заработать. Отсюда — нежелание фиксировать минус, слишком ранняя продажа прибыльных активов и попытки отыграться.

5. На выбор можно влиять без запретов


Порядок вариантов, настройки по умолчанию и формулировка предложения способны менять поведение. Такое воздействие называют «подталкиванием»: свобода сохраняется, но принять полезное решение становится проще.

💼 Чем полезна инвестору

Книга объясняет, почему знание финансовых правил ещё не гарантирует разумного поведения. Можно разбираться в отчётности, но всё равно привязываться к цене покупки, считать дивиденды бесплатными деньгами или держать убыточную позицию, чтобы не признавать ошибку.

После прочтения проще замечать свои ловушки и защищаться от них: заранее определять причины покупки и продажи, оценивать портфель целиком, автоматизировать пополнения и не принимать решения под влиянием краткосрочных эмоций.

📝 Важно понимать

Это не пошаговое руководство по инвестициям. В книге много историй, научных споров и примеров из американской экономики. Повествование местами может показаться затянутым, но через него видно, насколько трудно было встроить реального человека в экономическую теорию.

👉 Файл книги ниже. Читайте, если хотите лучше понять не только экономику, но и собственные финансовые решения.


🗣Цитаты Питера Линча об инвестициях

Питер Линч — американский инвестор и один из самых известных управляющих в истории фондового рынка. В течение 13 лет он возглавлял фонд Fidelity Magellan, а позднее изложил свой подход в книгах «Метод Питера Линча», «Переиграть Уолл-стрит» и «Учитесь зарабатывать».

В основе его философии — понимание бизнеса, самостоятельный анализ, терпение и отказ от попыток предсказать каждое движение рынка.

«Знайте, чем вы владеете, и понимайте, почему вы этим владеете».

«Акции — не лотерейные билеты. За каждой акцией стоит компания».

«Один из ключей к успешному инвестированию — сосредоточиться на компаниях, а не на акциях».

«Если вы на рынке, нужно понимать: падения неизбежны».

«Я опираюсь на факты, а не пытаюсь предсказывать будущее».

«Единственная проблема с выбором подходящего момента для входа на рынок — правильно угадать этот момент».

«Когда вы продаёте в отчаянии, вы всегда продаёте дёшево».

«На фондовом рынке можно быстро потерять деньги, но быстро заработать удаётся редко».

«Позволяйте победителям расти, а не поливайте сорняки, срезая цветы».


🫱Главная мысль Линча проста: инвестору необязательно предсказывать экономику или угадывать настроение рынка. Гораздо важнее понимать купленный бизнес, следить за его показателями и сохранять терпение, пока инвестиционная идея остаётся в силе.

#цитаты #инвестирование


⏳Правило 72: как быстро оценить срок удвоения капитала

Через сколько лет 100 000 ₽ превратятся в 200 000 ₽? Точный расчёт потребует формулы сложного процента, но приблизительный ответ можно получить за несколько секунд с помощью правила 72.

🧮 Как оно работает

Разделите число 72 на ожидаемую годовую доходность в процентах:

Срок удвоения капитала ≈ 72 / доходность

Например, если инвестиции приносят 12% годовых:

72 / 12 = 6 лет

То есть при сохранении доходности и реинвестировании прибыли капитал удвоится примерно за шесть лет. Точный расчёт даёт около 6,1 года — для быстрой оценки погрешность небольшая.

Ещё несколько примеров:

🔹6% годовых — около 12 лет;
🔹8% — около 9 лет;
🔹12% — около 6 лет;
🔹16% — около 4,5 года;
🔹18% — около 4 лет;
🔹24% — около 3 лет.


🔄 Правило можно использовать и в обратную сторону. Если вы хотите удвоить капитал за восемь лет, необходимая среднегодовая доходность составит примерно:

72 / 8 = 9% годовых

📈 Почему капитал удваивается

В основе правила лежит сложный процент. Если прибыль не выводить, а реинвестировать, доход начинает начисляться не только на первоначальную сумму, но и на уже полученный результат.

Допустим, вы вложили 500 000 ₽ под 12% годовых. Через год капитал составит 560 000 ₽. Во второй год доход будет начисляться уже на эту сумму, а не на первоначальные 500 000 ₽. При сохранении такой доходности примерно через шесть лет капитал приблизится к 1 млн ₽.

❗️Что важно учитывать

Правило 72 — это ориентир, а не финансовый прогноз. Оно предполагает, что:

✅ доходность остаётся стабильной;
✅ вся прибыль реинвестируется;
✅ нет убытков, перерывов и досрочного вывода денег;
✅ налоги и комиссии не уменьшают результат.

Чем выше доходность, тем заметнее погрешность. Например, при 24% правило обещает удвоение за три года, тогда как точный расчёт даёт примерно 3,2 года.

Кроме того, высокая ожидаемая доходность обычно связана с повышенным риском. Если облигация предлагает 24% годовых, это не означает, что инвестор гарантированно удвоит капитал за три года: эмитент может столкнуться с финансовыми проблемами, купоны придётся реинвестировать по другой ставке, а бумагу продать раньше срока.

💸 А что насчёт инфляции?

Правило показывает номинальный рост капитала, но не рост его покупательной способности.

Предположим, инвестиции приносят 16% годовых, а инфляция составляет 8%. Номинально деньги могут удвоиться примерно за 4,5 года. Но реальная доходность с учётом инфляции составит около 7,4% — поэтому покупательная способность капитала удвоится примерно за 9,7 года, ещё до учёта налогов и комиссий.

📌 Вывод

Правило 72 помогает быстро сравнить разные варианты и увидеть, насколько сильно ставка влияет на долгосрочный результат. Но оно не оценивает риск и не гарантирует заданную доходность.

Главная ценность правила — не в математической точности, а в понимании силы времени и сложного процента. Иногда разница всего в несколько процентных пунктов сокращает срок удвоения капитала на годы.

#финансоваяграмотность #инвестирование


📚«Подлые рынки и мозг ящера: Как заработать деньги, используя знания о причинах маний, паники и крахов на финансовых рынках» Терри Бернхем

Почему мы продаём на дне и покупаем на пике, хотя знаем, что так делать нельзя? Почему после двух удачных сделок хочется рискнуть по-крупному? Ответ нейроэкономиста Терри Бернхема прост: нами управляет не только разум, но и древние инстинкты. И рынок — идеальная среда, чтобы они сыграли против нас.

👨‍💻Кто такой Терри Бернхем

Бернхем сочетает академическую науку и опыт реального финансового рынка. Доктор философии по бизнес-экономике (Гарвард), магистр финансов (MIT), бакалавр биофизики. Преподавал экономику в Гарвардской школе Кеннеди и Гарвардской школе бизнеса.

Работал в Goldman Sachs и возглавлял биотехнологическую компанию Progenics Pharmaceuticals. Занимался биологическими исследованиями — от наблюдения за шимпанзе в Африке до изучения роли тестостерона в переговорах. Такое сочетание нейробиологии и Уолл-стрит делает его взгляд на рынки нестандартным.

📖О чём эта книга

Это не учебник по трейдингу и не сборник готовых стратегий. Бернхем утверждает: рынки нелогичны, потому что нелогичны мы сами. В основе книги — концепция «мозга ящера»: древних структур мозга, сформировавшихся для выживания, но способных мешать нам принимать финансовые решения.

Автор разбирает биологические причины иррационального поведения и даёт практические советы по акциям, облигациям, валюте, золоту, недвижимости, кредитам и депозитам.

💎Ключевые идеи

1. Ты — нерационален. Прими это.

Даже если кажется, что вы контролируете эмоции, многие решения формируются ещё до их осознания. Рациональное поведение — навык, который нужно тренировать.

2. Страх и жадность — это биохимия, а не метафора

Риски и прибыль связаны с работой систем дофамина и кортизола. После нескольких удачных сделок появляется желание рискнуть сильнее — и человек может принимать необоснованные решения.

3. Асимметрия потерь

Люди переживают потери значительно сильнее, чем радуются сопоставимой прибыли. Для «мозга ящера» убыток — угроза безопасности. На рынке это проявляется, например, в панических продажах во время просадок.

4. Инвесторы — стадо

Мы принимаем решения в социальном контексте, что способствует формированию пузырей и паники. «Фондовый рынок — это бойцовский клуб для ящериц в костюмах».

5. Иногда «глупые» стратегии спасают от катастрофы

Частичный вывод прибыли, отказ от погони за сверхдоходностью и консервативный подход могут казаться неоптимальными, но способны защитить от крупных потерь.

💼Чем полезна инвестору

1. Понять причины собственных ошибок

Книга не обещает научить зарабатывать. Она объясняет, почему инвесторы снова и снова совершают одни и те же ошибки.

2. Увидеть когнитивные ловушки

Вы начинаете замечать моменты, когда страх, жадность или стадное чувство берут верх над анализом.

3. Пересмотреть отношение к риску

Один из выводов книги: большинству людей стоит осторожнее относиться к финансовому риску. Наш мозг плохо приспособлен к современным рынкам.

4. Взглянуть на рынок через призму эволюции

Понимание происхождения финансовых инстинктов помогает формировать более устойчивые инвестиционные привычки.

📝Важно понимать

Отзывы на книгу полярные. Одни рекомендуют её всем, кто подвержен мнению толпы, другие считают значительную часть книги «водой».

Книга вышла в 2005 году, и отдельные рассуждения автора сегодня выглядят спорно. Но главная тема — биологические причины иррационального поведения инвесторов — остаётся актуальной.

👉 Файл книги ниже. Читайте, если готовы заглянуть в глаза своему «внутреннему ящеру».

#КнигиИнвестора #ПоведенческиеФинансы #ПсихологияИнвестора


📚 «Фундаментальные идеи финансового мира: Эволюция» Питер Бернстайн

Это книга о том, как идеи, родившиеся в головах академических учёных, захватили Уолл-стрит и изменили мир. О том, как риск, диверсификация и эффективный рынок из абстрактных концепций превратились в инструменты, без которых сегодня не работает ни один инвестиционный портфель.

👨‍💻 Кто такой Питер Бернстайн

Питер Бернстайн (1919–2009) — американский экономист, историк финансов и один из самых влиятельных популяризаторов инвестиционного бизнеса в мире. Выпускник Гарварда, он управлял портфелями на миллиарды долларов, консультировал институциональных инвесторов и корпорации, а в 1973 году основал собственную компанию Peter L. Bernstein, Inc..

В 1997 году Национальная ассоциация управления инвестициями вручила Бернстайну свою высшую награду за профессиональные достижения, а в 1998 году — премию имени Грэма и Додда «За выдающиеся публикации в области финансов».

Его книги — «Против богов: укрощение риска», «Сила золота» и знаменитые «Capital Ideas» — стали классикой и переведены на десятки языков. «Фундаментальные идеи финансового мира. Эволюция» — это прямое продолжение его легендарной работы, написанное в 2007 году.

📖 О чём эта книга

В 1950–1970-е годы группа учёных — Гарри Марковиц, Юджин Файма, Франко Модильяни, Мертон Миллер, Фишер Блэк, Майрон Шоулз и Роберт Мертон — разработала идеи, которые кардинально изменили финансовый мир. Однако долгое время практики смотрели на них с недоверием. Бернстайн рассказывает, как эти теории «из башен из слоновой кости» пробились на Уолл-стрит и стали основой современного инвестиционного бизнеса.

Книга последовательно разбирает:

▪️Поведенческие финансы — как люди на самом деле принимают решения и почему их поведение далеко от «рационального инвестора» из учебников.
▪️Теории нобелевских лауреатов — работы Пола Самуэльсона, Роберта Мертона, Роберта Шиллера и других.
▪️Практику — как крупнейшие игроки — Barclays Global Investors, Goldman Sachs Asset Management — применяют эти идеи в реальности.

💎 Ключевые идеи

1. От беты к альфе

Если первая «Capital Ideas» была сосредоточена на поведении рынков (бета) и формировании портфелей в зависимости от этого поведения, то в «Эволюции» Бернстайн смещает фокус на альфу — достижение более высокой доходности по сравнению с рынком. Это не просто смена терминов, а сдвиг в мышлении целой индустрии.

2. Риск — это неопределённость решений

Бернстайн напоминает: «Мы реально не знаем, что нас ждёт в будущем. Риск в нашем мире — это не что иное, как неопределённость решений, которые будут приняты другими, и ответных решений, которые будут приняты нами». Книга учит не избегать риска, а управлять им.

3. Теория инвестирования базируется на нескольких фундаментальных аспектах

Среди них — доминирующая роль риска при принятии решений, оценка активов на конкурентных рынках, сила диверсификации, модель ценообразования опционов и принципы формирования портфелей.

💼 Чем полезна инвестору

1. Понимание того, как устроен рынок

Вы узнаете, почему диверсификация работает, чем опасна излишняя самоуверенность и как на самом деле формируются цены на активы. Это не абстрактная теория — это фундамент, на котором стоит вся современная финансовая система.

2. Отделять зерна от плевел

Книга поможет разобраться в огромном потоке инвестиционной информации: что действительно важно, а что — лишь шум.

3. Понимание логики профессионалов

Вы увидите, как мыслят крупнейшие управляющие и почему они принимают те или иные решения. Это знание поможет избежать многих ошибок.

📝 Важно понимать

Эта книга — не для новичков. Она требует базового знакомства с финансовой теорией и терминологией. Читатели, не связанные со сферой финансов, отмечают, что книга «вряд ли будет понятна рядовому читателю». Зато для финансистов, студентов экономических специальностей и инвесторов с опытом — это одна из самых полезных книг.


👉 Файл книги ниже. Читайте, чтобы понять, как идеи, родившиеся в головах учёных, управляют триллионами долларов.

#КнигиИнвестора #Инвестиции


📚 3 книги, которые спасут ваш первый депозит (и то, о чем в них не пишут)
Можно прочитать всю библиотеку Уолл-стрит и всё равно слить счет в первый же месяц.
Базу знают все. Если вы спросите, что почитать новичку, вам назовут этот золотой стандарт:

💸 «Как играть и выигрывать на бирже» (А. Элдер) — для понимания психологии и основ риск-менеджмента.
📉 «Маги рынка» (Дж. Швагер) — чтобы избавиться от иллюзий и поиска «секретного индикатора».
🔼 «Воспоминания биржевого спекулянта» (Э. Лефевр) — чтобы понять, как работает психология толпы и циклы рынка.
Эти три книги советуют каждому. Но проблема в том, что 90% начинающих трейдеров читают их неправильно, ожидая найти там готовую торговую стратегию.

А теперь то, о чем в этих книгах не пишут: Классическая литература дает отличный фундамент, но она не учит торговать здесь и сейчас. Ни Элдер, ни тем более Лефевр не расскажут вам, как справляться с современными высокочастотными алгоритмами (ботами), как реагировать на новостной шум, мгновенно обваливающий котировки, и как адаптировать старые правила к сумасшедшей волатильности сегодняшнего рынка.
Голая теория без привязки к современному терминалу мертва. С ней вы просто начнете понимать, почему именно вы теряете деньги — но не перестанете их терять.
Чтобы книжная база превратилась в рабочий инструмент, теорию нужно связать с реальным графиком.

🗓 Совсем скоро я проведу открытый вебинар, где мы займемся именно этим.
За 40 минут я покажу разбор механики реальных сделок на текущем рынке и объясню, как классические правила риск-менеджмента применяются на практике прямо сейчас.

👉 Регистрация на вебинар здесь

🎁 Сразу после регистрации бот пришлет вам стартовый набор материалов:
1️⃣ ВСЕ ТРИ КНИГИ
2️⃣ Чек-лист «7 фатальных ошибок, убивающих депозит на современном рынке»;
3️⃣ Мою личную шпаргалку по расчету рисков.

Приходите, если устали зубрить сухую теорию и хотите разобраться, как система работает на реальных графиках. До встречи в эфире!


"Освободитесь от плохих долгов: Практическое руководство богатого папы" Роберт Кийосаки и Шэрон Л. Лектер

Нас приучили относиться к долгам как к злу, но это не всегда правильно, особенно если у вас есть финансовые знания, которые помогают разобраться, приносит долг пользу или вред. В этой книге вы найдете стратегии, которые помогут вам выбраться из плохих долгов и избегать их в дальнейшем, а также в своих интересах пользоваться хорошими долгами.

Роберт Кийосаки снабдит вас всеми необходимыми знаниями, чтобы вы могли заставить свои деньги работать на себя. Это книга для всех, кто готов повысить свой финансовый IQ и научиться получать выгоду даже от долгов.

Скачать ⬇️


Показано 20 последних публикаций.