


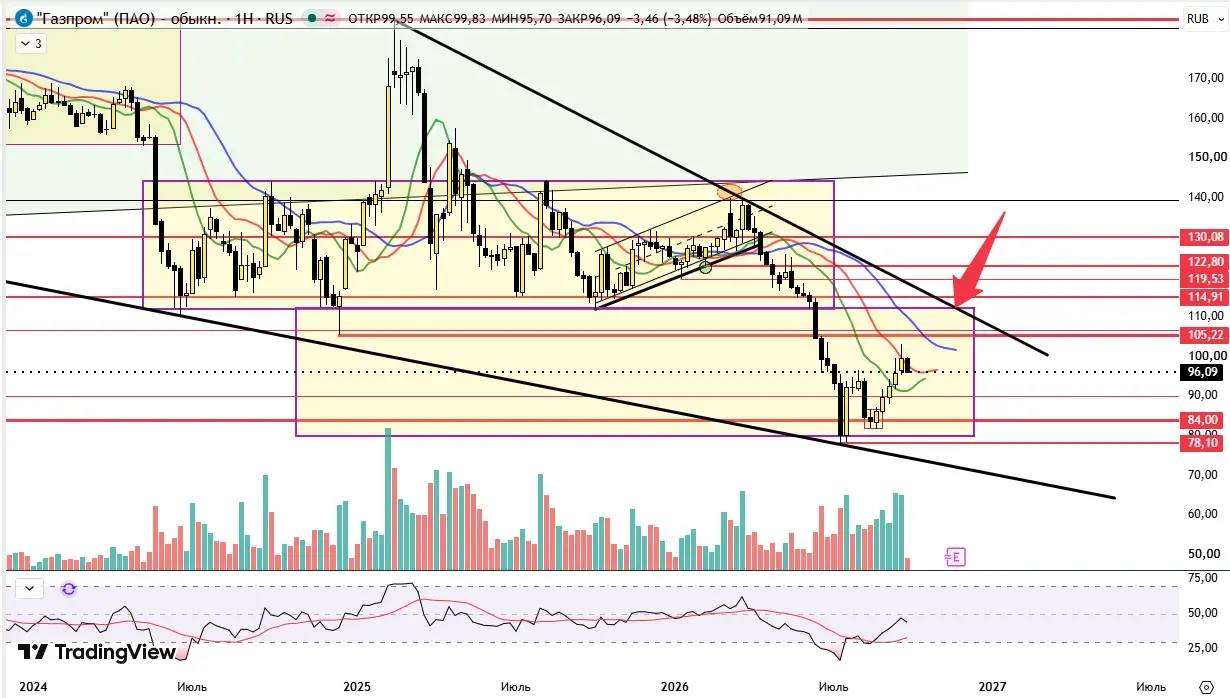
🔒 ФУНДАМЕНТАЛЬНЫЙ РАЗБОР: ГАЗПРОМ
Газпром — это не «история роста». Это история выживания. И сейчас она на перепутье.
📊 ЧТО ВНУТРИ: ЦИФРЫ, КОТОРЫЕ НЕ ВИДНО
Выручка растёт, но прибыль падает. За I полугодие 2026 года выручка — 5,3 трлн руб. (+6,3% г/г). EBITDA — 2,0 трлн руб. (+27,8% г/г). Но чистая прибыль — 863,9 млрд руб. (-12,1% г/г). Причина: эффект высокой базы I квартала 2025 года, когда был положительный эффект от курсовых разниц (+448 млрд руб.) .
Свободный денежный поток вырос в разы. FCF за полугодие — 632,6 млрд руб. (рост в 2,6 раза). Капзатраты сократились на 30,3% — до 832,6 млрд руб. . Это позитив: компания сжимает инвестиции, чтобы высвободить деньги.
Долг растёт, но нагрузка под контролем. Чистый долг — 6,1 трлн руб. (+10,2% г/г). Но соотношение Чистый долг/EBITDA — 1,82х (против 1,73х годом ранее) . Формально — ниже порога 2,5х, при котором дивиденды возможны.
🎯 ДИВИДЕНДЫ: СКОЛЬКО И КОГДА
За 2025 год — не заплатили. Собрание акционеров утвердило решение не выплачивать дивиденды по итогам 2025 года .
Прогноз на 2026 год:
При прибыли 1–1,6 трлн руб. расчётный дивиденд мог бы составить ~20 руб. на акцию .
Но FCF за 2025 год был всего 294 млрд руб. Даже если весь его направить на дивиденды — это 6,2 руб. на акцию .
Реалистично: дивидендов за 2026 год не будет. Шансы появятся в 2027 году, если FCF восстановится .
Ключевой момент: Газпром платит дивиденды только при Чистый долг/EBITDA < 2,5х . Сейчас 1,82х — формально проходит. Но приоритет — не дивиденды, а долг и инвестпрограмма.
⚠️ РИСКИ: ЧТО МОЖЕТ СЛОМАТЬ КАРТИНУ
Потеря Европы — структурная проблема. С IV квартала 2027 года (не позднее I квартала 2028) ЕС окончательно откажется от российского газа . Из крупных европейских рынков останется только Турция (23 млрд куб. м в год).
Экспорт в Китай — ограничен пропускной способностью. «Сила Сибири» может добавить 6 млрд куб. м в год. «Сила Сибири — 2» (50 млрд куб. м) — проект будущего, не решённый .
Крепкий рубль давит на выручку. Укрепление рубля на 12% сдерживало экспортную выручку в I полугодии . Если рубль продолжит укрепляться — давление сохранится.
Инвестпрограмма — 1,1 трлн руб. Капзатраты сократили, но программа остаётся масштабной . Деньги уходят на «Силу Сибири», дальневосточный маршрут, газификацию.
📈 ОЦЕНКА: СКОЛЬКО СТОИТ ГАЗПРОМ
Мультипликаторы:
▪️P/E 2026: ~1,3–1,8х против исторического 3,5х .
▪️EV/EBITDA: ~2,5х — самый низкий в секторе .
Целевые цены аналитиков:
▪️БКС: 120 руб. («Нейтральный»), потенциал +30% .
▪️КИТ Финанс: 110 руб. («Держать») .
▪️Freedom Finance: 160 руб. («Покупать») .
💎 СЦЕНАРИИ: ЧТО БУДЕТ ДАЛЬШЕ
Базовый (вероятность 50%): Прибыль 1–1,2 трлн руб., дивидендов нет. Долг сокращается медленно. Акции торгуются 90–110 руб.
Оптимистичный (вероятность 30%): Нефть выше $110, рубль слабеет, FCF восстанавливается. Дивиденды за 2027 год становятся реальными. Цель — 130–160 руб.
Пессимистичный (вероятность 20%): Европа отказывается от газа раньше срока, Китай не берёт больше. Прибыль падает, долг растёт. Акции — 70–80 руб.
🎯 ЧТО СМОТРЕТЬ
Отчёт за III квартал (ноябрь). FCF — главный индикатор.
Новости по «Силе Сибири — 2». Если контракт подпишут — это драйвер.
Заседание ЦБ 23 октября. Ставка влияет на долг и оценку.
Курс рубля. Слабый рубль — плюс для выручки.
Это информация к размышлению, а не рекомендация. Решение принимаете вы.
«Деньги к деньгам»