Деньги к деньгам


Гео и язык канала: Россия, Русский
Категория: Экономика


Инвестиции в #Сбербанк, #Лукойл, #Газпром и другие акции с точки зрения фундаментального и технического анализа
Канал по обучению "Шпаргалка инвестора" 👉 https://t.me/aurum505
ЧАТ 👉https://t.me/aurum606
По всем вопросам писать сюда
@aurum808

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Коллеги. Я всё понимаю.

Мне бы очень хотелось и дальше развивать канал. Но в данных условиях это затруднительно.

Работать через телефон — нереально. А постоянно пользоваться платными VPN у меня такой возможности нет.

У крупных каналов есть финансы от рекламы и команды. Я всё делаю бесплатно и сам.

Так что не обижайтесь.

По мере возможности я постараюсь публиковать какой-то контент. Но это будет нестабильно.

Если вам всё-таки нужна моя информация — милости прошу в MAX.

Не зазываю. А предлагаю.

Там много полезного и интересного.

С уважением, Александр.


Репост из: Деньги к деньгам
Коллеги!
Проблемы с доступом в Телеграмм остаются.
Работать в таком режиме сложно.
Если у кого есть желание, переходите в МАКС.
Если хотите остаться здесь, оставайтесь.
По мере возможности посты будут, но былой стабильности обещать не могу.
С уважением, Александр

Наш канал в МАКСе:
https://max.ru/channel_money_to_money


🇷🇺 В РФ началась новая волна блокировок VPN – о проблемах сообщили не менее десяти сервисов.

Роскомнадзор теперь блокирует целые подсети и инфраструктуру зарубежных хостинг-провайдеров. Под ограничения могут одновременно попадать сразу несколько VPN-сервисов.


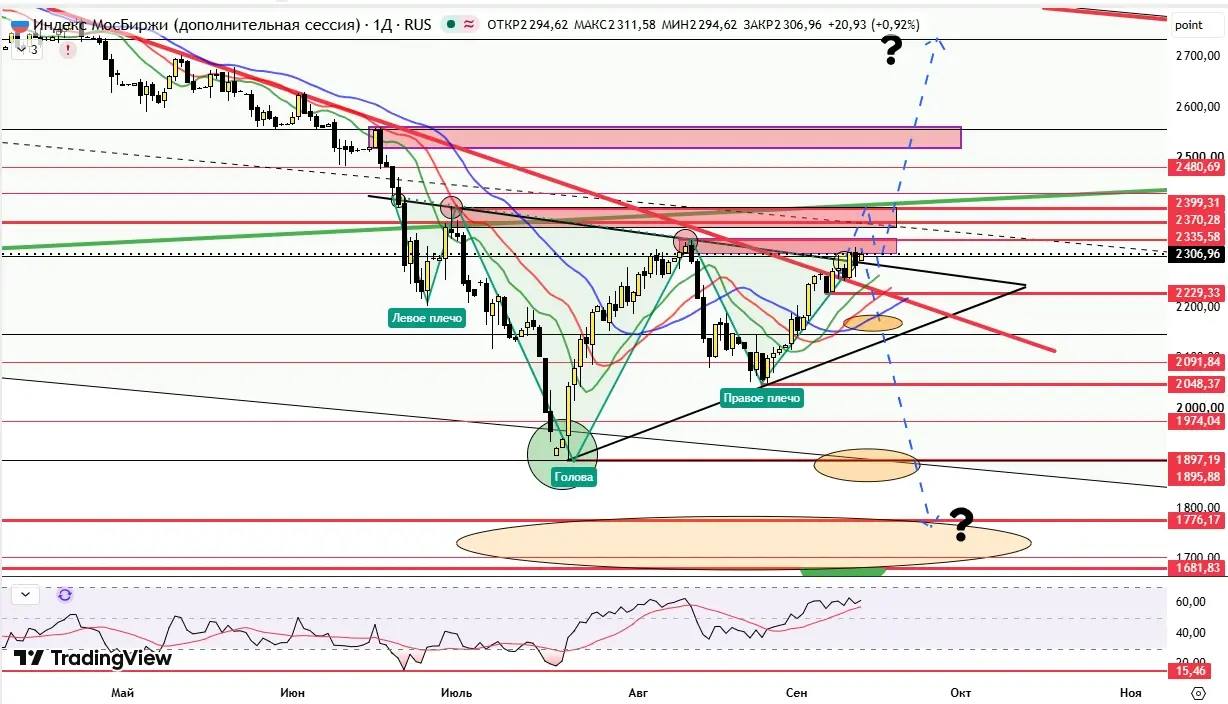
🟡 ИНДЕКС МОСБИРЖИ ДРЕЙФУЕТ В ДИАПАЗОНЕ 2200–2300, И ПОКА НЕТ ПОВОДА ДЛЯ ВЫХОДА ИЗ НЕГО .

📊 Где мы сейчас
Утренняя сессия 30 сентября открылась снижением: индекс Мосбиржи к 07:01 мск — 2260,24 пункта (-0,1%), РТС — 843,35 пункта (-0,1%) . Спустя час падение усилилось: 2258,14 и 842,56 соответственно . То есть 2260 — это сейчас ключевая точка. Выше — попытка роста. Ниже — путь к 2200.

🔍 ЧТО ДАВИТ

Налоговый пакет Минфина. Это главный сдерживающий фактор. Налог на сверхдоходы для металлургов и золотодобытчиков (30% и 20%), плюс прогрессивная шкала НДФЛ на пассивный доход . Рынок закладывает рост фискальной нагрузки — покупать не хочется.

Геополитика без конкретики. Сигналы о диалоге России и США есть, но прорывных новостей нет . Встреча Дмитриева с американскими чиновниками дала надежду, но не результат . Пока это «надежда», а не «факт».

Распродажа металлов. Золото, серебро, медь, алюминий — все в минусе. Это бьёт по Полюсу, Северстали, ММК, АЛРОСА
🟢 ЧТО ПОДДЕРЖИВАЕТ

Нефть выше $103. Brent держится на высоком уровне, что поддерживает экспортёров . Но даже это не перевешивает налоговые и геополитические риски.

📉 ТЕХНИЧЕСКАЯ КАРТИНА. Индекс находится выше восходящей линии поддержки в районе 2230–2250 . Пока она держится — надежда на отскок сохраняется. Пробой 2230 (точка перелома локального восходящего тренда) вниз станет негативным сигналом .

Диапазон 2230–2330 — это «боковик», в котором рынок сидит уже не первую неделю . Можно трактовать как консолидацию в этом коридоре, с выходом — либо вверх к 2350–2400 при геополитическом позитиве, либо вниз к 2100–2200 при сохранении негатива . Картинка неоднозначная.
Вчерашний день нарисовал разворотную свечу, но она требует подтверждения.
Отмеченный ПГиП пока с графика не убираю, т.к. при определённой доле фантазии, текущий диапазон можно рассматривать, как ретест линии шеи (конечно, субъективно и относительно)

☝️ Ключевой момент: рынок готовится к направленному движению — волатильность растёт, обороты низкие . Вопрос только в том, куда. Сегодня вечером — недельная инфляция РФ, это может дать импульс . Но главный триггер — геополитика.

❗ Не финсовет.

«Деньги к деньгам»


#события #дивиденды #утро

🔔 ОЖИДАЕМЫЕ СОБЫТИЯ СЕГОДНЯ:

🔋 НОВАТЭК — ВОСА по дивидендам
Утверждают 35,5 руб. на акцию за 1 полугодие. Доходность — около 3,6%. Отсечка — 12 октября .

💬 Дивиденды уже в цене. Утверждение снимает неопределённость. Если хотите под дивиденды — покупать до 12 октября. Помните про гэп.

💿 Норникель — ВОСА по дивидендам
Утверждают 1,85 руб. на акцию. Доходность — ~1,2%.

💬 Выплата мизерная. Но это лучше, чем ничего. Главный вопрос — что будет с дивидендами дальше на фоне налоговых инициатив Минфина.

🍷 НоваБев — ВОСА по дивидендам
Утверждают выплаты за 1 полугодие.

💬 Компания вернулась к дивидендам. Это позитив для бумаги.

🏦 Т-Технологии — СД определит цену допэмиссии
Совет директоров определит цену размещения для консолидации 100% «Точки».

💬 Главная интрига дня. Если цена выше рынка — это сигнал. Если ниже — размытие будет болезненнее. Следим.

🩺 Мать и дитя — СД рассмотрит дивиденды
Совет директоров обсудит промежуточные выплаты.

💬 Компания традиционно платит. Если утвердят — позитив.

🇷🇺 Инфляция (ИПЦ) РФ — 19:00 мск
Недельные данные.

💬 Если инфляция замедлится — плюс для рынка и надежда на снижение ставки. Если ускорится — давление сохранится.

🇺🇸 Запасы нефти в США — 17:30 мск
Данные API.

💬 Если запасы выросли — нефть может скорректироваться. Если упали — поддержка сохранится.

🌎 Встреча министров торговли G20 — день 1

💬 Следим за сигналами по торговым войнам и санкциям.

💵 КУРС ВАЛЮТ

Доллар — 84,42 ▲

Юань — 12,57 ▲

Евро — 96,06 ▼

💬 Рубль слегка слабеет. Для экспортёров — плюс.

💎 Главное — Т-Технологии (цена допэмиссии) и инфляция РФ вечером. Плюс — дивидендные ВОСА по НОВАТЭКу и Норникелю.

❗ Не финсовет.

«Деньги к деньгам»


#новости #нефть #геополитика #Иран

📣 НОВОСТНОЙ ФОН

🇷🇺 Россия получила рекордную с февраля 2022 недельную выручку от экспорта нефти — Bloomberg

За прошедшую неделю Россия отгружала в среднем 3,99 млн баррелей в сутки.

💬 Что это значит: Нефть выше $100 + восстановление поставок = максимальная выручка. Для бюджета — плюс. Для экспортёров — плюс. Но для инфляции — минус.
________

🛢️ США высвободят 40 млн баррелей из стратегического резерва

Минэнерго США объявило о высвобождении 40 млн баррелей из SPR.

💬 Что это значит: Попытка сбить цены на нефть. Если не поможет — Brent останется выше $100. Для нас — нейтрально, но если цены упадут — минус для экспортёров.
________

🇮🇷 Катарские посредники провалились — AXIOS

Усилия Катара по прорыву в отношениях США и Ирана не увенчались успехом. Ни одна из сторон не идёт на уступки. Тупик усиливает убеждение, что возобновление военного конфликта становится более вероятным.

💬 Что это значит: Нефть останется высокой. Пролив не откроют. Для наших экспортёров — плюс.
_______

🇷🇺🇺🇸 Дмитриев и американские чиновники провели встречу по Украине

💬 Что это значит: Контакты продолжаются. Если встреча даст конкретику — это позитив для рынка. Пока — надежда.
__

🇺🇦 Госдолг Украины обновил исторический максимум

$215,55 млрд (9,6 трлн гривен).

Что это значит: Украина наращивает долг. Это давление на будущие переговоры. Для рынка — нейтрально.
______

🇷🇺 Путин ужесточил правила вывоза наличных

💬 Что это значит: Контроль над капиталом усиливается. Для рубля — поддержка. Для бизнеса — дополнительные сложности.
_______

🇷🇺🇷🇸 Путин: Россия поддерживает Республику Сербскую

💬 Что это значит: Геополитический сигнал. Для рынка — нейтрально.
_____

🇺🇸 США и КНР ведут гонку за лидерство в сфере ИИ — Трамп

«Сейчас мы выигрываем у Китая и у всех остальных, и я хочу, чтобы это сохранилось».

💬 Что это значит: Технологическая гонка продолжается. Для рынка — фон, но не драйвер.
________

🇮🇷 Тегеран будет обсуждать ядерную тему только после снятия блокады и решения по Ормузу

💬 Что это значит: Иран выставляет условия. Переговоры не сдвинутся в ближайшее время. Нефть — поддержка.
________

🇺🇸 Трамп: Гейтс больше не боится гибели миллиарда человек от ИИ

Трамп назвал подобные беспокойства мошенничеством.

💬 Что это значит: Попытка снять страхи с ИИ-сектора. Но для рынка это не драйвер.
______

💎 ИТОГ

Главное — нефть. Россия получает рекордную выручку. США пытаются сбить цены через SPR. Иран не сдаётся. Для нашего рынка: нефть выше $100 — поддержка.

❗Не финсовет.

«Деньги к деньгам»


#внешний_фон #Азия #нефть #PCE #ставки

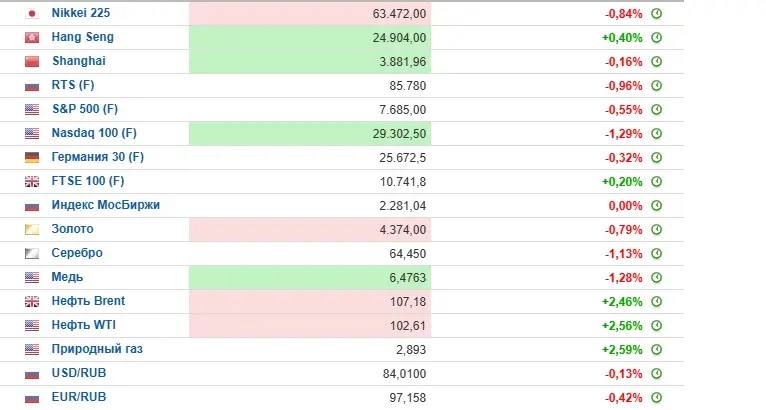
🌐 ВНЕШНИЙ ФОН НА СЕГОДНЯ, 30 СЕНТЯБРЯ.

Азия разнонаправлена. Япония растёт, Корея и Гонконг в минусе. Доходности облигаций чуть откатили, нефть около $103. Главное — данные по инфляции в США вечером.

📊 ДИНАМИКА

🔺Nikkei 225 (Япония) — +1,5% (полупроводники и SoftBank +6%)

🔺TOPIX — +1%

🔺CSI 300 (Китай) — +0,2%

🔺Shanghai Composite — +0,3%

🔻Hang Seng (Гонконг) — -0,3%

🔻KOSPI (Корея) — -0,4%

🔺ASX 200 (Австралия) — +0,8%

🔻Nifty 50 (Индия) — -0,1%

📈 ОБЛИГАЦИИ: ОТКАТ ОТ МАКСИМУМОВ

30-летние трежерис — 5,56% (после пика 5,62% во вторник — максимум с 2002 года).

Доходности слегка снизились, что дало передышку рисковым активам. Но уровень остаётся исторически высоким.

🛢️ НЕФТЬ: ОКОЛО $103

Brent — около $103. Признаки восстановления саудовского экспорта и альтернативные маршруты дают некоторое облегчение. Но конфликт и неопределённость вокруг Ормузского пролива сохраняются.

Для нас: $103 — всё ещё поддержка для экспортёров, но уже не $106.

📆 ГЛАВНОЕ НА СЕГОДНЯ: PCE в США

Индекс PCE — предпочтительный показатель инфляции для ФРС. Публикация позднее сегодня.

Что ждут: инфляция остаётся значительно выше целевых 2%. Если данные окажутся жёстче — доходности снова пойдут вверх, давление на акции усилится. Если мягче — передышка продолжится.

📊 ДРУГИЕ ДАННЫЕ

▪️Австралия: инфляция ускорилась до 4,0% в августе (было 3,5%), но чуть ниже прогнозов. РБА повысил ставку до 4,6% — максимум за 15 лет.

▪️Китай: PMI вернулся в зону расширения, PMI услуг укрепился.

▪️Япония: промпроизводство -1,7% м/м (ожидался рост).

💎 МНЕНИЕ

Главное — PCE вечером. Если инфляция в США окажется высокой, доходности снова пойдут вверх, а это давление на все рисковые активы, включая наш рынок.

Нефть около $103 — нейтрально. Доходности высокие — минус. Ждём данных по США.

❗ Не финсовет.

«Деньги к деньгам»


ДОБРОЕ УТРО ❗️

🔥 -- Погода в Бразилии лучше, чем во Франции


#Инкаб #акции #дивиденды #INCB

🔒 ИНТРИГА ДНЯ: «ИНКАБ» — ТИХИЙ РЕКОРДСМЕН, О КОТОРОМ ВСЕ МОЛЧАТ

Говорят, на рынке есть истории, которые проходят мимо радаров — и именно они потом становятся главными хитами сезона. Ходят слухи, что за сухими цифрами отчёта «Инкаб Холдинга» скрывается настоящая трансформация: пока инвесторы смотрели на падение выручки (−16%) и нажимали «продать», компания тихо переписывала свои правила игры.

И вот что прячется за этим «провалом»:

👉 Чистая прибыль — 298,4 млн руб. Рекорд за всю историю компании.

👉 EBITDA +57% (до 699 млн руб.), рентабельность — 33%. Уровень нефтянки в кабельной отрасли — звучит как фантастика, но это факт.

👉 Чистый долг −94%: с 3,76 млрд до 216 млн руб. После IPO компания почти полностью погасила обязательства.

Почему выручка упала, а прибыль взлетела? Инсайдеры шепчут: это не кризис, а осознанная перестройка. «Инкаб» сознательно ушёл от объёмов в сторону высокомаржинальных продуктов — меньше тонн, больше маржи.

А теперь — главный вопрос, который сейчас обсуждают в кулуарах: что будет с дивидендами? Политика компании — не менее 50% чистой прибыли, а мажоритарий взял пятилетнее обязательство голосовать за такие выплаты. При рекордной прибыли логично ждать рекордных дивидендов… но официально пока ни слова.

💬 Ходят слухи, что финальная картина раскроется ближе к годовому отчёту. Если «Инкаб» удержит планку и покажет рекордную прибыль по итогам года — рынок может резко пересмотреть своё отношение к бумаге.

Интрига есть. Ответа пока нет...

❗ Это информация к размышлению, а не рекомендация. Решение принимаете вы.

«Деньги к деньгам»


#ВТБ #VTBR #отчётность #прибыль

ВТБ ОТЧИТАЛСЯ ЗА АВГУСТ. ПРИБЫЛЬ ВЫРОСЛА ВДВОЕ — ДО 49,2 МЛРД РУБЛЕЙ.

☝️ Но есть нюанс: за январь–август прибыль снизилась на 4% — до 314,8 млрд рублей .

🔸Что это значит: Август был сильным месяцем. Если бы не провал в начале года, прибыль за 8 месяцев была бы выше. Банк восстанавливается, но пока не догнал прошлогодний уровень.

Главное из заявлений:

🔹 Сделка с RWB — закроют ближе к концу октября. Изменений в параметрах и участниках SPO не ожидается .

🔸Что это значит: SPO — не отменяется. Допэмиссия будет. Размытие — будет. Но параметры не меняются — рынок уже заложил это в цену. Если бы объявили об изменениях — был бы сюрприз.

💬 Для нас: Отчёт нейтрально-позитивный. Август показал, что банк может зарабатывать. Но SPO и размытие остаются главными рисками. Без закрытия сделки с RWB — бумага будет под давлением.

Что смотреть: октябрь. Закрытие сделки с RWB и финализация SPO. Это главные триггеры для ВТБ.

❗Не финсовет.

«Деньги к деньгам»


🔒 Интрига есть. Ответа пока нет.

РУСОЛОВО: ДОЛГОВАЯ ЯМА ИЛИ СКРЫТАЯ ЖЕМЧУЖИНА?

Помните, мы разбирали Русолово? Тогда всё выглядело как «убыток сокращается, но долг огромный». А сейчас — новая вводная.

Что случилось: компания впервые в истории добыла более 3 000 тонн олова в концентрате за 9 месяцев 2026 года. Рост — более чем на 15% год к году . Это исторический рекорд.

А ТЕПЕРЬ — САМОЕ ИНТЕРЕСНОЕ.

Русолово — это 100% производитель оловянного концентрата в России. Самостоятельности нет: 85,12% принадлежит Селигдару . И вот здесь начинается игра.

Цифры, которые мало кто видит:

🔺Выручка за I полугодие 2026: 8,57 млрд руб. (+91,8% г/г) .

🔺Чистая прибыль по МСФО: 178,3 млн руб. против убытка 2,89 млрд годом ранее .

🔺Операционная прибыль: 984,4 млн руб. против убытка 2,19 млрд .

☝️ Но: финансовые расходы выросли до 1,16 млрд руб., а краткосрочный долг превышает 21,7 млрд при мизерных деньгах на счетах .

ПОЧЕМУ ЭТО ИНТРИГА.

Селигдар — материнская структура — получил понижение кредитных рейтингов от НРА и «Эксперт РА» из-за роста долговой нагрузки . Если Селигдару станет тяжело — он может продать часть пакета Русолова или провести допэмиссию . А это — прямой риск размытия для миноритариев.

Но есть и второй сценарий.

Русолово строит Амурский металлургический комбинат — завод, который позволит выпускать не концентрат, а чистое олово. Мощность — 8,3 тыс. тонн в год, запуск — 2028 год . Сейчас компания продаёт концентрат в Китай с низкой маржой. С собственным металлом маржа вырастет в разы .

☝️ Что смотреть: долговая нагрузка Селигдара и сроки запуска АМК. Если комбинат запустят в срок — это изменит всю историю. Если нет — долговая яма может поглотить компанию.

Что будет, если Селигдар всё-таки продаст пакет Русолова?

Это информация к размышлению, а не рекомендация. Решение принимаете вы.

«Деньги к деньгам»


🔒 ФУНДАМЕНТАЛЬНЫЙ РАЗБОР: ГАЗПРОМ

Газпром — это не «история роста». Это история выживания. И сейчас она на перепутье.

📊 ЧТО ВНУТРИ: ЦИФРЫ, КОТОРЫЕ НЕ ВИДНО

Выручка растёт, но прибыль падает. За I полугодие 2026 года выручка — 5,3 трлн руб. (+6,3% г/г). EBITDA — 2,0 трлн руб. (+27,8% г/г). Но чистая прибыль — 863,9 млрд руб. (-12,1% г/г). Причина: эффект высокой базы I квартала 2025 года, когда был положительный эффект от курсовых разниц (+448 млрд руб.) .

Свободный денежный поток вырос в разы. FCF за полугодие — 632,6 млрд руб. (рост в 2,6 раза). Капзатраты сократились на 30,3% — до 832,6 млрд руб. . Это позитив: компания сжимает инвестиции, чтобы высвободить деньги.

Долг растёт, но нагрузка под контролем. Чистый долг — 6,1 трлн руб. (+10,2% г/г). Но соотношение Чистый долг/EBITDA — 1,82х (против 1,73х годом ранее) . Формально — ниже порога 2,5х, при котором дивиденды возможны.

🎯 ДИВИДЕНДЫ: СКОЛЬКО И КОГДА

За 2025 год — не заплатили. Собрание акционеров утвердило решение не выплачивать дивиденды по итогам 2025 года .

Прогноз на 2026 год:
При прибыли 1–1,6 трлн руб. расчётный дивиденд мог бы составить ~20 руб. на акцию .

Но FCF за 2025 год был всего 294 млрд руб. Даже если весь его направить на дивиденды — это 6,2 руб. на акцию .

Реалистично: дивидендов за 2026 год не будет. Шансы появятся в 2027 году, если FCF восстановится .

Ключевой момент: Газпром платит дивиденды только при Чистый долг/EBITDA < 2,5х . Сейчас 1,82х — формально проходит. Но приоритет — не дивиденды, а долг и инвестпрограмма.

⚠️ РИСКИ: ЧТО МОЖЕТ СЛОМАТЬ КАРТИНУ

Потеря Европы — структурная проблема. С IV квартала 2027 года (не позднее I квартала 2028) ЕС окончательно откажется от российского газа . Из крупных европейских рынков останется только Турция (23 млрд куб. м в год).

Экспорт в Китай — ограничен пропускной способностью. «Сила Сибири» может добавить 6 млрд куб. м в год. «Сила Сибири — 2» (50 млрд куб. м) — проект будущего, не решённый .

Крепкий рубль давит на выручку. Укрепление рубля на 12% сдерживало экспортную выручку в I полугодии . Если рубль продолжит укрепляться — давление сохранится.

Инвестпрограмма — 1,1 трлн руб. Капзатраты сократили, но программа остаётся масштабной . Деньги уходят на «Силу Сибири», дальневосточный маршрут, газификацию.

📈 ОЦЕНКА: СКОЛЬКО СТОИТ ГАЗПРОМ

Мультипликаторы:
▪️P/E 2026: ~1,3–1,8х против исторического 3,5х .
▪️EV/EBITDA: ~2,5х — самый низкий в секторе .

Целевые цены аналитиков:
▪️БКС: 120 руб. («Нейтральный»), потенциал +30% .
▪️КИТ Финанс: 110 руб. («Держать») .
▪️Freedom Finance: 160 руб. («Покупать») .

💎 СЦЕНАРИИ: ЧТО БУДЕТ ДАЛЬШЕ

Базовый (вероятность 50%): Прибыль 1–1,2 трлн руб., дивидендов нет. Долг сокращается медленно. Акции торгуются 90–110 руб.

Оптимистичный (вероятность 30%): Нефть выше $110, рубль слабеет, FCF восстанавливается. Дивиденды за 2027 год становятся реальными. Цель — 130–160 руб.

Пессимистичный (вероятность 20%): Европа отказывается от газа раньше срока, Китай не берёт больше. Прибыль падает, долг растёт. Акции — 70–80 руб.

🎯 ЧТО СМОТРЕТЬ

Отчёт за III квартал (ноябрь). FCF — главный индикатор.
Новости по «Силе Сибири — 2». Если контракт подпишут — это драйвер.
Заседание ЦБ 23 октября. Ставка влияет на долг и оценку.
Курс рубля. Слабый рубль — плюс для выручки.

Это информация к размышлению, а не рекомендация. Решение принимаете вы.

«Деньги к деньгам»


Коллеги!
Проблемы с доступом в Телеграмм остаются.
Работать в таком режиме сложно.
Если у кого есть желание, переходите в МАКС.
Если хотите остаться здесь, оставайтесь.
По мере возможности посты будут, но былой стабильности обещать не могу.
С уважением, Александр

Наш канал в МАКСе:
https://max.ru/channel_money_to_money


🧑‍💻Дорогие подписчики, собрали для вас подборку полезных каналов этой недели.👍

💵 «Канал о рубле» – для тех, кто хочет видеть глубже новостей. Что двигает курс сегодня и куда может пойти рубль дальше.

🔹Профит Будет. Бесплатное обучение – Первый обучающий канал, ставший легендой Телеграм.
С нуля обучают инвестированию грамотно.
Добро пожаловать, таких каналов больше нет!

🤖 Этот бот всегда торгует только в плюс даже когда вы спите!👍

📈 Живу с Биржи – качественные обзоры компаний, идеи и мысли о рынке, которые помогут вам принимать правильные решения. Вы узнаете не только о потенциале роста эмитентов, но и о возможных рисках.‼️

@Intraday_Trading_MMVB – автор канала торгует успешно более 15 лет. 97% сделок в плюс. Сделки в РЕЖИМЕ РЕАЛЬНОГО времени.

ФЬЮЧЕРСЫ КАЖДЫЙ ДЕНЬ: нефть, газ, металлы, индексы. Берём движения от зон ликвидности.
🔖Цель: 3–5% внутри дня.
Хватит сливать от непонимания. Мы работаем по стратегии. Проверь результаты сам ССЫЛКА 🔗

@aurum707 – Канал авторский, посты пишу сам. Аналитика, новости, тех и фундаментальный анализ, разборы акций, в том числе по просьбам подписчиков.

Экономизм – канал сильнейшего российского экономиста, который вышел в публичное поле. Он дарит лопаты для снега депутатам, к нему прислушиваются в министерствах, а его 20-летний опыт в рынках спасает от ошибок на миллионы. 10-15 минут - и вы знаете, как будет дальше и что делать. Присоединяйтесь!

✅При поддержке FINADMINS


🔥 ИНТРИГА ДНЯ: «Та, что вы давно списали со счетов»

Это — Сегежа (SGZH).

Все её похоронили. Убыток 15,2 млрд за полугодие, долг 77 млрд, чистый долг/EBITDA — космос.
Но вот что интересно.

1️⃣ В августе Сегежа и Китай подписали соглашение о сотрудничестве в лесопромышленном комплексе. Без подробностей. А в сентябре бумага взлетела на 24% за день — на пустом месте, без новостей. Тогда все сказали: «шорт-сквиз, спекуляция».

А что, если это не спекуляция, а кто-то крупный заходит под будущую сделку? Китайцам нужен лес. Сегеже нужны деньги. Если сделку оформят — долг может быть реструктуризирован, а производство загружено заказами.

Что будет, если соглашение с Китаем окажется не просто рамочным?
_______

2️⃣ И ещё момент:

Что все знают: убыток, долг, рейтинг рухнул до ruB, FCF отрицательный, и, по оценке «Эйлера», компании может понадобиться ещё 50–85 млрд рублей до конца 2027 года .

Что мало кто заметил: рынок уже «заложил» этот негатив в цену. Вся компания на бирже стоит около 56 млрд рублей . То есть капитализация меньше, чем потенциальная потребность в деньгах. Это значит, что если менеджмент найдёт деньги — акции могут взорваться вверх. Потому что текущая цена — это цена дефолта.

Кто может дать деньги? АФК «Система». Она уже заливала 113 млрд через допэмиссию. Но у самой Системы рейтинг понижен до A+(RU) с негативным прогнозом. Материнский кошелёк не бесконечен .

Что смотреть: отчёт за III квартал. Если FCF выйдет хотя бы к нулю, как предполагает бизнес-план, — потребность во внешних деньгах резко упадёт. И тогда рынок начнёт переоценивать.

❓ Что будет, если Сегежа покажет положительный FCF в III квартале?
_______

❗ Это информация к размышлению, а не рекомендация. Решение принимаете вы.

«Деньги к деньгам»


🔒 ИНТРИГА ДНЯ

Интрига есть. Ответа пока нет.

🔥 Слух про «Северсталь» и новый контракт.

В кулуарах активно муссируют информацию, что компания ведёт тайные переговоры с крупным промышленным потребителем. Чаще всего называют машиностроение или ВПК.

Что обсуждают:

Говорят о поставках металлопроката по фиксированной цене на несколько лет. В комментариях приводят «утечки» из закрытых чатов поставщиков. Официальных анонсов от «Северстали» пока нет.

❓ Почему это интересно:

Если контракт подтвердится — это даст бумаге серьёзную поддержку. Долгосрочный контракт с фиксированной ценой снижает риски волатильности цен на сырьё. А для металлургов это главная головная боль последних лет.

Что смотреть:

👉 Следите за пресс-релизами в октябре. Если компания официально подтвердит — потенциал роста есть.

☝️ Пока это слух. Но слух интересный.

❗ Это информация к размышлению, а не рекомендация. Решение принимаете вы.

❗ Не финсовет.

«Деньги к деньгам»


🔒 ИНТРИГА ЕСТЬ. ОТВЕТА ПОКА НЕТ.

Т-Технологии: во сколько оценят «Точку»?

На этой неделе, 30 сентября, совет директоров Т-Технологий должен определить цену размещения допэмиссии акций для консолидации 100% банка «Точка». Акционеры уже одобрили выпуск — до 550 млн акций, но реально потребуется около половины.

Что обсуждают❓

Если ориентироваться на сделку весны 2026 года, когда VK продал «Интерросу» 25% «Точки» за 21,2 млрд рублей, то вся оценка банка составляла около 84,8 млрд. При такой оценке цена размещения одной акции Т может составить около 308 рублей — это заметно выше текущих котировок (~254–260 ₽).

💬 Комментарий.

Размещение выше рынка — это нормально для закрытой подписки. Бумаги идут не на биржу, а текущим акционерам «Точки». Но размытие долей — факт.

Вопрос в том, насколько синергия с «Точкой» компенсирует это размытие. Если кредитование МСБ в экосистеме Т заработает — допэмиссия окупится. Если нет — получим ещё одну бумагу с потенциальным давлением на котировки.

Что смотреть: решение СД 30 сентября. Если оценка будет ниже ожиданий — рынок может воспринять позитивно. Если выше — давление на бумагу.

☝️ Что будет, если «Точка» оценят дешевле 84,8 млрд?
______

❗Это информация к размышлению, а не рекомендация. Решение принимаете вы.

❗Не финсовет. Думайте своей головой.

«Деньги к деньгам»


#ВТБ #VTBR #Отчёт #МСФО
🟡 #ВТБ СЕГОДНЯ РАСТЁТ ПРОТИВ РЫНКА: В ЧЁМ ПРИЧИНА?
Пока индекс МосБиржи снижается, акции ВТБ прибавляют ~3,8%. Выглядит как аномалия, но у этого движения есть понятные драйверы. Разберём, что подогревает интерес инвесторов — и какие риски всё это перекрывают.
Что толкает цену вверх❓
🔸Ожидание отчёта по МСФО (8 месяцев 2026). Рынок заранее закладывает позитив: при снижении ключевой ставки чистая процентная маржа ВТБ может вырасти сильнее, чем у конкурентов — банк долгое время работал в условиях «зажатой» маржи.
🔸Перенос SPO под партнёрство с Wildberries & Russ. Допэмиссию сдвинули на октябрь. Для акционеров это сигнал: риск немедленного размытия долей отложен, и бумага стала менее «токсичной».
🔸Дисконт к цене размещения. Сейчас акции торгуются заметно ниже уровня планируемой допэмиссии (87 ₽). Инвесторы видят потенциал апсайда, если оценка банка улучшится.
🔸Закрытие коротких позиций. После обновления исторического минимума в структуре позиций накопился объём шортов. Любой отскок провоцирует их закрытие — это добавляет импульс росту.
ПОЧЕМУ ЭТО НЕ ОБЯЗАТЕЛЬНО УСТОЙЧИВЫЙ ТРЕНД
▪️Отскок, а не разворот. Многие аналитики трактуют рост как технический отскок после сильного снижения, а не как начало нового восходящего тренда.
▪️Будущая допэмиссия. Перенос SPO не отменяет его. Когда размещение состоится, доля миноритариев будет размыта — этот риск никуда не делся.
▪️Качество активов и макроэкономика. Банк системно чувствителен к общей ситуации в экономике и качеству кредитного портфеля. Если макропоказатели ухудшатся, это быстро отразится на отчётности.
☑️ Резюмируем:
Рост ВТБ на падающем рынке — это не «сигнал покупать любой ценой», а отражение ожиданий и технических факторов. Если отчёт 29 сентября подтвердит улучшение маржи и контроль над рисками — импульс может закрепиться. Если нет — вероятен возврат к среднесрочному нисходящему тренду.
Для инвесторов это повод смотреть не на дневной рост, а на цифры отчёта и комментарии менеджмента: именно они покажут, насколько фундаментально обоснован текущий подъём.
ЧТО ДЕЛАТЬ ДАЛЬШЕ❓
Следите за отчётом по МСФО за 8 месяцев — он выходит 29 сентября.
Если держите бумагу — держите фокус на показателях маржи, качества кредитного портфеля и комментариях по SPO.
Если рассматриваете вход — не гонитесь за дневным импульсом: дождитесь отчётности и реакции рынка.
❗ Не ИИР. Любые инвестиционные решения принимайте на основе собственного анализа.

Показано 20 последних публикаций.