


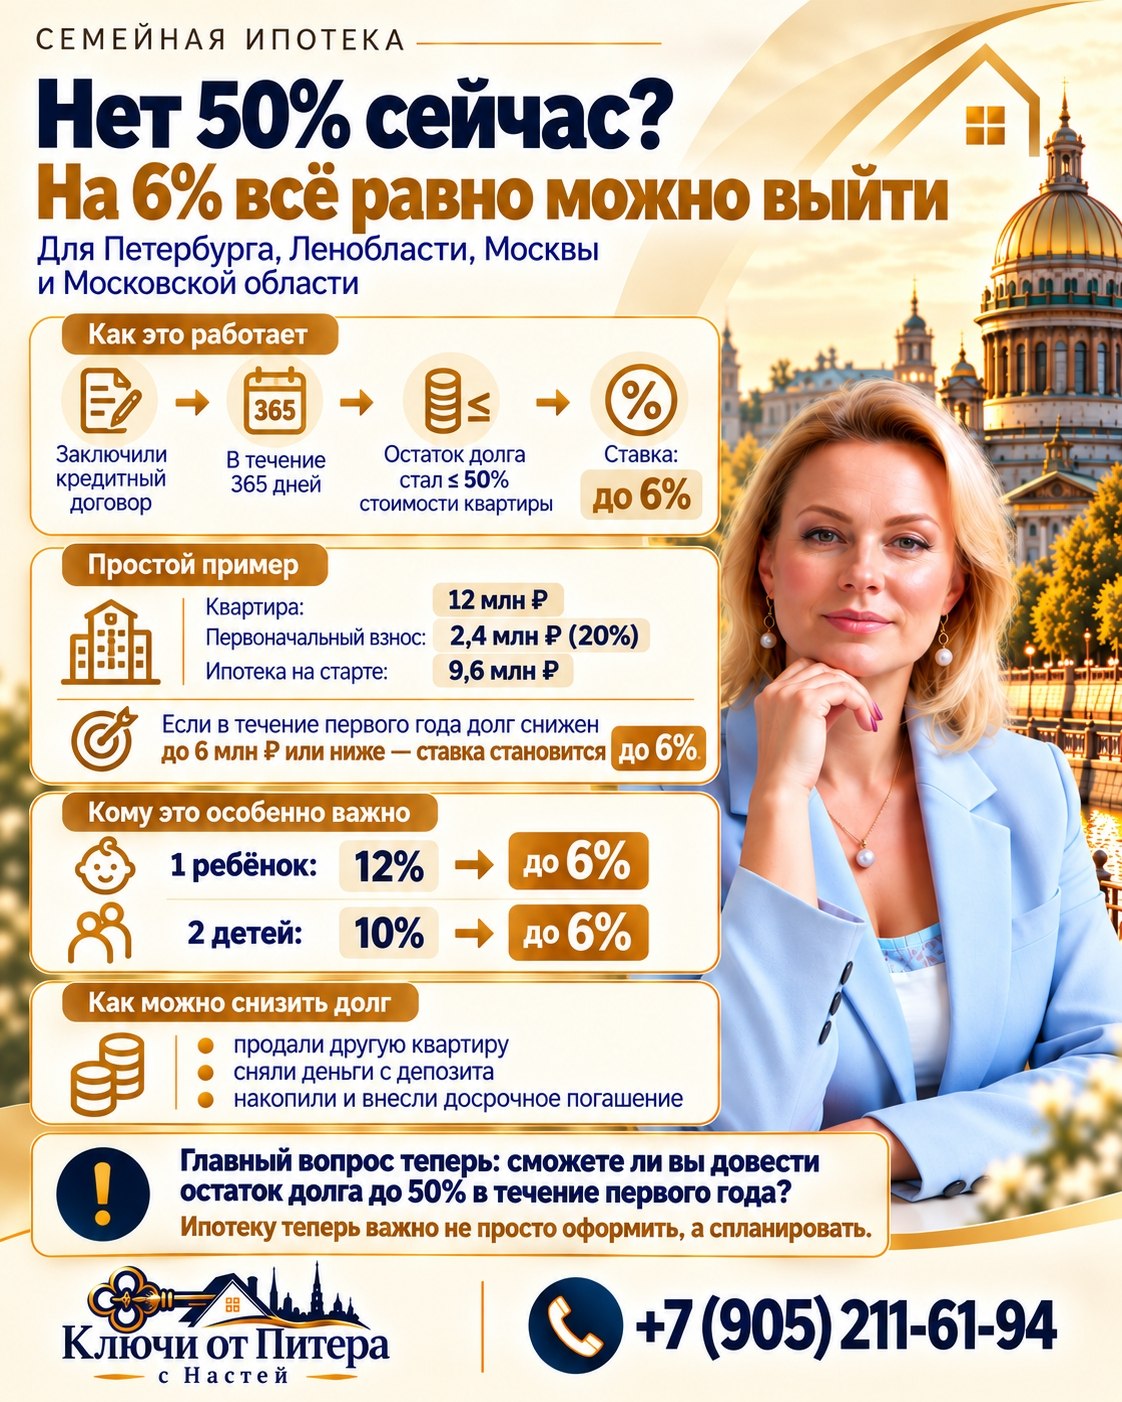
Нет 50% сейчас? На 6% всё равно можно выйти
А вот этот пункт я бы вообще обвела маркером.
Допустим, у семьи с одним ребёнком в Петербурге ставка после 1 октября получается до 12%.
50% стоимости квартиры на первоначальный взнос сейчас нет.
Всё, забыли про 6%?
Нет.
Новые правила дают ещё один вариант.
Если в течение 365 дней после заключения кредитного договора остаток ипотеки уменьшится до 50% стоимости квартиры или ниже, ставка должна стать не выше 6%.
Простой пример.
Квартира стоит 12 млн ₽.
Внесли 2,4 млн ₽ — это 20%.
Ипотека — 9,6 млн ₽.
Но в течение первого года продали другую квартиру, получили деньги с депозита, накопили — и досрочно уменьшили долг до 6 млн ₽ или ниже.
После достижения этого уровня ставка — до 6%.
Причём правило работает и для семьи с одним ребёнком, где базовая ставка в Петербурге и Москве — до 12%, и для семьи с двумя детьми, где она — до 10%.
И вот здесь уже появляется совершенно другая стратегия покупки.
Не обязательно иметь половину стоимости квартиры сегодня.
Иногда важнее понимать:
сможете ли вы довести остаток долга до 50% в течение первого года.
Теперь ипотеку действительно придётся не просто оформлять.
Её придётся планировать.