Бетонный канал. Недвижимость 🏡


Гео и язык канала: Россия, Русский


Личные мысли о рынке недвижимости, новостройках, ипотеке и так далее.
Ркн: https://www.gosuslugi.ru/snet/69a84dc5a2312ebb615e9d4a
По всем вопросам: @netprofita (сообщите, какой канал интересует)

Зарегистрирован в РКН
Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


Репост из: Профита нет. А если найду?
📌БОЛЬШОЙ РАЗБОР НЕДЕЛИ: риски октября, крах облигаций, акции и бюджет, инфляция, нефть и т.д.

Вдумчивое большое видео с мыслями и статегией. Обязательно посмотрите!

👉 Смотреть на YOUTUBE: https://youtu.be/aphx0l9xGqo
____
По-прежнему есть RuTube или Вконтакте.


Отличных выходных, друзья!👍


Репост из: Профита нет. А если найду?
🏦 ВТБ отчитался. Как дела?

Исторически к ВТБ вопросов хватало. Но если уж сохранять честность, то и  изменения тоже не стоит игнорировать - основной бизнес, судя по свежей отчетности, растет, а влияние внешних факторов - снижается.
 
Давайте посмотрим шире🤝
 
🔸 Главное за 8 мес. 2026:
 
• Прибыль до налогообложения: 394,3 млрд руб., +38,7%.
• Чистая прибыль: 314,8 млрд руб., −4% г/г.
• Чистые процентные доходы: 551,9 млрд руб., рост в 2,5 раза.
• Чистые комиссионные доходы: 243,4 млрд руб., +23,5%.
• ROE: 16,7%.
• Август — ROE достиг 20,2%.
 
🧩За август банк заработал 49,2 млрд рублей, т.е. вдвое больше прошлогоднего и на 22% выше июля. Месячный ROE уже на уровне годового ориентира.
 
Если глянуть на сектор со стороны, то общая прибыль банков в августе немного снизилась к июлю. ВТБ, наоборот, прибавил. Везение или стратегия — разберемся далее👍
 
🔸 Почему прибыль за 8 мес. пока ниже прошлогодней?
 
Здесь важна налоговая база. В прошлом году банк отразил налоговый доход 43,6 млрд рублей, сейчас расход 79,5 млрд.
 
Поэтому снижение чистой прибыли на 4% не описывает всю картину. До налогообложения результат вырос почти на 39%, а по оценке менеджмента, без прошлогоднего налогового эффекта чистая прибыль уже показывает рост.
 
То есть восстановление налицо.
 
🔸 Главный двигатель прогресса — процентные доходы
 
За август чистые процентные доходы выросли с 35,3 до 71,9 млрд рублей, процентная маржа с 1,3% до 2,6%.
 
Для ВТБ улучшение маржи на таком масштабе заметно отражается на прибыли. Влияние выплаты дивидендов на нее банк считает временным.
 
• Комиссии: 32,8 млрд руб. за август, +26% г/г. Меньше зависят от ставки и делают структуру доходов устойчивее.
 
• Прочие операционные доходы 25,2 млрд руб., из которых 18,6 млрд руб. дали финансовые инструменты. По комментариям банка этот источник прибавляет с июня.
 
🔸 Доходы растут быстрее расходов (а можно всем так?👍)
 
• За 8 мес. операционные доходы до резервов увеличились на 27,5%, до 941,9 млрд руб., расходы на персонал и админ. нужды - на 13,5%.
 
• Расходы к доходам снизились с 45,4% до 40,4%. Чем ниже, тем меньше тратят на получение рубля дохода.
 
🧩 Прибыль поддерживают сразу 2 фактора: восстановление доходов и более сдержанные расходы. Хорошая комбинация.
 
🔸 Клиенты и кредитный портфель
 
• Корпоративные кредиты за август выросли на 1,5%, примерно в темпе рынка. Средства компаний прибавили 2,7% за месяц и 5,2% с начала года.
 
• Средства граждан выросли на 0,7% за август, хотя с начала года пока снизились на 1,1%. По сравнению с сектором в августе привлечение средств и компаний и населения шло лучше.
 
• Доля проблемных кредитов NPL осталась на уровне 3,6%, стоимость риска за 8 мес. составила 0,9% при ориентире около 1%.
 
• При этом расходы на кредитные и прочие резервы выросли, но банк увеличивает прибыль до налогообложения даже с их учетом.
 
🔸 Капитал
 
После дивидендов норматив Н20.0 снизился с 10,6% до 10,4%. Требования выполняются, но запас важно укреплять.Рост прибыли помогает поддерживать капитал.
 
🔸 Что с прогнозом?
 
🧩До годовой цели 600 млрд руб. осталось заработать 285,2 млрд руб. за четыре месяца, в среднем по 71,3 млрд руб.
Второе полугодие обещает быть бодрее, август уже показывает тренд. Верим и надеемся, что продолжат в том же духе.
 
🧩Отдельно слежу за покупкой доли в финтех-активах РВБ. Закрытие ожидается ближе к концу октября. Потенциально это дополнительное направление роста, но оценивать отдачу будем по условиям сделки и последующим результатам.
 
____
🔸Восстановление видно в цифрах: маржа выросла, комиссии прибавляют, расходы растут медленнее доходов. Августовская рентабельность уже достигла целевого уровня.
 
Теперь смотрим, смогут ли закрепить августовскую динамику👍
 
@profitanet


Репост из: Профита нет. А если найду?
Почему цены на недвижку вниз НЕ поедут?

Дополню пост про ипотеку выше.

Застройщики ребята давно не самостоятельные, связаны условиями с банками, городом, владельцами земли и так далее. Опций вагон. Есть фин. модель, есть просчитанная маржа проекта, есть растущие затраты (инфляция так-то). Т.е. нельзя просто так скидку дать 20%, лишь бы продать.

Можно зажать качество, сэкономить на всем. Можно строить дальше, дом делать унылее. Можно тупо меньше строить, спрос перераспределится. Но цикл то длинный, нужны годы.

Да и будем честны, даже -20% не помогут, т.к. принципиальной разницы между условно 620 тысяч за метр (средняя цена хорошего ЖК в Москве) или 495 тысяч за метр нет. В обоих случаях базовая однушка выходит в 18-22млн, а двушка в 25-30 миллионов. Так дорого, сяк дорого.

Чтобы хлынула волна спроса, нужно -50% сбрасывать и больше. А это нереально👍

Если ведем речь о семье, то все же в приоритете двушка. А еще пока это строят, надо где-то жить. А потом ремонт, на 60 метров нынче меньше чем в 3,5-4млн. под ключ не уложиться.

Больше детей? Больше метров нужно. Выше цена. Пропорция сохраняется.

Про элитарные опции вроде машиномест или кладовок не говорю, это еще плюс 3-4млн к чеку. Итого от 30млн. и выше начинается входной билет в современный ЖК Москвы.

Прикинули суммы, да? Надо много зарабатывать, но с учетом вчерашних новостей еще налог прибавится🙂

🧩Т.е. даже под 6% семейная ипотека НЕ решала жилищный вопрос с реальной ценой метра, лишь частично помогала.

Не все подходили по возрасту, не всем заходили условия. Малыш уже в семье? Где-то живи, пока ждешь стройку и ремонты. Тоже путь не из легких.

🧩Что такое 12млн. рублей для Москвы в 2026? Это 1 студия с простенькой отделкой, либо впритык однушка в бетоне и сдачей в далеком будущем. Через 2-4 года.


Да, многие пишут, мол "ну все же что-то продают, чего вы ноете". Родительские, предыдущие, бабушкины там, еще что-то. Это от создателей: "Чтобы накопить 12млн, откладывай по 1 в месяц"😂

На практике чтобы что-то продать, многим сперва нужно что-то купить. Замкнутый круг.

🔸Что же будет, вкратце? Исключительно личное мнение.

— Часть малых застройщиков будет поглощена крупными или разорится. Все будут сильнее экономить, чтобы иметь запас маржи для хоть каких-то маневров со скидками.

— Большие города свой бизнес-класс и премиум будут продавать как раньше, через рассрочки, гибриды и прочее. Там давно ни в какие лимиты льгот никто не влезал, т.е. хуже быть не должно.

— Часть спроса уйдет в регионы (тем более часть гос. компаний переезжает), этот тренд важно учитывать.
(ложка дегтя: если массово переезжать будут, то быстро раскупят все, регионы подорожают)

— Рынок аренды усилится, ожидаю больше крупных ЖК чисто под аренду (как уже есть от ДОМРФ), плавно этот тренд будет расти. Не купить елси - остается арендовать.

🧩Самое главное, что продолжится тренд на замедление стройки, т.е. объем предложения будет падать.
🧩Меньше строят нового — легче держать цену, т.к. уж какой-то объем рынок всегда сможет "переварить".

Конкретно по отраслям и публичным компаниям пост будет после выходных🤝

Загрузил вас длинными постами что-то, ну ничего. Палец вверх, если мысли про недвижку зашли👍

@profitanet

860 0 14 2 68

Репост из: Профита нет. А если найду?
Ипотека. Конец эпохи?

Правила выше, мысли ниже. Важные.

6 лет льгот позади. Быстро утекло время, как вода. Ушедшее не вернуть, как и пасту в тюбик не засунуть. Или как фарш, назад не проворачивается. Ну вы поняли👍

Изменение условий семейной ипотеки это не просто "технический момент". Помните, до ковида (было время...) ипотеку все брали под 10-13%, и никто не считал ставки высокими?👍

(я свои первые две как раз брал до 2020-го. Метр стоил мало, но переплата хорошая. Поэтому погасил досрочно🙂)

🔸В эпоху ношения масок льготы придумывались как антикризисная мера для разгона рынка, но всем так понравилось...

Именно в 2020-2021 ипотека из поддержки мутировала во все сорта "халявы", отсюда рынок ТАК разогнался.

Тогда же упрости ли семейку (изобрели ее в 2018, но для 2 и более детей), короче все звезды сошлись: отложенный спрос, низкие цены, низкая ставка, шум.

🔸Потом случился 2022, ключик поехал вверх, а настроение девелоперов вниз. Все стали думу думать, как же рыночек подтянуть.

Придумали финансирование ипотеки застройщиком, так был рожден деструктивный продукт под названием "ипотека 0,1%", но по космическим ценам.

🧩Застройщик платил банку комиссию за снижение ставки, но все зашивается в цену.

Жадность границ не знает, так что путь от 7% до 0,1% пролетели примерно сразу. Государство давало свою субсидию, застройщики через завышение свою, а банки по итогу тупо зарабатывали. Много. Беспощадно. Усиленно.

🔸По итогу к концу 2022-го года продажи по цене х2 (относительно ковида) вышли на новый уровень, без всех этих субсидий такого в жизни бы не было.

🔸К 2023 ЦБ начал выражать недовольство этой вакханалией, плавно сворачивать нулевые ставки и бороться с завышением.

Но девелоперы действовали на опережение: любую новость об ужесточении правил подавали как "последний шанс купить", форсируя продажи еще сильнее. Б - бизнес. Ничего личного.

🔸Финал истории случился 1 июля 2024: отмеили льготку, осталась только семейка. Ушла эпоха чистой льготки, 4 года прошло.

Понятное дело, что под условия семейки (а тем более сумму) попадали далеко не все, поэтому девелоперы "изобрели" старую добрую рассрочку. Сперва "за так", потом с завышениями.

Завышение появилось, когда неожиданно осознали чрезмерную халявность истории. Эксроу пустует, клиент жирует. Не пойдет. Появилась наценка.

🔸Далее 2025. Придумали комбинированную ипотеку, двойную-тройную и так далее. Ипотека с нулевым взносом, ипотека через рассрочку, трейдин и миллион сортов акций.

🔸Теперь 2026. Семейная ипотека под 6% заканчивается, ставки разбивается по числу детей и регионам.


Что дальше изобретет рынок — покажет лишь время.
Сразу скажу — возврат к ценам до 2020 не жду.

P.S. шутку о том, что можно купить для семьи на 12млн в Москве я приберег на конец поста. При очень большом желании можно найти студию у промки, либо целое машиноместо в крутом районе. Площадь у них даже одинаковая будет😁

На след. неделе обсудим, каким застройщикам хуже-лучше от этого.

@profitanet


Репост из: Профита нет. А если найду?
Новые налоги. Кому достанется? ☕️

Обсуждали давным давно все сорта налоговых рисков. Не будем делать вид, будто кто-то удивлен.
Последствия очевидны — риск для инфляции, рост цен и так далее. Все, что мы любим😁

Минфин внес бюджетный пакет, там повышение налогов.

Пока это не принятый закон. Что важно для нас?

🔸 Пассивные доходы: НДФЛ до 22%

Дивиденды, проценты по вкладам, доходы от ценных бумаг и продажи имущества предлагают объединить с зарплатой для применения общей прогрессивной шкалы:

• До 2,4 млн рублей в год: 13%.
• Свыше 2,4 до 5 млн: 15%.
• Свыше 5 до 20 млн: 18%.
• Свыше 20 до 50 млн: 20%.
• Свыше 50 млн: 22%.

Повышенная ставка применяется к части выше порога.

🧩Нюанс в объединении: даже небольшие дивиденды могут попасть под повышенную ставку, если вместе с зарплатой доход перескочит порог.

🔸 ПИФы: Пассивные доходы ПИФов предлагают облагать по ставке 15%.

Уплаченный налог будут зачитывать, поэтому просто складывать его с полным НДФЛ сверху нельзя.

🧩Нюанс: меньше денег остается для реинвестирования. Преимущество налоговой отсрочки может сократиться.

🔸 Зарубежные покупки: НДС 22%

Для трансграничной онлайн-торговли предлагают НДС 22%, перечислять его будут торговые площадки как налоговые агенты.

Плюс сбор 100₽ за посылку до 200€.

🔸 Добытчики, поделиться сверхдоходами хотите?

Для отдельных добывающих компаний предлагают налог 30% с дополнительного дохода от роста мировых цен в рублевом выражении. Для золота 20%.

Речь о доп доходе за 2025 относительно базового 2024-го, а не о 30% всей прибыли.

То есть смотрим на золотодобытчиков, цветные металлы и производителей удобрений. Точный круг компаний и размер платежей зависят от окончательной формулы.

🔸 Банки и нефтегаз выдохнули?👍

В этом предложении они не названы. Но гарантий от других изменений нет. А повышенный НДФЛ с дивидендов может затронуть и их акционеров.

🧩 Итог какой?

Для инвестора двойной минус эффект: у отдельных компаний останется меньше денег на выплаты, а с личного дохода могут удержать больше👍

На выходных запишу видео, подробно и вдумчиво обсудим план действий.

Новости не радуют, но все это можно было предположить. Такова жизнь. Таков 2026.

@profitanet


Репост из: Профита нет. А если найду?
📌ПОЛНЫЙ разбор банков: СБЕР, ВТБ, Т, ДОМРФ, Совком и БСПБ.

Записал видео, большое и насыщенное. Обязательно посмотрите!

👉 Смотреть на YOUTUBE:
https://youtu.be/omdP7XjTZpQ
____
По-прежнему есть RuTube или Вконтакте.


Кстати, гляньте предыдущее видео про Иран и нефть, полезное.

Отличного дня, друзья!👍


Семейная ипотека с 1 октября: что будет?

Помните, условия хотели поменять ещё с 1 июля, но отложили принятие решения до 1 октября. Власти пока всё ещё молчат: изменят условия или нет? Но давайте смотреть, что может измениться ☕️

🔸 Что могут изменить?

Дифференцированная ставка (сейчас 6% для всех):
1 ребёнок — 10–12% (вероятность 70–80%)
2 ребёнка — пока 6%, но могут поднять до 8–8,5% (шансы 50/50)
3+ детей — 4% (могут снизить до 2–4%)

Ограничение срока льготной ставки 15 годами
— после этого ставка станет рыночной. Это опаснее, чем просто повышение: платёж может вырасти в 1,5–2 раза, риск дефолтов тоже повышается на этом фоне. Но официального подтверждения пока нет.

Лимит кредита для семей с двумя и более детьми при покупке от 60 кв. м: до 18 млн руб. (Москва, СПб и области), 9 млн руб. (регионы). Для остальных лимиты прежние.

Минимальная площадь — могут запретить покупать жильё меньше 28 или 35 кв. м. В регионах это серьёзно ударит по доступности.

🧩 Это только мнения экспертов и домыслы, реальных условий пока никто не озвучивал.

✅ Кому стоит подумать, брать ли сейчас


- Семьям с одним ребёнком, планирующим покупку в ближайшие 1–2 года — чтобы зафиксировать 6%.
- Семьям с двумя детьми, если платёж при 8% будет критичным.
- Тем, кто покупает студии и маленькие однушки — их могут исключить из программы.
- Кто уже на низком старте: с собранными документами и одобрением ипотеки.

✅ Кому стоит подождать

- Многодетным (3+ детей) — вероятно, снижение ставки.
- Тем, для кого платёж по 6% и так высок. Если чувствуете, что не потянете или некомфортно, спешить точно не стоит. Сейчас растут неплатежи по кредитам, так что не стоит рассчитывать, что возьмёте ипотеку, а потом платить станет легче: скорее всего, нет, не станет.

🧩 Никого не призываю срочно бежать и что-то брать, но подумать всё же стоит.

🧩 Разговоры про изменения с 1 октября пока заглохли. Застройщикам крайне невыгодно, чтобы льготы ужесточили, ибо им и так непросто сейчас. Так что государство сейчас меж двух огней: надо и застройщиков поддержать, и вроде как сделать льготку более адресной, и бюджет не растягивать при этом. В общем, много вводных, думаю, там дискуссии серьёзные идут.


Что думаете: изменят условия или оставят всё же? 👍+🔥


Репост из: Профита нет. А если найду?
СТАВКА 14%. ОЖИДАЕМЫЙ ХОД👍

Кто-то ждал чудесную магию снижения? А вот и не получили🤷‍♂️

Ещё весной ЦБ сказал, что конфликт на Ближнем Востоке является проинфляционным фактором, а теперь Баб-эль-Мандебский пролив угрожают снова закрыть.

Для бюджета дорогая нефть плюс, но фактор неопределнности никто не отменял.

Исчезли ли иные риск факторы? Тоже нет. Мы все их прекрасно знаем.

Очевидно, что снижать будут и дальше, думаю 13% уж к концу года реально. Следующее заседание якорное, там понятнее тренд будет.

Я это пишу год уже, не устану повторять: стратегия "ждем и терпим", безриск доходность по-прежнему достойная. Изобретать по-прежнему иное не стоит.

Тезисы обсудим позже, в видео проговорю🤝

P.S. возобновляю традицию дурацких фоток в день ставки. Сезон дыни🍈

@profitanet


Какую недвигу покупают зумеры?
 
Понятное дело, их часть пока очень мала в силу возраста, но какие-то тренды уже есть ☕️+🍩
 
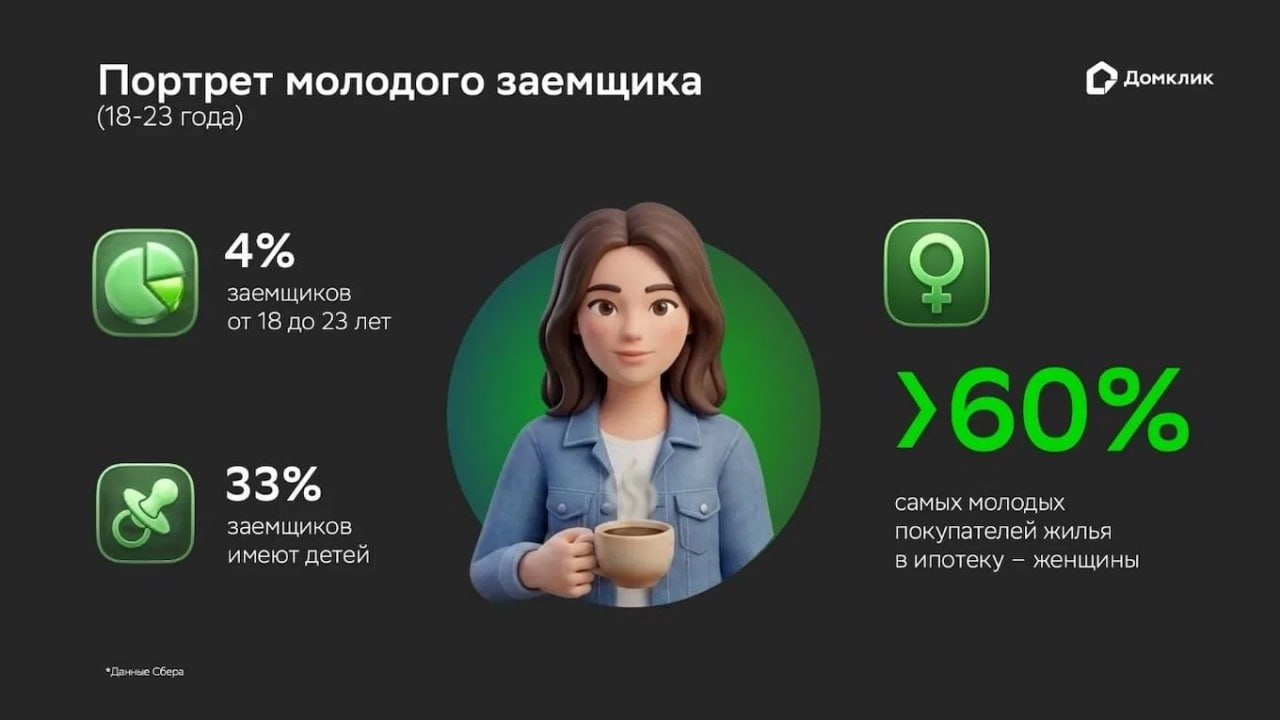
Доля заемщиков 18–23 лет на ипотечном рынке России — всего 4%. Разбираем, что они покупают и как платят.
 
🔸 Что выбирают?
 
Вторичка — 52% сделок, средняя цена 4,2 млн руб.
Новостройки — 33%, средняя цена около 7 млн руб.
Загородка — 15%, площадь в 2 раза больше (95 м² против 45 м² у квартиры)
 
🔸 Кто берет ипотеку?
 
Девушки лидируют — 63,5% сделок против 36,5% у мужчин. За 6 лет их доля выросла с 50% до 63%. При этом каждый третий молодой заемщик уже имеет детей.
 
🗺 Где берут чаще всего?
 
Регионы-лидеры по доле молодых ипотечников:
- Тыва — 9,5%
- Курганская область — 7,8%
- Магаданская область — 7,6%
- Ингушетия — 7,3%
 
В Москве — всего 1,5%, в Питере — 2,3%. Логика простая: где жилье дешевле, начать самостоятельную жизнь проще.
 
💰 Как платят?
 
62% молодых заемщиков берут ипотеку по рыночным ставкам (без льготных программ). Дабы снизить платежи, на вторичке вносят большой первый взнос — в среднем более 40% от стоимости жилья. Например, для квартиры за 4,2 млн руб. это около 1,7 млн руб.
 
Зумеры довольно прагматичны — выбирают готовое жилье в регионах, где оно доступнее.

Как вообще к зумерам относитесь? 👍+🔥


Новости рынка недвижимости
 
🔸 ЦБ ожидает возвращения ключевой ставки к 7,5% в 2029 году.
 
🔸 Минстрой: рынок сам отрегулирует подходы к формированию цены метра.
 
🔸 ВТБ: в августе выдачи ипотеки выросли на 8%.
 
🔸 В ЦБ сообщили о росте темпов ипотечного кредитования.
 
🔸 40% россиян готовы взять рыночную ипотеку сейчас, чтобы потом ее рефинансировать.
 
🔸 Участие застройщиков в собраниях собственников хотят ограничить.
Предложение такое: хотят внести изменения в статьи 44 и 48 Жилищного кодекса. Дополнить предлагают так:
Застройщик вправе участвовать в общих собраниях собственников и голосовать, только если он оформил в собственность помещения в многоквартирном доме.
Доля застройщика в общем имуществе пропорциональна площади помещений, которые находятся у него в собственности.

 
🔸 Путин поддержал снижение ставки по льготной ипотеке на ИЖС для многодетных.
 
🔸 Закон о запрете строительства домов в зонах подтопления доработают.
 
🔸 В Минстрое обсуждают выдачу бесплатных земельных участков россиянам.


Что происходит с ценами на новостройки в Москве?
 
Подводим итоги августа на рынке первички ☕️
 
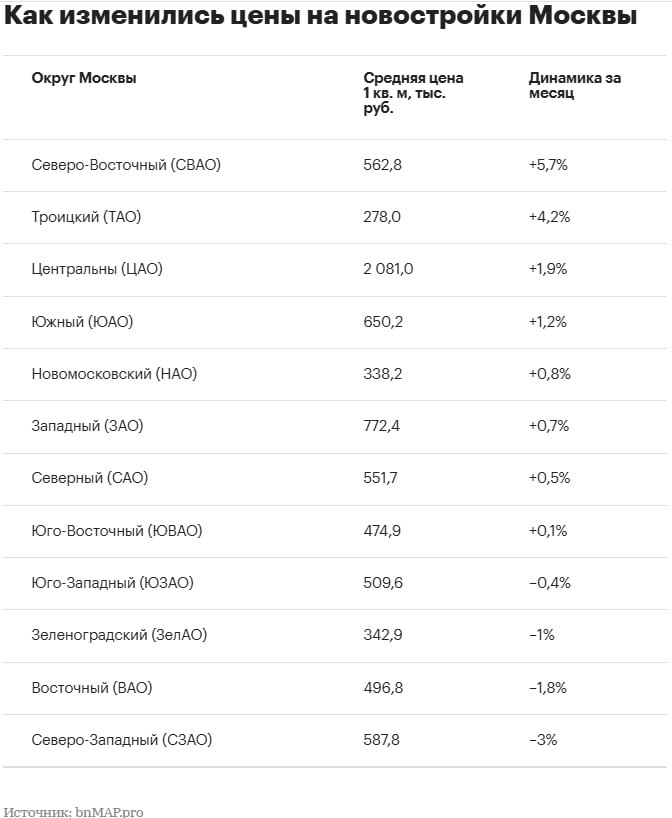
Картина неоднородная: в 8 округах цены пошли вверх, в 4 – вниз. Разброс серьёзный – от +5,7% до –3%.
 
🧩 Кто в лидерах роста?
 
1️⃣ Северо-Восточный округ (СВАО) — +5,7%, до 562,8К за квадрат. Причина: старт продаж в 6 корпусах с дорогими метрами.
2️⃣ Троицкий (ТАО) — +4,2%, до 278К.
3️⃣ Центральный (ЦАО) — +1,9%, до 2 081К за квадрат. Это все элитка тянет, центр же.
4️⃣ Южный (ЮАО) — +1,2%, до 650,2К за квадрат.
 
Ещё четыре округа подорожали в пределах 1%: НАО, ЗАО, САО и ЮВАО.
 
🧩 Где цены снизились?
 
1️⃣ Северо-Западный (СЗАО) — минус 3%, до 587,8К за квадрат (сказалось появление корпусов с более доступной ценой).
2️⃣ Восточный (ВАО) — –1,8% (496,8 тыс.)
3️⃣ Зеленоград (ЗелАО) — –1% (342,9 тыс.)
4️⃣ Юго-Западный (ЮЗАО) — –0,4% (509,6 тыс.)
 
По классам: в Старой Москве массовый, бизнес и премиум прибавили по 1%, элитка – 2%.
 
Как думаете, куда дальше пойдут цены на первичку: в рост или будет коррекция? 👍+🔥


Репост из: Профита нет. А если найду?
📌НОВОЕ ВИДЕО!

Что жду от рынка в сентябре? Разбираю акции, облигации, валюту и делюсь идеями🤝


👉 Смотреть на YOUTUBE:
https://youtu.be/EVUXw_x_ilo
____
По-прежнему есть RuTube или Вконтакте.


Сентябрь, но погода еще пока летняя. Цените момент👍👍👍


Аренда или ипотека: что выгоднее в разных городах России?
 
Посмотрим исследование от Сбера, где что выгоднее
 
Итоги такие:
 
❌ Рыночная ипотека невыгодна во всех 20 крупных городах России. Если выбирать между ней и арендой, аренда выигрывает.
Исключение: если есть кэш для большого первого взноса, то ежемесячная нагрузка становится терпимой.
 
В некоторых городах платить по кредиту выгоднее, чем снимать.

✅ Выгоднее брать ипотеку: Владивосток, Калининград, Новосибирск и Екатеринбург. Здесь платеж по льготке ниже аренды на 4–18% (экономия до 6К в месяц).

🟡 Нейтральная зона: Москва, Волгоград, Пермь, Уфа. Переплата по ипотеке и аренде минимальная, до 10%.
 
❌ Выгоднее снимать: в Краснодаре, Омске, Казани и Нижнем Новгороде. Даже льготная ипотека бьет по карману сильнее аренды на 17–26%.
 
Как вам обзор? 👍+🔥


Репост из: Профита нет. А если найду?
GloraX. Лучший из текущих отчетов в секторе?
 
Сектор девелопмента сейчас редко радует сильными цифрами, таковы уж последствия жесткой дкп и сложного времени. Радует, что на этом фоне Глоракс показал, пожалуй, один из самых бодрых отчетов за полугодие. Давайте изучим🤝
 
🔸 Главное за 1 полугодие:
 
— Выручка 27,0 млрд рублей, +45%
— Валовая прибыль 9,8 млрд, +28%
— Сопоставимая EBITDA 8,6 млрд, +36%
— Сопоставимая чистая прибыль 1,6 млрд, +29%
— Чистый долг/EBITDA 2,9х. (Комфортный уровень, ниже 3,0х)
 
Почему показатели сопоставимые? В базе 2025 года был разовый доход 1,46 млрд рублей от покупки «Жилкапинвеста». Но это разбирали в предыдущих отчетах.
 
Это не подвох, а важная бухгалтерская сноска: основной бизнес действительно прибавил ощутимо, но учитывать момент стоит.
 
🔸 Регионы снова главный двигатель продаж.
 
Доля регионов в выручке выросла с 22% до 59%, а сама региональная выручка — почти в четыре раза, до 15,9 млрд рублей. Впервые регионы дали компании больше половины выручки.
 
Это мы обсуждали еще давно, регионы решают. Отличная стратегия.
 
Одновременно выручка Москвы, Петербурга и Ленобласти снизилась примерно на 23%. Но региональные проекты не просто закрыли эту просадку, а обеспечили группе общий рост на 45%.
 
🧩Похоже, стратегия экспансии не просто эффективна как «доп доход», а в корне меняет всю модель бизнеса.
 
Операционные продажи без эффекта M&A выросли на 47%, до 22,9 млрд рублей, а реализованная площадь — на 78%, до 109,9 тыс. кв. м.
 
На фоне роста рынка новостроек в деньгах примерно на 11% и снижения продаж топ-20 застройщиков на 6,3% результат действительно заметный.
 
К августу объем текущего строительства достиг 823 тыс. кв. м: 18-е место ЕРЗ, 5 звезд и 0% объектов с переносом сроков. Круто, правда.
 
🔸 А что у коллег? Вкратце сравним:
 
Выручка GloraX прибавила 45%, у «Самолета» снизилась на 31%, у «Эталона» – на 10%, у ЛСР рост на 1%. При этом GloraX показал чистую прибыль в размере 1,6 млрд рублей, все остальные публичные девелоперы показали убытки.
 
Пример для сектора? Вполне. Надеюсь, что сохранят динамику👍
 
🔸 Где нюансы? Они же должны быть🙂
 
Валовая рентабельность снизилась с 40,8% до 36,2% из-за завершения реализации ряда столичных проектов и распродажи оставшихся лотов.
 
При этом 36% валовой маржи все еще выше показателей коллег.
 
🔸 Долг и деньги. Что с долгом?
 
Чистый долг/EBITDA чуть-чуть сдвинулся с 2,82х до 2,93х. Компания осталась в собственном ориентире ниже 3х, все ок.
 
Компания активно запускает новые проекты, а четыре хорошо распроданные очереди уже были введены.
 
На эскроу находится 35,3 млрд рублей, из них 11,8 млрд планируют раскрыть во втором полугодии.
 
Средняя ставка по кредитному портфелю снизилась с 13,2% до 11,8%.
 
Операционный денежный поток после процентов остался отрицательным в связи с активной фазой роста — минус 6,2 млрд рублей. Но с учетом поступлений на эскроу плюс 9,4 млрд.
 
🧩 Итог какой?
 
Очевидно, что отчет сильный. Особенно на фоне сектора.
 
Быстро растут в регионах, сохраняют маржу и удерживают долговую нагрузку ниже 3х.
 
Следующая стадия — закрепление динамики и сохранение долга ниже 3х.
 
Акции приятно зеленеют (что не может не радовать), облигации стабильно держатся молодцом. Держу, все ок.
 
Будем наблюдать👍

@profitanet


Репост из: Профита нет. А если найду?
📌НОВОЕ ВИДЕО!

Что ждет рынок в сентябре? Разбираю акции, облигации, валюту и делюсь идеями🤝


👉 Смотреть на YOUTUBE:
https://youtu.be/vn-mXBp-Np0
____
По-прежнему есть RuTube или Вконтакте.


Последние выходные лета, увы. Цените момент👍👍👍


Репост из: Профита нет. А если найду?
📌 ОБЛИГАЦИИ, первичные размещения. Что беру?

Традиционная рубрика — разбираю новые облигации. Табличка от друзей из сбондс, текст от меня🙂

Выбор снова большой, но риски тоже вес имеют. Разберемся😃

Прежние посты тут:
— Предыдущий разбор тут.
— Позапрошлый разбор тут.
— Ещё более древний разбор тут.

Поехали, по порядку:

🔸Полипласт. Счет уже выпускам потерял. Вроде платят, но у меня старые есть и наращивать долю одного эмитента не хочу.

🔸АрЛифт. Аренда и продажа подьемной техники. С ВВ рейтингом не работаю, пропускаю.

🔸Алроса. Эмитент крепкий, хоть у отрасли проблемы. Параметры не мое, пас.

🔸Заслон. Производитель наукоемких ездилй (станки, оборудования, системы безопасности и так далее). Пока нет ставки купона, не могу выводы сделать. Наблюдаю. Рейтинг не космос.

🔸ТД РКС. Региональный застройщик. Процент хороший, но риск есть. Пока понаблюдаю.

🔸Нацпроект строй. Параметров пока нет, в конце сентября будут.

🔸ID collect. Рейтинг ниже А, но входит в крупную солидную группу IDF Eurasia, на айпио пойдут позже. Возьму небольшим объемом.

🔸Ростовская область. Локальный выпуск, приличные параметры. Но лишних денег не слишком много, а похожих выпусков много.

🔸Т плюс. Очень крупная частеая электроэнергетическая и теплоснабжающая компания. По эмитенту вопросов нет, но параметры не мое.

🔸Фосагро. Новый выпуск, эмитент супер крепкий и все отлично. Предыдущих полно выпусков у меня, за этим понаблюдаю на рынке. Может дисконт выпадет.

🔸Евраз. Тоже самое, эмитент нравится, но есть предыдущие выпуски. Понаблюдаю на рынке.

🔸ХимМед. Крупнейший производитель и поставщик реактивов. Компания нормальная, но понаблюдаю на рынке. Риск есть, могут дать скидку на вторичке.

🧩Деловая активность по-прежнему высокая, после июльской паузы размещений стали толпы. Но бросаться на все подряд не спешу — рынок все еще крайне напряжен, есть высокая вероятность ухода цены ниже номинала после размещения.

Посты в тему:
— Как изменились цены за 5 лет?
— ВБ и ОЗОН, перспективы
— ОФЗ с ежемесячным купоном, обновленная версия
— Балт. лизинг. Почему падают?
— Фосагро. Что да как?
— Банки, отчетность
— Хватает ли банкам денег?
— Дефицит денег, вывод и стратегия
— Золото. Что будет дальше?
— Подборка флоатеров
— Корп облигации в рублях, часть 1
— корп облигации в рублях, часть 2
— Корп облиги в рублях, часть 3
— Как проверять облигации перед покупкой
— Техдефолт. Что это?
— Дефолт. Что делать, если случился
— Валютные облигации, новые
— Валютные облигации, часть 2
— Валютные облигации, часть 3 (юаневые)
— Валютные облигации

Хорошего дня, друзья! Видео будет завтра☀️👍


Репост из: Профита нет. А если найду?
📌НОВОЕ ВИДЕО!

Зачем прилетали американцы? Какие выводы надо сделать инвестору? Разберемся без конспирологии🤝


👉 Смотреть на YOUTUBE:
https://youtu.be/tF7vxkFOY-M
____
По-прежнему есть RUTube или Вконтакте.

В интересное время живем, конечно
👍


Репост из: Профита нет. А если найду?
📌НОВОЕ ВИДЕО!

Чего жду в сентябре? Честные мысли об акциях, облигациях и валюте. Как готовлю портфель?🤝


👉 Смотреть на YOUTUBE:
https://youtu.be/F0VlH5et5U8
____
По-прежнему есть RUTube или Вконтакте.

Приятного просмотра и отличного дня!
👍☕️✨


Аренда в России: как обстоят дела?

Аналитики Домклик рассказали, что происходит на рынке долгосрочной аренды

Спрос вырос, но не так сильно, как в прошлом году – медианный прирост ставок по крупным городам составил около 5%. Это в 2 раза меньше, чем в 2025-м. В среднем по стране аренда подорожала на 1,4% – до 29,2 тыс. руб./мес.

🔸 Где цены за лето выросли сильнее всего?

1️⃣ Самара +13% (до 26 тыс. руб.)
2️⃣ Екатеринбург +11,9% (до 30,2 тыс.)
3️⃣ Красноярск +11,3% (до 25,6 тыс.)

В Москве скромный рост: +2%, тут и так высокая база – 60,2К

🔸 Где аренда подешевела?

Цены снизились в 4 городах:
1️⃣ Ростов-на-Дону – на 8% (до 23 тыс.)
2️⃣ Иркутск – на 5,3%
3️⃣ Владивосток – на 3,2%
4️⃣ Питер – на 1,1% (до 36,6 тыс.)

🧩 Год к году: аренда стала дешевле в 13 городах из 20. Всё потому, что те, кто покупал под перепродажу, застряли в объектах надолго. Как говорится, долгосрочный инвестор – это неудавшийся трейдер.

Рынок аренды стабилизируется после прошлогоднего ажиотажа. Рост цен где-то есть, но сдержанный.

Как думаете, что будет с арендой? Дешеветь будет или только рост впереди? 👍+🔥


Репост из: Профита нет. А если найду?
📌НОВОЕ ВИДЕО!

Свежий разбор рынка. Почему все ждут чуда? Что разумно делать сейчас?🤝


👉 Смотреть на YOUTUBE:
https://youtu.be/mStypxyB8Lg
____
По-прежнему есть RUTube или Вконтакте.

Приятного просмотра!
👍✨

Показано 20 последних публикаций.