


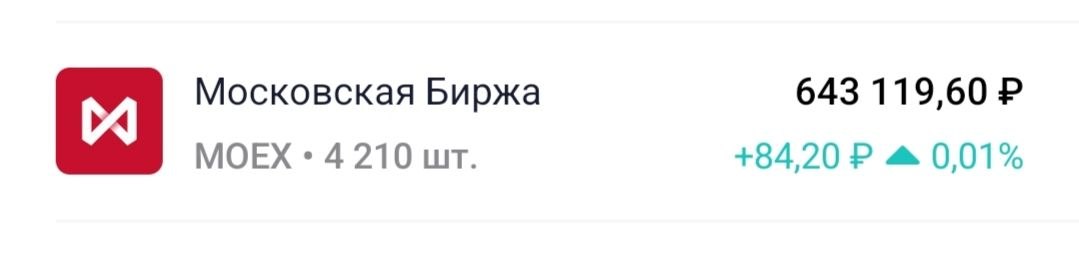
ПОКУПАЮ МОСБИРЖУ #MOEX
Финансовые результаты по МСФО за 2 квартал:
• Комиссионные доходы увеличились на 25%, до ₽22,3 млрд на фоне высокой активности клиентов и эмитентов.
• Чистый процентный доход сократился на 16%, до ₽11,96 млрд.
👆Процентный доход предсказуемо снизился вслед за ключевой ставкой.
Однако снижение компенсируется ростом комиссионных доходов на фоне увеличения объемов торгов во всех секциях, кроме рынка акций.
• Операционные расходы увеличились на 10,4%, до ₽13,55 млрд в основном за счет роста административных и общих расходов.
• Чистая прибыль выросла на 4,7% и составила ₽15,8 млрд.
• Скорректированная EBITDA выросла на 6,17%, до ₽23,24 млрд.
👆Рост чистой прибыли сдерживается высокими операционными расходами и снижением процентных доходов, но я уверен, что по итогам года придут к оптимизации.
Текущие цены считаю привлекательными для среднесрочной покупки, а дивиденд по итогам года будет выше нынешнего.
Не инвестиционная рекомендация, а мой личный риск🤝