Bithoven | Савельев Константин️


Гео и язык канала: Россия, Русский
Категория: Экономика


- Управляем капиталом, без лишних слов🤝
По поводу сотрудничества:
@managromanov

Зарегистрирован в РКН
Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


БАНКОВСКИЙ СЕКТОР ЛУЧШЕ ПРОГНОЗОВ!

Большинство аналитиков ждали просадки в результах банков в этом году, но на данный момент негативные прогнозы не оправдываются:

➡️Чистая прибыль банковского сектора за 1п 2026г выросла на 36% г/г до 2,2 трлн руб — ЦБ РФ;

➡️ЦБ РФ повысил прогноз прибыли банковского сектора на 2026 год до 3,9-4,4 трлн с 3,4-3,9 трлн руб;

Глава Сбербанка Герман Греф:
Российский банковский сектор по итогам 2026 года может заработать около 4 трлн рублей, что выше, чем прошлогодние цифры. Главная составляющая — это, конечно, маржа. При этом такая маржа сохраняться не будет во втором полугодии, она будет сокращаться.


👆Да, в пользу прогнозов аналитиков именно сокращение маржи, но я думаю, что это не помешает тому же Сберу заработать больше, чем в прошлом году.


Заместитель председателя правления, финансовый директор Сбербанка Тарас Скворцов:
Небольшого роста инвестиционной активности в России можно ожидать после снижения ставки Центробанка до 12%.


Он добавил, что серьезной волны инвестиций можно ожидать, когда ключевая ставка опустится до 10%.

Мнение: Хотел было не согласиться с финдиректором зелёного банка, но его пояснение полностью сходится с моим видением ситуация.

🗝При ставке


Итак, друзья, почему решил обратить внимание на МВидео #MVID?

Ясно, что компания в непростом положении, провели допку и акции совершенно не интересны.

Искал я тут короткую в портфель и наткнулся на бумагу МВидео:

• Название: МВ ФИНАНС 001Р-06
• ISIN: RU000A10BFP3
• Срок до погашения: 7 месяцев
• Текущая доходность: 25,02%
• Доходность к погашению: 23,86%

Учитывая, что компания трансформирует бизнес, провела допэмиссию и наращивает онлайн сегмент (именно его низкая доля стала одной из причин начальных проблем):

• Онлайн-продажи: 63,4 млрд руб. с НДС, достигнув доли 41,5%
• Число селлеров маркетплейса М.Видео превысило 12 тысяч.
• Компания привлекла 1,5 млн новых клиентов, увеличив клиентскую базу до 82 млн человек.


Сокращение количества магазинов М.Видео в 1п 2026 года связано с продолжающейся трансформацией бизнес-модели — именно офлайн площади тянули показатели вниз.

‼️Дак вот у меня практически нет сомнений, что этот выпуск облигаций за 7 месяцев компания погасит, НО👇

3 сентября по облигации пройдет Call офёрта, поэтому я решил подождать и по итогам оферты приму решение буду или нет добавлять в рисковую часть портфеля.

Будьте внимательны! Лучше подождите, могут измениться купоны🤝


КОНЕЦ ИНВЕСТОРСКОГО РАБСТВА!

С 1 сентября в РФ заработал перевод ценных бумаг между брокерами и депозитариями по аналогии с СБП.

ВТБ Мои Инвестиции 1 сентября 2026 года получили первый перевод ценных бумаг клиента по новому механизму М2М (СБП ЦБ), который вступил в силу с этого дня для всех участников рынка.

‼️Перевод занял всего 7 минут от подачи поручения до зачисления бумаг на счет.

Механизм разработан Московской биржей и Национальным расчетным депозитарием (НРД) и упрощает перенос активов между брокерами для частных инвесторов.

➡️На первом этапе новый сервис доступен физическим лицам и распространяется на переводы между торговыми счетами.

➡️До запуска М2М для перевода бумаг от одного брокера/депозитария к другому инвестору требовалось подавать два встречных поручения в списывающий и принимающий депозитарии и самостоятельно собирать справки о цене покупки актива для расчета налоговой базы.

➡️Теперь клиенту достаточно подать одно поручение в отдающий депозитарий: сведения о затратах на приобретение бумаг передаются автоматически.

По регламенту каждый этап перевода должен укладываться в пять минут, а весь процесс – в среднем в 25 минут.

Для сравнения: в США, где действует похожий механизм ACATS, аналогичная операция в среднем занимает от трех до шести рабочих дней.

Российский рынок таким образом переходит на один из самых быстрых механизмов передачи активов между брокерами в мире. 

Что это нам даёт и что я жду?

• Вспоминая «отмену мобильного рабства» можно легко понять, что усилится конкуренция между крупными игроками, а это тарифы, качество сервиса и тд.

• Постепенно уйдут или будут поглощены более мелкие игроки сектора.

Собственно, я давно этого ждал и считаю новость сверхпозитивной для инвесторов, ведь нередко комиссии брокеров съедают существенную часть прибыли!


🧑‍💻ОТЧЁТЫ: ПРОДОЛЖАЕМ РАЗБОР!

Удивительно, но самый закрытый эмитент - Магнит, который откровенно забивал на отчётность и миноритариев последние пару лет, за что кстати был понижен в уровне листинга, наконец-то выдал развёрнутый отчёт.

Давайте по порядку:

📌Магнит #MGNT

• Выручка и EBITDA растут двузначными темпами, но рост финансовых расходов в итоге приводит к убытку.

• Те при сильной операционке идёт какое-то несоизмеримое давление расходов. Менеджмент особо с инвесторами не общается, поэтому можно только предположить, что это открытие новых магазинов и тд.

• Для меня история однозначная: не хотите в полной мере взаимодействовать с инвесторами, меня здесь нет. Сравните хотя бы способы раскрытия у Х5 - небо и земля.

• Из теорий заговоров: всё что происходило последние годы вокруг раскрытия Магнита - это способ обвалить котировки и уйти из публичного поля. Ну такое себе предположение...

📌Россети Ленэнерго #LSNGP

• Показатели растут практически на величину индексации. Платят дивиденды хорошо. Ни я один называю акцию Ленэнерго своего рода квазиоблигацией, НО👇

• Несколько лет назад, когда добавил Ленэнерго себе в портфель, ребята активно начали развивать сегмент электрозаправок.

• Был даже конкретный план, как данный бизнес будет постепенно наращивать долю в общем бизнесе компании. И это тогда реально было прорывом среди сетевиков и достаточно востребованным продуктом.

• Позже история как-то поутихла, какую-то долю они развивают, но фееричного взлета не получилось.

• Так акции Ленэнерго ушли из моего портфеля с прибылью перед очередным дивгэпом, но при этом спекулятивно у акций очень хороший график и есть крепкие зоны, где можно поторговать.

‼️Все выводы - это личное мнение автора, а не инвестиционная рекомендация‼️


ОТЧЁТЫ ДЕВЕЛОПЕРОВ

Здесь будут два девелопера, цифры широко представлены в таблице и пока прохождение дна цикла не особо просматривается. Видно, что в прошлом году просто ещё «подъедали жирок», а сейчас уже ближе к реальности.

Кстати, интересно, но в пятницу были представлены отчёты именно тех двух компаний, которые я считаю из сектора наиболее интересными под снижение ставки.

Давайте выскажу свое мнение по каждому:

📌Самолёт #SMLT

• Котировки от своих истхаёв сложились уже более чем в 10 раз, впитав в себя, пожалуй, уже какие только возможно риски, вплоть до прилёта инопланетян на стройплощадку.

• При этом у Самолёта самый крупный земельный фонд в РФ, который они частично реализовали, чтобы покрыть текущие платежи по долгам и погашение выпусков облигаций.

• Я не верю в банкротство такого крупного игрока. Это может повлечь за собой эффект домино в секторе. Самые крупные кредиторы: Сбер, ВТБ уже неоднократно заявляли о готовности поддержки, но на данном этапе она не нужна.

• Присматриваюсь к покупке акций по текущим в среднесрочный портфель.

• Держу в облигационном портфеле комьюнити один выпуск облигаций компании с постоянным купоном.

📌ЛСР #LSRG

• Здесь даже немного выросла выручка. На операционном уровне компания старается держать продажи.

• Единственный эмитент из сектора, который продолжает платить дивиденды. Последний 78 руб на акцию был выплачен в июле. Кстати, дивдоходоность составила на момент рекомендации >13%

• Мой выбор не в пользу ЛСР, в плане покупки под ставку, по причине некоторой непрозрачности и ранее непонятных для меня действий мажоритария.

• Да и откровенно говоря, сложившиеся в 10 раз от хаёв котировки Самолёта, больше манят внутреннего спекулянта, чем вполне сносная коррекция этого цикла в акциях ЛСР.

• При этом также держу облигации компании.

❓Покупать или нет строителей сейчас?
• Риск большой - ДА
• Восстановление может затянуться - ДА
• Потенциальная прибыль выше любого другого сектора - ДА

Брать или нет на себя эти риски решайте сами...

‼️Все выводы - это личное мнение автора, а не инвестиционная рекомендация‼️


👨‍💻ОТЧЁТЫ НЕФТЕГАЗА

В целом нефтяники отчитываются ожидаемо сильно, на фоне роста цен на нефть, но есть нюансы, вот о них давайте и поговорим👇

📌Лукойл #LKOH

• Красный нефтяник удивил даже на фоне высоких ожиданий, уже заработав минимум ~10% дивдоходоности только за первое полугодие.

• Настоящий дивидендный аристократ, даже в период рыночной нестабильности, но не забывайте, что у СД были рекомендации ниже ожиданий в период пакетов санкций.

• Пожалуй, единственный из нефтегаза, чьи акции выглядят уже привлекательно и могут не уйти в более глубокую коррекцию.

📌Транснефть #TRNFP

• Чистая прибыль, относящаяся к акционерам, снизилась по сравнению с результатом предыдущего года на 3,3%. В компании объяснили падение снижением показателя EBITDA и процентных доходов.

• Не забываем, что компания продолжает уплачивать налог на прибыль по повышенной ставке 40%. Расходы по налогу на прибыль за 1 полугодие 2026 года составили ₽92 млрд.

• Возможно буду не понят многими, но я никогда не держал Транснефть, кроме точечных спекулятивов: рост на размер роста тарифов, а сам бизнес не особо растет поэтому акции в вечном боковике, а дивиденды это не гарантия.

• Отсюда и мой вывод: зачем мне акция с доходностью облигации, когда сам бизнес не растёт? А риски то акционные!

• Кстати, Транснефть приобрела долю в Газпромбанке. Речь о пакете в 7,52%. Зачем им непрофильный актив, менеджмент возможно расскажет позже.

📌Газпром нефть #SIBN

• Здесь прямая взаимосвязь: дорогая нефть - сильные результаты. Без сюрпризов.

• Кстати, если Лукойл платит промежуточный див по итогам 9 месяцев, то СД Газпром нефти уже рекомендовал промежуточные дивиденды в 42,51 руб./акция.

📌Газпром #GAZP

• Несмотря на сокращение чистой прибыли и сохраняющуюся высокую долговую нагрузку, растёт свободный денежный поток (FCF)

• Свободный денежный поток (FCF), скорректированный на изменение краткосрочных депозитов, вырос в 2,2 раза и достиг ₽634 млрд, а это база для выплаты дивидендов, которые через пару лет могут стать вполне реальными.

• Однако еще не известны подробности по строительству «Силы Сибири 2», что может привести к дополнительным существенным расходам, но и будет триггером к росту котировок, в случае запуска проекта.

📌Роснефть #ROSN

• Долги и высокие операционные расходы поставили в этот раз Роснефть в конец состава нефтяников.

• Сечин обещал скорый запуск Восток Ойл, а это будет серьезный буст для котировок и показателей.

Общий вывод такой:
Долгосрочно уже большинство акций у интересных уровней. Кого выбрать, каждый решает сам, есть у каждого и слабые и сильные стороны, которые могут запустить котировки как вверх, так и вниз.

Общий риск сейчас - это удары по инфраструктуре компаний, но тут все равны.

‼️Все выводы - это личное мнение автора, а не инвестиционная рекомендация‼️


‼️«Эксперт РА» понизил рейтинг кредитоспособности нефинансовой компании ПАО «Сегежа Групп» до уровня ruВ, прогноз по рейтингу стабильный.


СЕГЕЖА #SGZH
Радуемся снижению убытка?

Понятно, что все кто держал акции либо имеют жирного лося, либо зафиксировали убытки. Тут полный капец с момента IPO.

Сейчас, конечно, спекулянты продолжают гонять бумагу, аля Мечел, но понятно, что фундаментально всё печально.

❓Больше сейчас вопросов, вероятно, у держателей облигаций. Что делать и как быть?

У меня был выпуск с постоянным купоном я его давно продал.

Причины следующие:

• Помните допэмиссию? Рапортовали, что снизили долг в три раза. А он уже в следующем квартале опять начал расти. Последние данные видите на картинке.

• На операционном уровне - всё сложно. Возили в ЕС, сейчас Китай. Плечо перевозки выросло многократно, плюс там выше конкуренция.

• С ценами на продукцию также сейчас есть проблемы.

• Многие надеются, что АФК Система будет спасать предприятие. Я считаю, что если спасать не будет смысла, то могут и обанкротить.

Возможно, Система активно участвовала в допке Сегежи из-за того, что перед готовящимися новыми IPO дочек не совсем красиво выглядело банкротство другой?

Вывод мой простой: предприятие классное, в уникальном месте, но в текущей ситуации я им в долг давать не готов.


ПОКУПАЮ МОСБИРЖУ #MOEX

Финансовые результаты по МСФО за 2 квартал:

• Комиссионные доходы увеличились на 25%, до ₽22,3 млрд на фоне высокой активности клиентов и эмитентов.
• Чистый процентный доход сократился на 16%, до ₽11,96 млрд.


👆Процентный доход предсказуемо снизился вслед за ключевой ставкой.

Однако снижение компенсируется ростом комиссионных доходов на фоне увеличения объемов торгов во всех секциях, кроме рынка акций.

• Операционные расходы увеличились на 10,4%, до ₽13,55 млрд в основном за счет роста административных и общих расходов.
• Чистая прибыль выросла на 4,7% и составила ₽15,8 млрд.
• Скорректированная EBITDA выросла на 6,17%, до ₽23,24
млрд.

👆Рост чистой прибыли сдерживается высокими операционными расходами и снижением процентных доходов, но я уверен, что по итогам года придут к оптимизации.

Текущие цены считаю привлекательными для среднесрочной покупки, а дивиденд по итогам года будет выше нынешнего.

Не инвестиционная рекомендация, а мой личный риск🤝


Ведомости:
Бензин в России до конца года может дорожать на 1–2% в месяц. Базовый сценарий предполагает медленное восстановление НПЗ при сохранении государственного контроля над рынком топлива.

Стабилизировать ситуацию должны ограничения экспорта, импорт из Белоруссии, Казахстана и Индии, а также расширение использования бензина классов К3 и К4. При этом в отдельных регионах перебои с Аи-95 могут сохраняться.

Главный фактор для цен — скорость восстановления переработки:
• Сейчас загрузка НПЗ оценивается примерно в 65–70% от нормального уровня, а для устойчивой стабилизации рынку необходимо выйти на 85–90%.
• Если это произойдет в ближайшие месяцы и новых повреждений не будет, рост цен может замедлиться до уровня инфляции.

Пока же базовый сценарий предполагает, что бензин будет дорожать быстрее общего уровня цен из-за дефицита в отдельных регионах и затрат на восстановление инфраструктуры.


• ВТБ - идут к цели за 2026 год 600 млрд рублей, но как всегда тяжело.

• Совкомбанк - разбор в том же посте, ссылка на который в предыдущем материале. Расходы на резервы снижаются - прибыль растёт.

• ТБанк - без сюрпризов, сильный бизнес. По объему, конечно, Сберу сложно конкуренцию составить, но по динамике роста вполне.

• МТС Банк - тоже выходят из кризиса. Не стоит забывать, что там ещё пружина сжата в портфеле облигаций, которые они закупали на лоях.

• МКБ и Банк СПБ - ожидаемое снижение, кредиты с плавающей ставкой делают свое дело. Большой вопрос, что будет при дальнейшем снижении ключа.

В целом, сектор держится неплохо, прогнозы на год были более печальные. Посмотрим, что будет во II полугодии...


НОРНИКЕЛЬ #GMKN ВЕРНУЛСЯ К ДИВИДЕНДАМ - БОЛЬШЕ РАЗГОВОРОВ!

11 августа, при разборе отчёта, я писал, что больших дивидендов ждать не стоит.

ВЫ БЫЛИ ПРЕДУПРЕЖДЕНЫ И НИКАКИХ ПЕРСПЕКТИВ Я ТУТ ПО-ПРЕЖНЕМУ НЕ ВИЖУ!

Давайте честно? Они никогда особо не любили платить😁


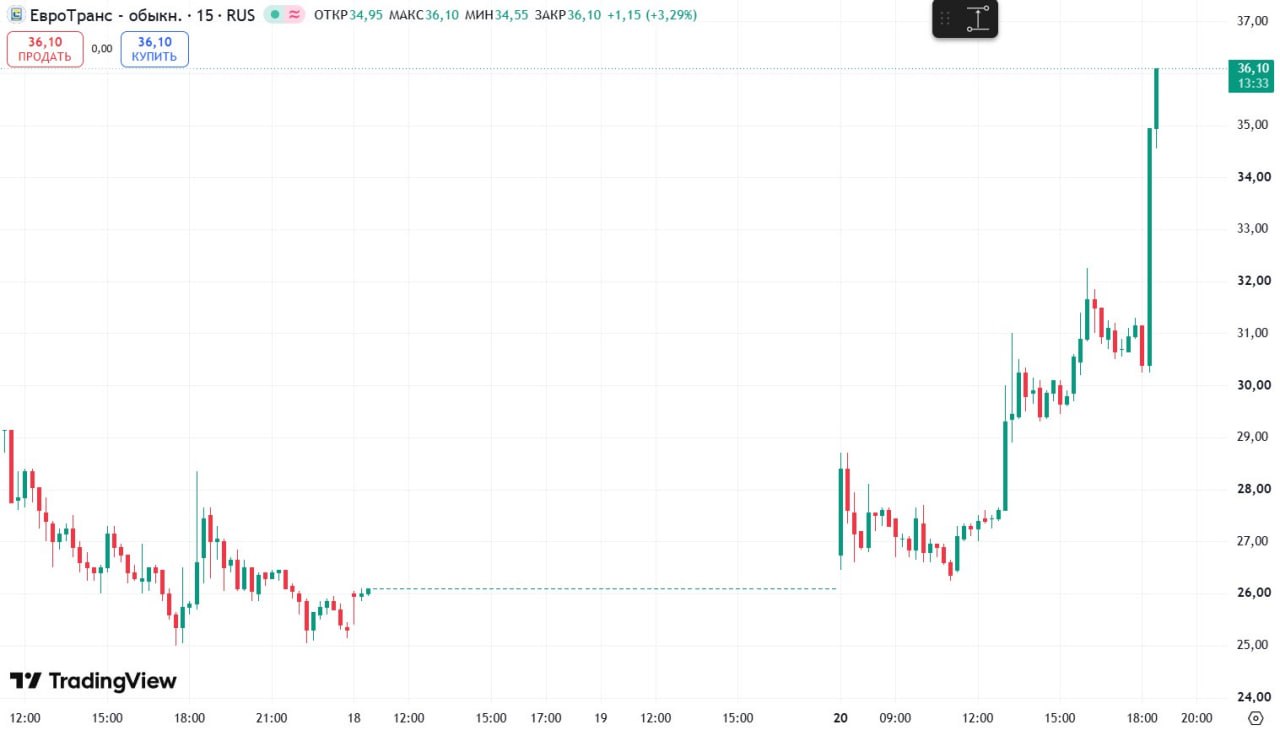
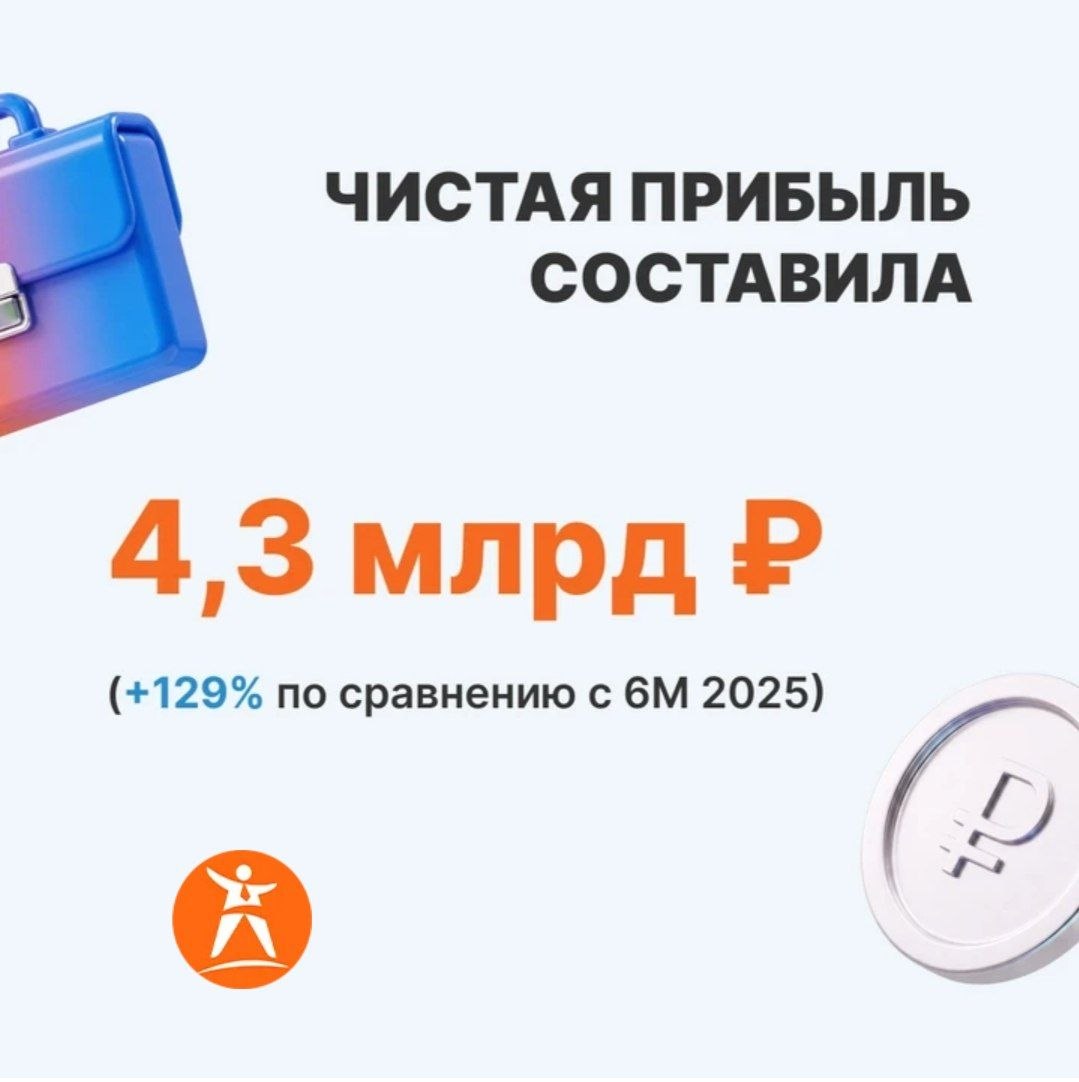
Европлан #LEAS явно показывает, насколько резко может измениться ситуация после смены собственника!

• Чистая прибыль за I полугодие — ₽4,3 млрд (+129% г/г).
• Капитал вырос на 11% — до ₽47 млрд.
• ROE уже 16,2%.

При этом на операционном уровне всё далеко до идеала:
• Лизинговый портфель сократился на 17% с начала года, до ₽139,5 млрд,
• Чистый процентный доход упал на 32%.
• Чистый непроцентный доход составил 7,9 млрд руб.(-6%).

То есть пока сам лизинговый бизнес находится под давлением, финансовый результат уже выглядит значительно лучше.

➡️Интересно увидеть, что будет дальше: крупнейший частный банк получает возможность подтянуть эффективность, фондирование и клиентскую базу Европлана.

Кульминация может наступить, когда лизинговый портфель снова начнёт расти!

❓Главный вопрос: останется ли к этому моменту Европлан публичной компанией?


Давайте разбираться в свежей инфляционной статистике:

🔘Инфляционные ожидания населения России на год вперед упали с 14,7% в июле до 13,7% в августе.

Показатель снизился как среди людей, у которых есть сбережения, так и среди тех, у кого сбережений нет.

🔘Оценка наблюдаемой населением годовой инфляции в августе снизилась с 15,1% до 14,3%.

🔘Однако выросли инфляционные ожидания на горизонте пяти лет — с 11,2% в июле до 12,4% в августе.

‼️Несмотря на снижение инфляционных ожиданий на горизонте года, показатель остается все еще высоким.

👆Набиуллина не раз акцентировала внимание, что регулятор не в последнюю очередь берет в расчет именно эти данные, принимая решение по ставке.

Аналитики называют несколько факторов сохранения высоких инфляционных ожиданий населения:


• ухудшение ситуации с топливом;
• ослабление рубля;
• непростой макроэкономический фон: дефицит федерального бюджета, а геополитическая неопределенность и волатильность на энергетических рынках традиционно воспринимаются как предвестники ослабления рубля и роста цен на импорт в дальнейшем.

В недельных данных видим дефляцию 3ю неделю подряд, но по моему мнению, большую роль играет фактор сезонности и расслабляться рано.

Если внимательно изучить всё, что представлено на скрине, то можно понять, что ситуация с инфляцией развивается разнонаправленно.

Пока рано строить прогнозы о действиях ЦБ в сентябре. Я бы ещё последил за статистикой🤝


🏠ЦИАН #CNRU:рынок недвижимости тормозит, а бизнес ускоряется!

Отчёт за II квартал и I полугодие выглядит сильно.

• Выручка за 6 месяцев: 8,32 млрд ₽ (+20,5% г/г)
• Скорректированная EBITDA: 2,72 млрд ₽ (+68,2%)
• Рентабельность EBITDA: 32,7% против 23,4% годом ранее
• Чистая прибыль: 2,05 млрд ₽ (+103%)

Особенно интересно, что во II квартале выручка выросла уже на 22,8%, а EBITDA — сразу на 60,1%. То есть компания получает мощный эффект операционного рычага: прибыль растёт значительно быстрее выручки.

‼️И это происходит на фоне слабого рынка недвижимости: во II квартале продажи новостроек в России снизились на 17% г/г. Делаю вывод, что диверсификация в бизнесе есть: например аренда квартир и этот сегмент приносит прибыль.

💸Дивиденды:

• За I квартал уже было выплачено 53 ₽ на акцию. Компания планирует ещё одну выплату не менее 30 ₽ до конца года.

• То есть потенциально за 2026 год получаем минимум 83 ₽ дивидендов на акцию.

При цене около 658 ₽ это уже порядка 12,6% дивидендной доходности.

➕ Параллельно ЦИАН проводит байбэк: на 17 августа уже выкуплено около 1,07 млн акций на 650 млн ₽, что уменьшает free-float и потенциально увеличивает долю оставшихся акционеров.

🎯 ЦИАН подтверждает прогноз по росту выручки на 17–22% и рентабельности EBITDA не менее 30%, но фактические результаты уже выглядят лучше нижней границы прогноза.

Пока у меня в портфеле данной акции нет, но в вотч лист добавил. Не исключаю, что при развороте рынка недвижимости результаты будут ещё сильнее.

‼️Все выводы - это личное мнение автора, а не инвестиционная рекомендация‼️


📈Рынок отскочил — ожидаемо.

Но пока это скорее технический отскок, чем полноценный разворот. Для уверенного движения вверх нужно увидеть подтверждение спроса и закрепление выше ключевых уровней.

А Сбер #SBER, купленный мной вчера, снова растёт одним из первых — не зря его часто называют бенчмарком российского рынка.

Пока просто наблюдаем. Паника в инфополе не прошла — посмотрим, насколько хватит покупателя.


ДОЛЛАР У ВАЖНОГО СОПРОТИВЛЕНИЯ. ЧТО ДАЛЬШЕ?

Рубль продолжает слабеть.
По данным «Ъ», причина довольно банальная:
Экспортёры сейчас продают относительно мало валюты, тогда как спрос со стороны импортёров и населения остаётся высоким.
Юань уже поднялся до 12,69 ₽, а доллар на внебиржевом рынке 17 августа уходил выше 85 ₽. И вот здесь становится интересно:

📍 85 ₽ за доллар — важная техническая зона сопротивления. Именно здесь сейчас проходит ключевой уровень. Если его уверенно пробиваем и закрепляемся выше — следующая цель может находиться уже в районе 86+ ₽.
Но есть нюанс, который рынок может пока недооценивать.

🍂Осенью ситуация с продажей валюты экспортёрами может измениться:

Начнётся период повышенных налоговых выплат, а у ряда компаний добавится необходимость конвертировать валютную выручку для дивидендных выплат. То есть нынешний дефицит предложения валюты может оказаться временным.

Поэтому я бы сейчас не спешил делать вывод, что рубль гарантированно продолжит падение. Если доллар не сможет закрепиться выше 85 ₽, вполне можем увидеть обратное движение.

А вот уверенный пробой 85 ₽ станет уже серьёзным сигналом в пользу дальнейшего ослабления рубля.
🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩
⚔85 ₽ — сейчас ключевая битва и если вы сомневаетесь пора или нет покупать валюту, то я бы подождал и последил за реакцией. Не исключаю откат.

Именно здесь станет понятнее, кто сильнее: покупатели валюты или продавцы, но долгосрочно я продолжаю ставить на валюту и держу часть портфеля в этих инструментах. Не ИИР.


На прошлой неделе алюминий на LME впервые за долгое время превысил $3300 за тонну.

На этом фоне акции Русала #RUAL тоже прибавляют и несмотря на падающий рынок на сегодня рост за месяц почти 18%!

⁉️Но возникает простой вопрос: а что именно покупают инвесторы?

Да, цены на алюминий выросли. Да, если металл удержится на этих уровнях, следующая отчетность может оказаться сильнее ожиданий. Но разве это автоматически делает компанию привлекательной?

❌ Дивидендов толком нет.
❌ Долговая нагрузка остается огромной.
❌ Отношение к миноритарным акционерам годами вызывает вопросы.

🤷Получается странная ситуация: рынок радуется росту цены на металл, словно все остальные проблемы компании исчезли.

На мой взгляд, фундаментально мало что изменилось. Высокие цены на алюминий способны временно улучшить финансовые показатели, но это не решает ключевые вопросы инвестиционного кейса. Пока компания не начнет создавать ценность для акционеров, любые подобные ралли выглядят скорее как спекулятивная история, чем долгосрочная инвестиция.

Я бы возможно и не писал этот пост, находясь в понимании, что акции РУСАЛа - это элемент спекуляций при росте базового металла.

‼️Но я лично знаю ни один десяток людей, кто покупает эти акции долгосрочно, ставя на какие-то изменения и рост.

Здесь нечего ждать: долгие годы стагнация и наплевательское отношение к миноритариям.
🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩
📌 Рост цены базового металла — это еще не повод покупать акции компании. Важно понимать, кому в итоге достанется выгода от этого роста — мелким акционерам или только кредиторам и мажоритариям?

Я в стороне и даже не рассматриваю к покупке, хотя ещё раз повторюсь - спекулятивно, мб и ок. Не ИИР.


✅ПОКА РЫНОК СНОВА ЛЬЮТ — Я ПУБЛИЧНО ПОКУПАЮ СБЕР #SBER

На рынке очередная распродажа и инвесторы снова начинают искать «конец рынка», я, наоборот, наращиваю позицию в Сбере.

📊Почему?

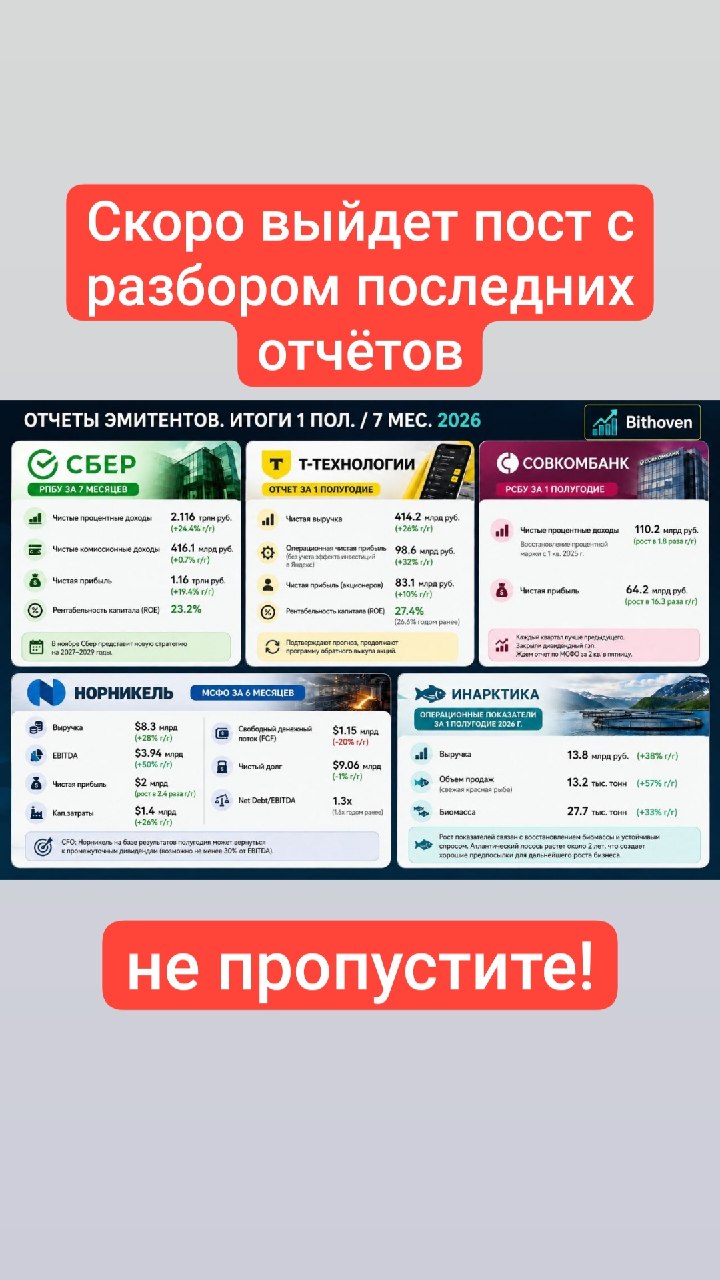
• Сбер за 7 месяцев 2026 года заработал 1,16 трлн ₽ чистой прибыли по РСБУ — +19,8% г/г.
• Чистый процентный доход вырос на 24,4%, до 2,116 трлн ₽, а ROE составил 23,2%.

И теперь самое интересное:

💰Сбер сейчас торгуется примерно по 273 ₽ за акцию.

➡️При этом капитал группы после начисления дивидендов за 2025 год составлял около 8,1 трлн ₽.

➡️При 22,59 млрд акций это примерно 359 ₽ капитала на одну акцию.

➡️То есть рынок сейчас оценивает Сбер примерно в 0,76 капитала - ЭТО ИСТОРИЧЕСКИ ДЁШЕВО!

Мы покупаем рубль капитала примерно за 76 копеек.

А этот капитал при этом способен генерировать около 23% годовых ROE. Это уже выглядит довольно странно.

💸Что с дивидендами?

➡️Если Сбер сохранит текущую динамику и заработает за 2026 год около 2 трлн ₽, то при выплате 50% прибыли акционерам:
≈ 1 трлн ₽ на дивиденды

➡️Это примерно: 44 ₽ на акцию

➡️При цене 273 ₽ это около 16% дивидендной доходности.

Причём это не фантастический прогноз — только за первые 7 месяцев банк уже заработал 1,16 трлн ₽. По МСФО за первое полугодие прибыль составила 1,019 трлн ₽ (+18,6% г/г).
🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩🤩
И вот здесь для меня начинается самое интересное:

Сбер растёт, зарабатывает триллионы, показывает ROE выше 20%, а рынок продолжает продавать его дешевле балансовой стоимости.

Я не знаю, где будет акция через неделю. Но на текущих уровнях я публично покупаю Сбер.
Пока другие боятся падения — я пользуюсь этим падением, как возможностью собрать позицию дешевле.

‼️Не рекомендация. Это моя публичная сделка и мой риск.

Показано 20 последних публикаций.